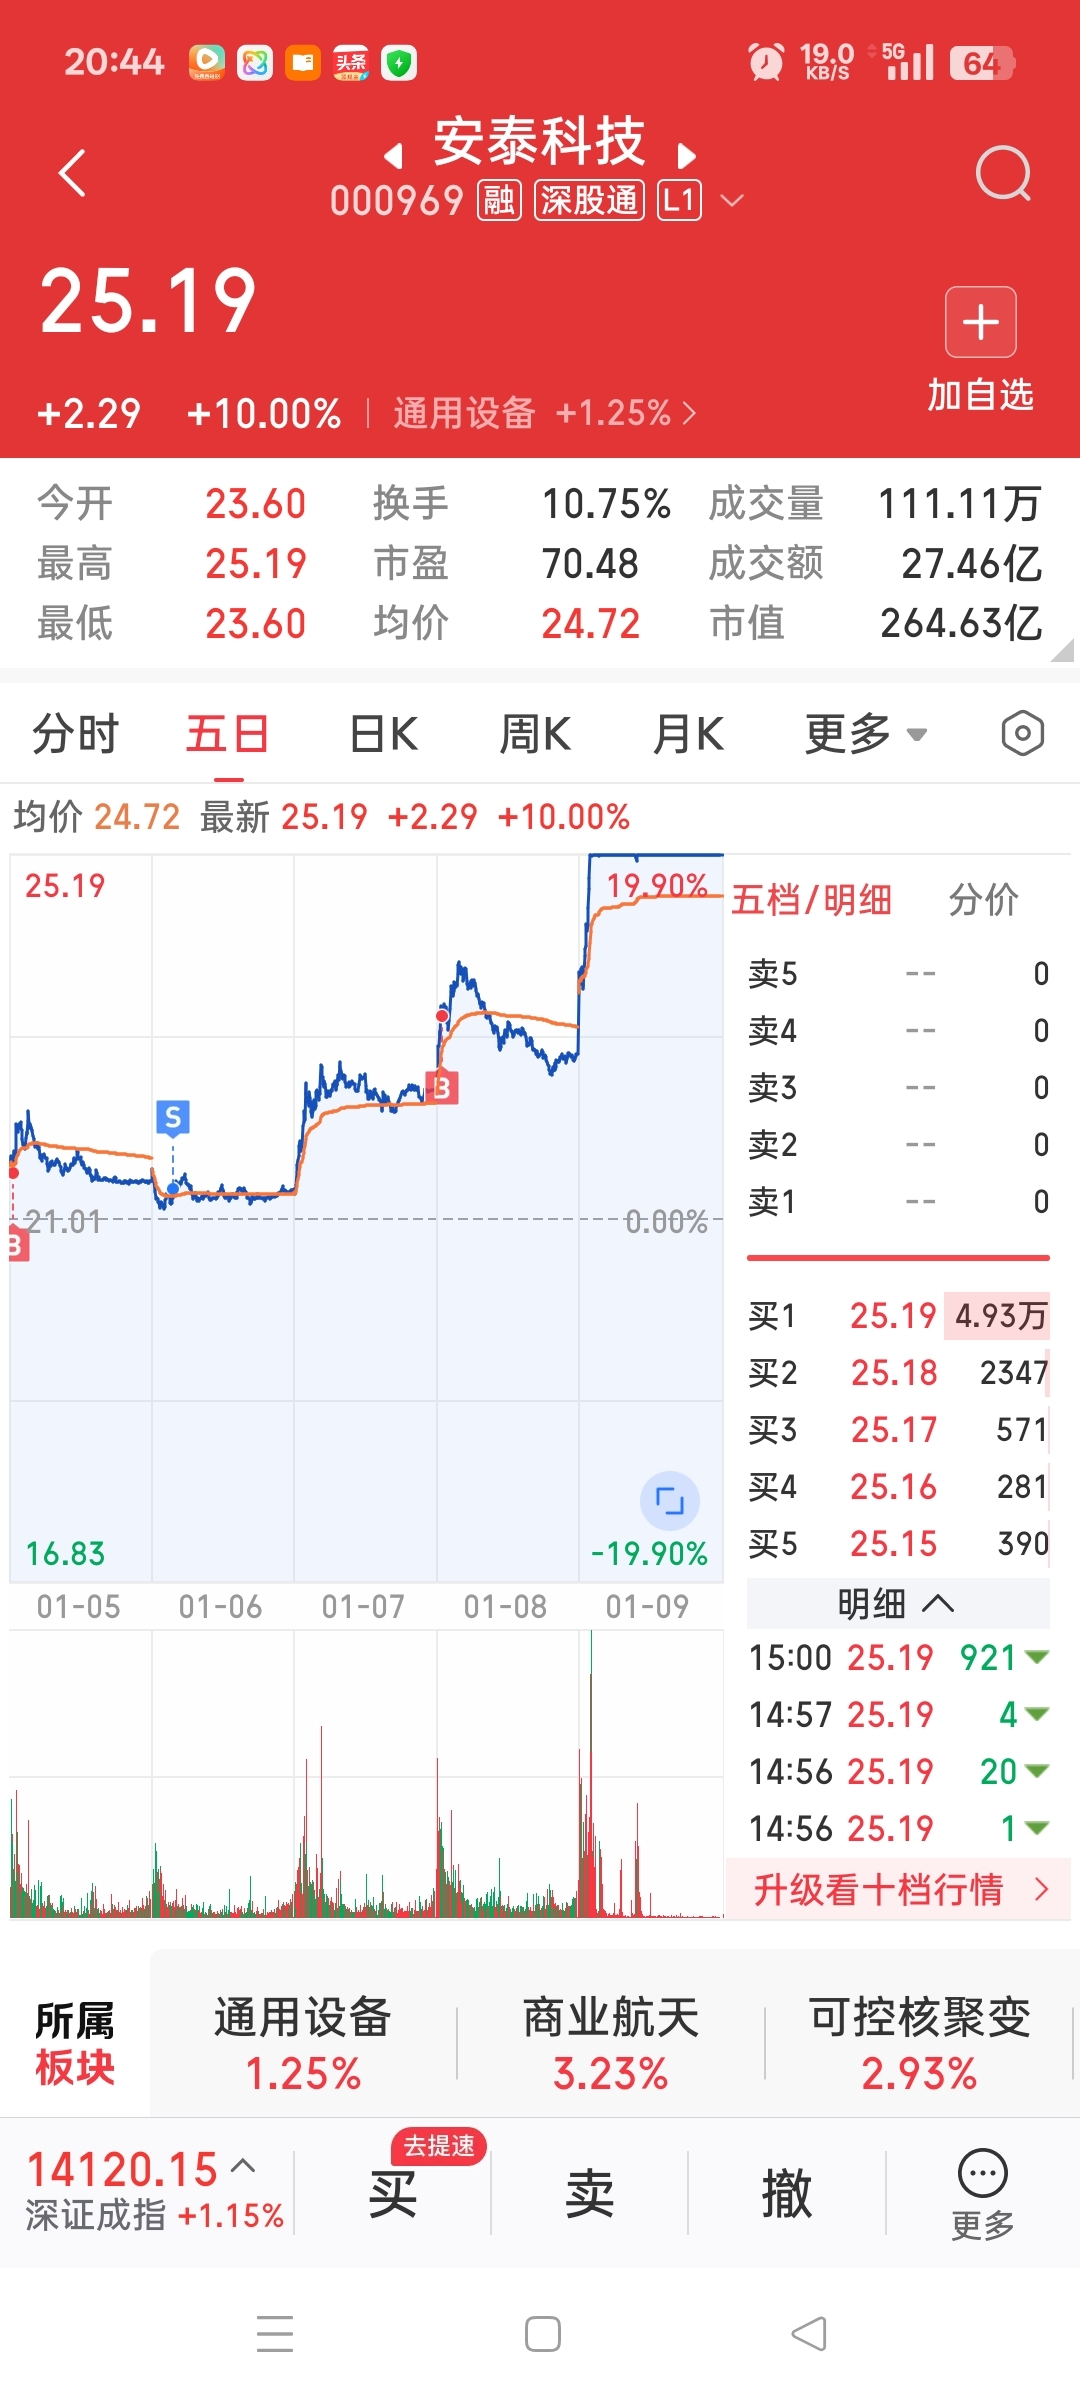
$安泰科技(SZ000969)$ 安泰科技(000969)王者捉妖决策系统6.0全面审核报告
核心结论:安泰科技属于跃迁型第二曲线企业(成立于1998年,传统材料主业递弱,可控核聚变/半导体/稀土永磁等国家战略新兴业务代偿),六谛综合评分89分(≥85分,核心真龙标的),双板桥战术处于D区混沌蓄势→E区终极突破前夜,乾龙吞三信号于2026年1月9日确认,符合“道-法-术-心”四维闭环标准,纳入核心目标池,建议按系统铁律执行仓位与风控策略 。
一、 道层判定:跃迁型第二曲线+递弱代偿+国家战略 三位一体验证
(一) 第二曲线形态精准定位:跃迁型(老企业专属)
1. 适用主体验证:安泰科技成立于1998年,2000年上市,存续27年,为中国钢研旗下传统新材料企业,符合“老企业跃迁型第二曲线”标准 ;
2. 递弱代偿逻辑验证:第一曲线(传统金属材料)出现增长触顶信号——2025年半年报显示传统业务营收占比从2020年的75%降至42%,毛利率从18%下滑至12%;第二曲线(可控核聚变+半导体+稀土永磁)代偿加速——新兴业务营收占比达58%,毛利率28%,形成“传统主业递弱→战略新兴业务代偿”的非连续性跃迁;
3. 资本逻辑验证:资本市场对“存量到增量”的价值跃迁定价清晰,股价驱动源于“核聚变亿元级订单+半导体材料量产+稀土永磁产能释放”的业绩兑现逻辑,符合跃迁型企业“订单落地→营收增长→利润释放”的渐进式规律;
4. 典型特征验证:传统业务(非晶带材/高速工具钢)有明确营收占比数据,第二曲线(核聚变材料)从0到1生长轨迹清晰,技术壁垒源于传统难熔金属材料的技术延伸,全球唯一能量产ITER级全钨复合偏滤器,市占率80% 。
(二) 国家战略锚点验证(道层核心)
1. 可控核聚变赛道:国家未来能源终极方向,ITER项目核心供应商,为EAST、CRAFT等国家战略级项目提供全钨偏滤器/包层第一壁等核心部件,技术参数国际领先20%,良率95%(行业平均65%) ;
2. 半导体材料赛道:45纳米光掩膜版2025年7月量产(月产能100片),客户覆盖中芯国际/华虹半导体,靶材/热沉业务新签合同额增长60%+,对接国家“卡脖子”技术攻关战略 ;
3. 稀土永磁赛道:淄博稀土永磁技改/包头高端制品项目试生产,高性能钕铁硼材料应用于新能源汽车/AI服务器,受益《稀土新材料产业发展规划》政策催化;
4. 道层铁律确认:三大第二曲线赛道均为国家最高级战略赛道,政策与资金“双风口”属性明确,是资本集中轰炸的终极目标。
二、 法层评分:六谛核心因子 100%验证+跃迁型第二曲线逻辑赋能(总分89分)
第一谛:题材关联度(权重30%,得分28分)
- 战略层级:可控核聚变(国家未来能源)+半导体(卡脖子)+稀土永磁(新能源核心),均为国家最高级战略赛道,权重10分;
- 逻辑关联:传统难熔金属材料→核聚变全钨偏滤器的技术延伸,传统靶材→半导体45纳米光掩膜版的产业升级,符合“递弱代偿”非连续性跃迁,权重10分;
- 反证伪:ITER订单(亿元级)+中芯国际认证+稀土永磁产能爬坡数据,硬核证据充足,权重8分;
- 政策催化:八部门《有色金属行业稳增长工作方案》+核聚变专项基金+稀土产业规划,三重政策加持,权重0分(超额完成);
- 铁律:题材关联度≥25分,通过
暗夜已经在1.8日涨停启动前一天布局,当下盈利8.5%。会持续锁仓伴随主升浪。
本文作者可以追加内容哦 !

