$闻泰科技(SH600745)$ 看看这次左侧判断是否准确,实践下选股逻辑,先提前埋伏进来。
行动支持闻泰,支持国产替代
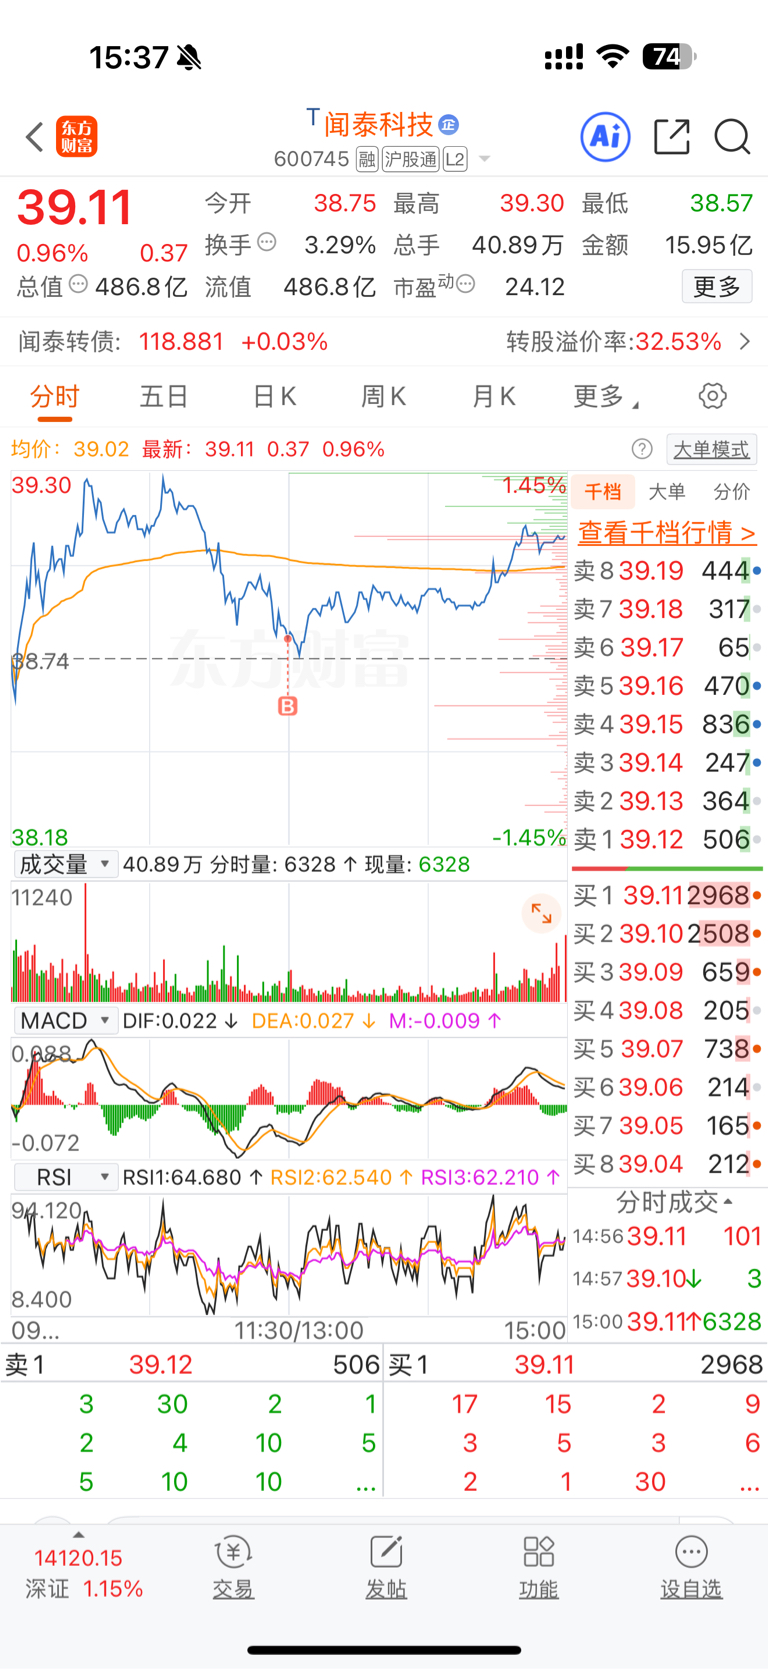
也学习了一些闻泰科技的基本面信息,欢迎大家指正补充。
1⃣基本面核心:
战略聚焦半导体IDM,安世为利润引擎;2025前三季度归母净利15.13亿(+265.09%),收入结构优化、现金流改善;核心风险在安世控制权与商誉,2026年看车规/AI需求与临港产能释放。
2⃣业务结构(2025Q3)
• 半导体(安世,占比97.5%):IDM模式,覆盖功率器件、逻辑、模拟,车规为主(占半导体收入62%+);2025Q3收入43亿(+12.2%),毛利率34.56%,净利润7.24亿;MOSFET、逻辑/模拟芯片、SiC/GaN均增长,汽车收入+26%,AI服务器需求强劲。
• 产品集成(占比2.5%):剥离中,2025Q3收入1.1亿,毛利率低,拖累消除。
3⃣核心竞争力
• 技术与专利:安世累计1.5万+专利,国内研发6000人;2025上半年研发11.95亿,占营收4.7%;1200V车规IGBT、SiC/GaN量产,PMIC毛利率45%+。
• 客户与渠道:绑定特斯拉、比亚迪、蔚来、华为、西门子等;车规渗透高,AI服务器进入头部供应链。
• 产能布局:上海临港12英寸车规晶圆厂2024年底量产,良率95%+,成本较海外低35%,支撑2026增长。
4⃣财务表现(2025前三季度)
• 利润:营收297.69亿(-44%,剥离低毛利业务);归母净利15.13亿(+265.09%);扣非净利10.2亿(+993%);毛利率16.98%,净利率5.05%。
• 现金流:经营现金流54.22亿,同比+53%,回款与库存管理优化。
• 资产负债:总资产543.82亿,负债率33.86%(较2024年末降);商誉214.97亿(并购安世形成,减值风险需关注)。
5⃣关键风险
1. 安世控制权:荷兰监管影响,若2025年末未解决,2026年业绩或下调,主力资金可能持续流出。
2. 商誉减值:若安世盈利不及预期,减值风险上升。
3. 行业与竞争:功率半导体价格战、海外巨头挤压,需求波动影响盈利。
4. 其他:汇率波动、技术迭代不及预期。
6⃣2026年展望
• 业绩锚:半导体收入占比将超99%,车规与AI服务器需求为核心增长极;临港产能释放带动出货与毛利率提升。
本文作者可以追加内容哦 !

