随着技术迭代加速、政策体系完善与资本持续入局,人形机器人产业已迈过从技术验证到规模化商用的关键门槛。2025年行业多点突破,为2026年产业实质性发展奠定坚实基础,从工厂产线到商业服务场景,人形机器人正逐步走出实验室,迎来规模化落地的关键窗口期,成为备受期待的新兴赛道。
政策层面,“鼓励+规范”的立体化支撑体系已全面构建。国家层面,发改委明确将结合“十五五”规划建立具身智能行业准入和退出机制,防范低水平重复建设,推动产业治理精细化;工信部牵头成立人形机器人与具身智能标准化技术委员会,整合顶尖科研力量与企业资源,规范零部件接口、核心算法等统一标准,破解行业各自为战的困境。地方层面,北京、深圳、上海等地政策精准发力,北京亦庄推出“具身智能机器人十条”,通过补贴、“打样券”、数据训练中心建设等举措赋能产业,北京更是设立千亿级政府投资基金,聚焦技术攻关与生态构建,形成全国领先的产业集聚效应。
技术突破为产业发展注入核心动力,全栈自研能力持续提升。硬件领域,国内企业在关节模组、灵巧手等关键部件上实现高比例自研,机器人本体结构强度、抗摔性等指标大幅提升,部分机型已能实现倒地后快速起身、长时间稳定作业。软件层面,通用具身智能平台实现“感知—决策—执行”全链路闭环,降低了复杂任务开发门槛,海量高质量训练数据持续反哺AI模型,推动机器人智能适应能力加速进化。目前,国内人形机器人在奔跑速度、结构强度及泛化能力上已实现国际并跑,部分领域形成小幅优势,为规模化应用提供了技术保障。
资本与产业深度融合,产业链生态加速成型。2025年,多家头部企业完成大额融资,获得地方国资、产业资本与金融机构的联合认可,资金持续流向全栈自研、场景落地能力突出的企业。产业链上下游协同发力,减速器、专用芯片等核心零部件企业订单充足,部分企业已进入国际供应链验证名单,从核心部件到整机制造的产业闭环逐步完善。同时,创新平台与数据基础设施加快建设,人形机器人创新中心、数据训练中心等相继落地,为技术转化与产业升级提供重要支撑。
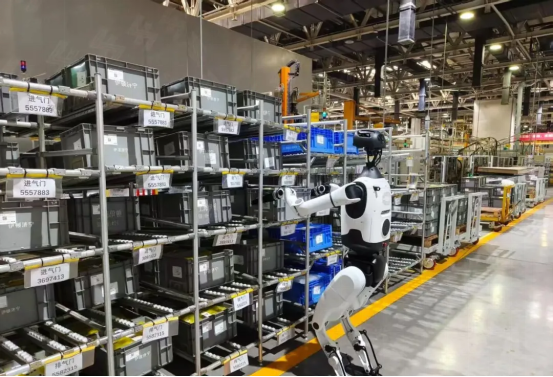
场景落地步伐加快,2026年有望迎来规模化交付浪潮。目前,人形机器人已在汽车制造、物流搬运、商业导览等B端场景实现小范围应用,部分企业在工厂内完成多机部署,实现长时间连续作业。业内预测,2026年工业制造、物流仓储、商业服务等领域将迎来规模化交付,机器人将逐步替代人类完成重复性、高风险作业,提升生产效率与安全水平。同时,企业积极布局海外市场,针对东南亚、中东、非洲等新兴市场需求,开发低成本、耐高温等差异化机型,推动技术输出与本地化适配。 尽管产业发展势头向好,仍面临成本控制、灵巧手技术短板、伦理安全标准缺失等挑战。目前人形机器人成本仍处于较高水平,家庭场景普及尚需时日,核心零部件性能与国际顶尖水平仍有差距。
2026年是人形机器人场景落地与量产攻坚的关键之年,政策、技术、资本的三重赋能将推动产业实现跨越式发展。随着规模化应用推进,人形机器人将逐步从工业场景向民生服务场景延伸,重塑生产生活方式。未来,随着产业链持续完善与技术不断突破,人形机器人产业有望开启万亿级市场空间,为经济高质量发展注入新动能。
本文作者可以追加内容哦 !

