#社区牛人计划#
2026年光伏行业政策密集落地:一边是对美韩多晶硅的反倾销税持续生效,抬高海外低价原料进口成本;一边是光伏产品出口退税逐步取消,从9%退坡至零税率。这两项政策并非孤立发力,而是精准指向“反内卷、提品质、强竞争力”的核心目标,通过双向调节推动光伏产品价格理性回归,同时对全产业链上下游产生结构性影响,为行业长期健康发展奠定基础。
#盘逻辑:深度解析,理清投资思路#
一、政策组合的核心逻辑:价格回归
光伏行业曾长期深陷“低价竞争”泥潭:上游多晶硅领域,美韩企业凭借政府补贴,以低于边际成本的价格对华倾销,挤压本土产能;下游组件环节,部分企业将出口退税额折算为议价空间,低价抢占海外市场,导致“量增价减”“利润流失”的恶性循环,还频繁引发国际贸易摩擦。
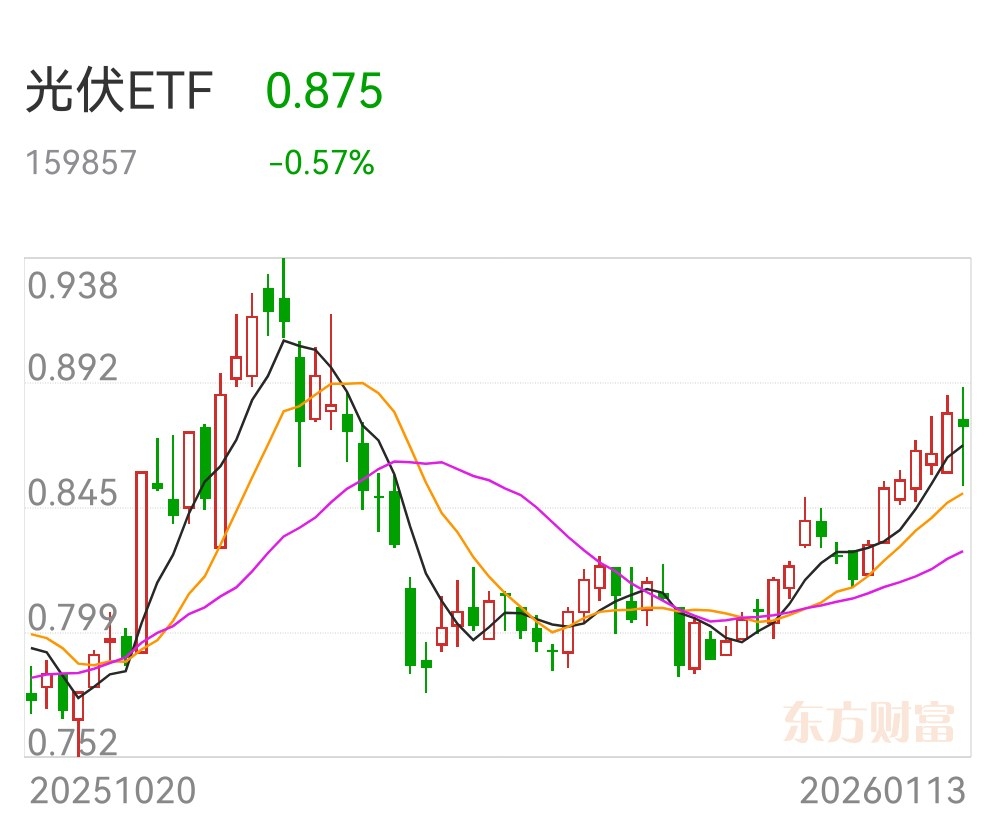
两项政策的组合发力,本质是破解内卷:
1. 反倾销税筑牢上游防线:对美韩多晶硅征收最高57%(美国)、113.8%(韩国部分企业)的反倾销税,直接抬高进口成本,避免海外低价原料冲击国内产能
2. 出口退税取消倒逼价值重构:从2024年12月退税率13%降至9%,再到2026年4月起全面取消,直接推动组件出口成本上升约0.0975元/W,终结“退税补贴海外客户”的不合理现象。
3. 双向调节强化竞争力:政策推动行业竞争从“价格战”转向,提升中国光伏的全球核心竞争力。
二、全产业链的结构性影响:上下游分化与格局优化
两项政策的叠加,对光伏产业链各环节形成差异化影响,加速行业洗牌与资源集中:
(一)上游多晶硅:政策护航下的盈利修复与格局集中
- 直接利好龙头企业
- 加速落后产能出清
- 技术迭代提速:技术优势成为核心竞争力。
(二)中游硅片/电池片:成本传导与技术替代共振
- 硅片环节抗风险能力强:
- 电池片环节分化加剧:
- 非硅成本优化提速
(三)下游组件:短期阵痛与长期提质并行
- 短期利润承压明显:
- 龙头企业优势凸显:
- 出口结构优化:“量增价减”的内卷模式得到根本扭转。
(四)设备端:受益于技术迭代与产能置换
短期受行业产能调整影响订单波动,但中长期来看,技术升级带动设备企业需求增长,某单晶炉设备企业成为行业变革的间接受益者。
三、真实情况印证与行业未来展望
从当前市场表现来看,政策组合的“反内卷”效果已初步显现,国际能源署上调2026年全球光伏需求预期。
展望未来,光伏行业将迎来三大趋势:
1. 竞争逻辑彻底重构,行业有望实现扭亏。
2. 产业链自主可控深化
3. 全球格局区域化演变:中国企业需应对贸易壁垒,巩固全球领先地位
在政策组合推动行业“反内卷、提品质”的转型期,你更看好上游多晶硅龙头,还是中游电池片企业,或是具备优势的下游龙头?哪些企业能在成本传导与技术迭代中脱颖而出,成为光伏产业升级的核心受益者?
【文章只供交流,并非投资建议,请注意投资风险。码字不易,若您手机还有电,请帮忙点赞、转发。祝,各位看官2026年心想事成,马到成功!!!】
本文作者可以追加内容哦 !

