三生国健距:2025年前三季度,公司营业收入11.16亿元人民币,同比增长18.80%;归属于上市公司股东的净利润达到3.99亿元,同比激增71.15% 。在财务健康层面,最核心的变量来自于2025年7月与辉瑞签署的关于SSGJ-707(PD-1/VEGF双特异性抗体)的全球授权协议。该交易带来的12.5亿美元(约合人民币90亿元)首付款 ,使得三生国健瞬间跃升为中国生物医药行业现金储备最充裕的企业之一。
SSGJ-707在报表上的意义更接近于理财产品。国内权益虽然名义上还在,但辉瑞拥有“中国区优先选择权”。且根据公司剥离非自免资产的惯性(如将612、708转给母公司沈阳三生),三生国健大概率不会在国内亲自大规模组建肿瘤销售团队去和恒瑞、百济拼刺刀。另外,707的竞争对手是康方生物的依沃西(AK112)——这可是已经在头对头试验中打败了“药王”Keytruda 的神级对手。
综上所述,三生国健在2025年展现出了卓越的财务韧性与爆发力。对于关注基本面和长期价值的投资者而言,这是一家兼具安全边际(巨额现金托底)与高成长弹性(自免管线爆发)的稀缺标的。未来2-3年,随着新药陆续获批上市及全球合作收益的兑现,公司有望迎来业绩与估值的戴维斯双击。
最近爆发力商业化品种,3:IL-17A(白介素-17A)是银屑病发病机制中的核心致炎因子。在这个赛道上,全球霸主是诺华的司库奇尤单抗(Secukinumab,商品名:可善挺),以及礼来的依奇珠单抗(Ixekizumab,商品名:拓咨)。这两款药已经在中国上市并纳入医保,销售额巨大。中国银屑病患者约有650万,其中中重度患者占比约30%-50%。这就意味着有200万-300万的目标患者群体。随着生物制剂价格的下降,这是一个百亿级别的市场。
SSGJ-608的优势在于给药频率(Dosing Frequency)。根据临床试验设计和披露的数据,SSGJ-608 展现出了更强的亲和力和更长的半衰期,其在维持期探索了每8周甚至更长(Q8W/Q12W)的给药间隔。作为对比,诺华的司库奇尤单抗在维持期的标准给药频率是每4周一次(Q4W)。
SSGJ-608 上市后,凭借“国产价格 + 进口疗效 + 更优给药频率”,有望迅速抢占司库奇尤单抗的市场份额,特别是在二三线城市和对价格敏感的患者群体中。
4、SSGJ-611(重组抗IL-4R人源化单克隆抗体)
IL-4R 是 2型炎症(Type 2 Inflammation)的总开关,同时阻断 IL-4 和 IL-13 两条通路。赛诺菲的度普利尤单抗(Dupixent)凭借这一机制,横扫特应性皮炎(AD)、哮喘、鼻窦炎等领域,全球销售额直奔200亿美元。在中国,特应性皮炎的患者人群比银屑病更广,尤其是儿童和青少年患者众多,家长付费意愿极强。这是一个比银屑病更大的星辰大海。
根据最新的II期临床试验数据,SSGJ-611在治疗中重度特应性皮炎方面展现出了令人印象深刻的效果。在治疗16周时,高剂量组的EASI-75达标率达到了约60.0%,而安慰剂组仅为15.6%。尽管不能直接与Dupixent的数据进行比较,但参考Dupixent在SOLO 1/2等知名临床试验中的表现,其16周EASI-75达标率通常在44%-51%之间。这一结果表明,SSGJ-611不仅具有“Me-too”药物的特性,甚至可能具备“Best-in-Class”的潜力。其背后的科学逻辑可能在于抗体结合表位的不同以及IgG4亚型带来的低免疫原性优势。
除了特应性皮炎,三生国健还在积极推进SSGJ-611在慢阻肺(COPD)和慢性鼻窦炎伴鼻息肉(CRSwNP)上的临床研究。特别是在COPD领域,这是一个巨大的未被满足的市场,目前生物制剂在该领域的突破非常有限。最近,Dupixent在这个领域取得了成功,而SSGJ-611紧随其后,如果能在国内抢先布局,将有望打开一个全新的呼吸科市场。通过这些适应症的拓展,SSGJ-611不仅有望在多个疾病领域取得突破,还可能在全球市场上与现有的重磅药物竞争,成为新的治疗标准。
成立于2002年1月25日,总部位于上海,于2020年7月22日在科创板上市。三生国健是港股上市公司三生制药的控股子公司,三生制药通过直接和间接方式持有其80.88%的股权。两者同属三生制药集团体系,在业务上形成协同与分工:三生制药作为母公司聚焦生物药研发与生产,而三生国健则专注于抗体药物领域,尤其在自身免疫疾病(自免)方向具备核心竞争力。
三生国健作为中国抗体药物领域的先驱,早在2000年代初就开始布局单克隆抗体,并凭借其核心产品益赛普(Yisaipu)在风湿病领域长期占据市场主导地位。然而,长期的市场垄断导致公司在创新迭代上有所懈怠,面对信达、君实、百济神州等新兴企业的竞争显得迟缓。近年来,三生国健进行了战略调整,聚焦于自身免疫和炎症疾病领域,同时保持了健康的现金流和资产负债表。目前,公司拥有多款处于临床三期或申报上市阶段的核心创新药,距离商业化变现仅一步之遥。
2、管线概览
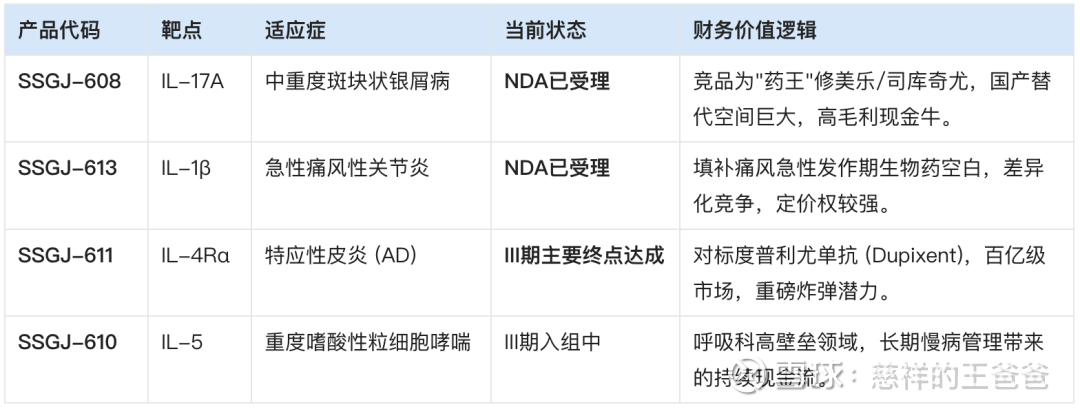
三生国健的未来取决于其在研管线中的两张王牌:SSGJ-608 和 SSGJ-611。这两款药物分别瞄准了自身免疫领域最大的两个适应症——银屑病(Psoriasis)和特应性皮炎(Atopic Dermatitis)。
3、SSGJ-608(重组抗IL-17A人源化单克隆抗体)
这是三生国健距离商业化最近、也是最具爆发力的品种。
IL-17A(白介素-17A)是银屑病发病机制中的核心致炎因子。在这个赛道上,全球霸主是诺华的司库奇尤单抗(Secukinumab,商品名:可善挺),以及礼来的依奇珠单抗(Ixekizumab,商品名:拓咨)。这两款药已经在中国上市并纳入医保,销售额巨大。中国银屑病患者约有650万,其中中重度患者占比约30%-50%。这就意味着有200万-300万的目标患者群体。随着生物制剂价格的下降,这是一个百亿级别的市场。
SSGJ-608的优势在于给药频率(Dosing Frequency)。根据临床试验设计和披露的数据,SSGJ-608 展现出了更强的亲和力和更长的半衰期,其在维持期探索了每8周甚至更长(Q8W/Q12W)的给药间隔。作为对比,诺华的司库奇尤单抗在维持期的标准给药频率是每4周一次(Q4W)。
SSGJ-608 上市后,凭借“国产价格 + 进口疗效 + 更优给药频率”,有望迅速抢占司库奇尤单抗的市场份额,特别是在二三线城市和对价格敏感的患者群体中。
4、SSGJ-611(重组抗IL-4R人源化单克隆抗体)
IL-4R 是 2型炎症(Type 2 Inflammation)的总开关,同时阻断 IL-4 和 IL-13 两条通路。赛诺菲的度普利尤单抗(Dupixent)凭借这一机制,横扫特应性皮炎(AD)、哮喘、鼻窦炎等领域,全球销售额直奔200亿美元。在中国,特应性皮炎的患者人群比银屑病更广,尤其是儿童和青少年患者众多,家长付费意愿极强。这是一个比银屑病更大的星辰大海。
根据最新的II期临床试验数据,SSGJ-611在治疗中重度特应性皮炎方面展现出了令人印象深刻的效果。在治疗16周时,高剂量组的EASI-75达标率达到了约60.0%,而安慰剂组仅为15.6%。尽管不能直接与Dupixent的数据进行比较,但参考Dupixent在SOLO 1/2等知名临床试验中的表现,其16周EASI-75达标率通常在44%-51%之间。这一结果表明,SSGJ-611不仅具有“Me-too”药物的特性,甚至可能具备“Best-in-Class”的潜力。其背后的科学逻辑可能在于抗体结合表位的不同以及IgG4亚型带来的低免疫原性优势。
除了特应性皮炎,三生国健还在积极推进SSGJ-611在慢阻肺(COPD)和慢性鼻窦炎伴鼻息肉(CRSwNP)上的临床研究。特别是在COPD领域,这是一个巨大的未被满足的市场,目前生物制剂在该领域的突破非常有限。最近,Dupixent在这个领域取得了成功,而SSGJ-611紧随其后,如果能在国内抢先布局,将有望打开一个全新的呼吸科市场。通过这些适应症的拓展,SSGJ-611不仅有望在多个疾病领域取得突破,还可能在全球市场上与现有的重磅药物竞争,成为新的治疗标准。
5、在业绩层面,2025年前三季度,公司实现营业收入11.16亿元人民币,同比增长18.80%;归属于上市公司股东的净利润达到3.99亿元,同比激增71.15% 。在财务健康层面,最核心的变量来自于2025年7月与辉瑞签署的关于SSGJ-707(PD-1/VEGF双特异性抗体)的全球授权协议。该交易带来的12.5亿美元(约合人民币90亿元)首付款 ,使得三生国健瞬间跃升为中国生物医药行业现金储备最充裕的企业之一。
SSGJ-707在报表上的意义更接近于理财产品。国内权益虽然名义上还在,但辉瑞拥有“中国区优先选择权”。且根据公司剥离非自免资产的惯性(如将612、708转给母公司沈阳三生),三生国健大概率不会在国内亲自大规模组建肿瘤销售团队去和恒瑞、百济拼刺刀。另外,707的竞争对手是康方生物的依沃西(AK112)——这可是已经在头对头试验中打败了“药王”Keytruda 的神级对手。
综上所述,三生国健在2025年展现出了卓越的财务韧性与爆发力。对于关注基本面和长期价值的投资者而言,这是一家兼具安全边际(巨额现金托底)与高成长弹性(自免管线爆发)的稀缺标的。未来2-3年,随着新药陆续获批上市及全球合作收益的兑现,公司有望迎来业绩与估值的戴维斯双击。
本文作者可以追加内容哦 !

