最近,中国巨石在A股市场火得不行,股价从去年底的15元一路飙到18元以上,成交量也明显放大。光看行情数据就够亮眼:2026年1月15日收盘价18.33元,比12月16日的15.02元涨了22%,期间成交额最高冲到15亿。这波热度不是空穴来风,作为全球玻纤行业的绝对老大,中国巨石正踩着新能源和高端制造的东风,业绩和估值双双起飞。今天咱就掰开了揉碎了,聊聊这只票为啥这么香。
先瞅瞅基本面。中国巨石是全球玻纤产能No.1,占了国内70%的市场份额,产品从建筑建材延伸到风电叶片、汽车轻量化、电子基布这些高附加值领域。研报里东莞证券点得透:玻纤需求结构在优化,过去靠基建周期吃饭,现在新能源、AI、低空经济这些新兴产业成了新引擎。比如风电装机量去年增速超56%,光伏装机涨49%,直接拉动了高端玻纤需求。浙商证券也夸,公司搞“AI+玻纤”智能化生产,成本降了,毛利升了,三季度营收同比增23%,净利润跳涨67%。这可不是吹的——行情数据里,1月15日成交7493万股,比月初翻倍,资金抢筹的架势摆在那儿。
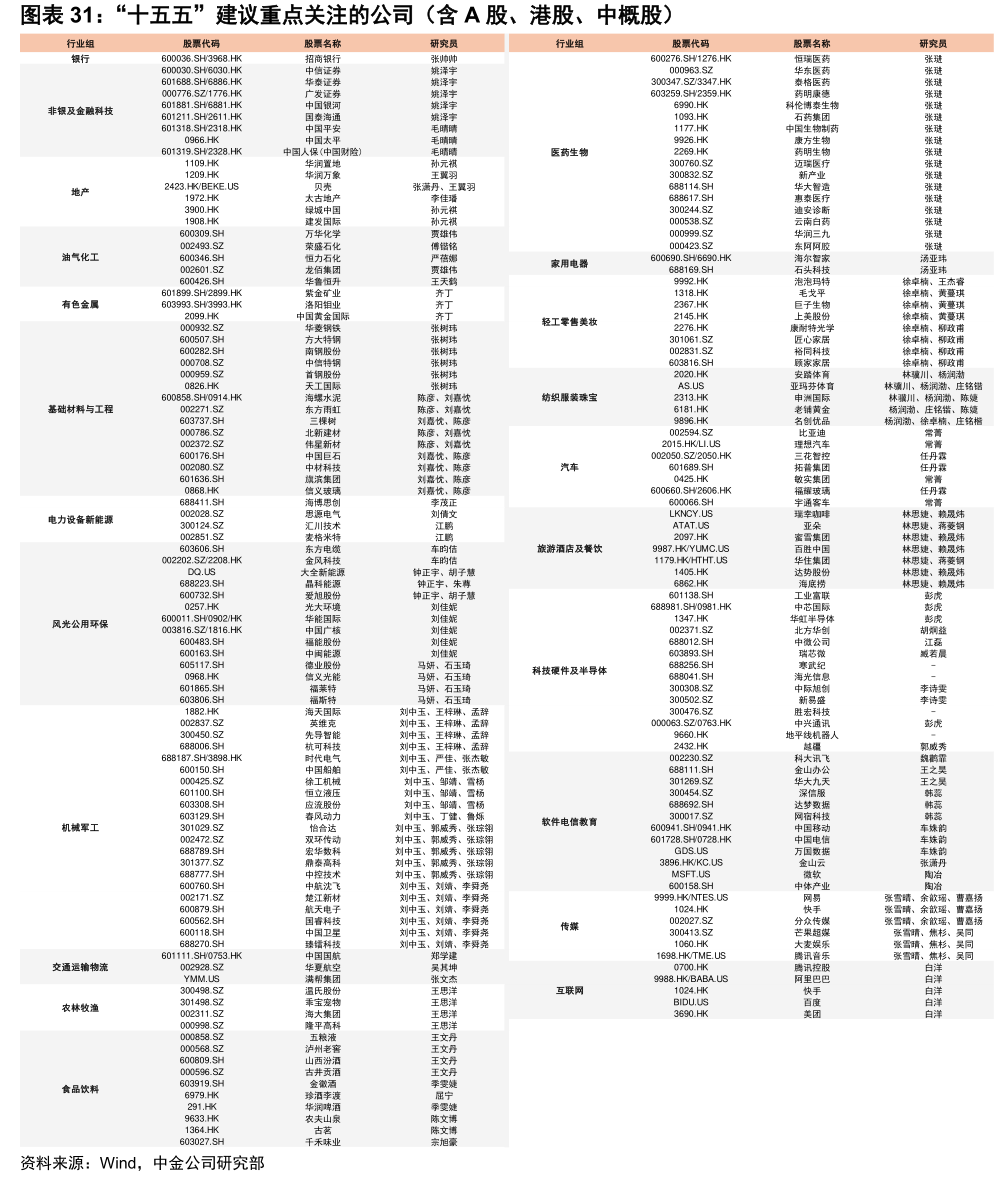
中金研报图示:新兴产业驱动玻纤需求升级
行业格局上,玻纤是典型寡头竞争,全球六大巨头控盘70%产能,中国巨石稳坐头把交椅。东兴证券分析,公司靠规模优势和海外布局(比如埃及工厂),硬是把成本压到同行脚底板。更牛的是产品高端化——风电纱、电子布这些高毛利货,去年销量猛增72%。新闻里也印证了:12月玻璃纤维板块集体暴动,宏和科技、九鼎新材涨停,中国巨石跟涨。为啥?财通证券说,高端产品如低介电电子布供不应求,价格还在涨。这波行情不是炒概念,是真需求撑腰。
股权激励更显底气。去年底公司推了限制性股票计划,目标2026-2028年净利润年增38%以上,ROE超10%。国金证券算过账:前三季度扣非净利25.7亿,达标概率高。再看资金动向,振石集团12月解质押7000万股,明显是看好后市。互联网信息里,朝阳AI数据预测今年营收能冲268亿,机构们集体喊“买入”。这信心,杠杠的!

财通证券图示:高端产品驱动业绩增长
但咱不能光唱赞歌,得看透本质。玻纤这行,技术壁垒高,中国巨石研发投入狠,低介电、超薄电子布已量产,切中了算力革命的风口——中泰证券预估,2026年特种电子布市场空间178亿,增速205%。航空航天领域虽没直接合作,但产品已应用,想象空间大。行情数据里,1月股价多次突破18.5元前高,量价齐升,明显是机构在吃货。
结语: 中国巨石这票,短期看量价复价带动的业绩弹性,长期吃新能源和科技升级的红利。行业龙头+高端转型+资金青睐,三重逻辑扎堆儿。别犹豫,回调就是上车机会,目标价看20元!
#社区牛人计划# #盘逻辑:深度解析,理清投资思路# #炒股日记# #强势机会# #股市怎么看#
本文作者可以追加内容哦 !

