一.个人动态:
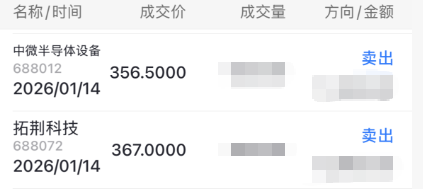
本周分别在356.5元和367元继续减持了部分中微公司与拓荆科技,逻辑和上周减北方华创一致—当前估值已处于近三年70%分位,相对偏高,谈不上很高的泡沫,但也不算便宜。既然市场给了溢价,就顺势再减一点,让仓位更轻盈、更舒服地穿越接下来的波动。
二.目前持仓:
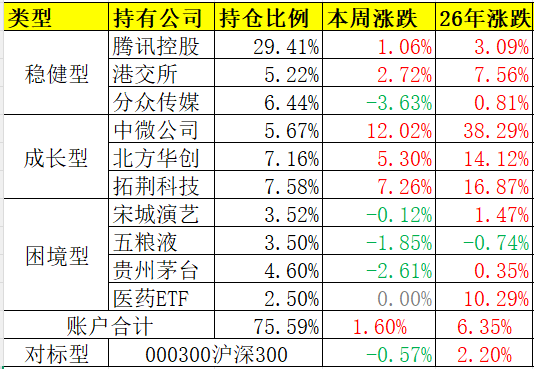
截至2026年初,整体持仓结构为:稳健型41%、成长型20%、困境型14%,现金占比25%。现金比例偏高,主要源于2025年对半导体设备“三巨头”的持续减仓,目前成长方向的个股仍在观察。若后续找不到更具性价比的机会,可能会用科创50ETF作为阶段性替代。毕竟,从中证协第八次会员大会到金融监管总局的最新举措,支持科技自立的政策信号已从“口号”转向“实招”,底层逻辑正在夯实。
至于困境型标的,策略没变:跌出安全边际就加。可惜现实有点“骨感”——多数都是首次建仓后回调就不多,只能耐心等市场给机会。
三.持仓动态:
1.腾讯控股$腾讯控股(HK|00700)$
本周互联网最热的话题,莫过于头部厂商对AI“超级入口”的争夺,遥想移动互联网时代,腾讯凭借微信拿到移动互联网的第一张门票,如今的AI时代,大厂都不愿意缺席,因为历史早已证明:谁掌握了入口,即代表未来十年有绝对的生态话语权。
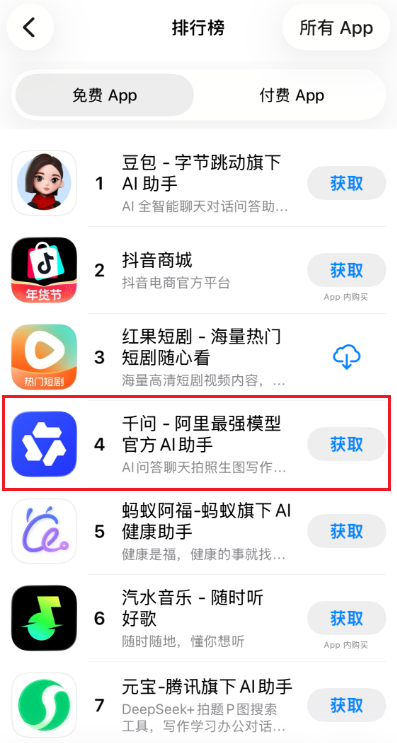
目前阿里千问App确实抢了先机——全面接入淘宝、高德、支付宝,用户一句指令就能完成推荐、比价、下单、支付全流程,全程不跳App,体验上堪称国内首个“端内闭环”,App store榜单排名直接超过元宝。
但若论场景覆盖的广度和密度,我反而更期待腾讯元宝的后续动作。毕竟,微信小程序已渗透108个细分行业(据本周1月15日微信公开课数据),从政务缴费到社区团购,从医疗挂号到本地维修,几乎包罗万象。阿里生态再强,也难覆盖如此细碎、长尾的生活服务场景。所以,千问是“把自家货架搬进AI”,而元宝若出手,可能是“把整个线上和线下的世界装进对话框”。
2.分众传媒$分众传媒(SZ002027)$
本周分众公告,深交所已正式受理其收购新潮传媒的申请。接下来的关键,不在财务,而在监管如何界定“相关市场”:
若按整个广告行业算,分众市占14.5%、新潮2.7%,合计仅17.2%,远低于反垄断红线,流程或2个月内走完;
但若限定在梯媒细分领域,两者份额分别达68.3%与15.7%,合并后超80%,几乎必然触发《反垄断法》审查,流程恐拖至3个月以上。
不过即便最严情形,大概率仍是“附条件通过”——参考陶氏+杜邦当年在中国酸共聚物市场占75%以上,最终监管要求其剥离关键业务、承诺公平供应才放行。
对分众而言,最可能的条件清单无非两条:一是不得对广告主随意涨价,二是不得与楼宇业主签排他协议。
这意味着,靠垄断地位“躺赚”的路被堵死,未来只能靠整合提效、服务升级和AI驱动等模式,把协同价值真正做出来,赚长久的钱。
3.贵州茅台$贵州茅台(SH600519)$
本周1月15日,随着i茅台上线2019–2024年六款53%vol 500ml飞天茅台,标志着茅台以“增量+控价”为核心的市场化改革进入全量产品的实操阶段—通过扩大官方直销供给,主动争夺定价权与市场份额。
但这场改革并非孤注一掷。若C端销量不及预期,To B端将是关键后手。值得注意的细节是:目前茅台虽已向新增企业客户开放注册,却仍未放开500ml飞天主力产品的销售权限。
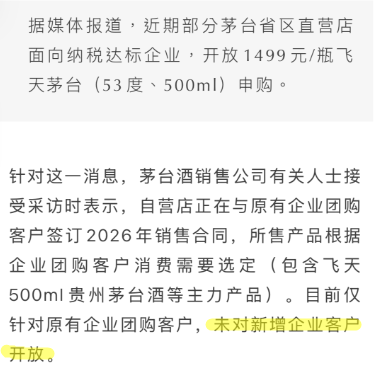
这大概率是留了一张牌:一旦需要,可迅速将企业团购纳入放量通道,既稳住批价,又避免冲击零售市场。改革有节奏,放量有阀门—茅台这次,准备得很细,且稳。
四.村里动态:
本周,证监会召开2026年系统工作会议,把“稳字当头”放在首位,核心抓手就是逆周期调节——说白了,就是防止市场大起大落,引导资金从“快进快出”转向“长线长投”。那钱到底往哪儿长投?其实线索早已给出:金融监管总局下调险资风险因子,引导投向沪深300,红利低波和科创板,详见实盘周总结第68期。
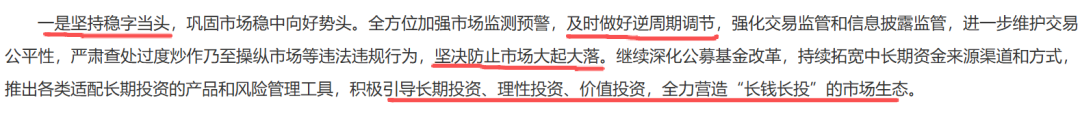
而逆周期最直接的证明就是本周市场的“小降温”:还记得2023年8月市场低迷时,两融担保比例从100%降到80%,给杠杆松绑;如今成交冲上近4万亿、情绪过热,监管迅速将最低保证金比例从80%调回100%,果断给杠杆“踩刹车”。结果也很直接——17连阳应声终结。政策不喊口号,只调参数;市场不讲道理,只看信号。
本文完,如有喜欢本人持续周分享的朋友,点个关注吧!
投资理念:选优秀公司,适当分散;低估持有,高估卖出。
警示语:钱是赚不完的,但是亏的完;流水不争先,争的是滔滔不绝。
本文作者可以追加内容哦 !

