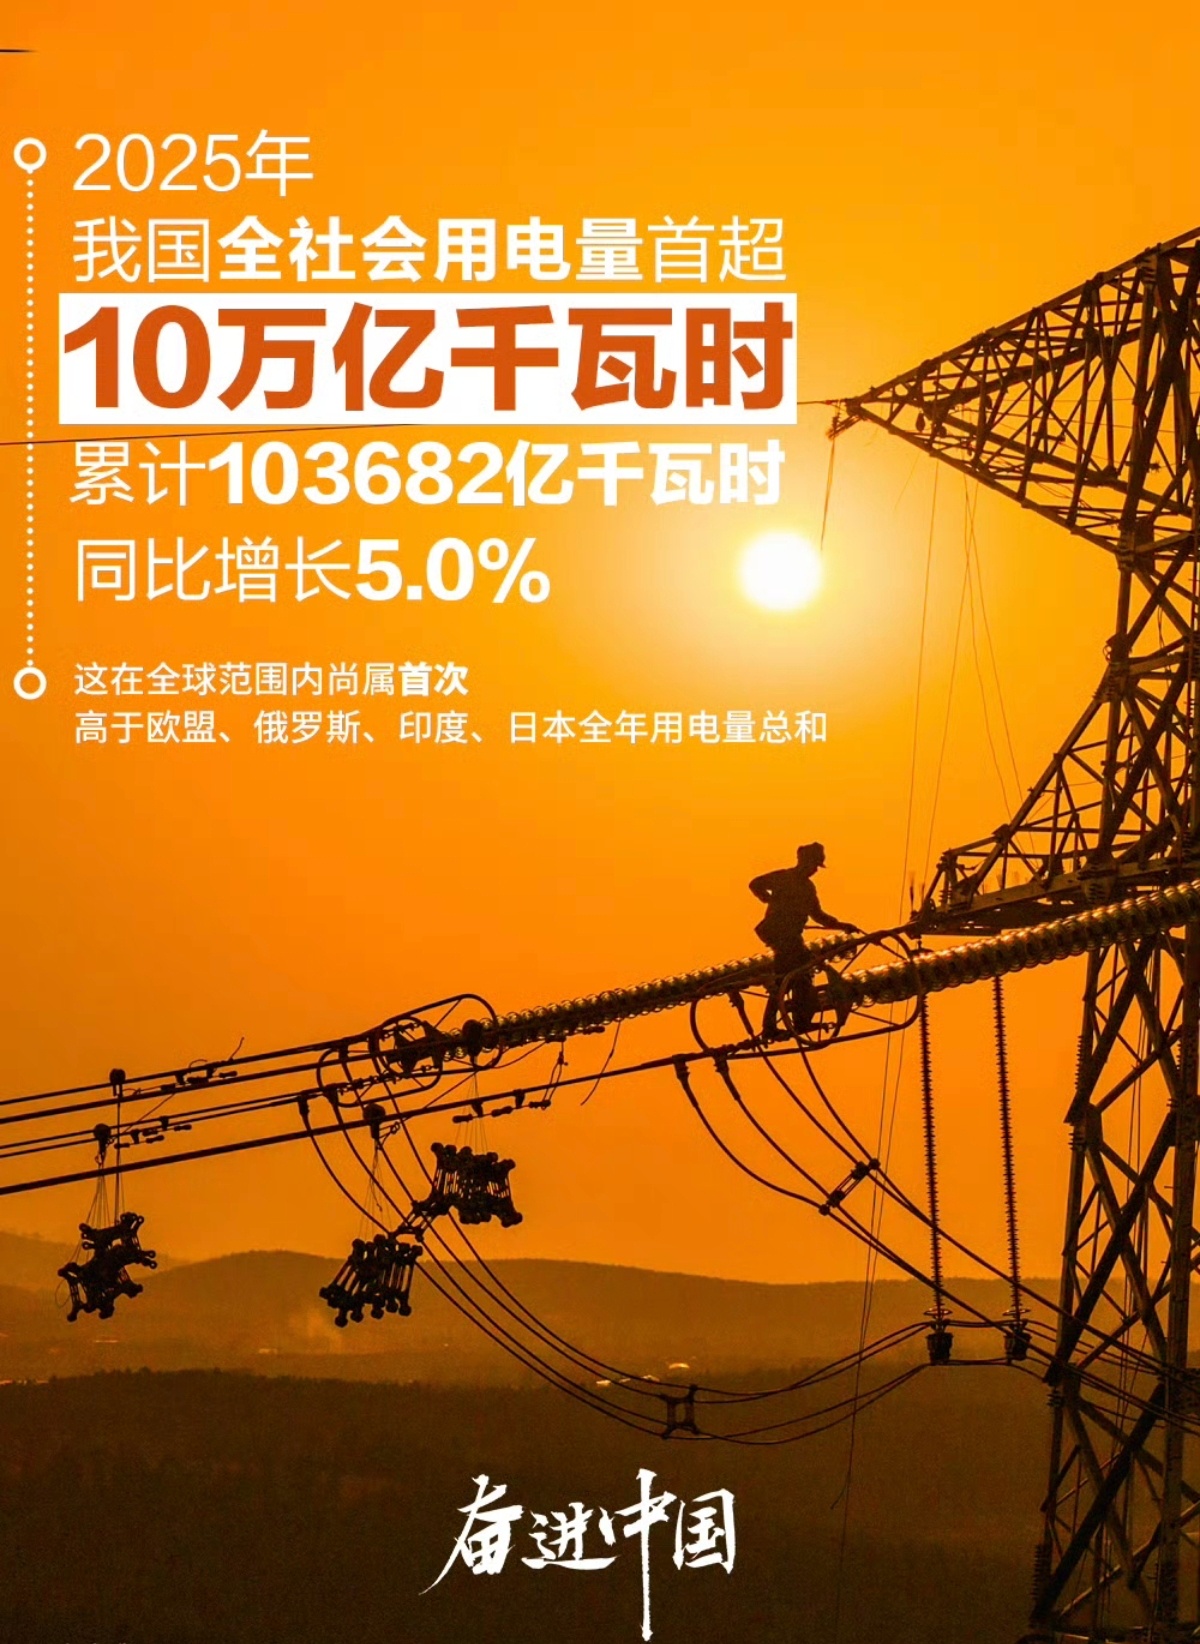
AI的尽头是电力, 电力决定AI发展的胜负
$上证指数(SH000001)$ 都说AI的尽头是电力, 电力决定AI发展的最终胜负。
卧龙就简单聊聊这几个方面吧。
一方面,AI大模型训练与推理对算力的需求呈指数级增长,直接推高电力消耗。例如,单台AI服务器功耗可达传统机型的6-8倍, 中国数据中心电力消耗预计以18%的年复合增长率攀升,2030年将达277太瓦时,电力成本已占大型AI模型训练成本的60%。
另一方面,电力供应的稳定性与清洁性成为AI发展的核心瓶颈。新能源发电的间歇性与波动性(如风电、光伏),难以满足AI数据中心, 24小时不间断供电需求,而火电作为传统能源, 因其灵活调峰能力, 在保障电力系统稳定运行中仍具有不可替代性。
那么相关的电力上市公司龙头分析参考一下几点。
以下几家公司因为技术壁垒、市场份额或政策红利, 在AI电力产业链中占据了核心地位:
1. 国电南瑞(600406)
• 地位:电网智能化领域绝对龙头, 国家电网、南方电网核心供应商。
• 优势:
• 深度绑定AI与电力系统融合,通过自主研发的AI算法体系, 实现电网运行全流程智能化优化,包括用电高峰预测、电力资源调度、线路故障快速定位等。
• 产品覆盖继电保护装置、调度自动化系统、智能电表等全链条设备, 广泛应用于“西电东送”“北电南供”等国家级特高压工程。
• 机遇:随着AI算力需求爆发推动电网智能化升级,国家对电网数字化改造的投入持续加大, 公司凭借技术壁垒与客户资源优势,成为电网AI升级浪潮中的核心受益者。
2. 思源电气(002028)
• 地位:电力设备民企龙头,主营业务聚焦电力自动化保护设备、高压开关、高压互感器等核心设备。
• 优势:
• 在柔性直流输电、新能源并网设备等关键领域形成独特技术壁垒,同时具备显著成本优势。
• 海外业务爆发式增长,市场布局覆盖欧洲、北美等存量改造市场及东南亚、非洲等新兴基建市场,海外收入占比持续提升。
• 机遇:全球电力基建加速与AI算力中心电力配套需求激增,公司在国内外市场的订单有望持续放量。
3. 中恒电气(002364)
• 地位:国内高压直流供电(HVDC)市场绝对龙头,市占率稳居行业第一。
• 优势:
• HVDC技术作为数据中心高效供电的关键方案,相比传统UPS电源,具有能效更高、稳定性更强、占地面积更小等显著优势,恰好匹配AI算力中心高功率密度、耗的核心需求。
• 公司产品能够提供96%以上的供电效率,有效降低数据中心能耗成本,并持续迭代产品技术,推出适配液冷数据中心的高压直流供电方案。
• 机遇:随着全球数据中心建设持续推进,尤其是AI智算中心的大规模落地,公司订单需求将持续旺盛。
4. 科华数据(002335)
• 地位:拥有37年电力电子技术研发制造经验,已形成数据中心、高端电源、清洁能源三大业务矩阵。
• 优势:
• 与华为深度合作,打造“存储-算力-安全”一体化解决方案,既能为智算中心提供稳定可靠的高端电源设备,又能通过数据中心运营服务满足客户算力需求。
• 研发投入持续加大,累计拥有2300多项国家专利、软件著作权等知识产权,技术实力雄厚。
• 机遇:AI算力需求爆发,数据中心作为算力载体,对高端电源和绿色能源的需求同步增长,公司三大业务板块形成协同效应,将充分享受行业发展红利。
5. 大唐发电(601991)
• 地位:国内火电龙头企业之一,在AI时代具备不可替代的保供与调峰价值。
• 优势:
• 火电作为传统能源,能够随时调整发电量,填补新能源发电的缺口,保障电力系统稳定运行。
• 积极布局风电、光伏等新能源发电业务,形成“火电+新能源”的多元化业务组合,既保障了短期盈利能力,又打开了长期成长空间。
• 机遇:在AI算力需求持续增长、电力系统对稳定性要求不断提高的背景下,公司火电业务的调峰价值将进一步凸显,新能源业务则提供长期增长动力。
以上卧龙随便聊聊标的,仅供大家参考不构成任何投资建议。 股市有风险,入市需谨慎感谢大家阅读点赞转发收藏支持$科华数据(SZ002335)$ $思源电气(SZ002028)$ #盘逻辑:深度解析,理清投资思路# #周度策略# #投资随笔# #热点解析#
本文作者可以追加内容哦 !

