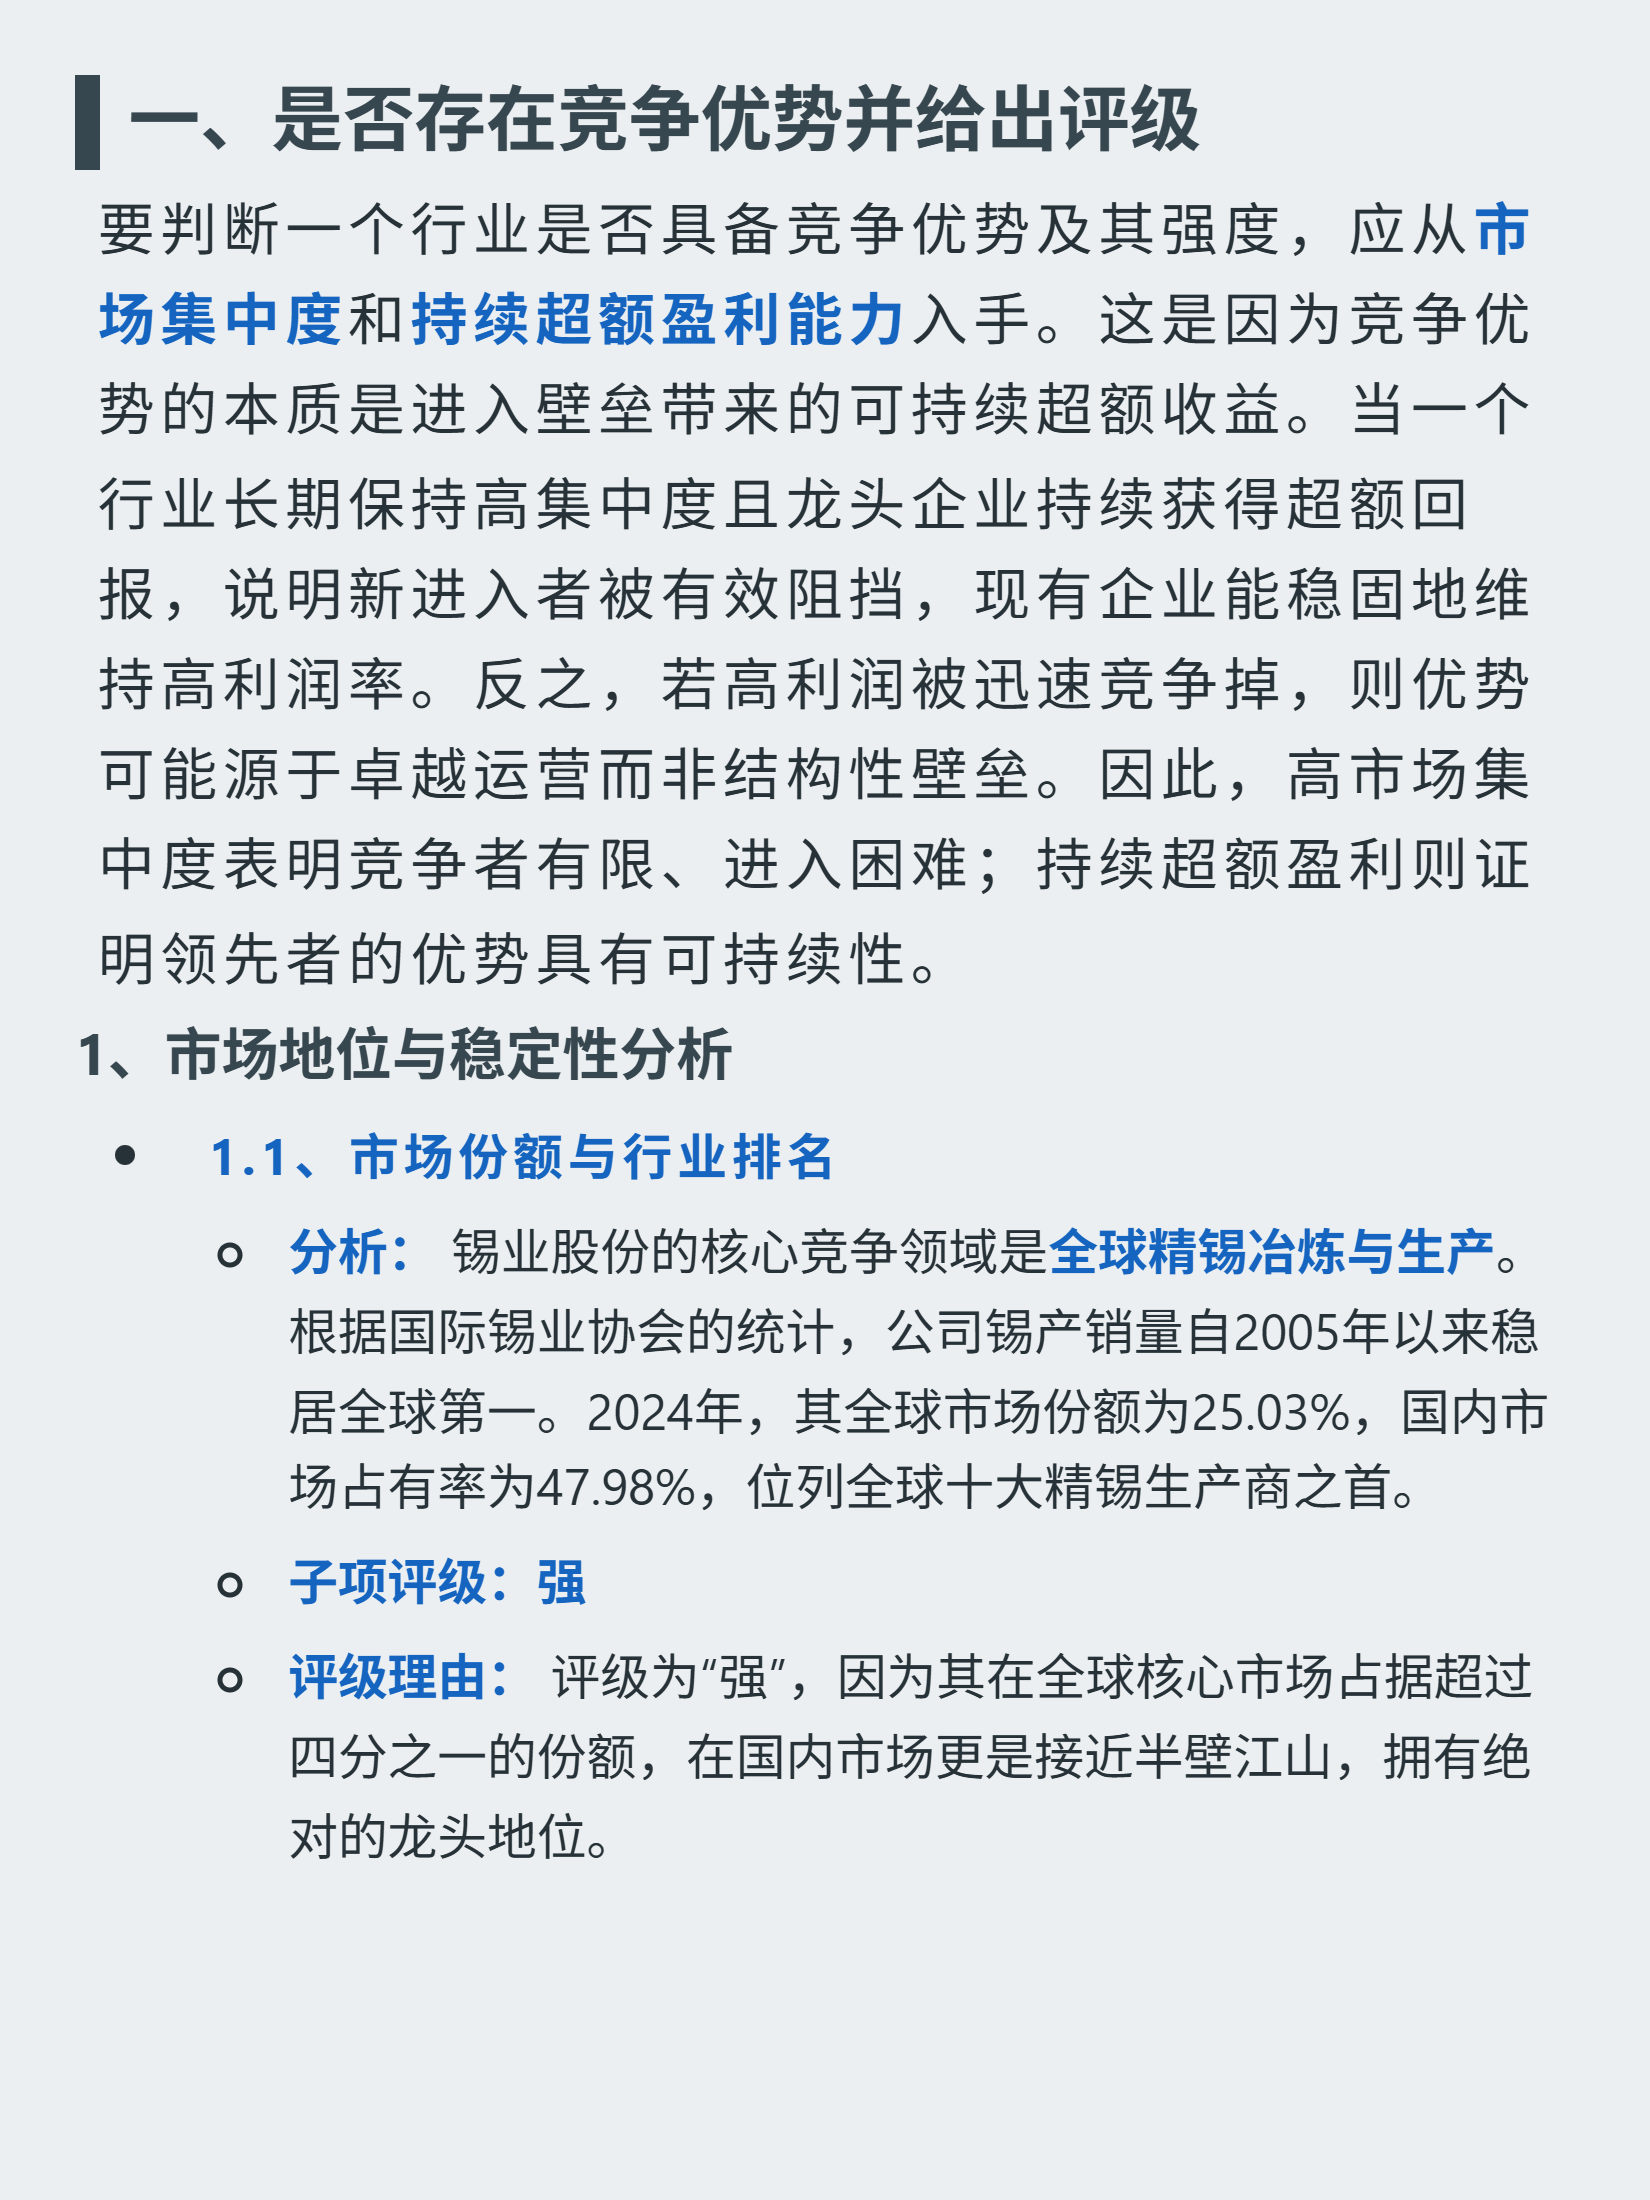
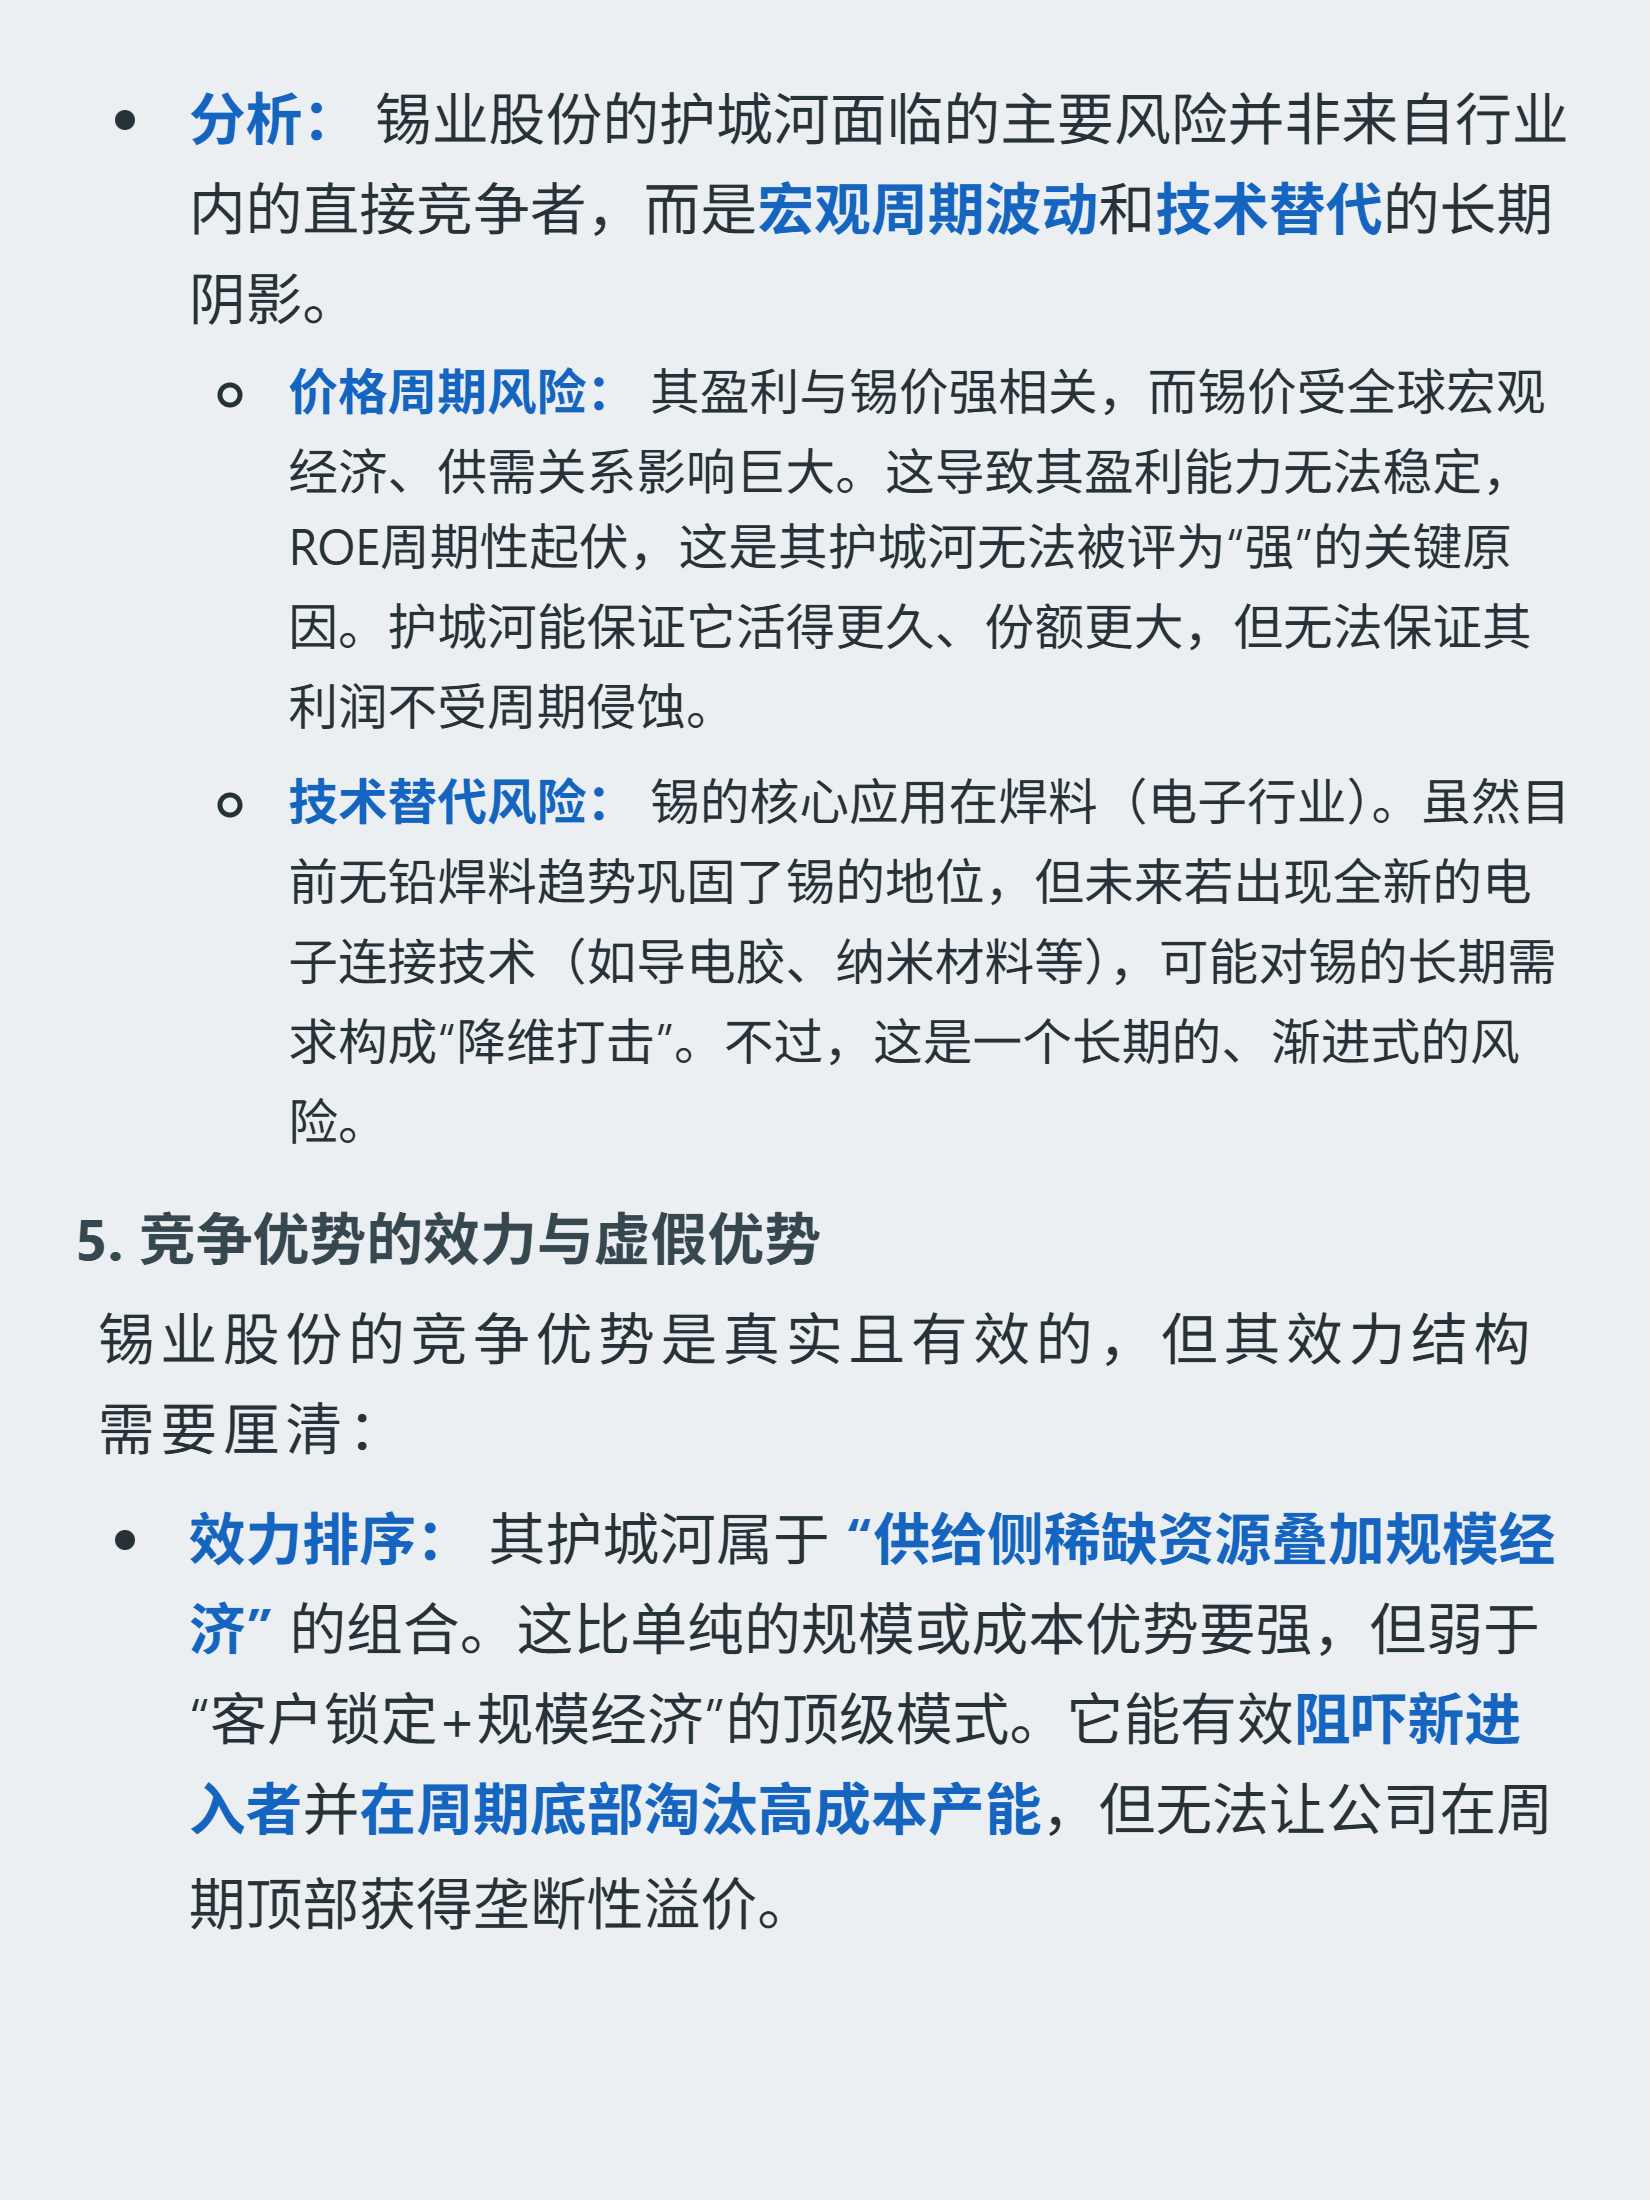
$锡业股份(SZ000960)$$云南铜业(SZ000878)$$江西铜业(SH600362)$最近研究锡业股份,核心结论是:靠“稀缺资源+规模经济”筑成较强护城河,但盈利周期性限制了长期稳定回报。
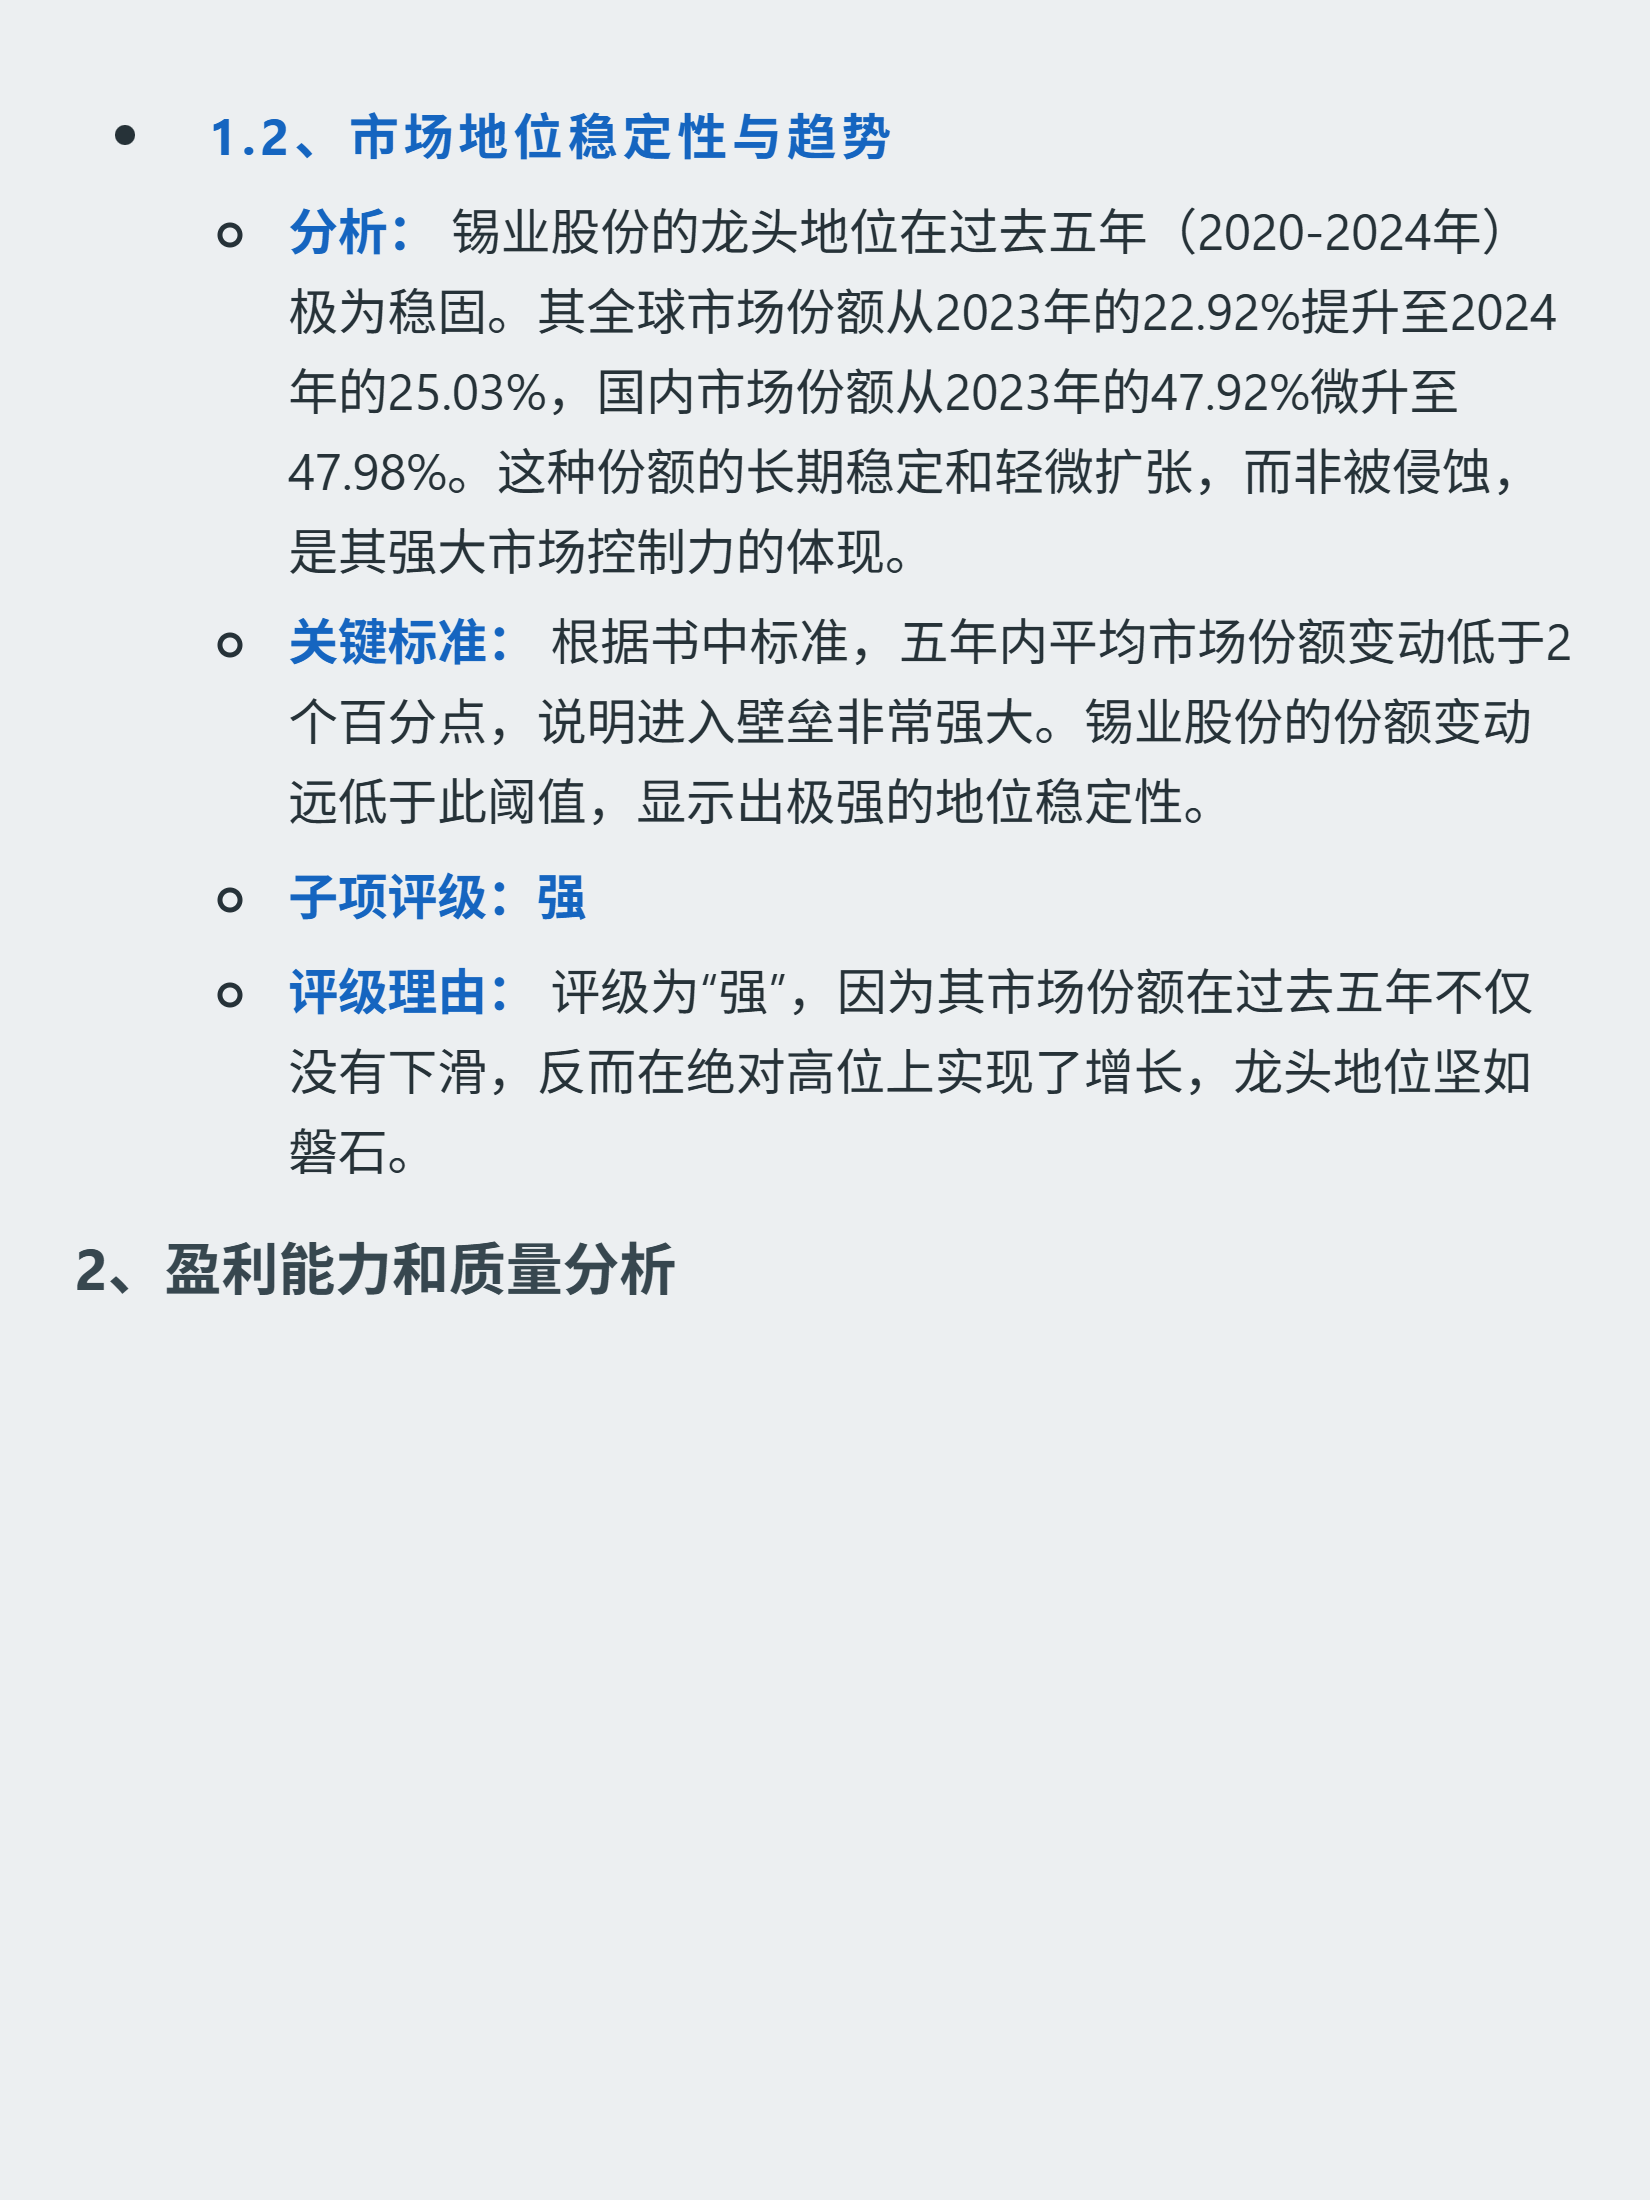
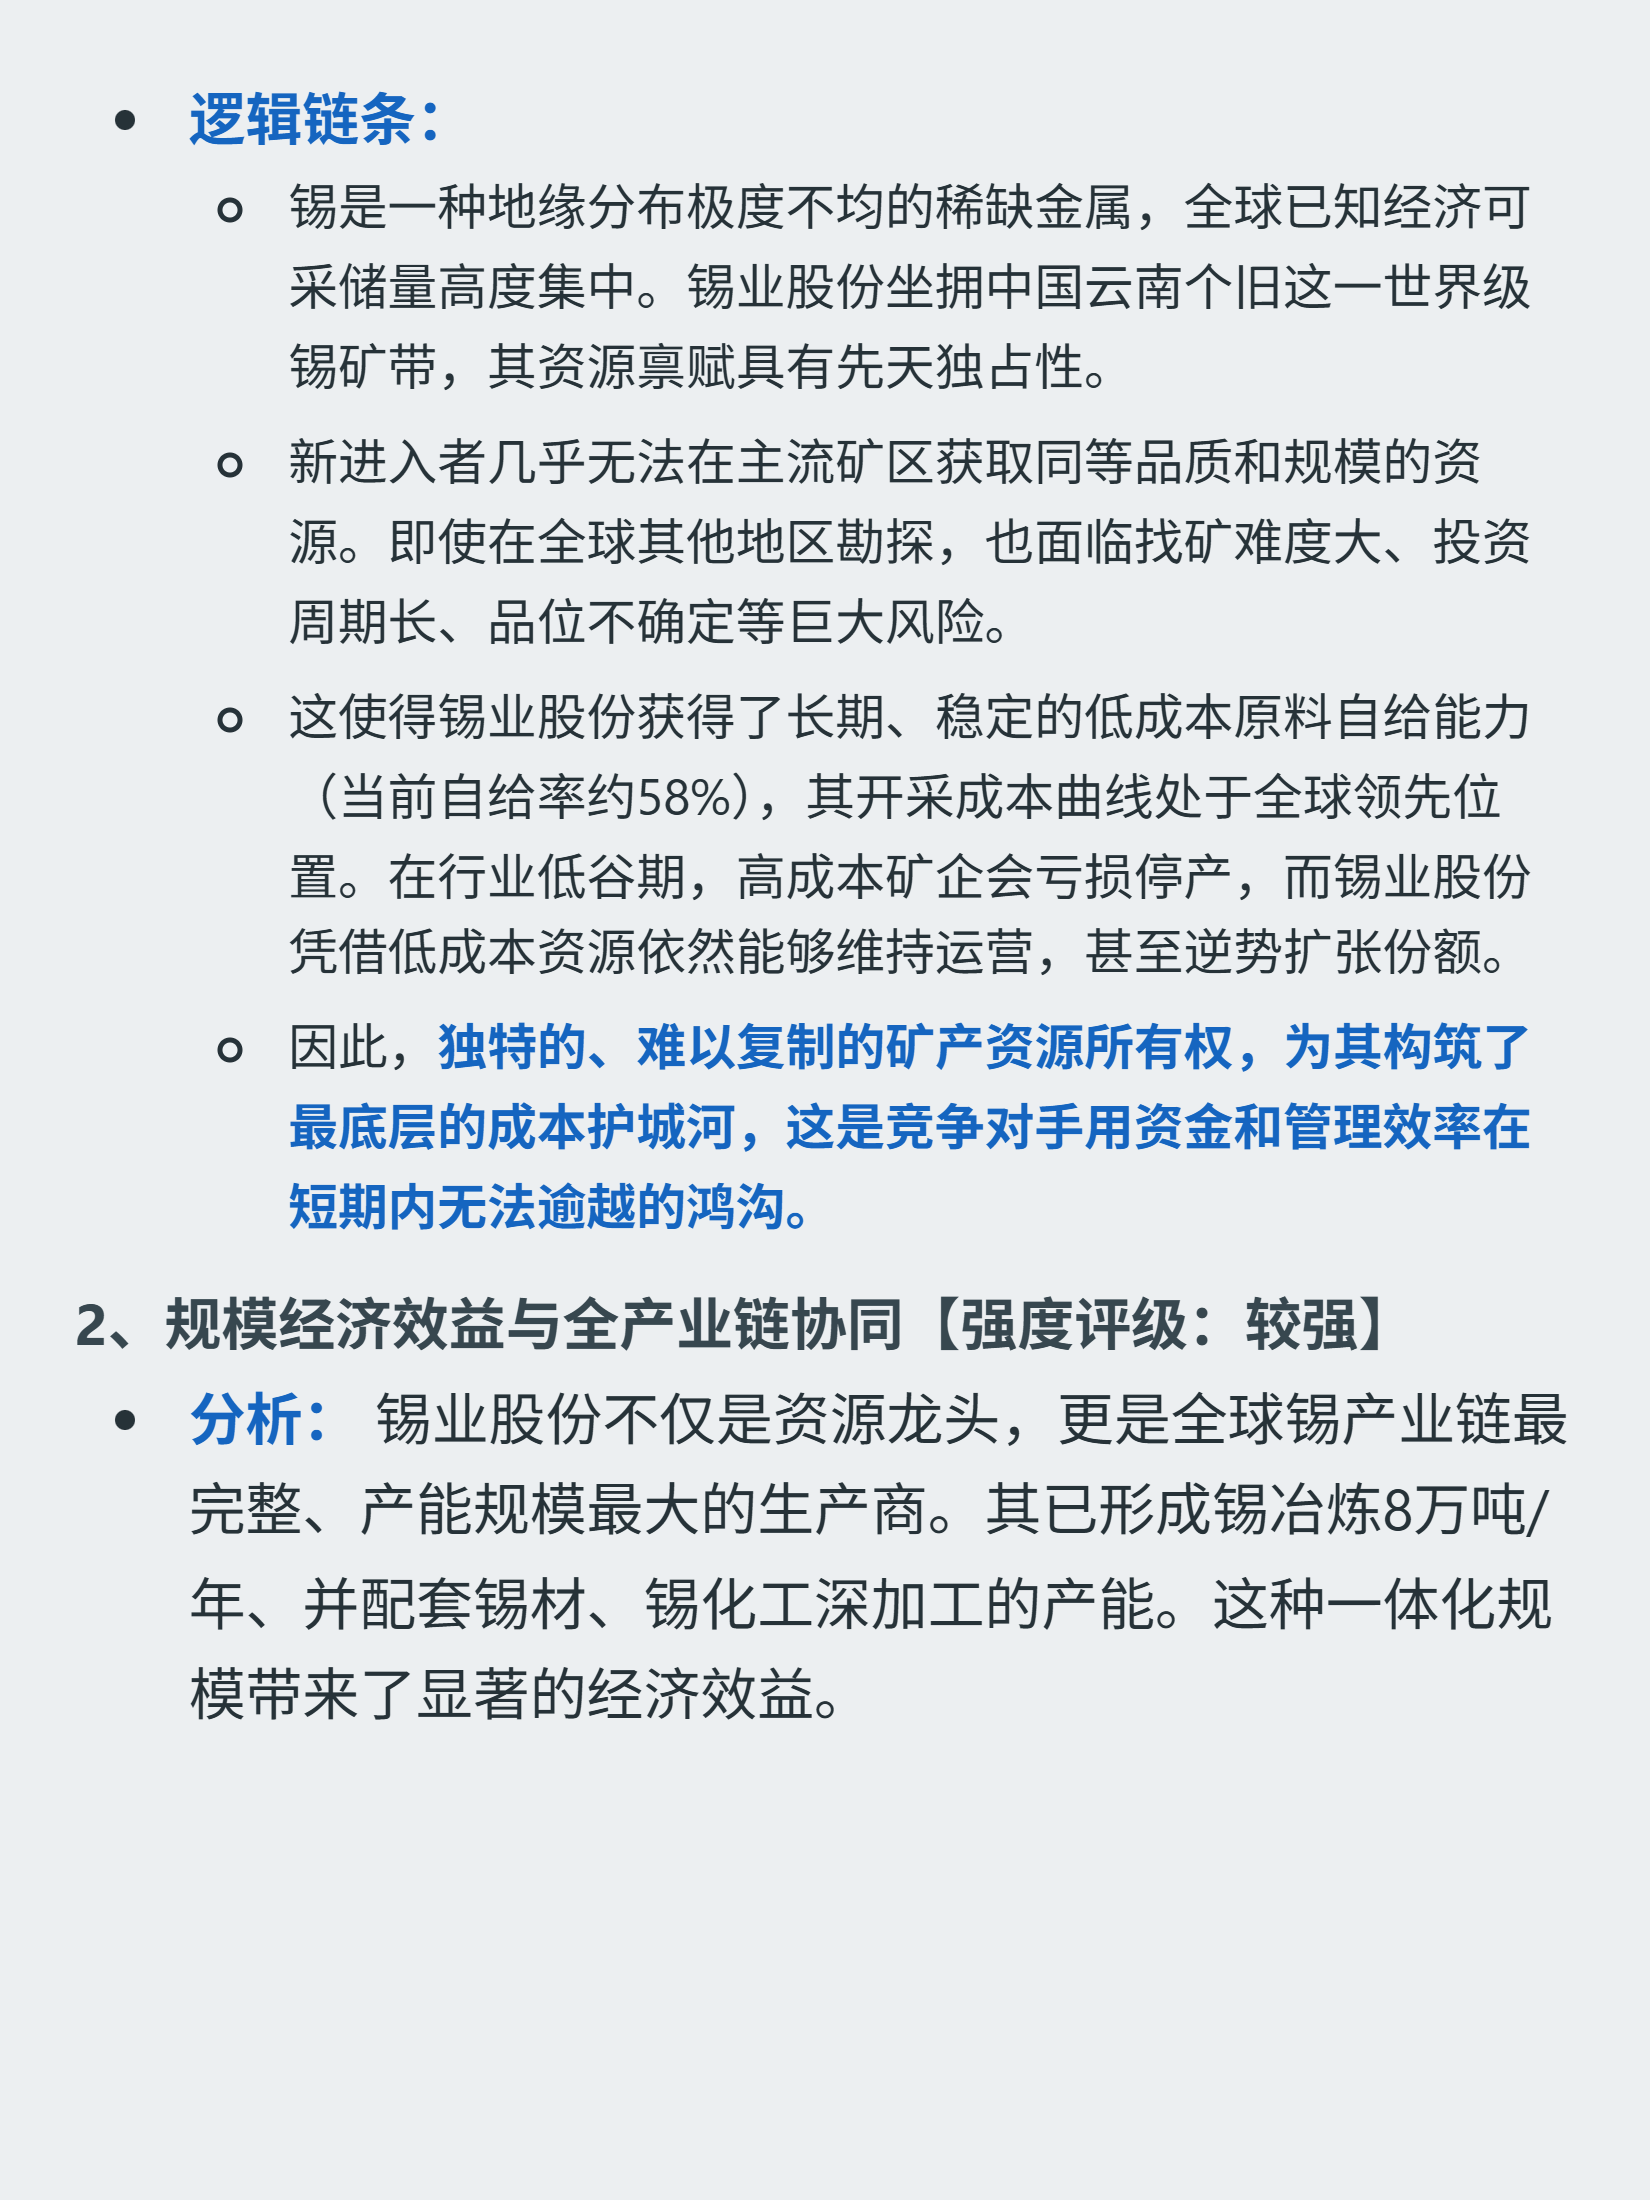
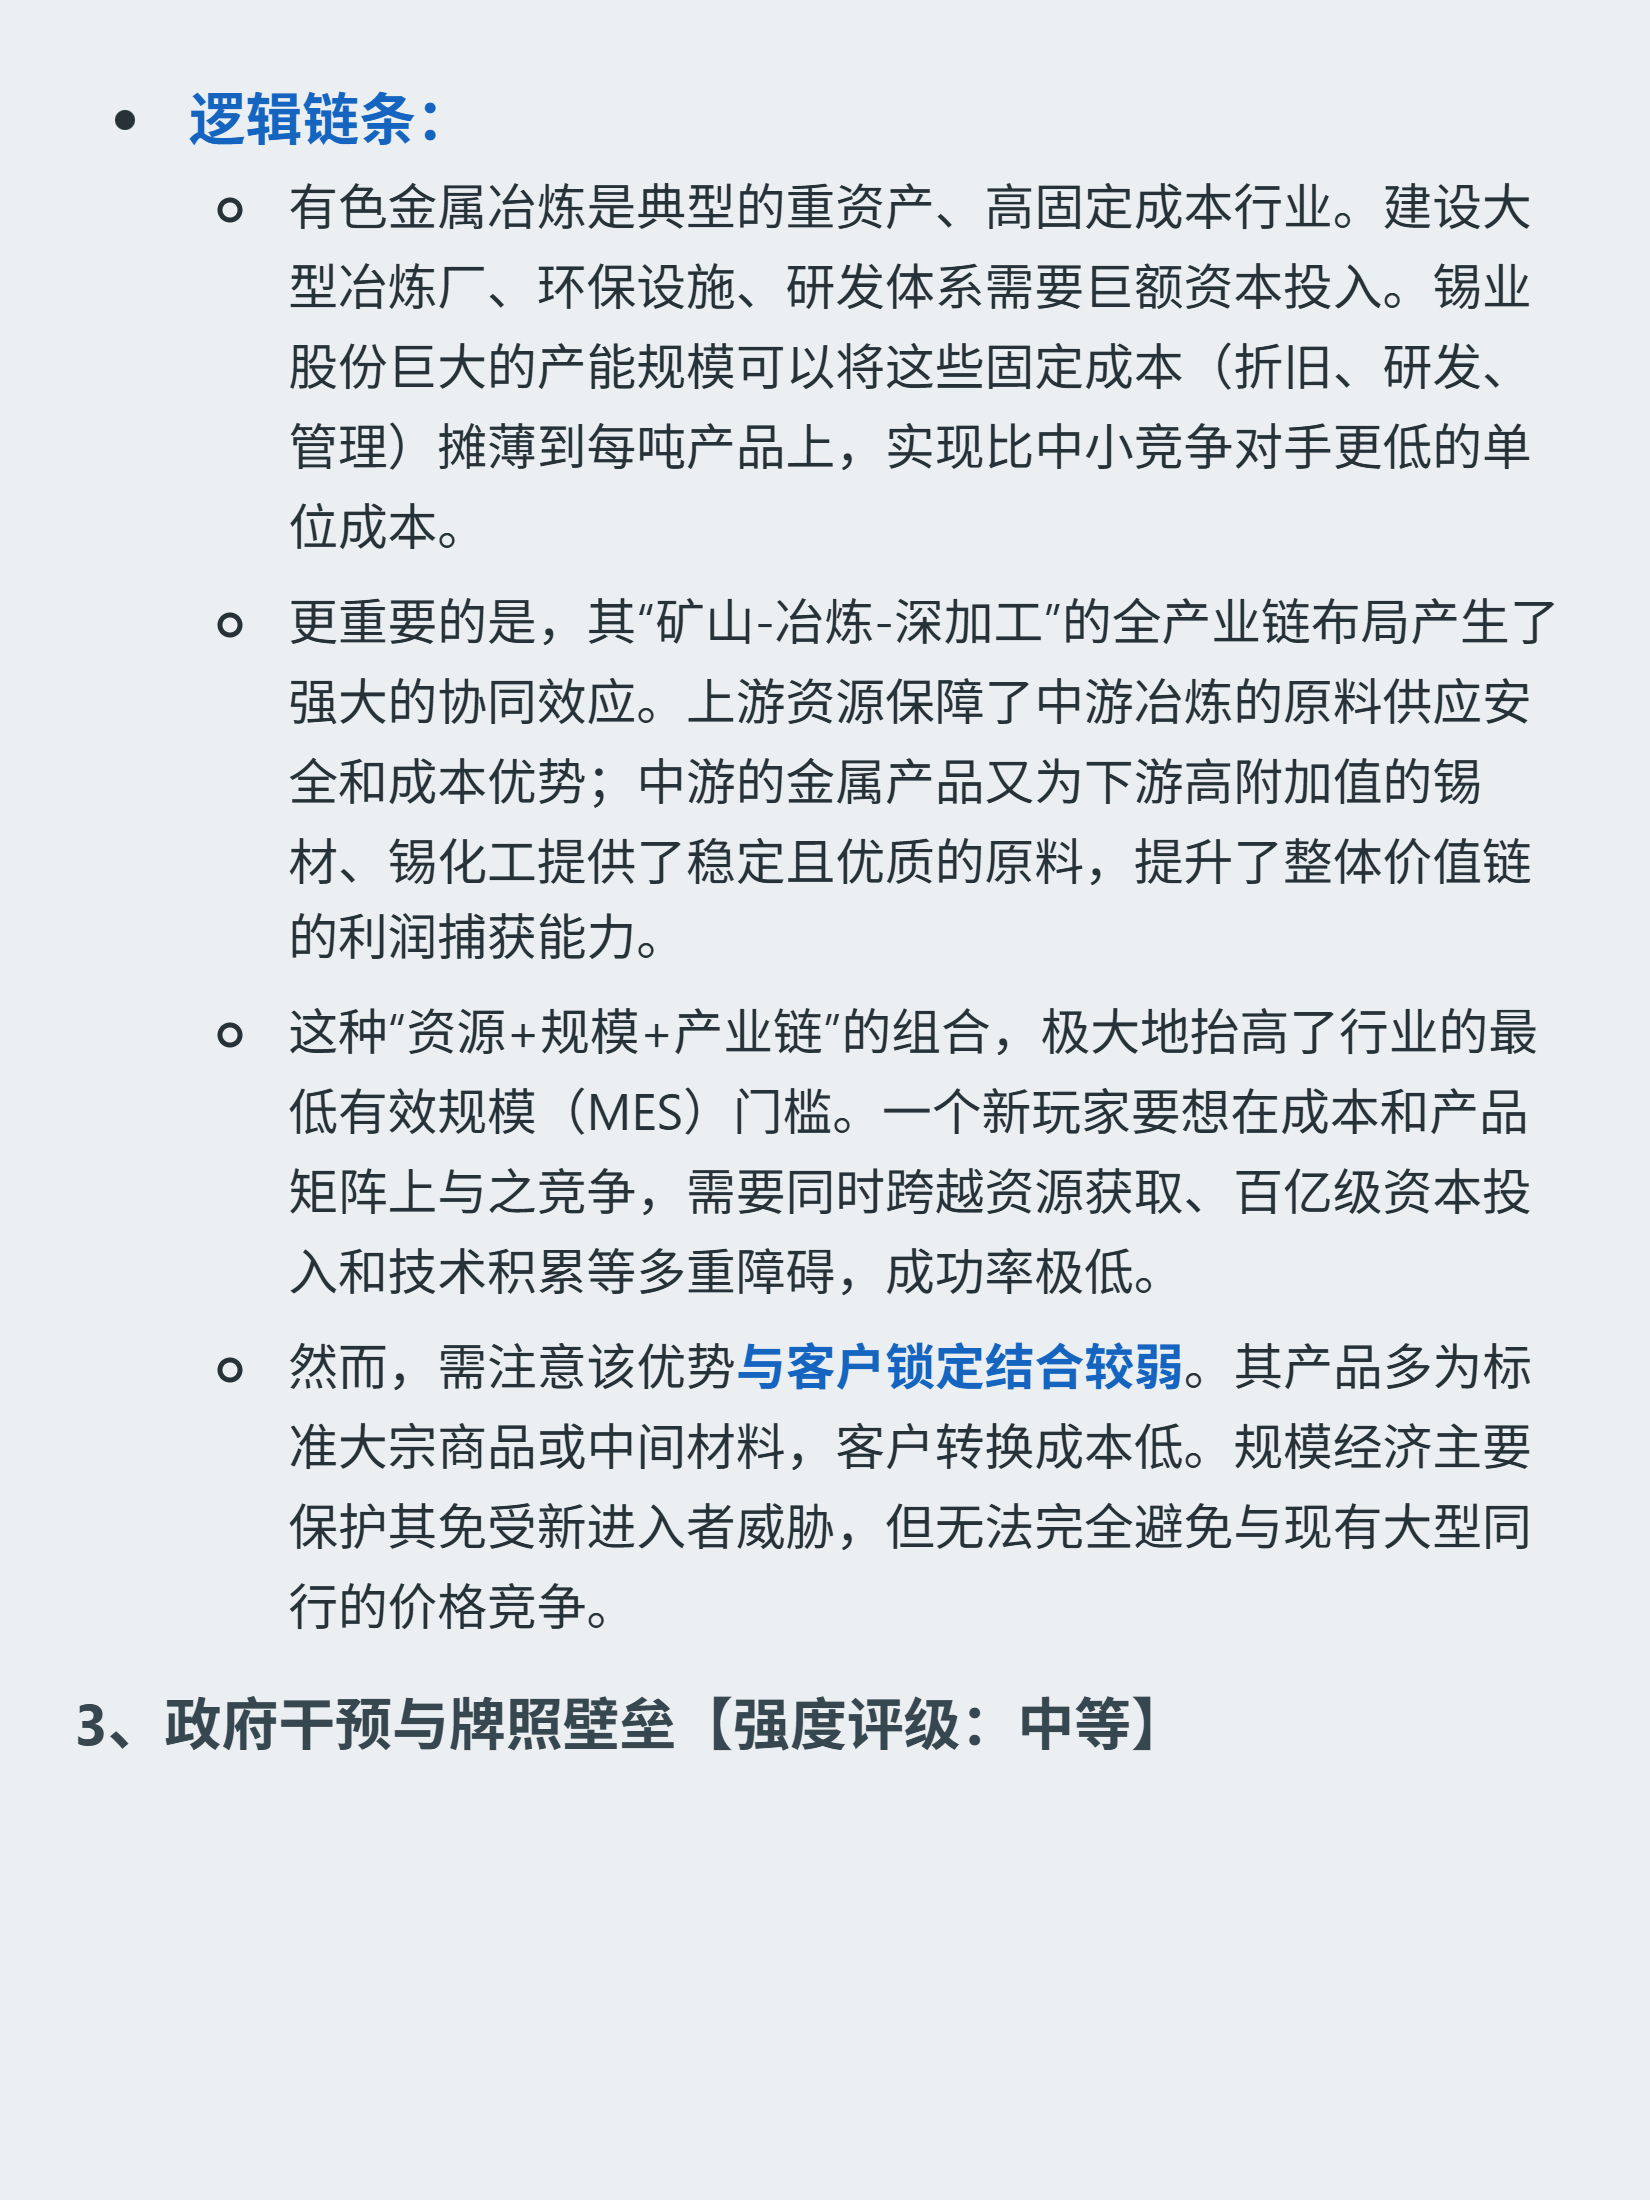
核心逻辑:全球精锡冶炼与生产龙头(2024年全球市场份额25.03%、国内47.98%),业务覆盖“矿山-冶炼-深加工”全产业链,核心壁垒是独特矿产资源与规模效应。
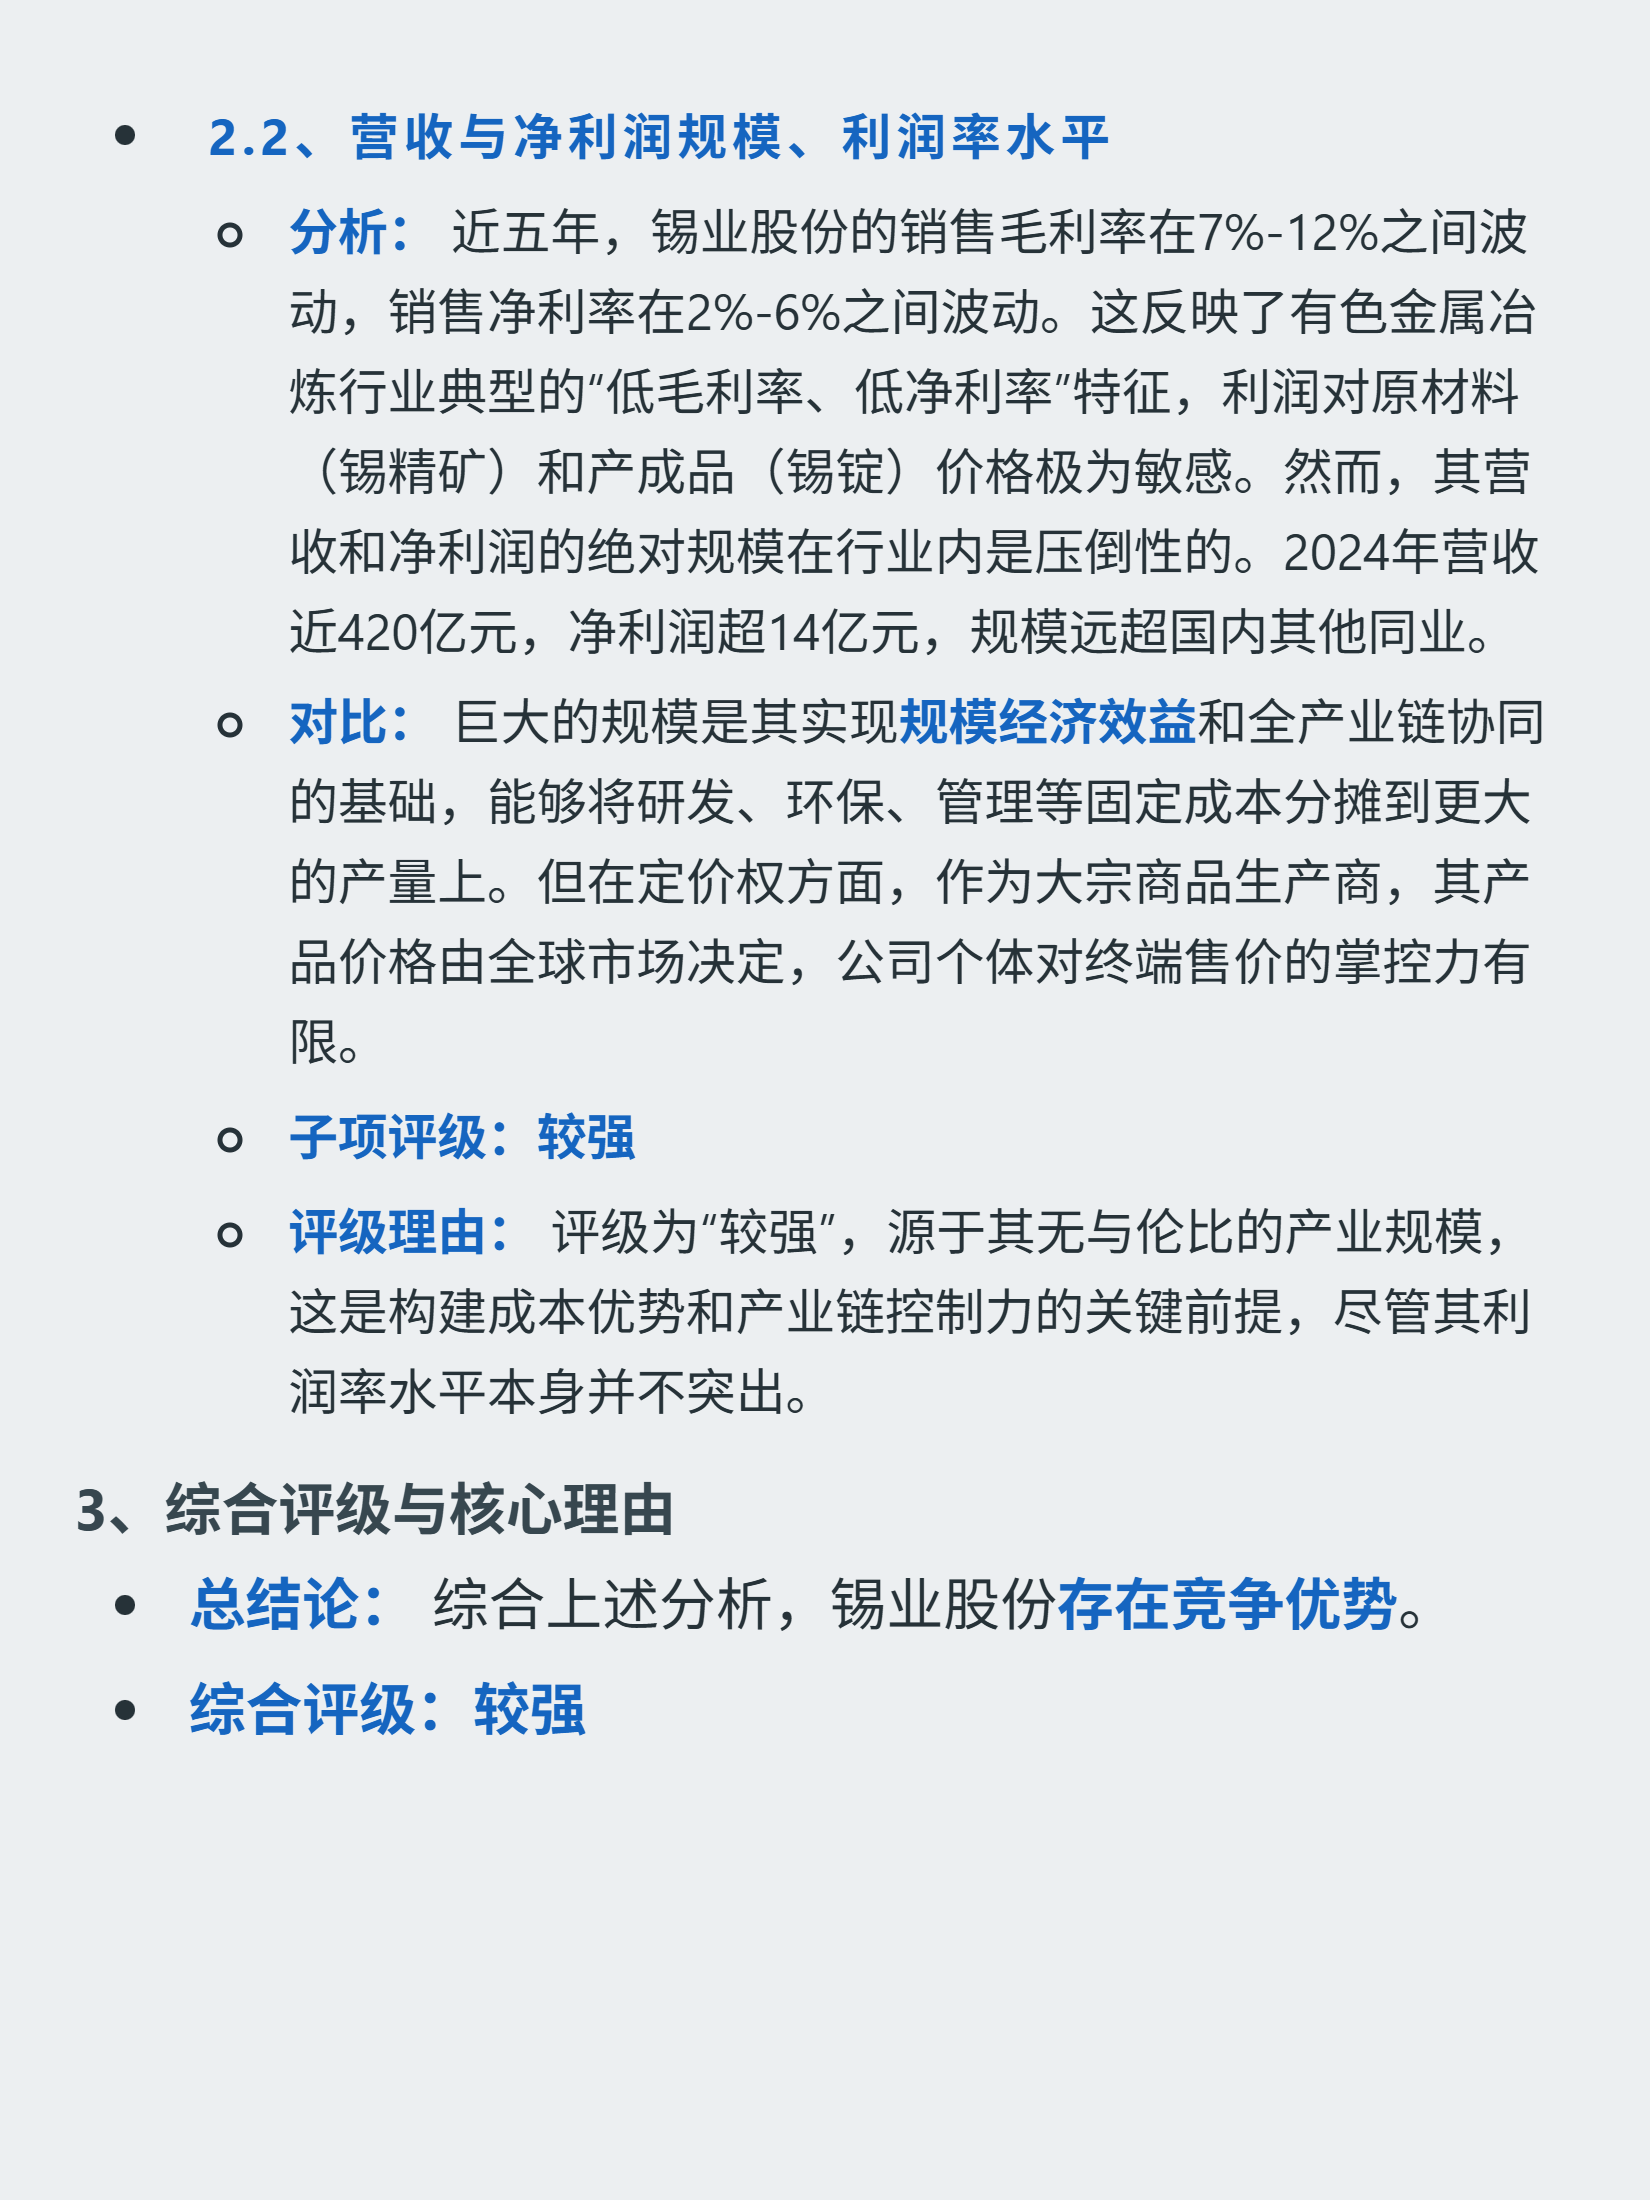
财务表现:近五年销售毛利率7%-12%、净利率2%-6%;2024年营收近420亿元、净利润超14亿元,规模行业领先;ROE呈周期性波动,景气期(如2021年)达19.99%,下行期(2020、2023年)5%-8%,十年平均6%-15%。
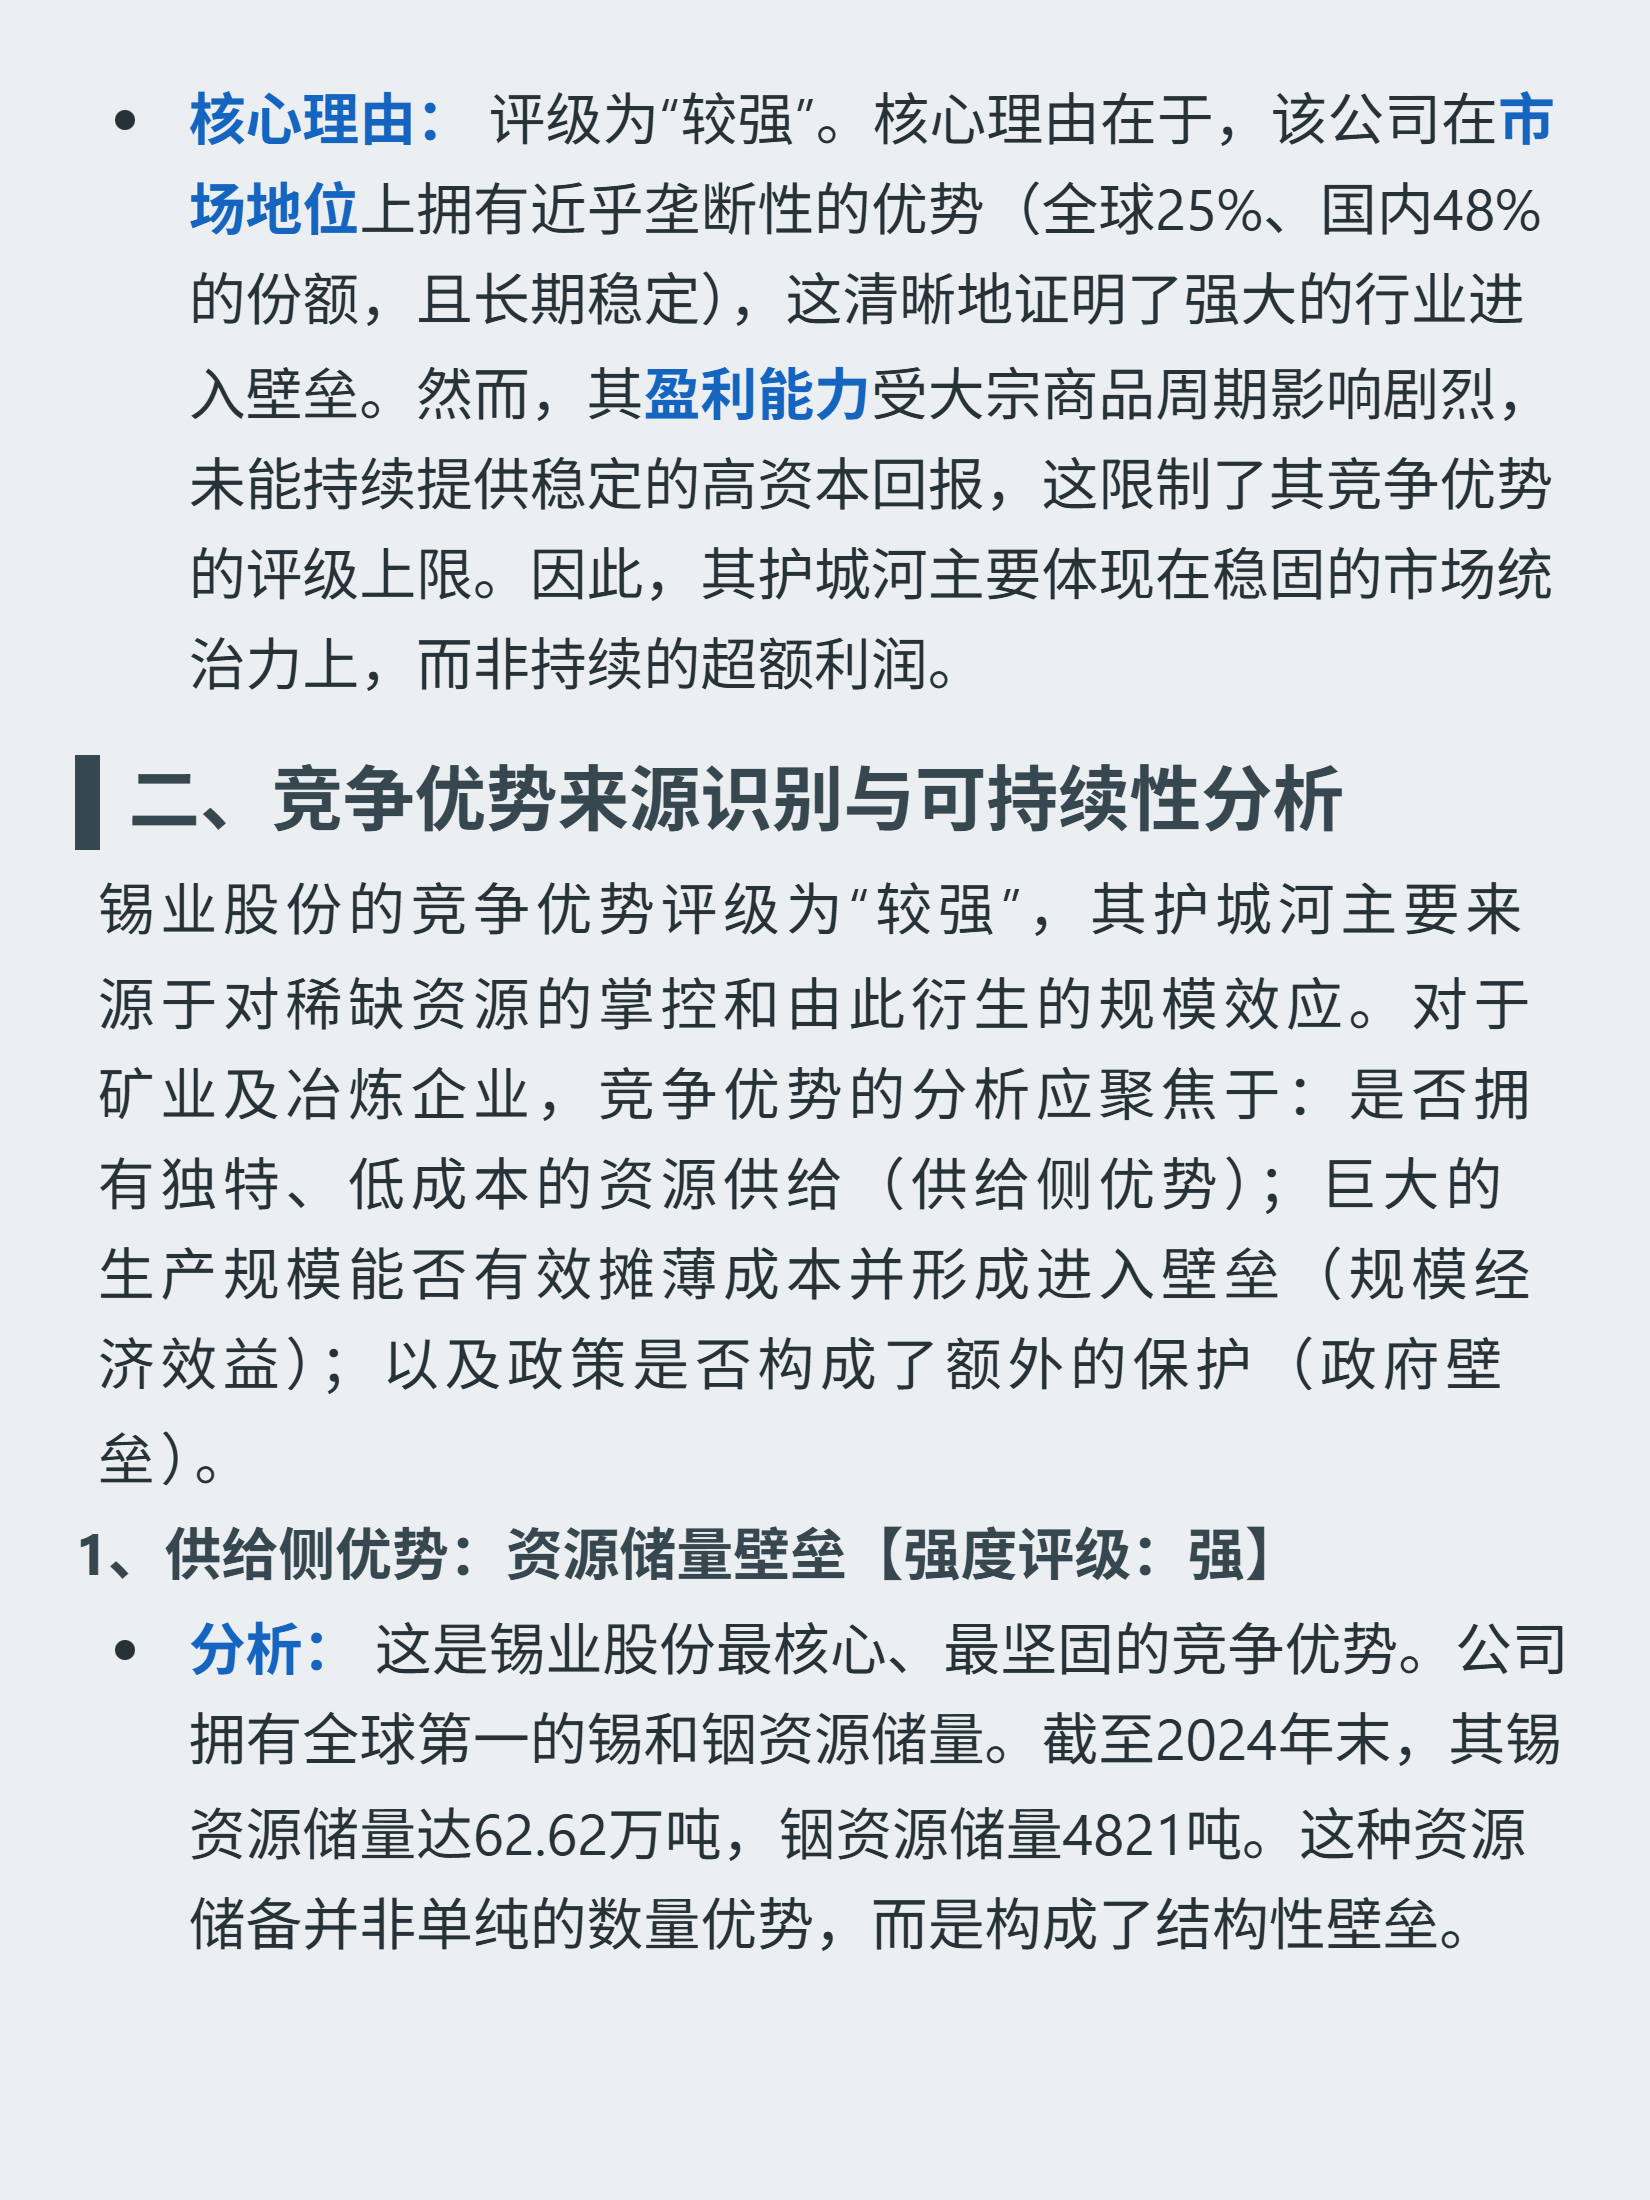
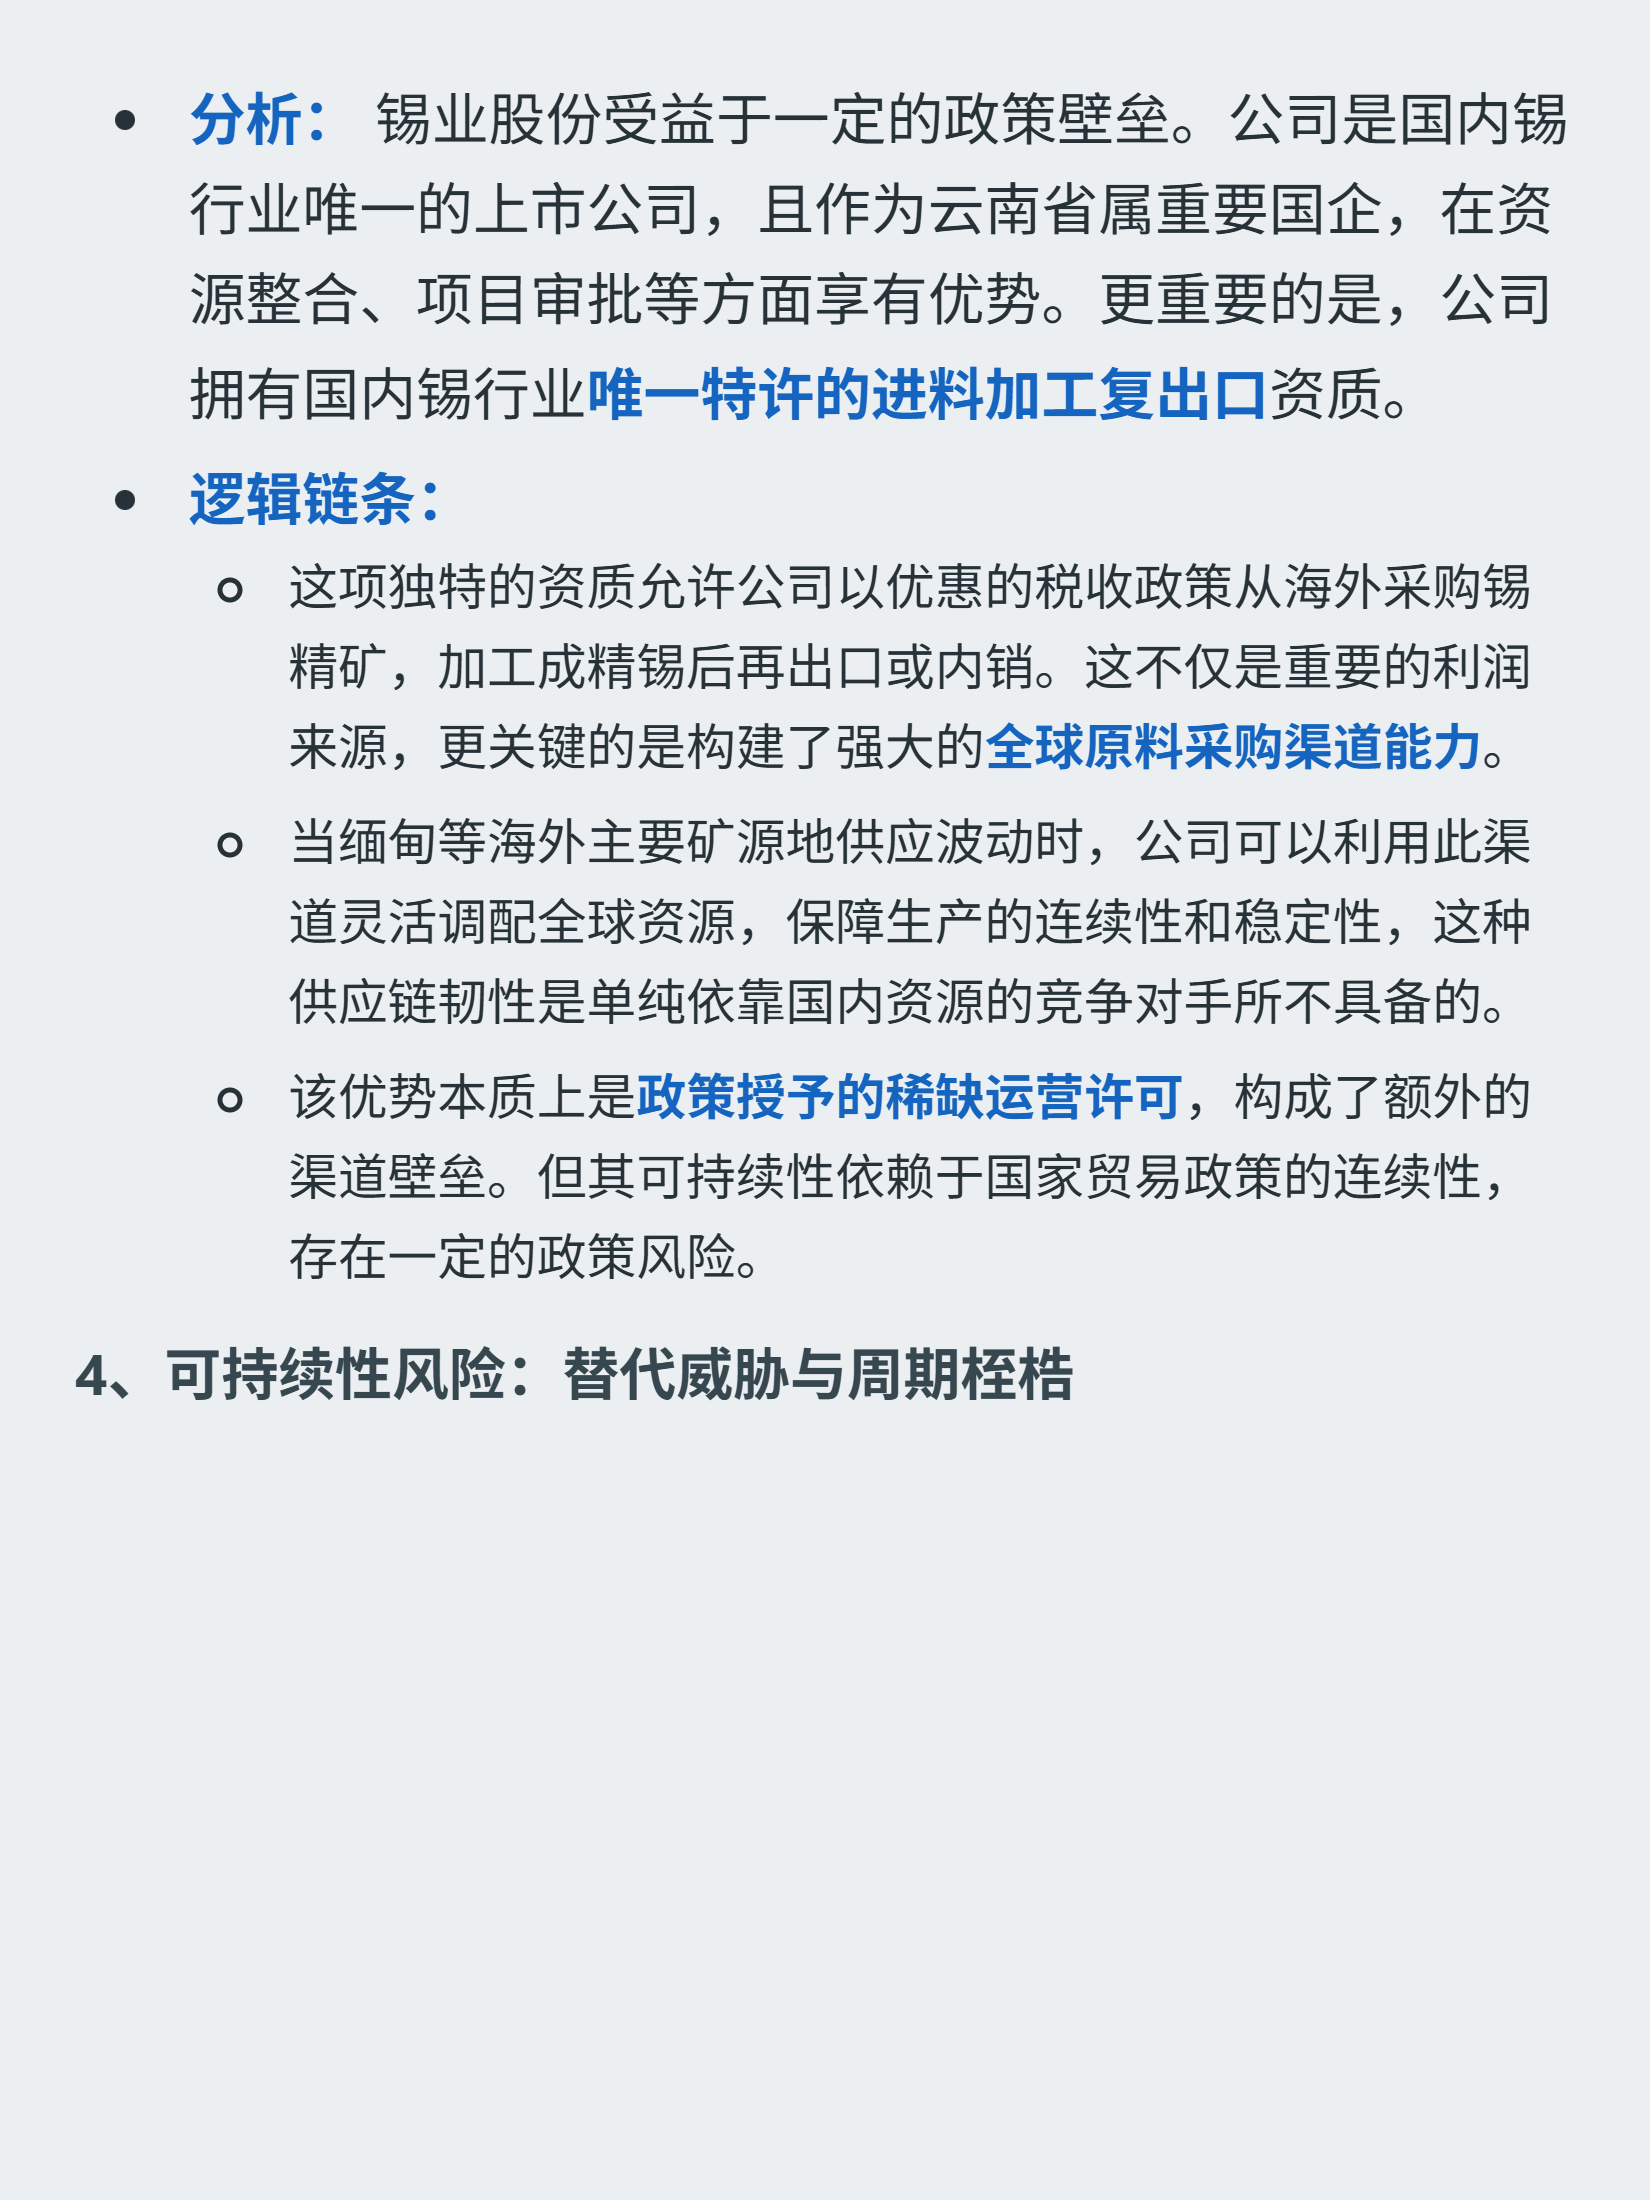
竞争优势:1. 资源壁垒:2024年锡资源储量62.62万吨全球第一,云南个旧矿带资源独占,原料自给率约58%,低成本抗周期;2. 规模协同:锡冶炼产能8万吨/年,全产业链布局摊薄固定成本,上下游协同提升利润;3. 政策资质:国内锡行业唯一进料加工复出口资质,享税收优惠与全球原料采购优势。
风险提示:盈利高度依赖锡价周期,电子焊料技术替代(如导电胶、纳米材料)是长期潜在风险。
以上是公司护城河是否存在、竞争优势来源于可持续性分析。完整报告里还有它的主要竞争对手对比,竞争优势排名,以及护城河总结、优势、劣势、归因以及对投资者的启示。还有公司全面深度分析报告,判断是否好公司。打开【口袋分析师】小程序即可获得。
追加内容
本文作者可以追加内容哦 !

