AI应用之博思软件:高壁垒高确定性低位低估值
根据2024年年报,博思软件主营业务是数字票证(收入 8.86 亿元,同比增长 1.30%,主要为各级财政部门提供非税收缴系统,为财政票据用票单位、医院等提供电子票据相关软件和服务)。智慧财政财务(收入达 7.10 亿元,同比增长 4.86%,为财政客户提供预算管理一体化系统建设及相关服务,为预算单位提供财务内控、财政管理系统和绩效信息系统)。数字采购(收入达 4.62 亿元,同比增长 4.77%,为政府、高校、企业、医院等单位提供数字采购及运营服务)。
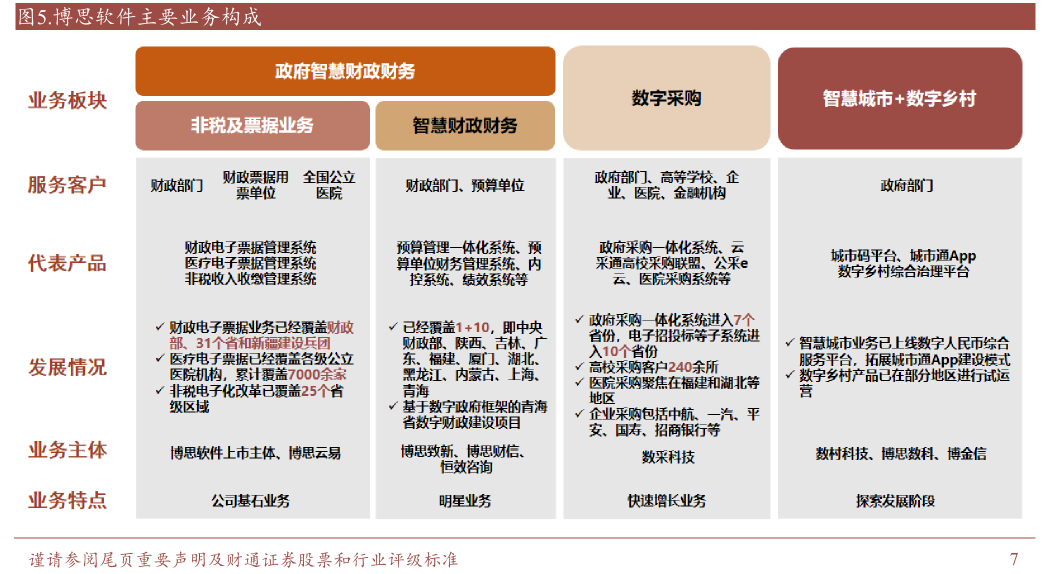
在2020年以来软件行业因为地方财政压力加大,IT支出下行,众多软件企业缺乏项目,收入和业绩存在压力的情况下,博思能保持稳定的营收和业绩,市盈率不到40倍,在软件板块估值非常具有优势。
博思基本盘稳固,在于产品刚需,卡主了业务流和资金流的关键节点,而且博思在非税及票据业务方面市占率为垄断地位,竞争优势明显。
AI应用要首选各行业的垂直专家,不要选择工具类软件,也不要选择TOC和小B,因为在通用大模型和腾讯阿里字节登互联网大厂面前,后两者被吞没的概率极高,目前大涨的AI应用,正好反应了市场不懂投资,而是在害怕错过AI应用行情乱买一气。
垂直厂商凭借着对行业的深刻理解和积累的数据(这些是不被吞没的壁垒),把能解决客户痛点的行业知识,专家经验,操作流程,业务逻辑封装成AI能调用的服务模块,AI解决行业痛点,大幅提高产品价值和用户粘性,不光带来业绩的增长,护城河也明显更宽,继续发展下去。公司可能会迎来商业模式和生态位置的变化,比如商业模式从项目制转向产品平台,订阅制。生态上,从成本中心变成价值中心,能攫取更大一块蛋糕,甚至成为行业标准的制定者。
在研究AI应用的过程中,我遵循这样一个逻辑,那就是公司的业务只有能被AI识别,然后被AI理解,再被AI改造,才能吸引客户付费,创造价值。所以最基础的条件就是业务的可封装性。(可以被AI封装成模块以备调用)
基础中的基础就是数据,首先AI训练需要结构化的数据,也就是有严格预定义格式和组织方式的数据,这是高质量的数据,是AI训练的基础。然后这个数据必须是自己再业务过程中能够独占的,竞争对手难以获得的,否则大家训练出来的东西一样,没有竞争优势了,还有一种高质量数据是行业专家经验和直觉的“显性化”,一旦做成,这个绝对是最高的壁垒。有了数据之后,再看业务流程和规则,如果业务遵循确定性规则,业务流程标准化,那AI自然方便理解,加上前面提到的数据,就可以被封装为可靠的AI服务单元。从这个视角看,显然AI应用要聚焦于各个行业的垂直专家,因为只有垂直专家才能对本行业有绝对的了解,基于know how产生的珍贵的数据,这些就是企业在AI应用中的护城河,可以不被大厂和大模型吞噬。然后再凭着数据的结构化和业务的标准化,将业务分解封装成可靠的ai服务单元方便客户调用。
通过行政授权或市场垄断,博思控制了财政票据和政府采购的电子化核心流程,不是“可选的软件工具”,而是业务合规运行的必经之路。如:不开具电子票据无法报账,不通过系统无法完成预算审批。同时财税属于资金流,数据天然结构化,财税业务的规则也是极为确定的。
其核心能力——“政策规则代码化与数据治理”——在泛政府经济监管领域具有极强的可复制性。从财政到医保、社保、农村三资、国资监管,是同一能力在不同政策领域的应用,供给侧能力高度复用。
像物理AI,虽然行业空间更大,但是硬伤特别明显,物理世界产生的数据需要大量成本清晰才能被AI训练,而且数据分布在不同设备和系统中,流程动态强且变量复杂,整合难度大,AI训练困难,确定性低。总之,从产业趋势角度讲,物理AI从0到1突破到1到10这个过程将比我们想象中的漫长,使得目前的提前上涨体现了过多的乐观预期。
另外,从景气度看。有一个关键的政策驱动,电子凭证。
财政部2025年5月发布《关于推广应用电子凭证会计数据标准的通知》,打通电子凭证从接收、报销到入账归档的全流程无纸化。单位配备的会计软件和会计软件服务商提供的会计软件,应当自两项规范施行之日起3年内完成升级,达到适配电子凭证会计数据标准的相关要求,支撑单位全面应用电子凭证会计数据标准。
博思软件同时具备预算一体化服务商和电子凭证开具分发平台建设商的双重身份,是电子凭证最受益的厂家。
2021年财政部《关于加强预算单位资金管理的通知》提到“全国共有约70万个预算单位,根据国家市场监管总局《2023年中国市场主体发展报告》截至2022年底,全国企业数量为5200万户(其中私营企业占90%以上)
客户众多,市场空间可观,又有明确的时间约束,电子凭证提供了增长的确定性,另外面向中小客户,可以直接以saas推广,加速了商业模式的转型。
本文作者可以追加内容哦 !

