我记得在之前有一期中我专门讲到过,人工智能作为引领新一轮科技革命和产业变革的核心驱动力,同样也是本轮行情最重要的驱动板块。其投资价值大致可以从全球技术竞争和本土化发展这两个角度展开分析,由此得到其投资逻辑主要呈现为两条清晰的路径,即:海外领先链和国产替代链,且二者共同构成了把握这一轮AI时代投资机遇的完整框架。
一方面,海外领先链代表的是全球AI技术发展的前沿方向。这条路径的核心在于把握那些在基础算力、核心算法和行业应用等关键环节具有全球领导地位的企业。投资海外领先链的关键在于识别那些具有持续技术创新能力、完善产业生态布局和全球化市场拓展实力的龙头企业,这类企业往往能够凭借先发优势和技术壁垒获得长期稳定的增长动能。
另一方面,国产替代链则体现了我国在人工智能领域的自主发展路径。这条路径的投资逻辑主要基于三个维度:国家政策的有力支持、关键技术的自主突破,以及本土市场的巨大需求。投资国产替代链需要重点关注技术突破的实质性进展、商业化落地的节奏,以及政策红利的持续释放。
展望未来,尽管全球人工智能产业正面临技术迭代与地缘博弈的双重变局,但海外领先链和国产替代链这两者也并非完全割裂,而是在某些领域呈现出相互融合、协同发展的态势。
落实到我们具体的投资上,我认为既要关注全球技术演进的前沿趋势,也要把握本土市场的发展脉搏,通过兼顾全球化视野的海外领先链和本土化深耕的国产替代链,或才有可能较为全面地把握人工智能产业发展的历史性机遇。
有鉴于此,我们今天就来介绍一个“左手海外领先链,右手国产替代链”的行业主题指数——中证科创创业人工智能指数。
接下去我们来看下科创创业AI指数到底是个什么样的指数。
中证科创创业人工智能指数(指数代码:932456.CSI),简称科创创业AI指数,指数从科创板和创业板中选取50只业务涉及为人工智能提供基础资源、技术以及应用支持的上市公司证券作为指数样本,以反映上述板块中人工智能主题上市公司证券的整体表现。
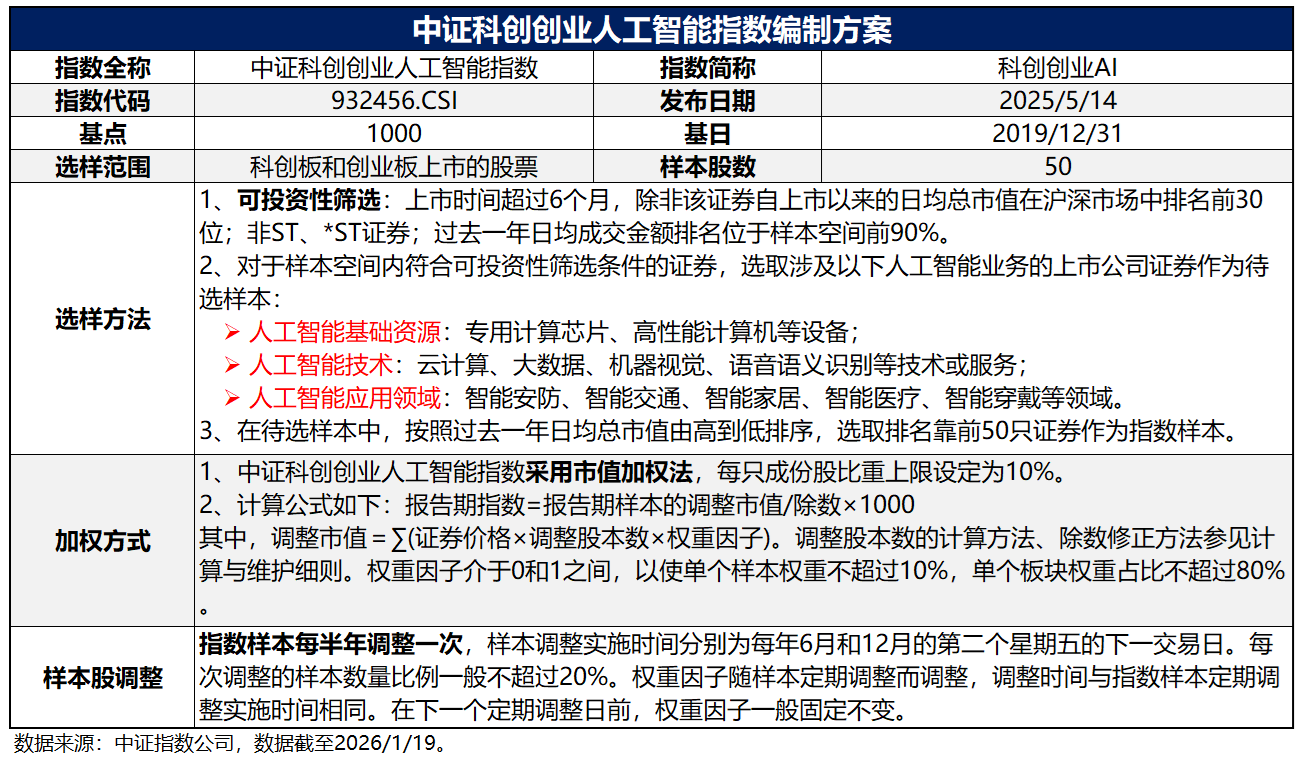
该指数由中证指数公司于2025年5月14日发布,以2019年12月31日为基日,1000点为基点,每半年调整一次指数样本。
从中证科创创业人工智能指数的特点和优势来看:
首先,从指数风格来看,指数成分股的成长风格显著,市值规模上则以中大盘为主。
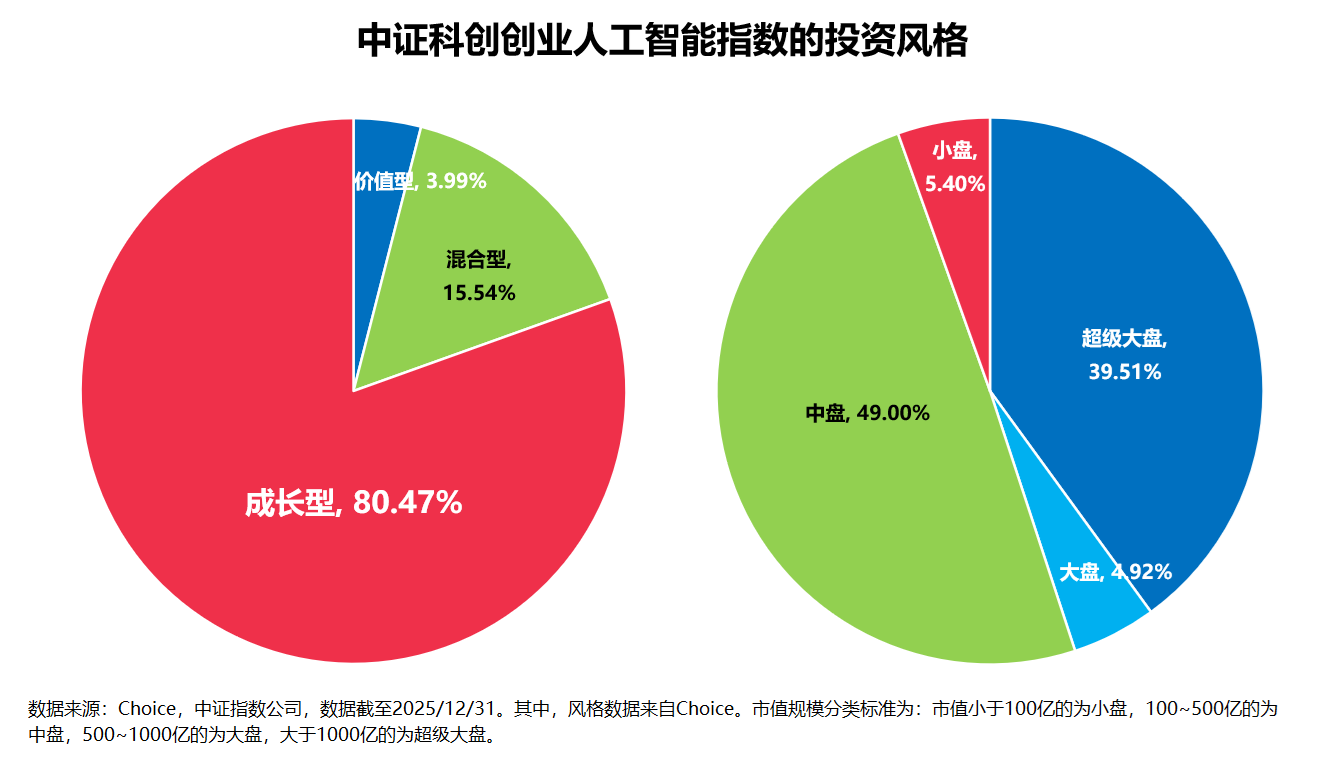
从风格上来看,聚焦人工智能主题的科创创业AI指数成长风格极为显著;
而从市值规模上来看,虽然指数成分股在数量分布上以中小盘股居多(主要集中在70~400亿之间),但其在权重占比上还是以中盘和大盘为主,两者大致各占“半壁江山”。
也正是因为如此,指数整体的市场流动性相对充裕。
自2019年12月31日的基日以来,指数历年来的日均成交额呈显著上升的态势,特别是近些年来随着人工智能板块投资的火热,指数成分股的日均成交额更是逐年快速攀升。
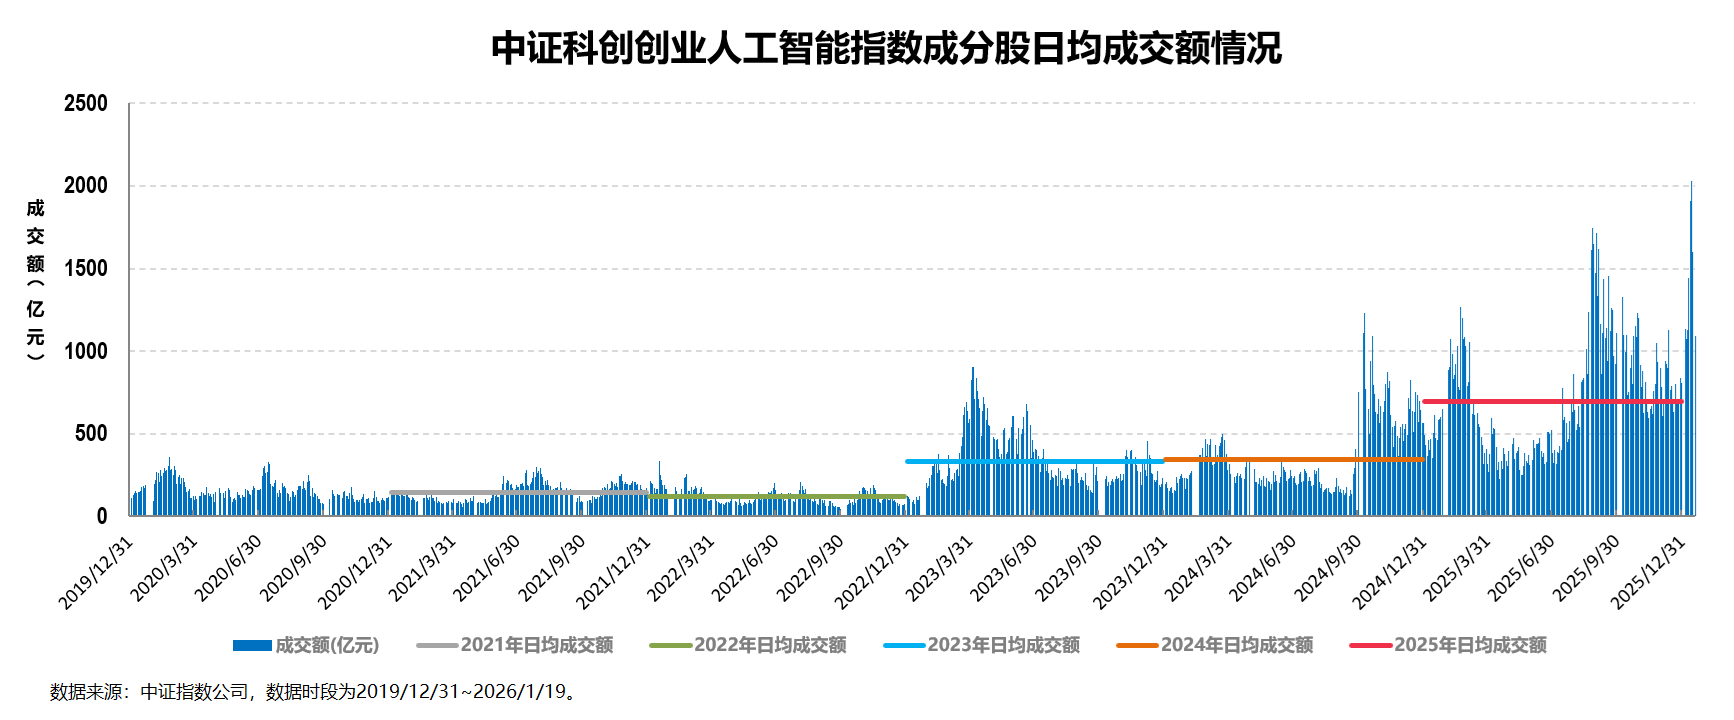
以刚过去的2025年为例,Wind数据显示,科创创业AI指数全年的日均成交额接近700亿元(697.84亿元);进入2026年以来,每日成交额更是突破千亿,截至2026年1月19日的日均成交额高达1440.10亿元,成交活跃,流动性较为充裕。
其次,从行业分布来看,指数成分股聚焦于人工智能主题,主要覆盖为人工智能提供基础资源、技术以及应用支持等领域,行业集中度较高。
科创创业AI指数全面覆盖AI算力(AI芯片、光模块)、AI技术(大模型、云计算)、AI应用(机器人、智能驾驶)全产业链,力争更好捕捉新质生产力下的AI成长红利。
鉴于目前市面上人工智能主题相关指数较多,这部分我就简单从各指数成分股行业分布的角度做个简单对比。
目前市面上人工智能主题相关的指数总共有六个,分别是中证人工智能主题指数(简称CS人工智,代码930713)、中证人工智能产业指数(简称人工智能,代码931071)、中证沪港深人工智能50指数(简称SHS人工智能50,代码931487)、创业板人工智能指数(简称创业板人工智能,代码970070)、上证科创板人工智能指数(简称科创AI,代码950180)以及今天文章讲到的中证科创创业人工智能指数(简称科创创业AI,代码932456)。
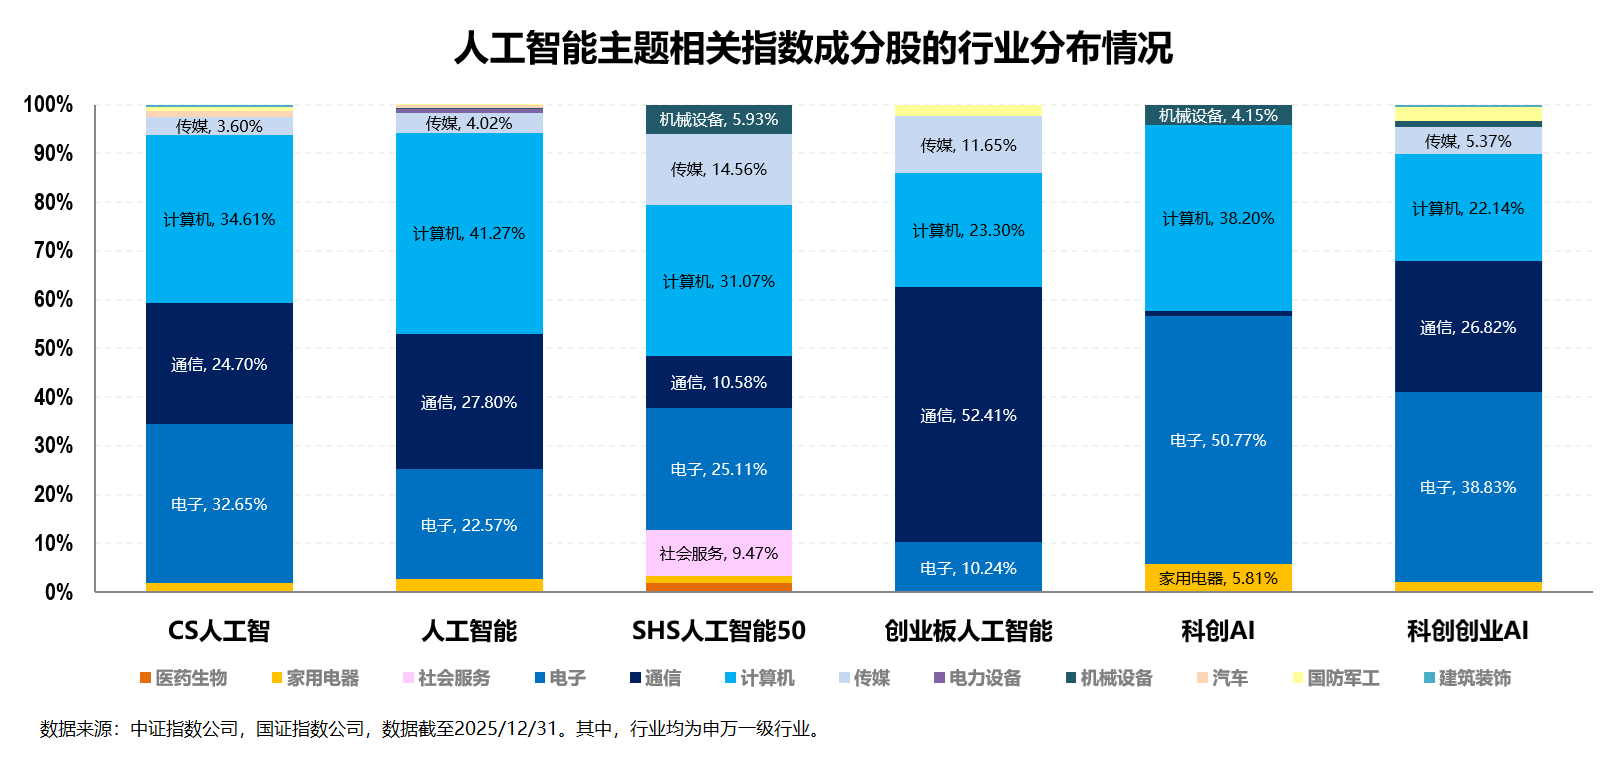
从行业分布上来看,六个指数均以包含通信、电子、计算机、传媒等的TMT为主要投资方向,行业集中度均较高,但对各子行业的投资侧重点并不完全相同。
其中,CS人工智、人工智能作为跨市场投资的人工智能指数,整体对各个TMT子行业(主要是通信、计算机和电子)的配置相对较为均衡;SHS人工智能50指数因为还覆盖了港股市场,在整体对各个TMT子行业均衡配置的基础上,对传媒、社服等港股特有的互联网公司(更偏下游AI应用)也有相当比例的配置;
创业板人工智能明显更侧重于通信和计算机板块,特别是通信板块,单行业占比过半,是所有人工智能主题指数中通信板块(主要是通信设备)占比最高的,同时其电子板块的占比明显较小;
科创AI则明显更侧重于电子和计算机板块,特别是电子板块,同样单行业占比过半,是所有人工智能主题指数中电子板块(主要半导体)占比最高的,同时其通信板块的占比几乎可以忽略不计。
有心的小伙伴可能还记得,我在之前的文章中曾经提到过,如果想要兼顾全球化视野的海外AI产业链和本土化深耕的国产替代链,较好的投资方式或是通过均衡配置AI纯度更高的创业板人工智能和科创板人工智能来实现。
那么现在我们大概率有了更好、更方便的选择,那就是科创创业AI这个综合并进一步精简了创业板人工智能和科创板人工智能的指数。
与同样是均衡配置的CS人工智、人工智能等指数相比,科创创业AI指数更聚焦于以通信设备为主的海外AI产业链(创业板部分)和以半导体芯片为主的国产替代链(科创板部分),因此也更符合我们前文提到的全面把握人工智能产业发展历史性机遇这一大框架(这一点在后续的净值走势部分也有一定体现)。
第三,从个股层面来看,指数成分股包含了多个AI细分领域的龙头企业,持股集中度(前十大重仓股占总资产净值比)较高。
仅以指数前十大重仓股为例,截至2026年1月19日,科创创业AI指数就汇聚了多个AI细分领域的龙头企业,包括整体定位于海外(全球)AI产业链的光模块龙头、IDC数据中心龙头,整体定位于国产AI产业链的半导体芯片龙头,以及AI应用龙头等,能够有效代表AI产业的发展趋势和方向。
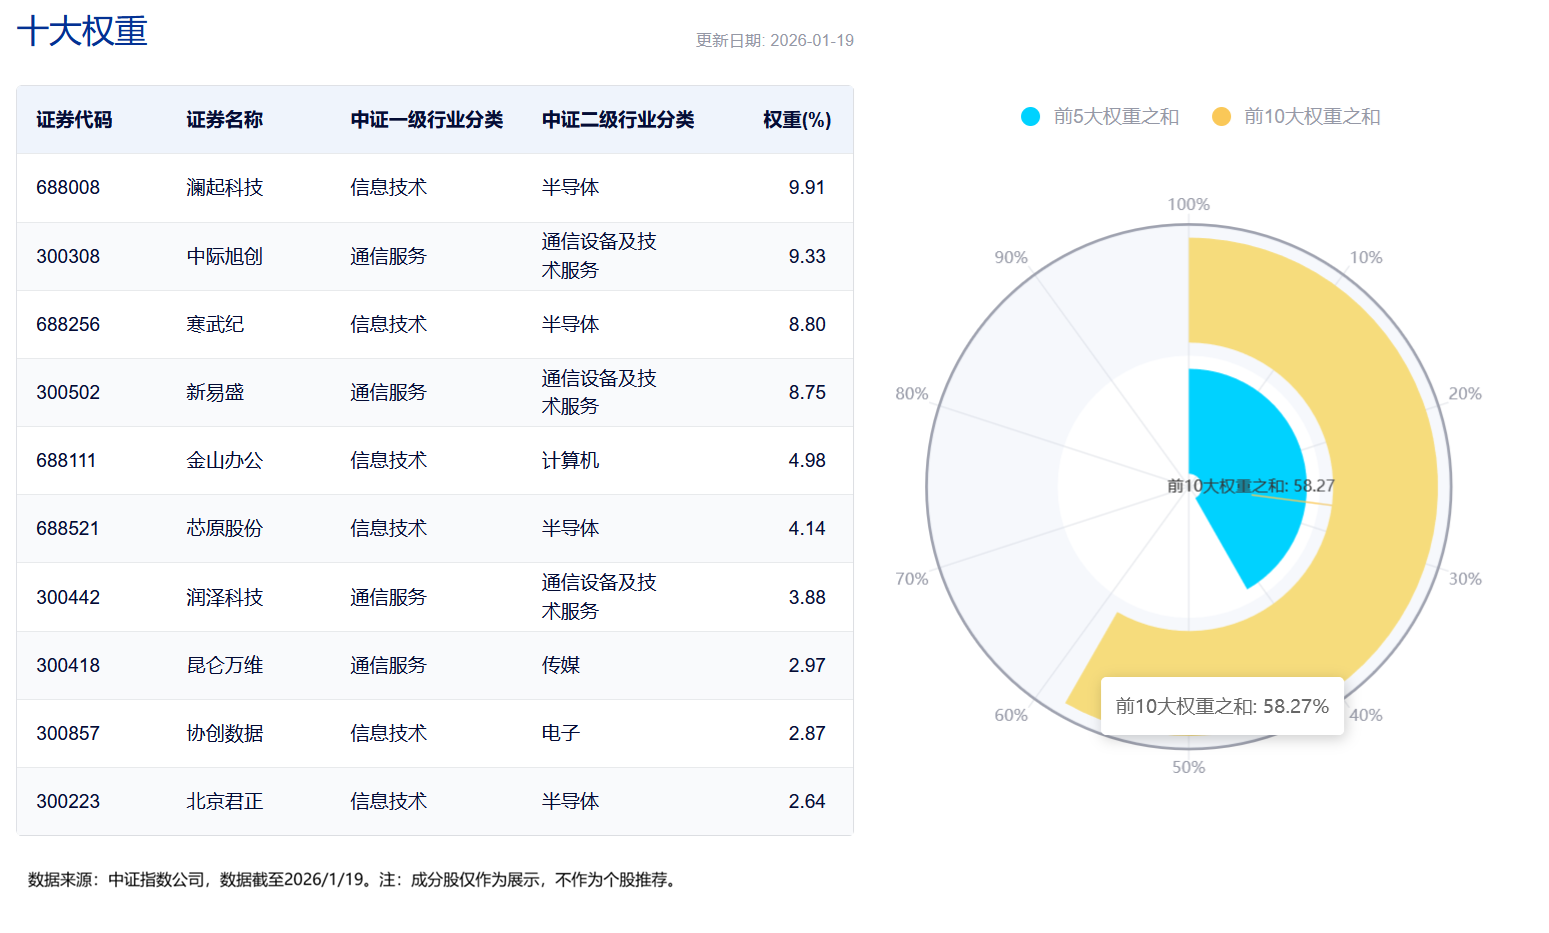
从持股集中度的角度来看,根据中证指数公司数据,截至2026年1月19日,科创创业AI指数前十大成分股权重合计为58.27%,持股集中度较高。
第四,从净值走势来看,指数体现出较高的弹性。
不管指数的组成是什么,最终还是要体现为净值走势。而正是因为在行业以及个股主题侧重上的不同,使得上述六个AI主题相关指数在走势相对一致的前提下中长期的业绩差异较为显著。
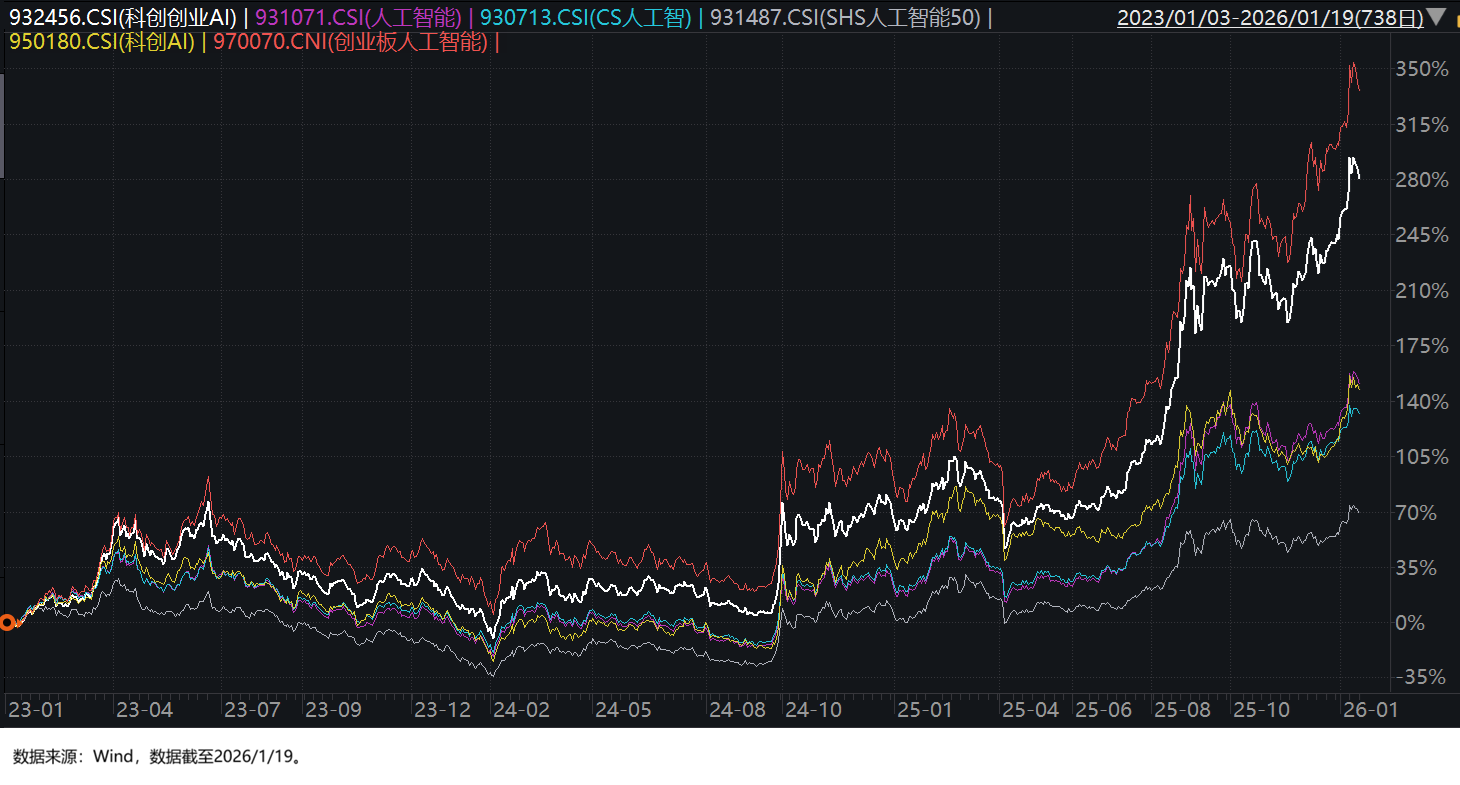
从中长期的历史业绩对比来看,聚焦全球AI产业链的创业板人工智能的业绩最佳;科创创业AI则与创业板人工智能最为接近,且要显著跑赢走势基本一致的CS人工智和人工智能;而聚焦国产替代链的科创AI虽然最终与CS人工智、人工智能两者持平,但整体还是略强于这两者;至于SHS人工智能50则受累于近几年港股市场的低迷表现相对较差。
考虑到以通信设备为主的全球AI产业链过去的阶段涨幅已经较大,尽管其依然未现颓势(上周某半导体龙头的业绩说明会更是给市场打了一阵“强心针”:全球AI需求依然强劲),但从投资的角度而言,我认为兼顾了全球产业链和国产替代链的科创创业AI指数后续可能会具备更高的投资价值。
第五,从基本面的角度来看,指数的盈利能力依然很强,同时板块增长的确定性也较高。
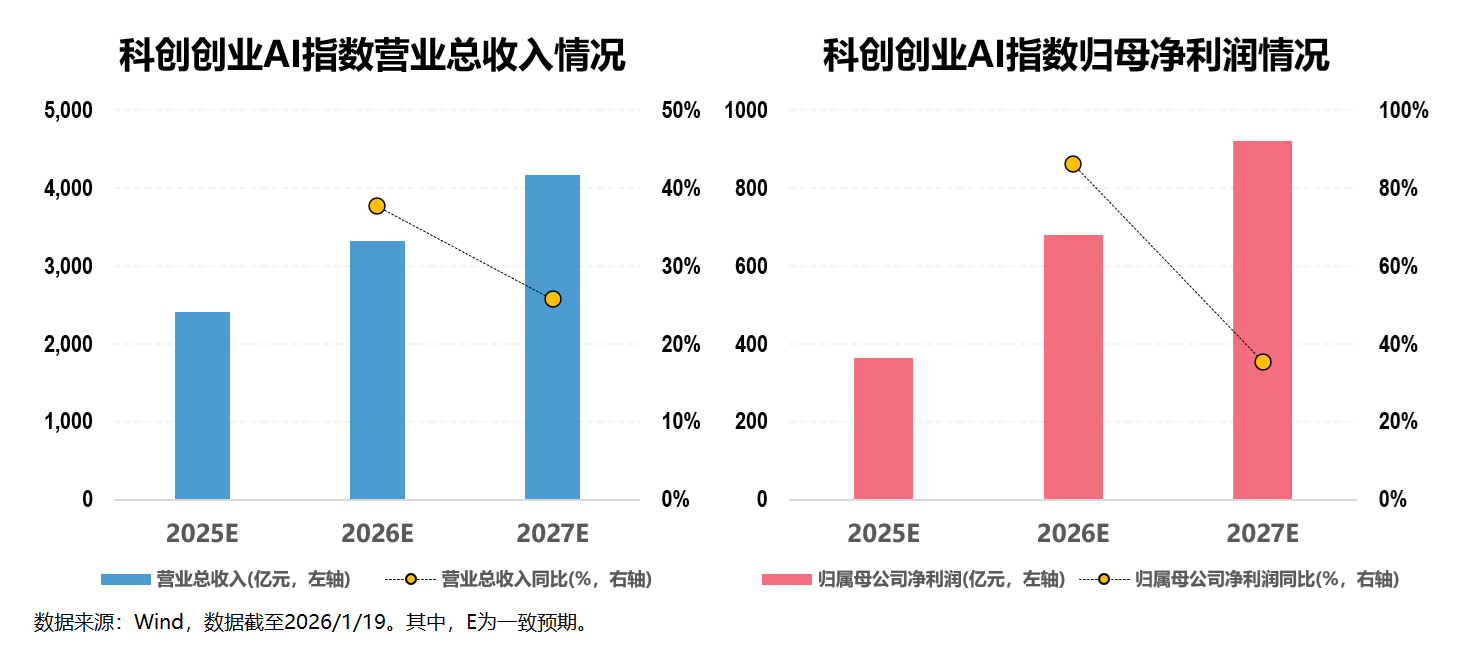
截至2026年1月19日,根据Wind数据,科创创业AI指数成分股2026年和2027年的预期营业收入分别为3322.25亿元和4177.48亿元,同比增速分别为37.73%和25.74%;预期归母净利润则分别为680.11亿元和921.68亿元,同比增速分别高达86.23%和35.52%,指数高盈利和高发展潜力的特征明显。
讲到这里,关于中证科创创业人工智能指数的投资价值就基本分析得差不多了。
目前市场上跟踪这一指数的产品有工银瑞信基金旗下的工银瑞信中证科创创业人工智能ETF(场内简称:科创创业人工智能ETF工银,产品代码:588430)。该产品成立于2025年12月17日,目前已开始平稳运行,场内已经可以自由交易。
根据Wind数据显示,科创创业人工智能ETF工银(588430)是首批跟踪中证科创创业人工智能指数的ETF中管理费率最低的(仅为0.45%),具备一定的成本优势。
文章的最后部分再来解决一个问题即:如何投资中证科创创业人工智能指数?
就指数的投资特性而言,由于聚焦双创板块的高成长性企业,中证科创创业人工智能指数成分股单日涨跌幅可达20%,弹性优势明显的同时也意味着可能存在较大的价格波动风险。
对于这类高弹性的指数我一般会建议用定投的方式去把握,问题在于,科创创业AI指数在过去一年中的涨幅已经较大,所以现在开始新一轮定投的时机可能不算太好。
如果以$科创创业人工智能ETF工银(SH588430)$这只场内产品为例,对于明确看好AI主题投资机会的场内投资者,或者需要配置AI板块作为组合一部分的配置型投资者,我认为更可行的投资方式是在风险承受能力匹配的前提下,最好能在板块后续有调整的时候逢低做些配置。
写到这里,我觉得今天的文章就差不多可以结束了。
本文作者可以追加内容哦 !

