1月15日,小编去参加了财通基金2026年投资策略会,收获不少。
最近我们关于海外算力、AI应用的讨论特别多,所以当天也格外关注财通基金副总经理、权益投资总监金梓才的这场分享。
金梓才是一位长期深耕产业趋势、擅长板块轮动的投资人。在去年的AI算力行情里,他有过一次非常关键的调仓。
去年二季度,他观察到海外巨头资本开支仍在持续扩张,于是迅速修正了判断,把之前卖出的海外算力仓位重新加回去。以他管理的财通成长优选混合为例,二季度“易中天”都重新回到了前十大重仓股之列。
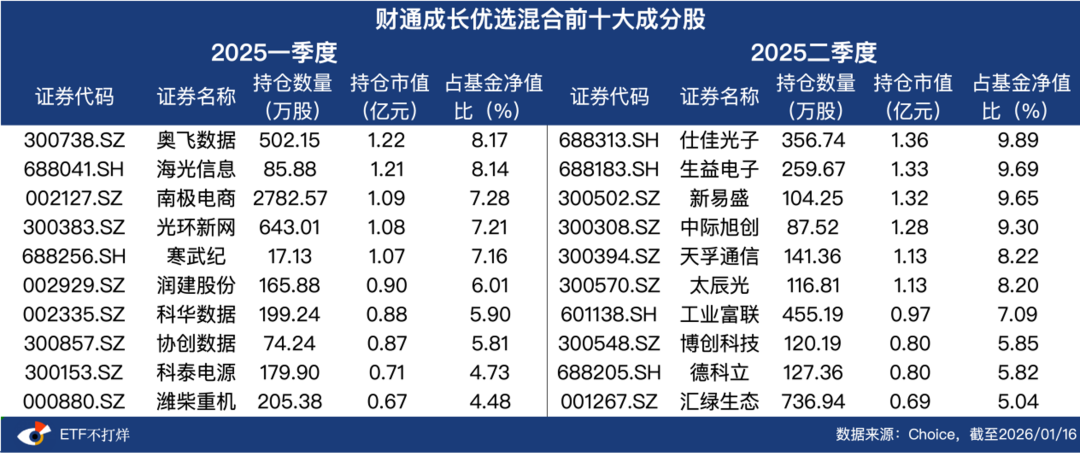
也正因此,在三季度通信板块大涨的行情中,该产品单季度回报达到90.40%,可以说比较精准地吃到了这轮板块轮动的主升段。
说回这次策略会,当天听下来,最直观的感受是:他谈海外算力时的把握感和定力很足,有些判断还带着一点“反共识”的味道。
先说美国。他提到AI在美国的渗透正在加速,这一点从就业数据的变化、以及海外大厂的裁员上都能直观感受到。与此同时,AI相关投资也在扩散,不仅是数据中心,还沿着电网、配套基础设施等方向外溢。
那把目光转回国内,他认为这轮AI行情确实有些“反常识”:走了一年半,算力板块的估值依然处在相对合理的区间,而且分歧并没有消失。
在他看来,这种分歧的来源,一方面是受过往行情节奏影响,对A股基本面能否持续兑现天然更谨慎;另一方面,也是他更认同的关键点,海外算力链条在需求指引与产业格局上,确实具备清晰的确定性。
他特别强调,不能忽视算力供应链正在缩圈的这个事实,这也是当前市场预期差最集中的地方。
因为“缩圈”意味着:过去十年、二十年形成的供应链格局,并不会像大家惯性担心的那样快速扩散、走向恶性竞争。核心环节的供应商,依旧有机会持续分享AI需求爆发带来的高景气红利。
至于去年大家反复纠结的“AI是否有泡沫”,他的态度很明确:在行业处于爆发与扩散阶段时,不必把精力耗在争论上,更重要的是盯住关键指标是否持续上行。
最后聊到AI应用的长期演进,他也给了一个很清晰的落点:“商业模式当然很多,但前提是你要把住平台与流量入口这个核心。”
相信如金梓才这样一位专业选手对AI行业,特别是海外算力、AI应用的分析研判,是很多关注相关领域投资的小伙伴所关心的。所以我们把这部分详细整理出来分享给大家。
美国:AI加速渗透,新旧动能转换
我们认为,AI在美国的渗透,其实已经发生了,只是“不显山露水”。
AI最主要的应用就是替代人力。在北美,现在已经在发生AI coding的加速渗透,带来美国就业市场的结构性失衡。
2022—2025年美国新增非农就业一直趋弱,这里面有经济周期的问题,但也有相当一部分原因来自AI渗透。我们可以看到,美国初级就业人数出现了明显下降;比如一些北美科技大厂开始裁员。
失业增加、应届生更难找工作,会导致薪酬增速会往下走,包括居民人均可支配收入增速的下滑,这些都会反映在每个月的数据里面。
同时,美国主要靠消费驱动,所以收入预期的下滑会冲击消费和服务业,美国个人商品和服务消费支出的增速是在往下走的。
虽然这段时间美国通胀压力并没有像2022到2024年那么明显,但与居民消费强相关的服务领域,最近的压力是比较大的。
可能有人基于这个数据会得出相对悲观的结论,但我们没有那么悲观。在技术革命的初期,新技术相关的产业链是我们最容易把握的。
很多轮技术革命的初期都是伴随着阵痛往前走:蒸汽机发明以后,马车的车夫下岗了。但这只是第一阶段,后面又会出现越来越多会用机器、拥有高技术的工人重新上岗。
技术革命的初期往往会伴随一段时间的增长压力,但如果把时间拉长看,AI就是一个高效率的生产工具。
目前美国的零售业处在去库存进程中,制造业呈现复苏现象,有点像在走我们10年前、20年前的路:消费业趋弱、制造业投资提升。
而美国的投资增速其实是分化的:科技产业投资明显加速;制造业的投资还可以,但也存在内部分化;其它行业则相对低迷。
未来AI的投资会慢慢渗透到更多制造业领域,它不仅拉动数据中心,也拉动电网、配套基础设施与建筑相关投入。
另外,自2025年以来,AI相关投资对北美GDP的贡献度已明显上升。
所以北美现在呈现的状况是:AI相关投入大幅增长,居民消费在往下走。数据端能看到美国GDP并不是特别突出,但它处在新旧动能转换阶段。
我们认为向上的力量可能是一个三到五年的周期,等到这部分人经历一定的失业、就业调整后,如果能转变知识结构重新上岗,后续消费未必会一直这么弱,这点需要观察。
70年代美国经济曾有一段低迷期,但PC与信息产业链逆势扩张,和现在的环境有一点类似。等度过这个周期到80年代以后,生产力工具效率明显提升,经济会有明显提升。对应到资本市场,90年代美股科技板块一枝独秀。
所以我们的判断是:北美市场处在新旧动能转换阶段,从结构上看科技向上的力量非常显著。
供应链缩圈带来高确定性
我们从2024年“924”以后就明确看好整体市场的上行。当时有句口号:一定要买入想象空间大并且产业根基扎实的趋势行业。
当时我们认为,AI作为这一轮牛市的“中军”,很快会来到一个估值偏贵的阶段。但一年半过去了,AI行业的估值仍然在合理区间,这是最在我们意料之外的。
回看过去几轮牛市,2014—2015年移动互联网行情,很多公司高点估值极高;2020—2021年新能源汽车行情时,估值也显得“超前”。
但本轮牛市很让人意外,它的估值水位非常合理,而且一直存在分歧。
我们分析下来,最重要的原因是:A股很少经历这种“基本面持续兑现”的产业趋势行情。
过去A股的牛市行情总是前两年很好,第三年可能就不行了,每年年初都会担心景气回落。因为分歧长期存在,估值反而被压在合理区间。
对比过去一些产业趋势(比如光伏、新能源),市场常见节奏是:第一年炒未来的景气度(估值与业绩双击);第二年炒业绩的兑现;第三年开始担心扩产、价格下行,市场往往选择在此阶段“杀估值”。
这背后有各种原因,比如扩产无节制、客户议价能力强、竞争格局恶化等等。
我们认为,这轮算力的趋势可能会维持相当长一段时间。至于到底是两年、三年,还是更久,我们现在也不敢下定论;但在我们能看见的能见度里,趋势仍然很好。
我们还想强调一点:这个行业有一个很“穿透性”的中期景气指引。不是说公司盲目扩张,而是基于需求端明确扩张的指引(海外厂商)。在这种指引下,2026年是高增长,2027年从目前的情况来看,也仍然是高增长。
另一个高确定度来源是:供应链在缩圈。过去很多产业链会形成“过山车”式的价格波动,通常是因为竞争格局恶化:新供应商进来往往要以价格取胜。
但现在海外供应链的特点是:对价格端相对低敏感。国内投资者习惯性会觉得这个行业没壁垒、后面格局会恶化。
但从历史来看,能进入北美主流供应链的光模块厂家也就两家;PCB也差不多。这是经过十年、二十年形成的格局,并不会因为去年、前年高增长,就带来供应商大规模扩散的可能性。
这背后有几个本质原因:
第一,海外供应链对产品的品质与稳定性要求是严苛的,对价格敏感度低。
第二,技术迭代很快。当技术不断迭代和创新时,新供应商是很难跟上这个节奏。
上一代在配套,才有基础去给客户研发下一代产品;如果上一代产品都不在里面,想跳过这一代直接原创性做下一代产品非常难。
当一个行业每年都在迭代,供应链就更不容易被撬动。比如以某北美科技巨头为例,现在一年一代产品,如果你在上一代体系里,大概率也会成为下一代的供应商。因为你已经在上一代证明了交付能力并且技术能力很强,客户不会轻易换掉你。
所以大家不要忽视供应链在缩圈这个事实。目前市场的预期差也是在这里,可能有一些上市公司说要进这个供应链,但我们觉得难度是非常大的。
海外算力逻辑呈现“美股化”特征
由此,我们想抛出一个概念:海外算力逻辑是在“美股化”。这可能也是未来整个市场慢牛的核心。
过去A股不是没有基本面,但基本面往往是阶段性的。如果我们希望形成慢牛、结构性牛市,自上而下的政策需要是非常统一、高效的。
算力板块非常契合这种导向:本质上我们看到的是一个需求高增、EPS持续性强、壁垒高、远期空间大的行业,而且当前估值并没有泡沫化。
根据我们财通基金的核心投研框架:第一,股价要有赔率;第二,有一定的壁垒;第三,需求的边际变化,中短期增速与节奏没有问题;第四,远期空间足够大。
这四个缺一不可。简单来讲,既要有赔率也要有胜率,我们不会买一个空间很大、但中短期没有基本面,而纯粹去搏主题的行业,那不是我们主要方向。
另外,从这两年的资本市场看,海外收入占比高的公司,它的业绩增速往往更靠前。出海会给上市公司带来长期的利润增长,我们不认为这是一个短期现象。未来海外敞口高的公司,也会是决定基本面弹性的重要变量。
2025年以来,Tokens实现了十几倍的增长,数据已经告诉我们,全行业都在用AI的模型。
大家问AI有没有泡沫?我们内部总结过,现在还没到需要纠结“有没有泡沫”的阶段,因为应用端的用户数在快速爆发。
当用户数和收入预期在快速上涨的时候,去纠结它现在有没有盈利,其实意义不大。这就像你在2012年、2013年去质疑移动互联网没有盈利模式,没有人给你答案,也不是我们该关注的重点。
需要关注的是这些关键指标(比如用户数和盈利预期)是否持续往上走,这是我们动态跟踪的核心,目前看情况仍然很好。
头部AI厂商的订阅收入会是很大的增长来源,接下来这些厂商也都会做Agent,包括阿里也讲未来会做各种各样的Agent。
另外,B端收入也是很重要的一点。一旦与电商集成,未来应用点会非常多。举个例子:用户通过模型完成交易或付费,平台可以抽成,广告也可以抽成。
商业模式很多,但前提是你要把住平台与流量入口这个核心。
算力的长坡厚雪:
Agent时代拓宽增长空间
最后我分享算力投资长期的另一个维度:增长空间来自哪里。
最早的模型主要是预训练模型,后面加入后训练,再到加入“思维链”的后训练。这个变化确实很关键:它让模型更像人类一样,用逻辑思维去思考问题。所以算力需求的增长,有一部分来自模型范式变化。
原来回答问题只是给答案,不给逻辑;现在回答问题会给更完整的思维链,模型输出Tokens显著增加。这是Tokens需求量变大的一个非常重要的增量来源,现在这部分算力需求,已经远远超过了2023年以预训练为主的阶段。
最早的预训练、自监督、SFT(监督微调)模式更像是死记硬背从1数到4,但它不知道为什么是“1234”。而带有思维链前后的学习,本质上是告诉它为什么是“1234”。
这需要让模型的前后输出有一个打分机制,使其理解某个结果为什么比另一个结果好。这样反复训练后,模型才知道应该怎么做、为什么这么做,这对后面训练Agent、做AI产品都有非常大的帮助。
未来我们会慢慢进入到每个人都有很多Agent的阶段。我一直说一句话:现在这种AI聊天机器人的模式,不会是未来的典型需求。
所以不要站在当下看当下,如果你觉得十年以后仍然主要是我们跟DeepSeek这种沟通方式,这个行业就“完蛋了”,说明十年里几乎没进步。
未来人会越来越懒,每个人有好多个Agent。点外卖有一个、出行有一个、给领导写汇报有一个。这些Agent之上还会有监控、规划任务的Agent,还会有调用外部工具的Agent,比如通过MCP协议去做tools。
如果未来下一步是这样的时代,模型在执行任务过程中的有效运行时间、Tokens输出都会大幅增加,算力需求可能是当下的10—15倍。
黄仁勋在大会上讲了,未来要慢慢过渡到AI智能体时代,在那个时代下算力需求肯定是现在的很多倍。现在普通人用得少,是因为模型还不够完善、效果还不够好。
所以要用五年、十年的眼光看这个行业。不能像在2013年移动互联网刚出来的时候,只看到电子阅读、看到早期内容形态,就说未来没增长。把时间往后推五年,你会看到手游起来了、直播起来了,行业会出现新的形态。
所以AI算力的长期空间非常大,以后有人的地方就应该有算力的服务器,应该是这么一个概念。
本文作者可以追加内容哦 !

