一、2026年盈利判断(乐观情况)
- 北京奔驰:核心利润源,2026年豪华车需求与产品周期支撑其大幅盈利概率极高,贡献北京汽车主要利润。
- 北汽蓝谷:2025年销量增84%、毛利率转正,2026年享界+极狐放量、成本优化,二季度单季或扭亏,全年大概率减亏显著;机构对全年是否盈利仍有分歧,乐观看全年微利可期 。
- 北京现代:合资燃油车承压,电动化转型慢,2026年盈利难度大,更可能小幅减亏或持平。
- 北京新能源(BEIJING品牌):规模小、竞争激烈,2026年盈利概率低,依赖销量与成本控制改善。
- 结论:最可能的乐观组合是北京奔驰高盈利+北汽蓝谷单季盈利全年减亏+北京现代/北京新能源减亏,四家同时全年盈利的概率偏低。
二、北京汽车(01958.HK)目标价(2026年乐观口径)
- 核心锚点:北京奔驰盈利弹性+北汽蓝谷扭亏预期+估值修复。
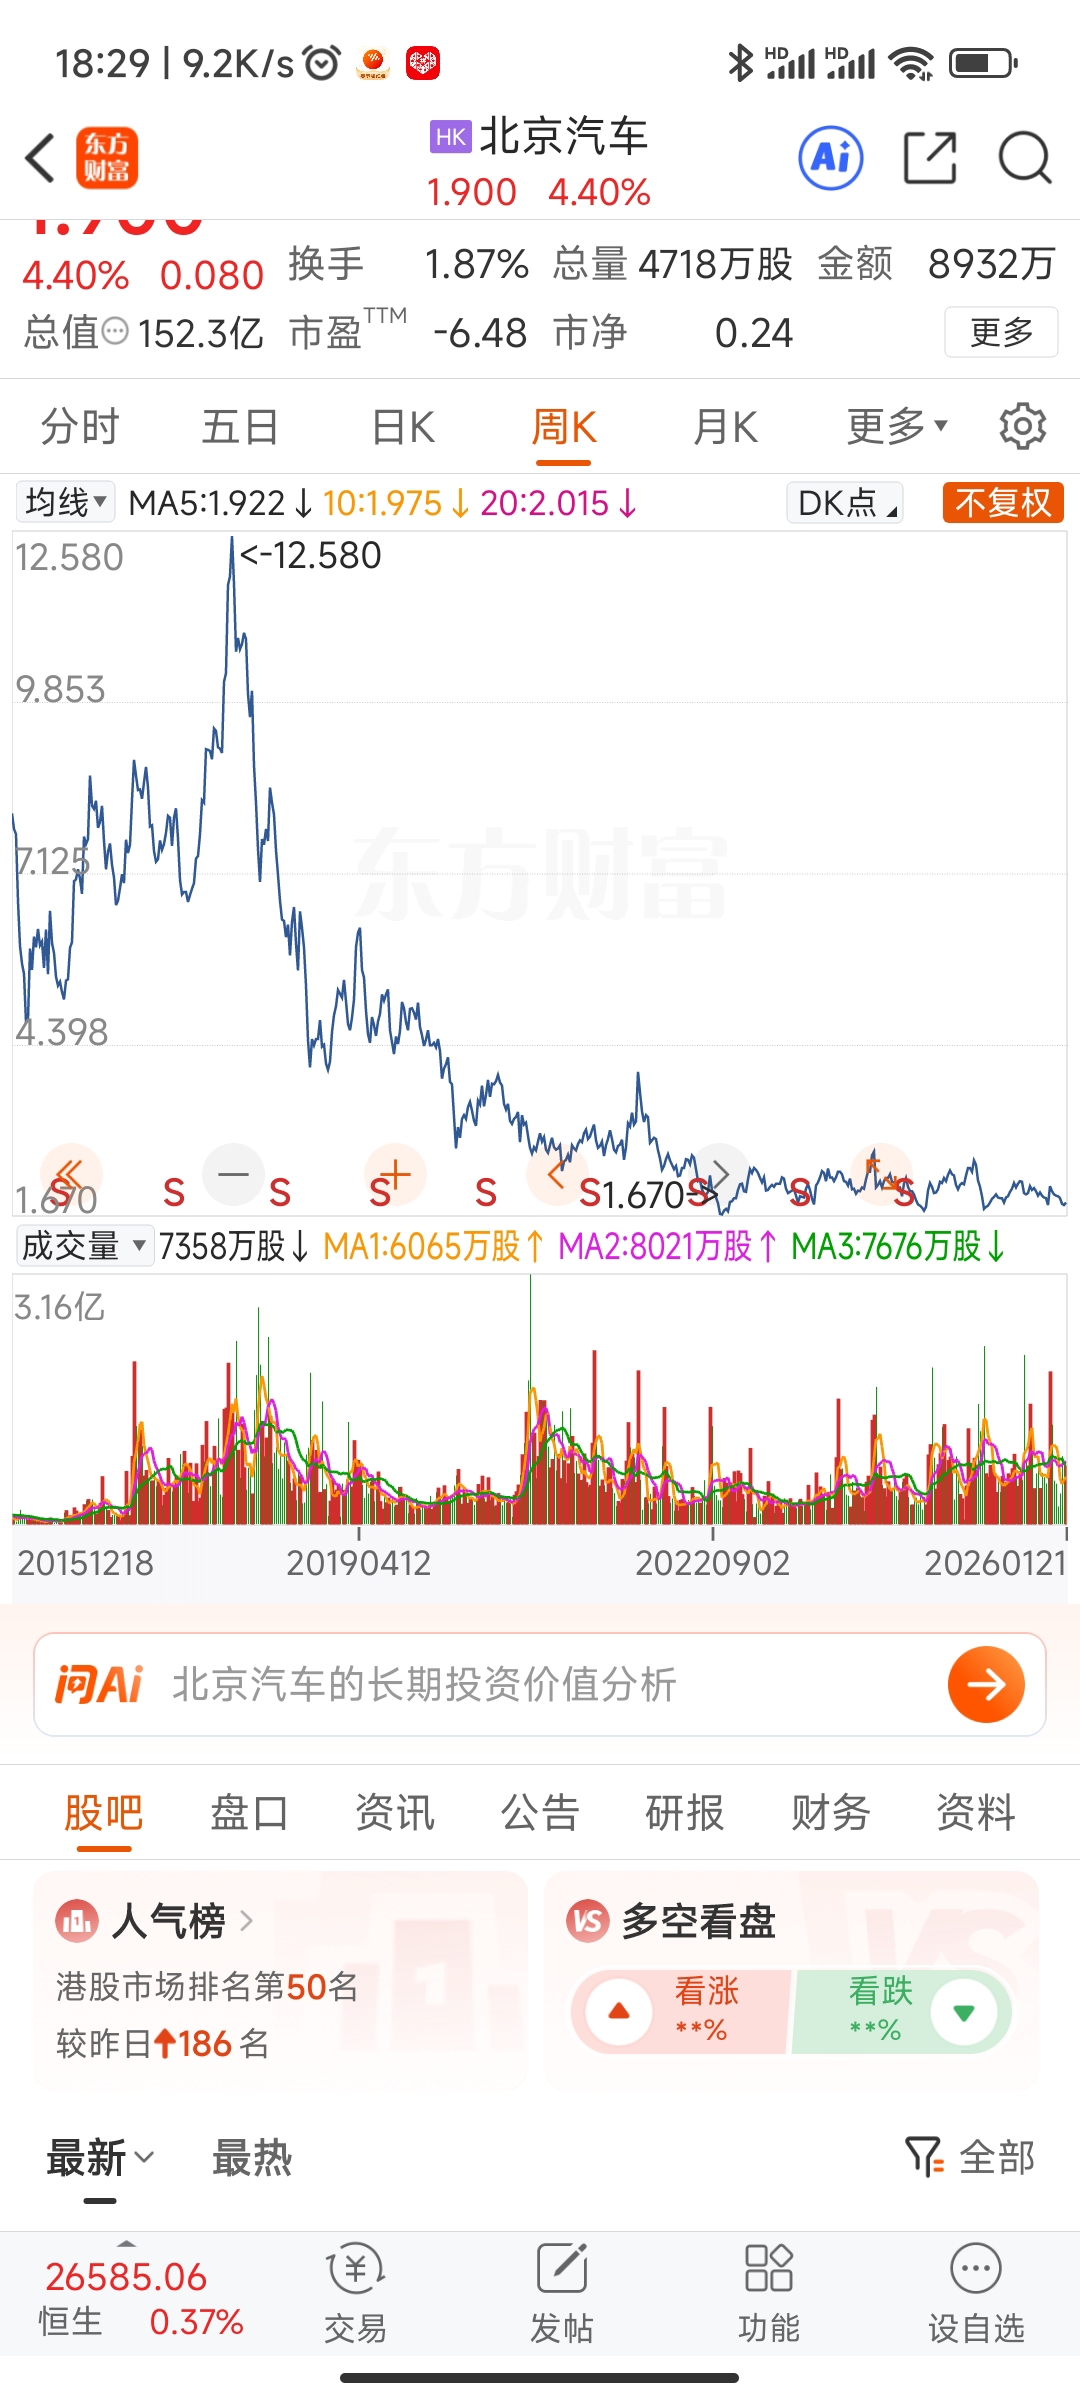
- 基准区间:2.8-3.5港元(对应2026年PE约8-10倍,参考行业平均与公司历史中枢)。
- 乐观区间:若四家均盈利且业绩超预期,叠加市场情绪,4-4.5港元有冲击可能。
- 风险提示:北京现代/新能源持续亏损、奔驰销量不及预期、行业价格战加剧会压制估值。
三、操作建议
- 分批建仓:回调至1.7-1.8港元区间可逐步买入,设1.5港元止损。
- 持仓观察:重点跟踪北京奔驰季度销量/利润、北汽蓝谷二季度业绩、北京现代转型进展。
- 止盈参考:触及3.5港元先兑现部分,4港元以上逐步清仓。
豆包解答
追加内容
本文作者可以追加内容哦 !

