【科顺股份 (300737.SZ) :至暗时刻已过,黎明前的拐点】
推荐核心: 行业格局出清 + 战略重心转移 = 盈利修复弹性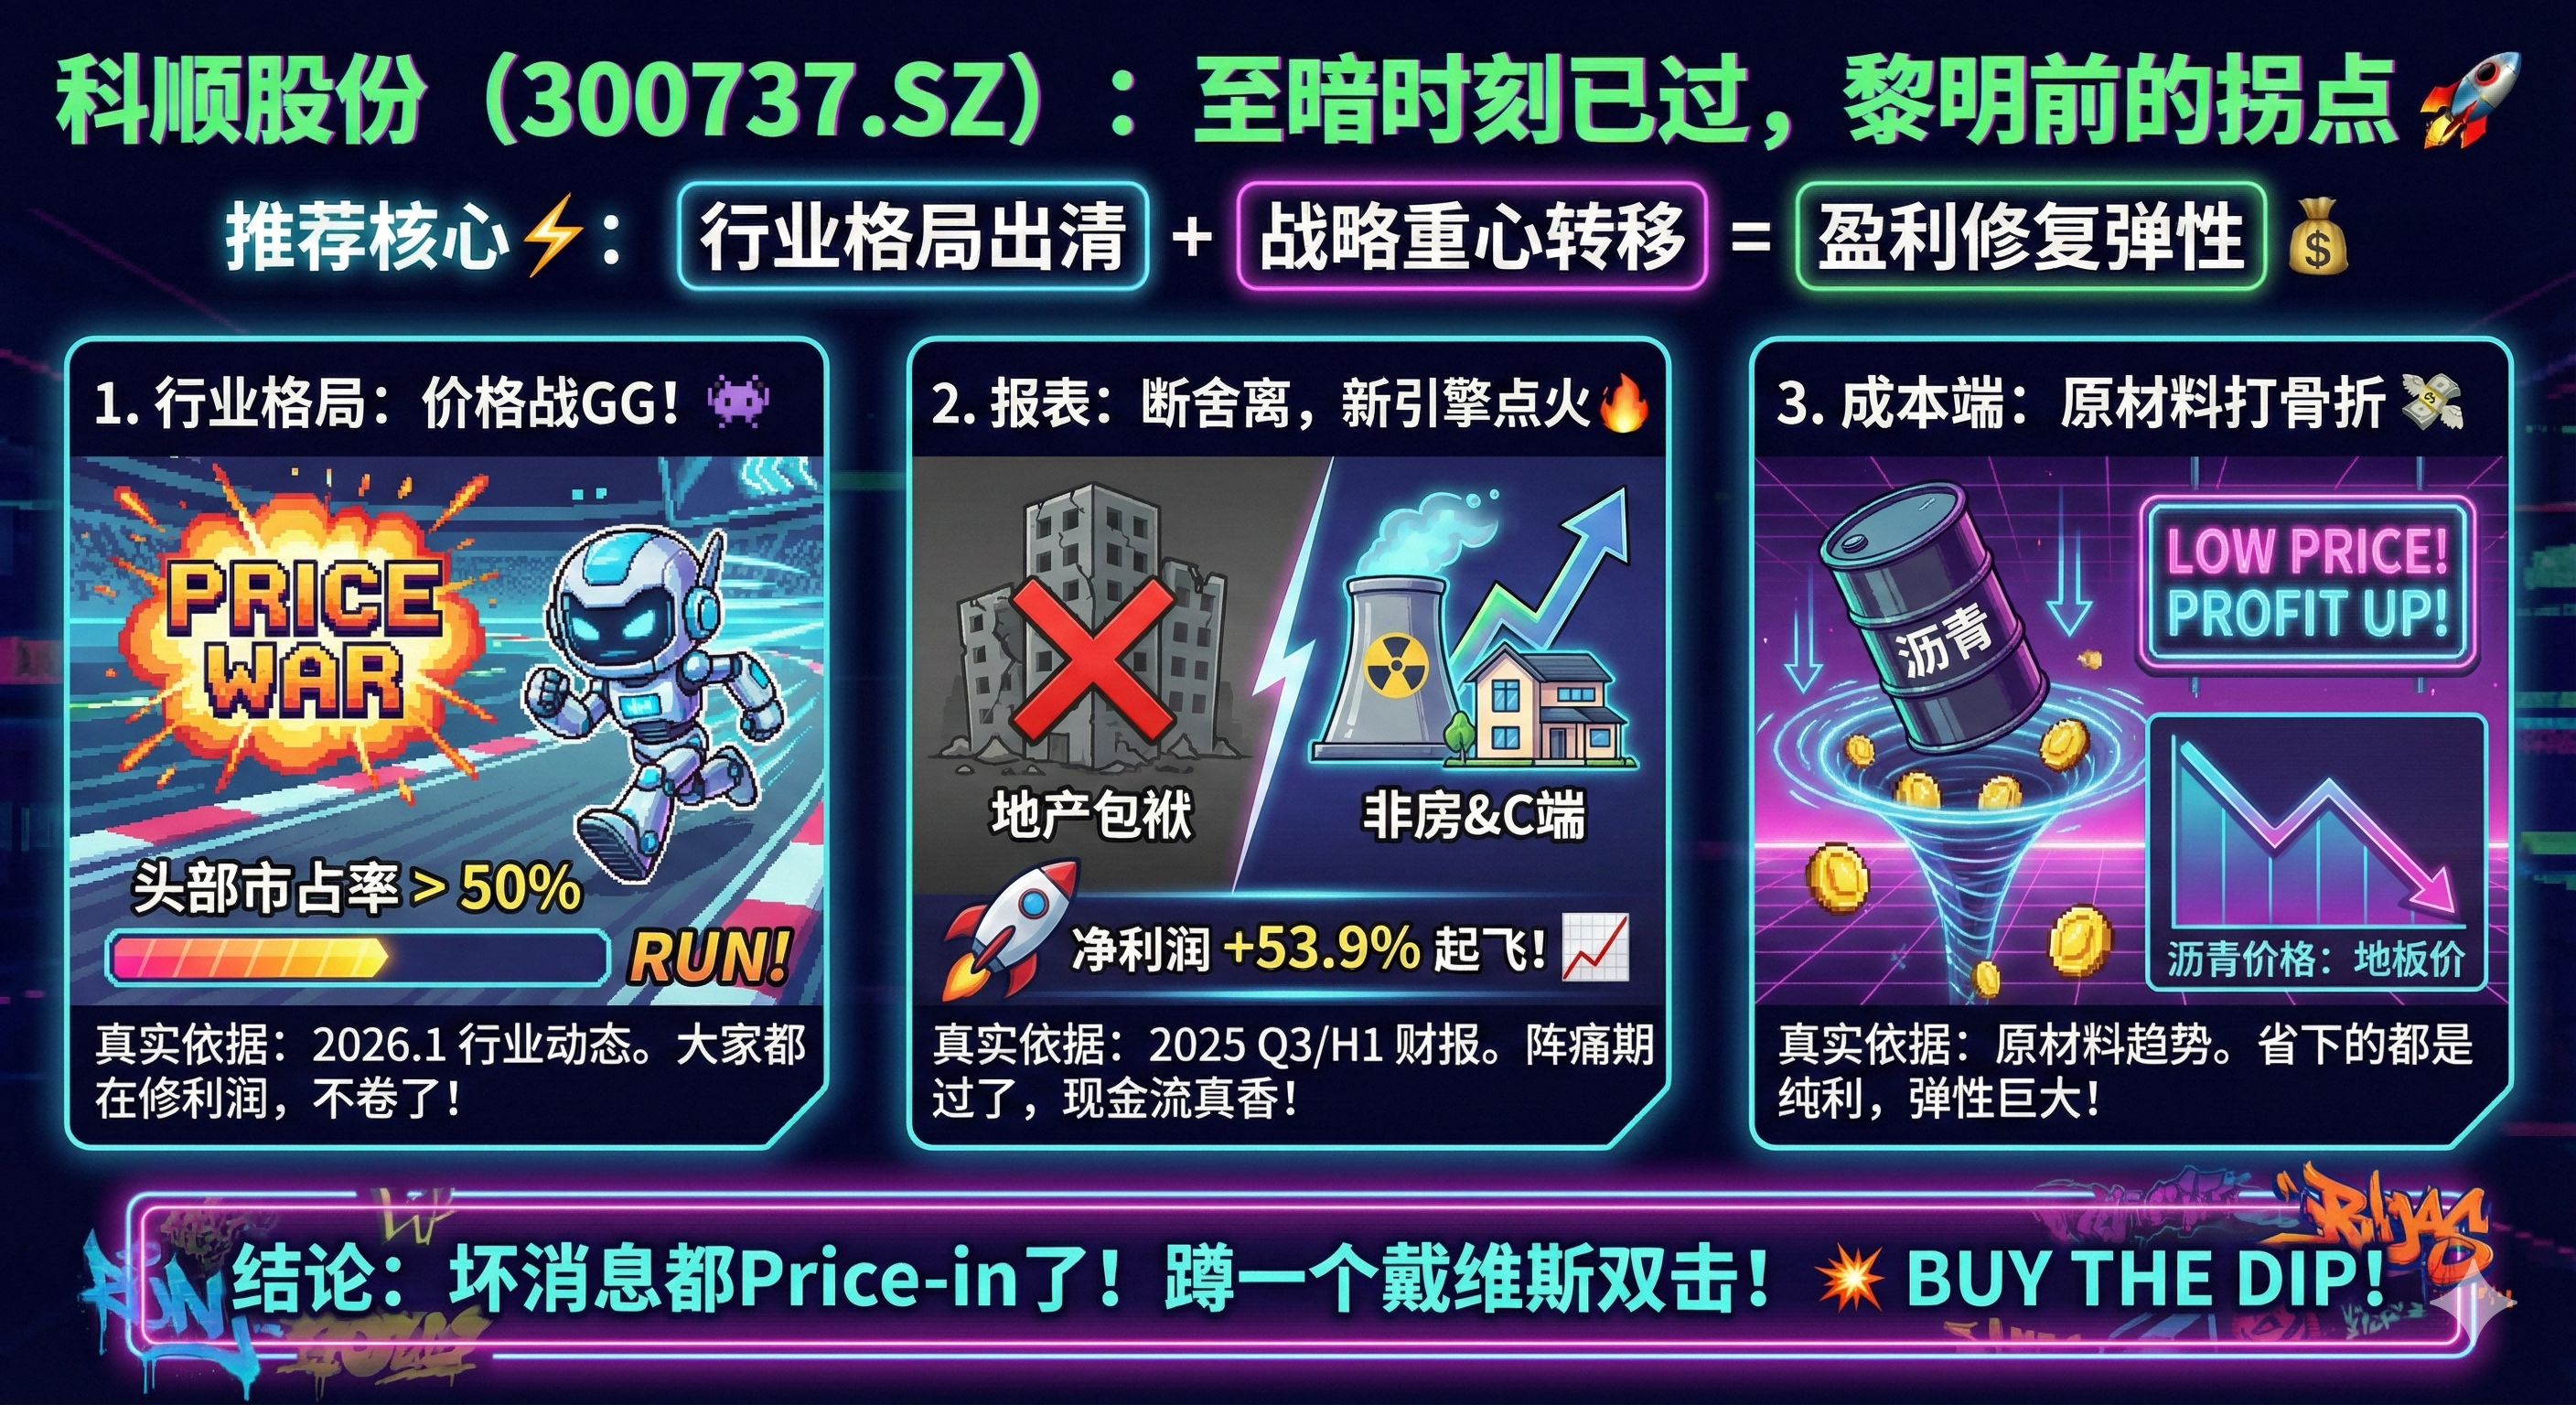
各位投资者,今天重点推荐防水龙头科顺股份。市场过去对其担忧主要集中在地产链拖累,但根据2025年最新财报及2026年1月行业动态,我们捕捉到三个反转信号:
1. 行业竞争格局发生本质变化(真实依据:2026年1月行业动态)
过去两年的“价格战”已实质性结束。根据财经网2026年1月中旬报道,防水行业头部企业市占率已逼近50%临界点,行业逻辑正集体从“抢份额”转向“修利润”。科顺作为行业老二,将直接受益于非理性竞争的退潮,毛利率修复确定性极高。
2. 报表端的“去伪存真”(真实依据:2025年三季报/半年报)
虽然2025年H1营收同比承压(-7.2%),但必须看到其“调结构”的决心。公司主动收缩了高风险地产业务,转而发力非房业务(如核电、基建)及C端修缮市场。2025年三季度归母净利润同比大幅回升(+53.9%),证明“阵痛期”带来的资产负债表清洗已见成效,现金流质量正在实质性好转。
3. 成本端的红利释放(真实依据:原材料沥青价格趋势)
作为成本占比最高的原材料,近期沥青价格处于低位震荡,这为科顺释放了巨大的利润弹性空间。在收入端企稳的背景下,成本红利将直接转化为净利润。
结论:当前位置,坏消息已充分Price-in,建议重点关注其盈利修复带来的戴维斯双击机会。
追加内容
本文作者可以追加内容哦 !

