问题聚焦:
1、2026年新能源行业发展怎么看?
2、2026年的固态电池发展怎么看?
3、如何看待风电的未来发展和出海优势?
本期邀请嘉宾
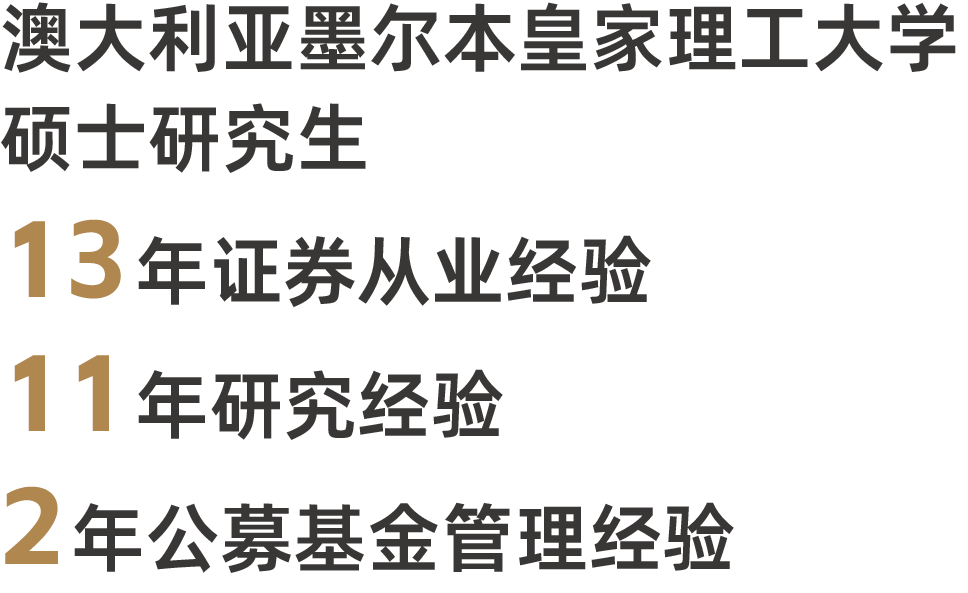
曾就职于浙江省财政厅,2012年4月起加入银河基金管理有限公司研究部,历任助理研究员,研究员和高级研究员,先后从事电力设备新能源、房地产、零售、建筑等行业研究分析工作。2023年5月起担任银河核心优势混合型证券投资基金基金经理。
Q1
您如何看待2026年新能源行业发展?
李一帆:我们认为,当前新能源板块各细分领域的复苏节奏存在差异。
我认为,由于储能需求的不断增长,带动了锂电行业的景气度提升,产业链供需关系开始改善,并已出现量价齐升的积极信号——碳酸锂、六氟磷酸锂等核心材料价格年内涨幅显著,根据中国有色金属工业协会锂业分会发布数据,电池级碳酸锂价格从8.1万元/吨(2025年11月1日)涨至9.2万元/吨(2025年12月23日),六氟磷酸锂两个月(2025.11.1-2025.12.23)内涨幅超118%,反映供需紧张。
针对光伏领域,随着“反内卷”政策的不断推进,供需格局的根本性改善仍然需要时间。
展望2026年,储能和锂电产业的未来发展或可关注;而对于光伏产业链,钙钛矿、太空光伏等行业发展亦或可关注。
Q2
随着智能驾驶等概念逐渐步入应用层面,对新能源板块会带来怎样的需求变化?
李一帆:我认为机器人如果实现大规模应用,会对锂电池带来积极拉动效应,不仅是新增的数量需求,更重要的是未来人形机器人在电池安全性、能量密度和续航方面提出更高要求,这有望加速固态电池的产业化进程。
而汽车智能化是带动电动车渗透率提升的核心驱动力之一。目前,国产汽车品牌在智能化方面的快速进步,已使其在对传统国际品牌的竞争中形成优势。根据广发证券数据,截至2025年9月,中国市场分国别标配L2+硬件渗透率呈现两极分化,中系品牌为16.2%,同比提升6.0个百分点;而欧系、日韩系渗透率仅为0.2%,这代表汽车智能化核心的高阶辅助驾驶领域,中国品牌已建立起明显的先发优势和用户体验壁垒,而大多数国际车企尚处于起步初期。未来国产品牌的发展或可关注。
Q3
如何看待固态电池在2026年的产业进展?技术路线选择和分歧过程中如何识别风险,如何进行有效调研和跟踪?能否举例说明?
李一帆:固态电池仍然处于产业化早期,根据我们调研,期待看到企业的中试线落地。固态电池的技术路线已基本收敛为硫化物体系,硫化物路线中技术壁垒深厚,或具发展潜力的相关设备材料行业发展或可关注。
Q4
根据万联证券统计,2025年上半年风电产业链整体营业收入为1794.02亿元,同比增长29.35%;归母净利润为98.24亿元,同比增长16.19%,那么您认为风电行业此轮盈利改善背后有哪些因素?未来发展怎么看?
李一帆:风电行业盈利修复主要得益于近几年陆上风电需求的持续增长,根据Wind数据,中国路上风电新增装机容量2021-2024每年同比增长率分别为11.47%、10.89%、20.62%、18.65%。我认为,海上风电以及出海的发展情况或可关注。
Q5
相较于光伏,您认为中国风电产业链(主机、海缆、管桩等)在出海竞争中的核心优势是什么?
李一帆:我认为中国风电产业链出海的竞争优势主要体现在四个方面:产品制造能力,需求快速响应能力,供应链优势和成本控制能力。
产品制造能力:根据《全球能源转型报告(2025)》显示,我国风电产品出口到全球多个国家和地区,共向全球提供70%的风电设备,推动全球风电成本下降超过60%。
需求快速响应能力:国内整机商通过海外建厂和本土化服务快速响应区域需求。例如,根据各企业公开信息,某国内风电企业在印度工厂2024年出货达3.3GW,另一国内风电企业在沙特签署3GW风电项目协议,提供“设备+运维”全周期解决方案。
供应链优势:根据华西证券研报,中国风电产业链覆盖从原材料到整机的全环节。
成本控制能力:2025年初以来,国内海上风机(含塔筒)中标均价在2900-3400元/kW,远低于海外竞争对手动辄超过1万元/kw的单位报价。(数据来源:平安证券研报)
Q6
光伏行业或正处于“破除内卷”的关键阶段,您认为光伏行业发展如何看待?硅料环节的盈利修复是否是先行指标?
李一帆:关于光伏行业的“反内卷”进程,我认为硅料价格是先行指标,目前我们可以观察到,硅料价格从6月的4.89美元/千克上涨到11月的6.92美元/千克,但我们仍需观察硅料的供给控制能否顺利传导至组件价格(数据来源:Wind)。
Q7
当前市场对新能源的关注度有所回升,但分歧犹存。您如何看待这种分歧?
李一帆:当前产业链对供需关系快速扭转带来的价格波动没有充分预期,导致2025年年底出现较强烈的价格博弈,因此板块扰动较多。但随着时间的推移,若全产业链逐步适应需求与价格变化,盈利的确定性或能得到市场的认可。
Q8
可否解读一下新能源板块中主要细分领域景气程度和明年的产业发展趋势?
李一帆:就新能源板块细分赛道,我的观点如下:
1)储能:从基本面看,我认为未来储能行业(尤其是大储)或具有发展空间。同时根据Wind数据,万得储能概念指数处于近5年(2020.12.25-2025.12.24)PE-TTM 47.27%分位点。
2)光伏:对光伏行业而言,目前看“反内卷”政策推进仍需时间,需密切跟踪后续政策的执行情况。
3)新能源车:在新能源汽车方面,目前国内渗透率已处于较高水平。乘联会数据显示,2025年12月1-21日,全国乘用车市场新能源零售渗透率60.6%。后续或可关注欧洲市场在新车型不断推出下的出海机会。
4)海风:国家能源局在8月29日召开的全国可再生能源电力开发建设调度视频会上强调,将研究政策措施积极推动深远海海上风电、光热发电等新兴产业发展。我认为,后续可以关注海上风电相关政策的落地情况。
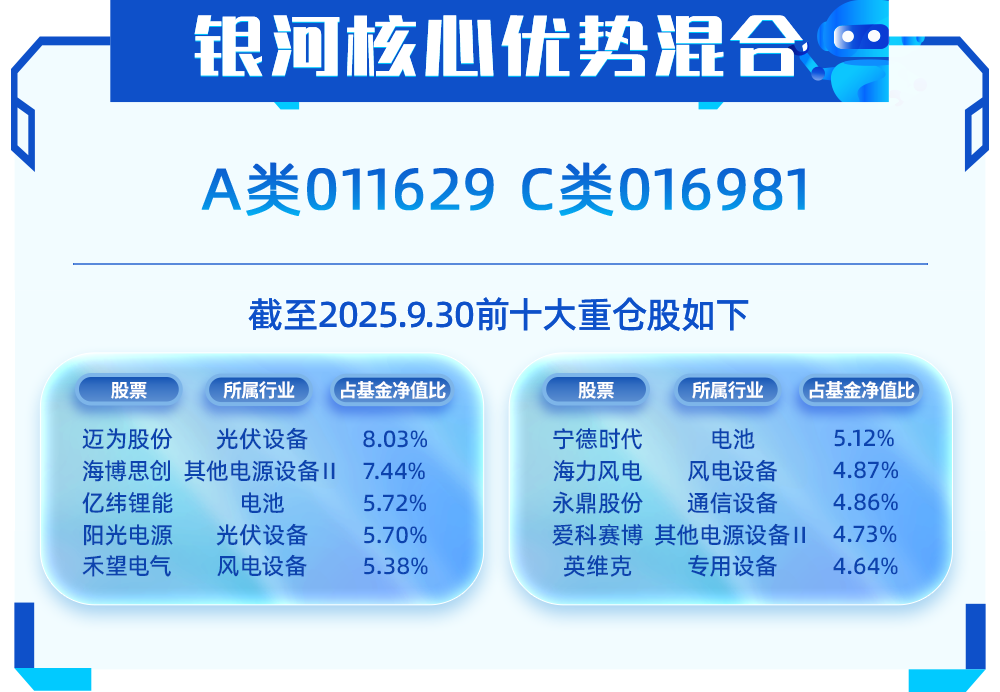
行业数据来源:银河核心优势混合2025年三季度报告,时间截至2025.9.30,行业占比=银河核心优势混合前十大重仓股所持有的涉及电力设备行业的个股公允价值之和/基金资产净值,行业分类为申万一级分类。
风险提示:上述数据仅代表本基金截至2025年三季度末持仓情况,并不代表基金实时持仓情况。

银河核心优势混合费率情况一览:
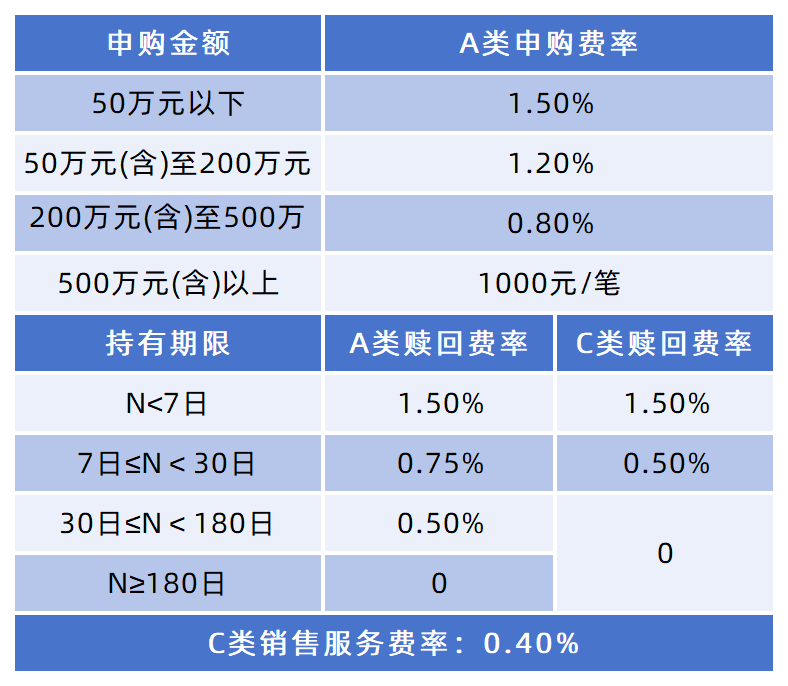
注:各销售机构可以对销售费用进行优惠,具体请以基金管理人、销售机构相关公告为准。
风险提示:本公司投资观点的内容是公司对当时的证券市场情况进行研究的结果,观点具有时效性,并不构成对任何机构和个人投资的建议。银河基金管理有限公司不对任何人因使用此类报告的全部或部分内容而引致的任何损失承担任何责任。
投资有风险,投资需谨慎。公开募集证券投资基金是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。
您在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和风险揭示书,充分认识基金的风险收益特征和产品特性,认真考虑基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。
依据投资对象的不同,基金分为股票基金、混合基金、债券基金、货币市场基金、基金中基金、商品基金等不同类型,您投资不同类型的基金将获得不同的收益预期,也将承担不同程度的风险。一般来说,基金的收益预期越高,您承担的风险也越大。
基金在投资运作过程中可能面临各种风险,既包括市场风险,也包括基金自身的管理风险、技术风险和合规风险等。巨额赎回风险是开放式基金所特有的一种风险,即当单个开放日基金的净赎回申请超过基金总份额的一定比例(开放式基金为百分之十,定期开放基金为百分之二十,中国证监会规定的特殊产品除外)时,您将可能无法及时赎回申请的全部基金份额,或您赎回的款项可能延缓支付。
基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人提醒您基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由您自行负担。基金管理人、基金托管人、基金销售机构及相关机构不对基金投资收益做出任何承诺或保证。
【银河核心优势混合】(以下简称“本基金”)由银河基金管理有限公司(以下简称“基金管理人”)依照有关法律法规及约定申请募集,并经中国证券监督管理委员会(以下简称“中国证监会”)许可注册。本基金的基金合同、基金招募说明书和基金产品资料概要已通过中国证监会基金电子披露网站[http://eid.csrc.gov.cn/fund]和基金管理人网站[www.cgf.cn]进行了公开披露。中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于本基金没有风险。
本基金管理人评估本基金风险等级为【中高风险】,本基金在代销机构的风险等级请以代销机构的风险等级评价结果为准。
发现“分享”和“赞”了吗,戳我看看吧
本文作者可以追加内容哦 !

