上周主题交易明显 市场风格分化
撰写人:银河基金FOF投资团队
市场回顾
大类资产及公募基金表现
国内方面:
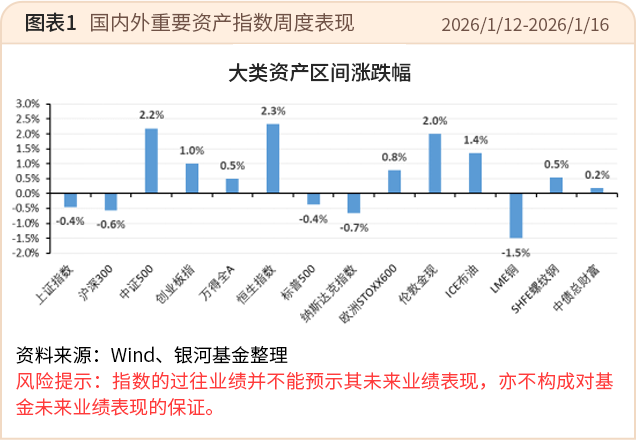
Wind数据显示,上周,A股开年行情推升场外资金关注度,部分主题基金申购活跃,全A成交额接近3.5万亿元,市场上涨节奏加快。整周来看,增量资金分化,主题交易热度前高后低,高位波动放大且成交额显著增加,板块分化加剧;AI应用、半导体设备等领域相对活跃,商业航天板块热度回落。风格上,中小盘及成长风格领优;板块表现方面,成长、周期板块整体优于大金融板块。Wind数据显示,统计区间内,上证指数跌0.4%,沪深300跌0.6%,创业板指涨1.0%,万得全A涨0.5%。
债市方面:
Wind数据显示,央行实施结构性降息25个基点,叠加股市情绪回落影响,国债收益率整体呈现回落态势。其中,10年期国债收益率下行4个基点,收于1.84%;30年期国债收益率持平,收于2.30%;短端1年期国债收益率下行5个基点,收于1.24%。信用利差方面,一年期AA+信用利差上行4个基点,五年期AA+信用利差下行1个基点。中证转债指数上涨1.1%。国际方面:
Wind数据显示,美元指数呈现企稳回升态势,美债收益率上行至4.2%以上,欧美股市表现分化。具体来看,标普500指数下跌0.4%,纳斯达克指数下跌0.7%,欧洲STOXX600指数上涨0.8%;大宗商品市场中,ICE布油价格上涨1.4%,LME铜价格下跌1.5%;伦敦金价格上涨2.0%。港股方面,恒生指数涨2.3%,恒生科技在年线附近企稳反弹。
A股行业板块表现
Wind数据显示,上周,中信一级行业中,计算机(4.31%)、电子(3.64%)、传媒(3.34%)、有色金属(3.03%)等行业涨幅居前;国防军工(-5.66%)、农林牧渔(-3.49%)、煤炭(-3.34%)、房地产(-3.28%)等行业跌幅相对较大。
上周,主题投资热度呈现高开低走态势,板块内部分化特征显著。AI应用、半导体设备成为资金新的关注方向,对应相关行业表现较好;地缘政治冲突背景下,贵金属价格保持强势,有色金属行业延续上涨;市场资金呈现跷跷板效应,传统稳定价值类及消费相关行业表现持续偏弱。 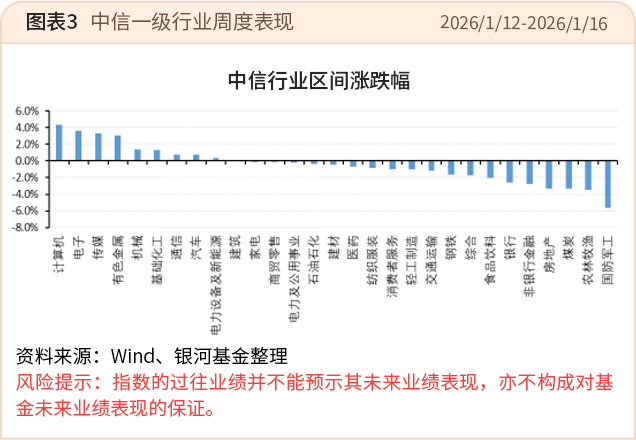
Wind数据显示,上周,市场风格分化,成长风格表现优于价值风格,小盘风格表现优于大盘风格。板块层面分化显著,成长板块与周期板块整体表现相对靠前,且两大板块内部均存在分化特征;稳定板块与大消费板块整体表现居于中等水平;大金融板块整体表现相对靠后。
近期重要事件或数据
监管上调两融保证金比例
2026年1月14日,经中国证监会批准,沪深北交易所发布通知,将投资者融资买入证券时的融资保证金最低比例从80%提高至100%,此次调整仅限于新开融资合约,调整实施前已存续的融资合约及其展期仍按照调整前的相关规定执行。从监管层此次调整核心目的在于适度降低市场杠杆水平,防范过度投机引发的波动风险,切实保护投资者合法权益,促进市场长期稳定健康发展。
从市场影响来看,市场成交量或呈现放缓态势;对于依赖融资炒作的纯题材类板块而言,其交易热度可能有所降温,波动或有所加大;而业绩稳定、分红能力较强的相关标的,或更易获得关注。
欧美贸易与政治关系将显著紧张
特朗普政府对格陵兰权的诉求将加速基于规则全球秩序的瓦解,对美元信用再度形成打击。欧美贸易与政治关系将显著紧张。长期来看,这一事件可能促使欧洲反思对美依赖,寻求战略自主和深化与其他全球伙伴的合作。
12月金融数据、央行结构性降息
1月15日,中国人民银行发布2025年12月金融统计数据报告。数据显示,2025年12月末,狭义货币(M1)余额同比增长3.8%,与预期值持平,较前期值4.9%有所回落;广义货币(M2)余额同比增长8.5%,高于7.9%的预期值及8.0%的前期值;社会融资规模存量同比增长8.3%,略高于8.2%的预期值,低于8.5%的前期值;当月新增人民币贷款9100亿元,高于6800亿元的预期值及3900亿元的前期值。此外,中国人民银行公告称,决定自1月19日起,下调再贷款、再贴现利率0.25个百分点。
M2同比的超预期抬升有两个原因,一是同业存单大规模到期导致资金回流非银机构,二是低基数效应下企业贷款同比小幅多增。受财政靠前发力影响,年末政府债券融资规模回落,拖累当月社融同比少增。居民部门“加杠杆”意愿仍处较低水平。尽管12月整体信贷规模有所回升,但增长动能并非来自居民部门、无论是短期贷款还是中长期贷款,表现均持续偏弱,反映出居民部门仍在主动去杠杆,消费及购房意愿尚未出现明显回暖。央行结构性降息,意在进一步推动降低实体经济融资成本。
公募基金周度发行份额
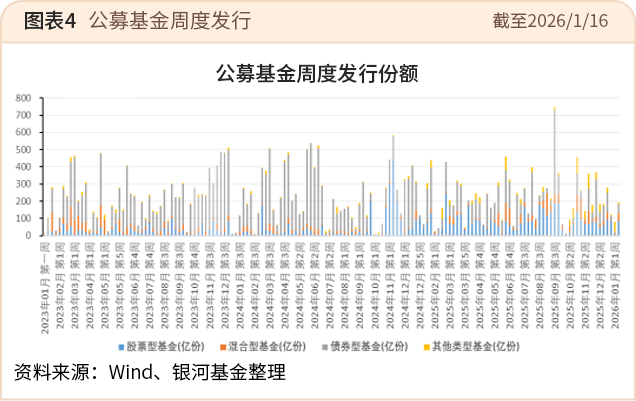
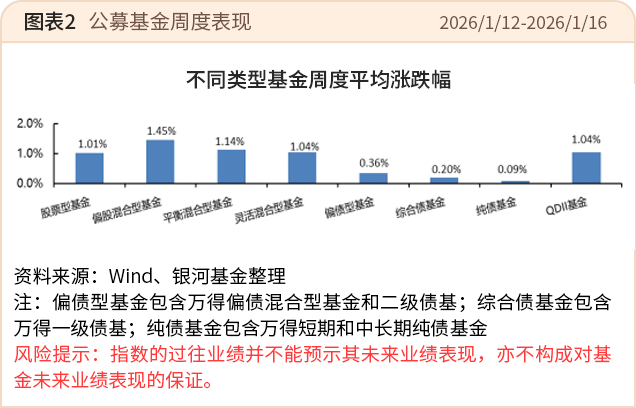
Wind数据显示,上周发行成立的公募基金23只、累计193亿份,结构上相对偏股混,其中股票型基金发行10只、累计86亿份,7只混合型基金累计46亿份,3只债券型基金累计51亿份,1只QDII基金累计9亿份,2只FOF基金累计2亿份。2024Q4以来,公募发行结构由此前债券型基金为主导逐步转向均衡偏股,多元资产投资热度上升的背景下FOF基金2025Q4以来发行量明显回升。
市场展望
股市
未来可以关注:
1、PPI和M1的回升趋势,分别对应企业盈利、企业信心;
2、政策的落实情况;
3、资金走向情况;
4、美国关税政策、通胀就业数据以及后续的降息节奏。
债市
Wind数据显示,当前10年国债收益率升至1.8%附近,性价比有所回升,长债信用扩张不畅。转债市场方面,Wind数据显示,2025年7月以来转债估值性价比明显回落。
市场可能存在的风险
国内经济复苏低预期;
美国经济硬着陆;
中美贸易竞争升级。
风险提示:
本公司投资观点的内容是公司对当时的证券市场情况进行研究的结果,观点具有时效性,并不构成对任何机构和个人投资的建议。银河基金管理有限公司不对任何人因使用此类报告的全部或部分内容而引致的任何损失承担任何责任。
投资有风险,投资需谨慎。公开募集证券投资基金是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。
您在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和风险揭示书,充分认识基金的风险收益特征和产品特性,认真考虑基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。
依据投资对象的不同,基金分为股票基金、混合基金、债券基金、货币市场基金、基金中基金、商品基金等不同类型,您投资不同类型的基金将获得不同的收益预期,也将承担不同程度的风险。一般来说,基金的收益预期越高,您承担的风险也越大。
基金在投资运作过程中可能面临各种风险,既包括市场风险,也包括基金自身的管理风险、技术风险和合规风险等。巨额赎回风险是开放式基金所特有的一种风险,即当单个开放日基金的净赎回申请超过基金总份额的一定比例(开放式基金为百分之十,定期开放基金为百分之二十,中国证监会规定的特殊产品除外)时,您将可能无法及时赎回申请的全部基金份额,或您赎回的款项可能延缓支付。
基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人提醒您基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由您自行负担。基金管理人、基金托管人、基金销售机构及相关机构不对基金投资收益做出任何承诺或保证。
发现“分享”和“赞”了吗,戳我看看吧
本文作者可以追加内容哦 !

