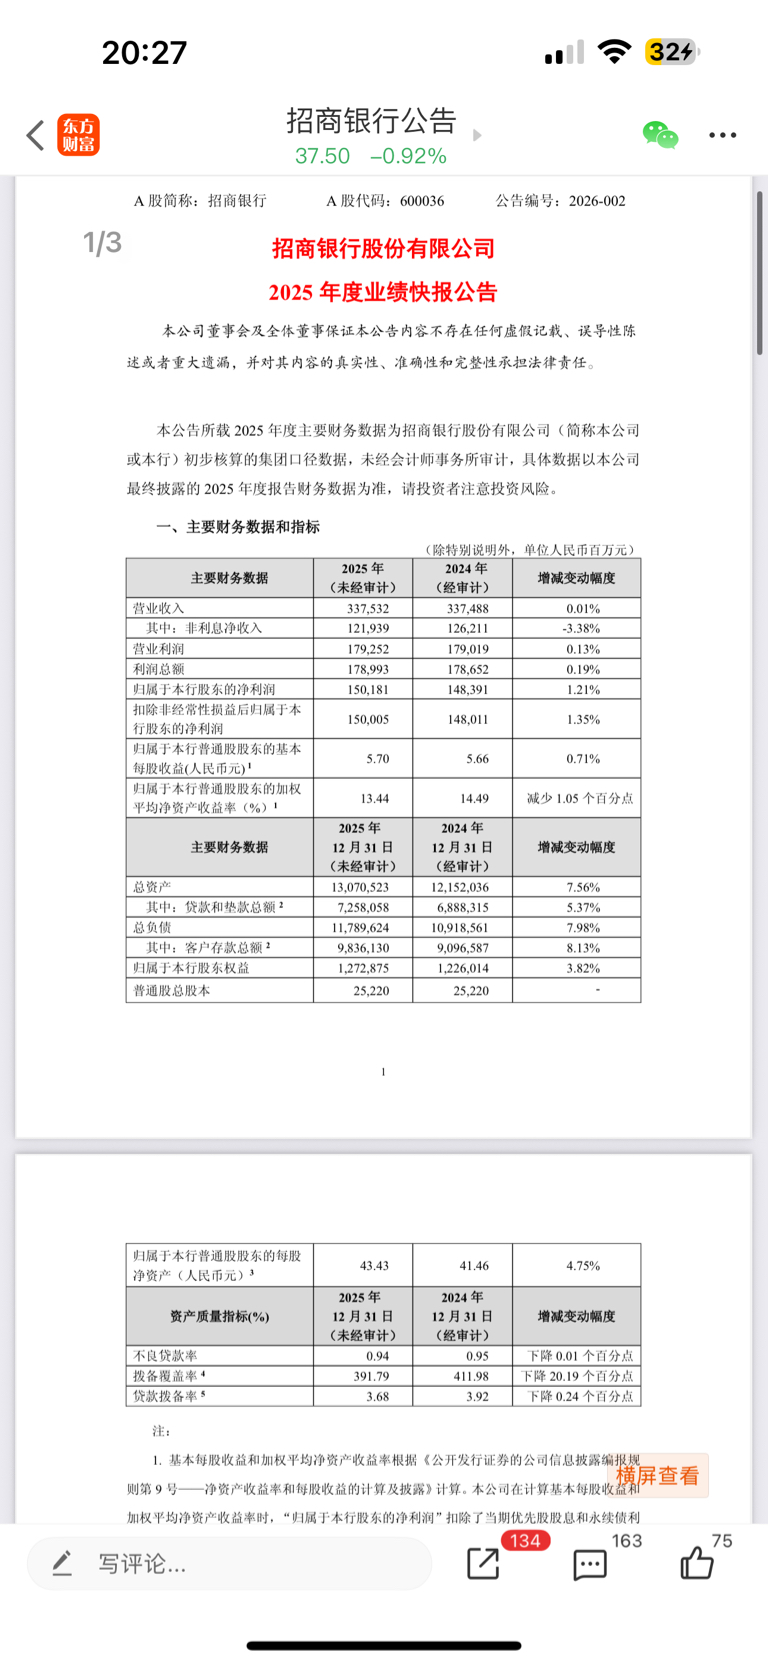
$招商银行(SH600036)$ 2025年招商银行利润增速1.21%,比起三季报0.52%提升了0.7%个百分点,其中第四季度增速3.41%;营业收入增速0.01%,其中前三季度是下滑0.51%,年报转正,说明整体上招商银行业绩第四季度回暖挺多。
年报资产增速7.56%,比三季报提升不少,存款总额9.84万亿,同比增速8.13%,比起三季报4.64%增速提升不少,贷款总额7.26万亿,增速5.37%,比起三季度3.6%增速多增一些。说明招商银行25年整体业务还不错,稳健增长。业务稳健增长,但是利润增速却不高,最主要原因在于净息差,ROE和资产质量这些,这些后面仔细谈谈。
每股收益5.7元,同比2024年的5.66元增长0.71%,扣除小数点因素影响与利润增速差不多。
ROE为13.44%,比2024年的14.49%下滑不少,主要与净息差下滑有关。
不良率0.94%,与三季度持平。
拨备覆盖率为397.79%,比三季报405%.93%细化了8个百分点。虽然下滑了,但是蓄水池的水位还很高,还有很大的利润调节余地。至于其他的指标,要等年报出来后才能知道。
大部分人买招商银行都是因为看其核充高,几乎可以做到永续经营。省心省事。最后我们看下估值情况吧。招商银行截止到26年1月25日,股价37.5元,市盈率(ttm6.3倍),预计全年每股分红2.03元,股息率大概5.41%,这个股息率还是非常优秀的。至少在我看来,招商银行股息率不应该比四大行高。目前明显高于四大行4.5%左右股息率,比农行3.7%股息率更是高出30%以上。最近股价一直跌主要原因是机构一直砸盘抛售老登股,去追逐小登股去了。作为老股民都知道,这种风格不会长久的。招商银行还是很适合长期稳健的投资者。
本文作者可以追加内容哦 !

