中国海防(600764)长期前景向好,以军工、商业航天、深海开发三重驱动为核心,短期业绩弹性与长期成长确定性兼备,资产整合与技术壁垒强化价值空间。以下是分阶段前景与关键判断:
一、核心驱动(长期支撑)
1. 政策与订单红利(高确定性)
“十五五”开局军工订单释放,海军电子装备预算倾斜,水声装备、水下信息系统需求刚性增长。
深海科技入国家战略,可燃冰、多金属结核开发工程化,水声探测系统需求爆发,南海单项目中标5亿元,2026年相关收入或占比20%。
商业航天低轨组网加速,星网地面终端与发射配套业务放量,2026年相关收入或破10亿元,毛利率约45%。
2. 技术壁垒(强护城河)
水声装备全产业链能力,水面舰船拖曳声呐市占率100%,水下信息系统市占率超90%,专利1668项,深海声呐专利占比43%,竞品模仿周期5-8年。
量子导航、AI声呐、轴角芯片等技术突破,赋能军工与民用场景,技术溢价率显著。
3. 资产整合(估值提升催化剂)
中船系715所、717所等优质资产存在注入预期,有望增厚业绩、优化估值,潜在利润规模或达当前5倍。
二、分阶段前景
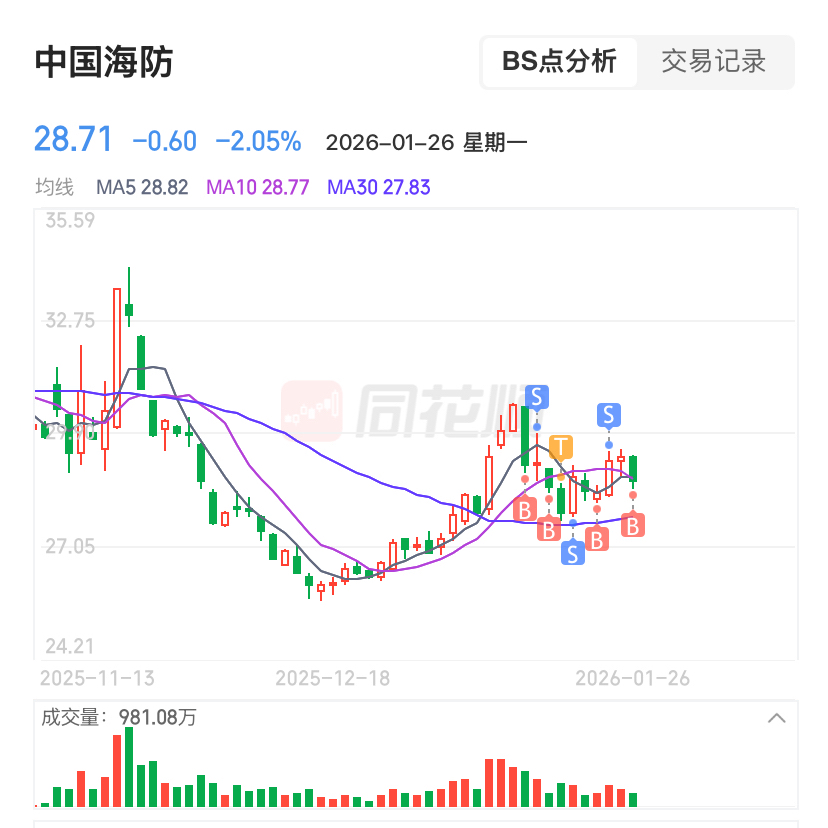
• 短期(1年内):军品订单集中交付+商业航天/深海项目落地,业绩修复可期;关注订单确认与资产整合进度,当前PE(TTM)70倍,估值波动需警惕。
• 中期(1-3年):空天地海一体化推进,无人装备与量子通信军用落地,新业务(如深海资源勘探、卫星终端)成第二增长曲线,营收结构优化,毛利率提升。
• 长期(3-5年):从传统军品向“AI+防务+民用”转型,深海开发与商业航天贡献显著增量,资产整合完成后盈利能力与估值中枢上移,市值空间打开。
三、核心风险(可控)
• 上游高端芯片、特种材料进口依赖,国际制裁或影响交付;业绩受军品交付周期波动;估值随板块情绪回调;国新系减持带来短期资金面压力。
四、核心结论
• 长期逻辑稳固:政策、订单、技术、资产整合构成多重支撑,适合长期布局。
• 短期扰动可控:供应链、业绩波动、估值情绪等风险可通过跟踪订单落地与资产整合节奏逢低布局。
• 关键跟踪点:军工订单交付、深海项目进度、商业航天收入增速、资产整合落地、减持进度。
本文作者可以追加内容哦 !

