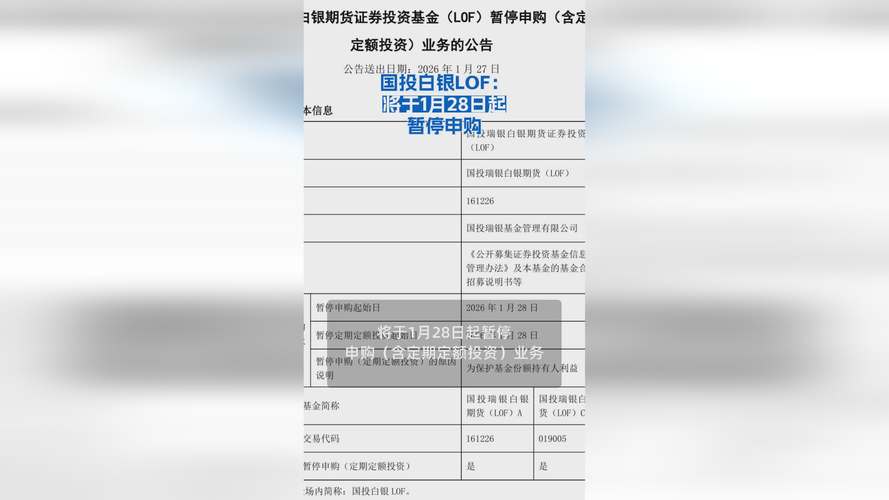
最近,国投白银LOF(一种主要投资国内白银期货的公募基金)成了资本市场的“顶流”,但不是因为业绩多亮眼,而是因为它太“疯”了。1月28日起,这只基金将暂停所有申购业务(含定投),而在此前,它已经多次因场内价格暴涨、溢价率飙破50%而被强制停牌。我看了下资料,这哪是投资基金,简直像在玩一场高风险的“击鼓传花”游戏。
稀缺工具遇上制度天花板
国投白银LOF之所以能被炒成“妖基”,核心在于它的唯一性——它是目前全市场唯一一只主要投资国内白银期货、还能在二级市场实时交易的LOF基金。当白银行情走强时,普通投资者想参与,几乎只能涌向这个“独苗”。
可问题来了:基金规模扩张撞上了“物理天花板”。它投资的是上海期货交易所的白银期货合约,而根据规定,公募基金这类机构在一般月份的投机持仓上限只有18000手。截至2025年三季度末,基金规模已达66.4亿元,其在主力合约中的持仓占比已接近10%的监管红线。
这意味着,基金不能再大规模买入新份额来满足申购需求,否则可能触发强制平仓或违规操作。于是,基金公司只能“限购自救”:A类份额单日申购上限被锁死在100元,C类直接暂停申购。这一操作虽然合规,但也彻底堵死了通过新增供给来平抑溢价的路径。
套利失灵下的情绪螺旋
正常情况下,LOF基金有套利机制:投资者可以在场外按净值申购,T+2日后到场内按市价卖出,赚取差价,从而拉低溢价。但在国投白银LOF上,这套逻辑完全失效。
每日100元的申购限额,让大额套利资金根本进不来;而小额尝试又面临T+2的时间差风险——这两天里白银价格波动剧烈,很可能还没卖出,利润就被吞噬甚至转亏。
于是,市场陷入一个自我强化的情绪循环:场外买不到 → 资金疯狂涌入二级市场抢筹 → 溢价扩大 → 吸引更多投机者跟风。数据显示,2026年1月21日,该基金收盘价3.92元,而净值仅为2.6095元,溢价率高达50.2%。南开大学金融发展研究院院长田利辉指出,这并非价值发现,而是流动性困境下的价格畸变。
高溢价是危险的“入场费”
现在买入国投白银LOF,相当于支付了超过50%的“情绪税”——每花150元,实际对应的资产价值只有100元。这种高溢价极其脆弱,一旦市场情绪降温或出现短暂套利窗口,价格就会迅速向净值回归。
历史已有前车之鉴:2025年12月,该基金溢价一度冲至68.19%,随后便遭遇连续跌停,追高者损失惨重。更危险的是,如果白银价格本身回调,投资者将面临“净值下跌 + 溢价蒸发”的双重打击,亏损可能远超银价跌幅。
专业人士反复提醒:当前行情本质是散户在为情绪买单。格上基金研究员托合江明确表示,高溢价主要是情绪驱动,投机痕迹明显,退潮时杀伤力会非常大。对于普通投资者来说,最理性的做法是远离场内炒作,若真看好白银,可通过场外渠道按净值小额定投,避免为泡沫付费。
本文作者可以追加内容哦 !

