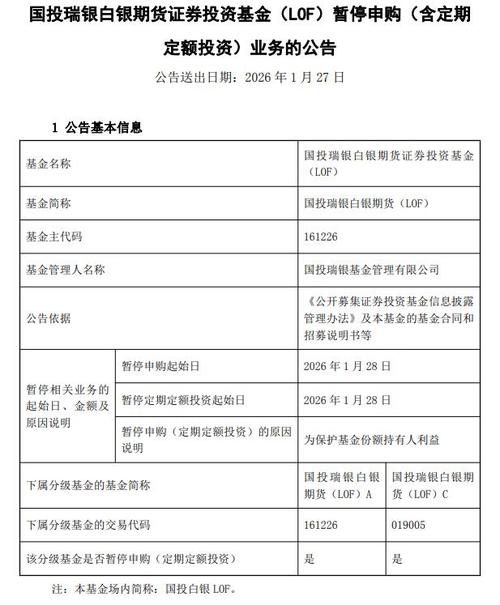
最近,国投白银LOF这只基金成了市场上的“顶流”,但它的火爆背后却暗藏巨大风险。从2026年1月28日起,该基金将暂停所有申购(含定投)业务,这一消息让不少想“上车”的投资者措手不及。而更令人咋舌的是,这已经不是它第一次“出圈”了——早在1月26日,它就因场内价格严重偏离净值而被临时停牌。
稀缺性催生的“制度性逼空”
国投白银LOF之所以能成为资金焦点,核心在于它的唯一性:它是目前全市场唯一一只主要投资国内白银期货的公募LOF基金。这意味着普通投资者如果想通过场内渠道便捷地参与白银行情,基本只能选它。当白银价格因避险需求、光伏等绿色经济带来的工业需求上涨时,大量资金涌入这个“独苗”,直接推高了场内交易价格。但问题在于,它的规模扩张有“物理天花板”——上海期货交易所对非期货公司会员设定了持仓限额,比如一般月份投机持仓不能超过18000手。截至2025年三季度末,该基金规模已达66.4亿元,其在白银主力合约中的持仓占比接近9.93%,几乎触碰10%的监管红线。为了合规运作,防止触发强制平仓,基金公司只能不断收紧申购额度,最终导致A类份额单日限购100元、C类直接暂停申购,彻底锁死了新增供给。
套利机制失灵下的情绪螺旋
正常情况下,LOF基金存在“场外按净值申购、T+2日后场内卖出”的套利机制,理论上可以拉平价差。但在国投白银LOF身上,这套逻辑完全失效。限购让大额套利资金无法入场,而小额尝试又面临T+2的时间差风险——这两天里银价波动可能直接吞噬利润甚至造成亏损。于是市场陷入一个自我强化的循环:场外买不到 → 资金转向场内抢购现有份额 → 溢价扩大 → 吸引更多投机者跟风。数据显示,1月20日至24日,该基金日均成交额达2.1亿元,是平时的8倍,龙虎榜上频繁出现游资席位,“游资点火、散户排队”的特征非常明显。南开大学金融发展研究院院长田利辉指出,这种高溢价并非价值发现,而是流动性困境下的价格畸变。
高溢价背后的双重风险警示
现在买入国投白银LOF,相当于支付一笔高昂的“情绪税”。一旦市场情绪降温或出现短暂套利窗口,溢价率会迅速向净值回归,高位接盘者即使白银价格不变也会亏损。历史已有前车之鉴:2025年12月溢价率从68%骤降至10%以下,仅用两天时间,追高的投资者遭遇连续跌停。更危险的是“双杀”风险——若白银价格本身回调,投资者将同时承受净值下跌和溢价蒸发的打击。此外,作为商品期货基金,它还面临展期成本、跟踪误差等问题(例如2026年1月COMEX银涨4.2%,基金净值仅涨2.6%)。面对这种情况,基金公司今年以来已发布十多次风险提示并频繁停牌,试图为市场降温。我的建议很明确:普通投资者切勿追高场内份额,真看好白银可考虑通过场外小额配置,避免沦为“击鼓传花”的最后一棒。
本文作者可以追加内容哦 !

