一、招标代理行业概况
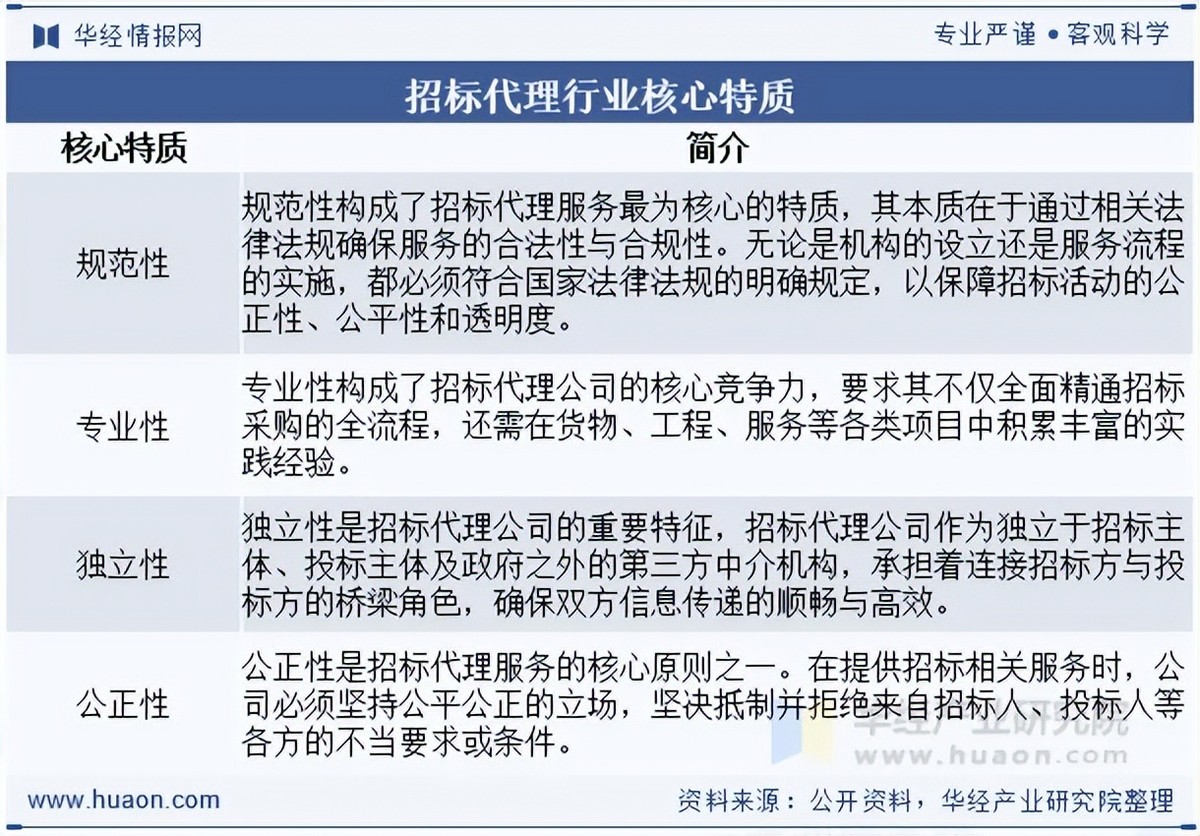
招标代理一般是指具备相关资质的招标代理机构(公司)按照相关法律规定,受招标人的委托或授权办理招标事宜的行为,属中介机构与咨询行业。从法律视角来看,招标代理的设立基于委托-代理的法律关系框架,本质上是一种受法律约束的契约安排。其核心职能是依据招标人的正式委托,在授权范围内,凭借专业知识和经验,策划并执行招标及投标流程,旨在甄选高质量的供应商合作伙伴。招标代理公司展现出规范性、专业性、独立性及公平性的核心特质。
二、招标代理行业产业链
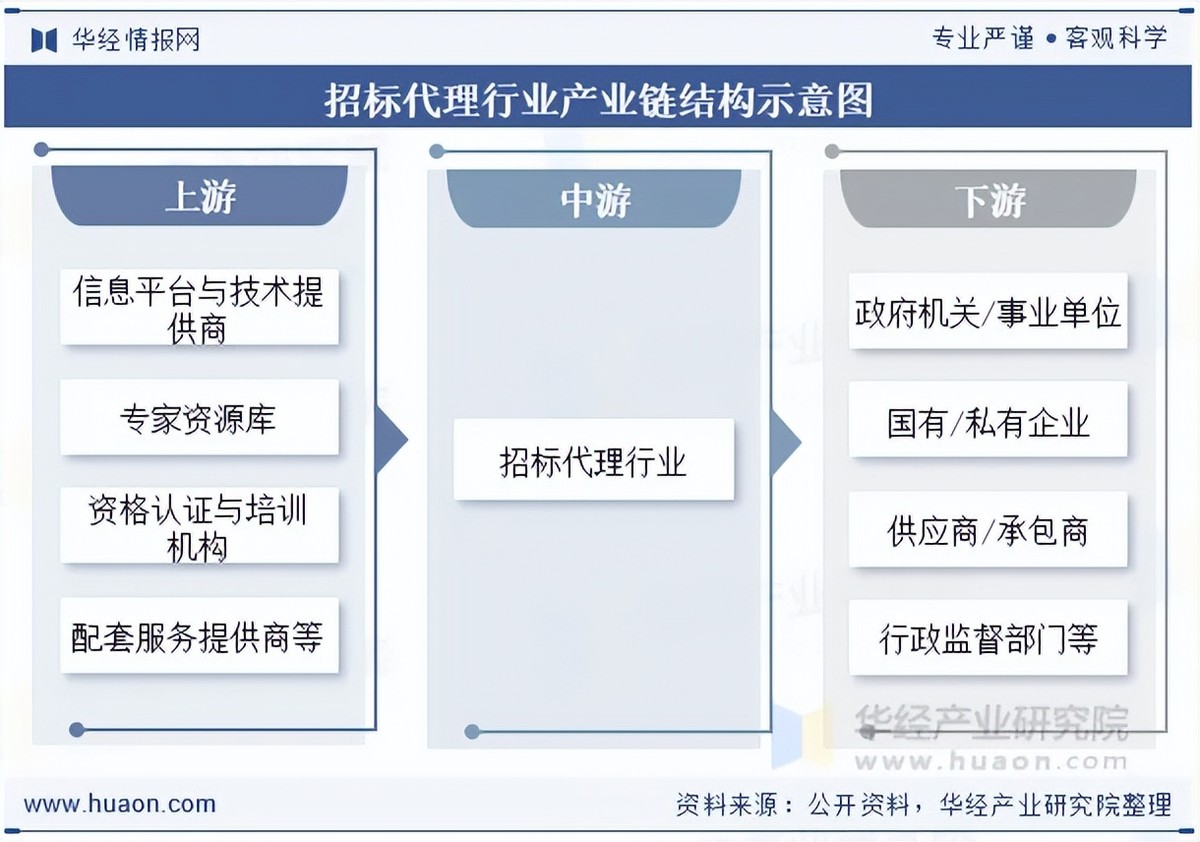
招标代理行业产业链上游包括信息平台与技术提供商、专家资源库、资格认证与培训机构与配套服务提供商,其中信息平台与技术提供商包括公共资源交易中心电子平台、第三方电子招标投标交易平台、招标软件开发商与信息查询与大数据服务商等。配套服务提供商包括公证机构、法律咨询机构等。产业链中游为招标代理服务机构。下游是指招标代理服务的最终购买者和相关参与方,包括招标人(政府机关/事业单位、国有/私有企业等)、投标人(供应商/承包商、行政监督部门等)。
本文节选自华经产业研究院发布的《2025年中国招标代理行业发展现状及趋势分析:重组并购加速,服务转型升级正当时「图」》,如需获取全文内容,可进入华经情报网搜索查看。
三、中国招标代理行业市场规模
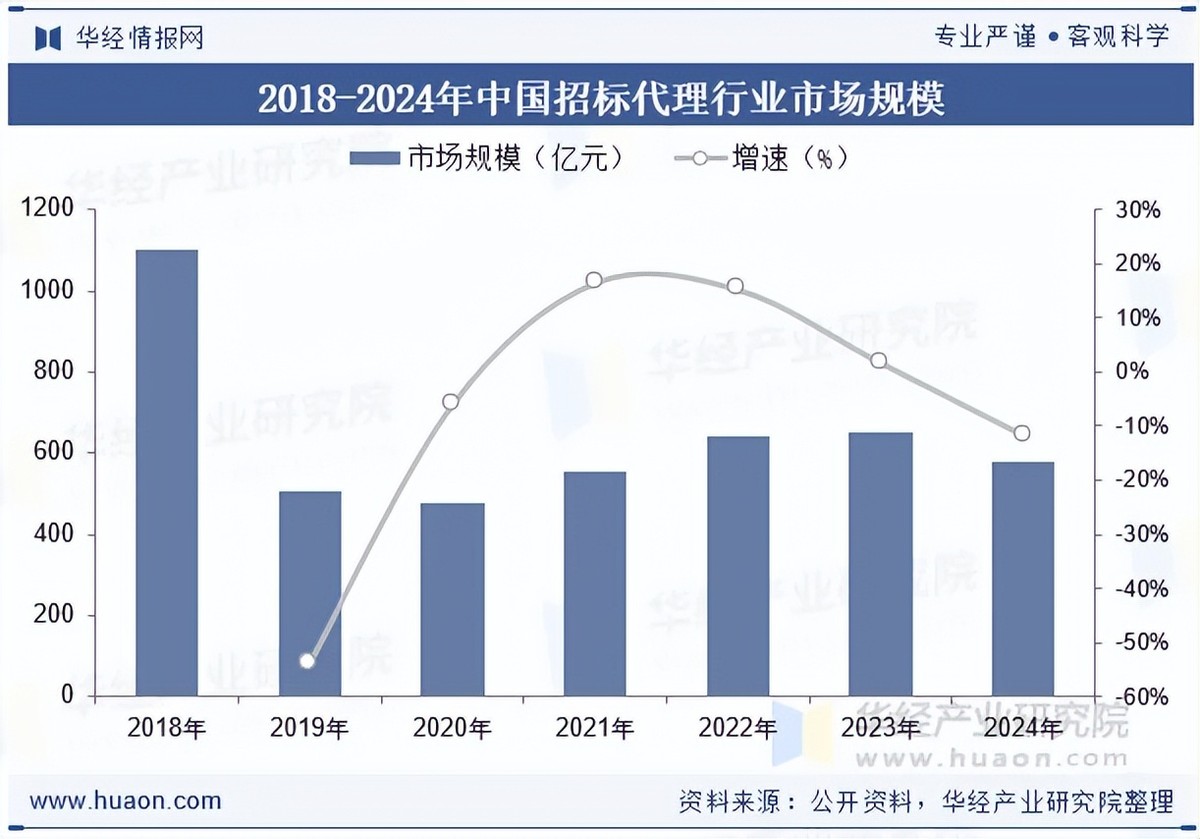
相较于世界其他国家和地区,中国的招标代理行业起步确实相对较晚。然而,自改革开放以来,这一行业在中国大地上经历了从无到有、从小到大、从弱到强的显著转变,招标代理机构也在这个过程中逐渐崭露头角,成为推动行业发展的重要力量。据统计,截至2024年我国招标代理行业市场规模为577.16亿元。
四、中国招标代理行业中标金额
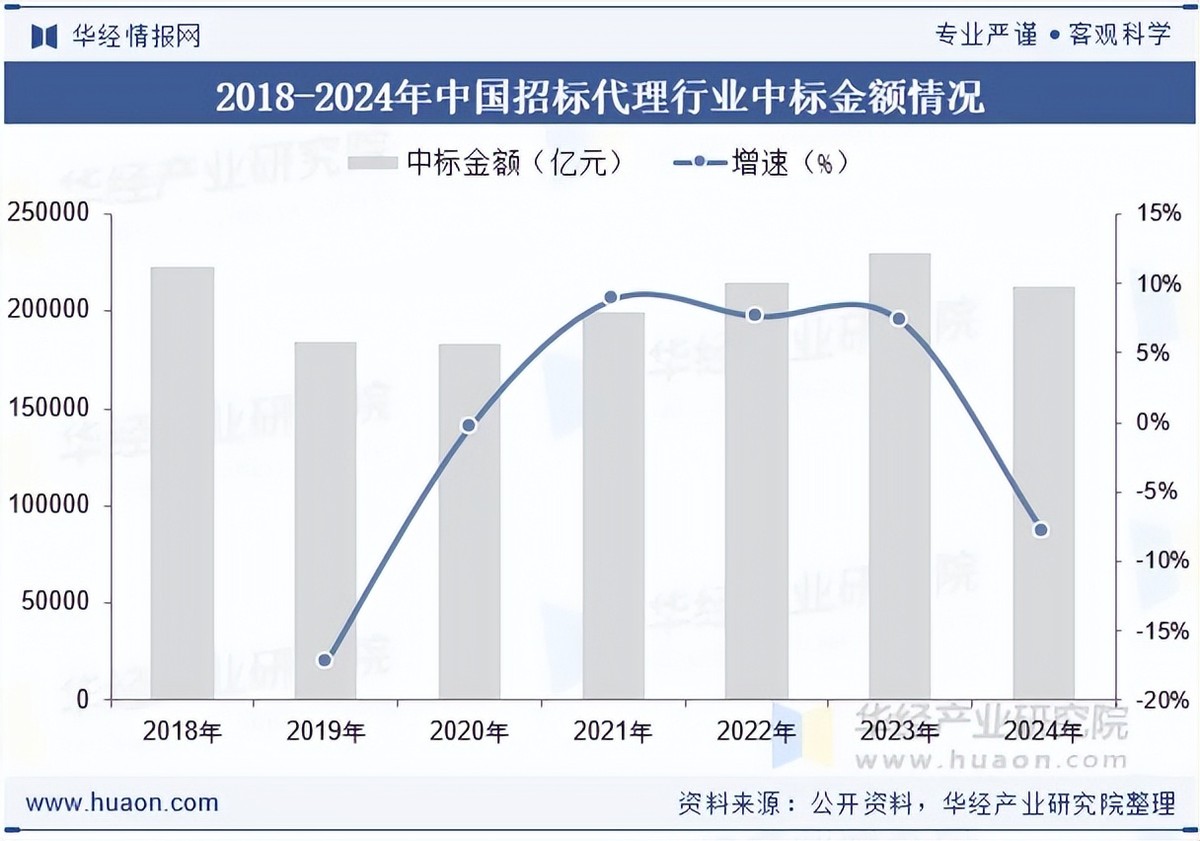
目前,我国招标代理机构的服务重心仍较多地聚焦于传统的招标代理业务上。然而,随着国家“放管服”政策的深化实施,行业正迎来服务转型升级的重要机遇。为顺应这一发展趋势,招标代理机构应当朝着专业化和全流程化的方向不断延伸服务范围,实现服务内容的横向延伸与纵向深化。从我国中标金额来看,截至2024年我国招标代理行业中标金额为212527.8亿元。
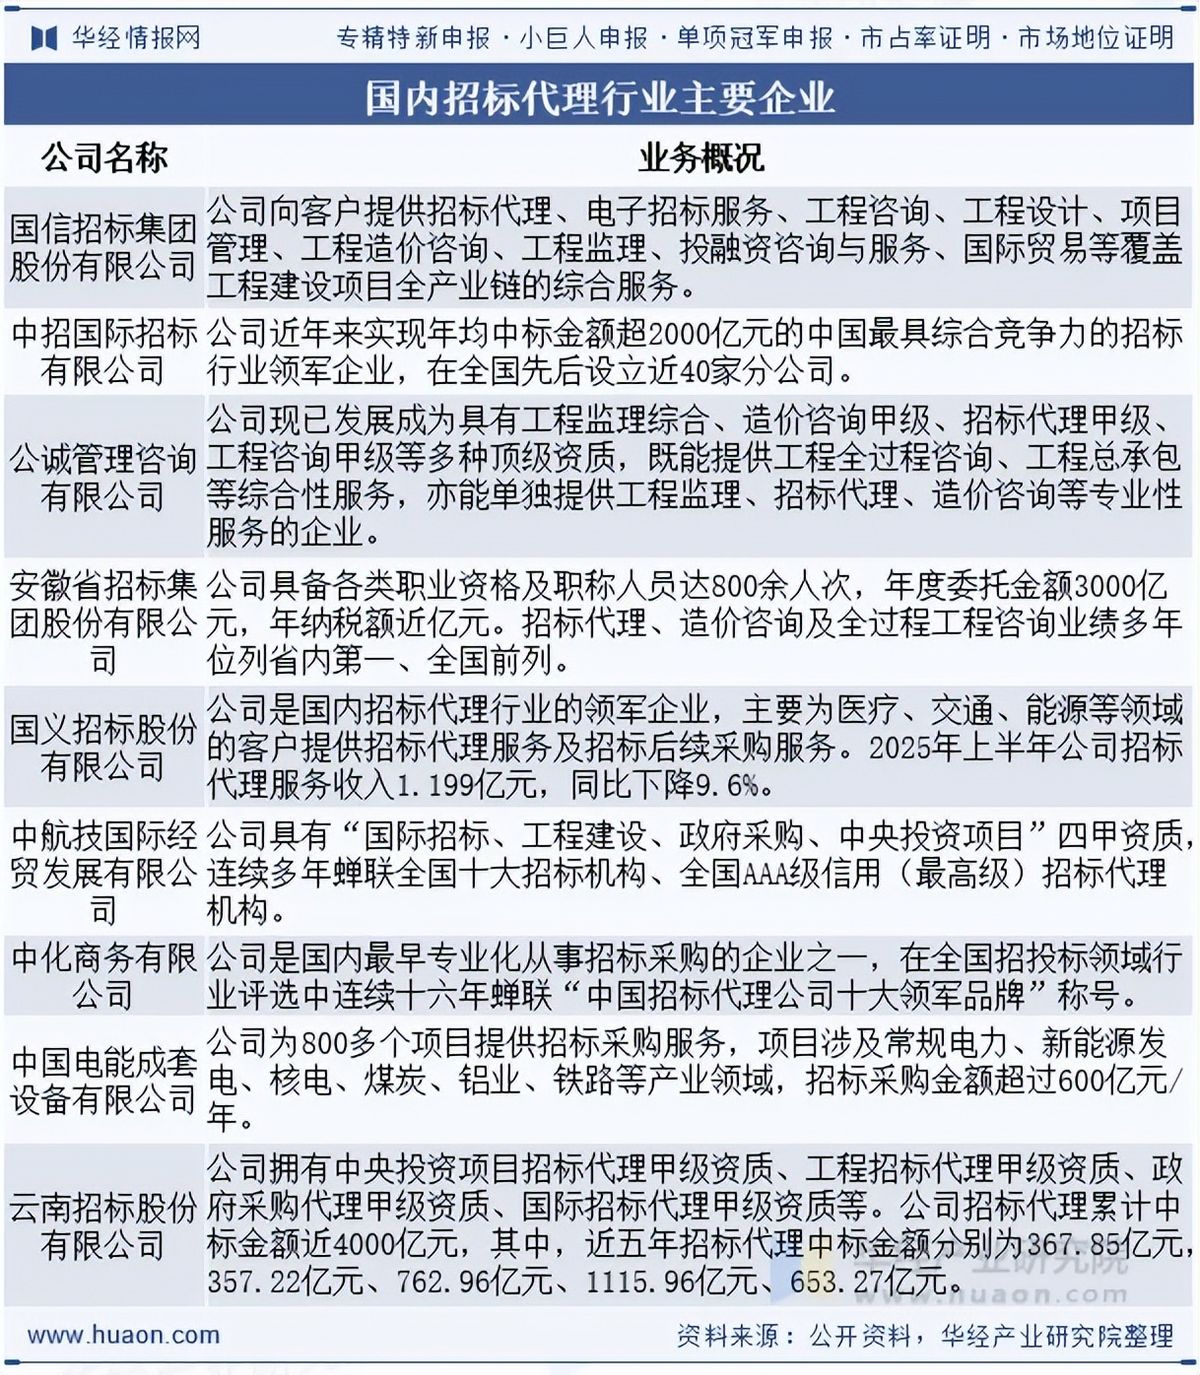
五、招标代理行业竞争格局
招标代理行业资质门槛的取消,缩小了行业竞争的差距。一些在采购链条上的公司,比如咨询公司、造价公司、监理公司,因长期参与招投标活动,他们对于招标采购的程序也相当了解,因此,他们更有优势参与招标代理的市场竞争。然而一些长期只专注于招标代理业务的公司想与这些有着专业技术的公司竞争,弱势就比较明显。
华经产业研究院为助力企业、科研、投资机构等单位了解招标代理行业发展态势及未来趋势,特重磅推出《2026-2032年中国招标代理行业市场深度研究及投资机会洞察报告》,本报告由华经产业研究院研究团队对招标代理行业进行多年跟踪研究,使用桌面研究与定量调查、定性分析相结合的方式,全面解读招标代理行业市场发展现状、上下游产业、竞争格局及重点企业等相关因素;科学运用研究模型,多维度对行业投资风险进行评估后精心研究编制。
本文作者可以追加内容哦 !

