上市公司什么情况下需要对收购的股权商誉计提减值准备?
上市公司收购股权形成的商誉,每年年末必须做减值测试(无论是否有减值迹象);出现减值迹象时,需更及时测试;当包含商誉的资产组/组合可收回金额<账面价值时,即需计提减值准备,且一经计提不得转回 。
一、核心触发条件(准则与实务)
- 强制年度测试:按《企业会计准则第8号—资产减值》,合并形成的商誉每年年末必须结合相关资产组/组合做减值测试 。
- 减值迹象触发(出现即需尽快测试):
- 业绩不达标:被收购标的营收/利润显著下滑、未完成业绩承诺,或现金流恶化 。
- 外部环境恶化:行业衰退、政策不利、市场突变、竞争加剧、利率上行 。
- 内部经营问题:核心团队流失、技术迭代失败、重大诉讼/违规、关键客户流失、计划重组或处置资产组 。
- 估值信号:可比公司股价持续大跌、资产组公允价值明显下降 。
- 测试结论触发:
1. 先测不含商誉的资产组/组合,确认其减值损失 。
2. 再测包含商誉的资产组/组合,比较账面价值与可收回金额(取公允价值减处置费用的净额、未来现金流量现值孰高) 。
3. 若可收回金额<账面价值,差额即减值损失,先冲减商誉账面价值,不足部分再按比例冲减其他资产 。
二、实务关键要点
- 商誉不可独立测试:须分摊至受益的最小资产组/组合(CGU),其现金流应独立于其他资产/组 。
- 合并报表口径:仅确认归属于母公司的商誉减值,少数股东商誉减值不体现在合并报表中。
- 监管提示:证监会《会计监管风险提示第8号—商誉减值》要求重点关注业绩承诺、估值方法、参数合理性等,强化审计与披露 。
三、《会计监管风险提示第8号—商誉减值》(证监会会计部2018年11月发布)聚焦会计处理、信息披露、审计与评估三大核心环节,明确监管红线与实务要求,强化商誉减值的合规性与透明度 。以下为核心内容与要点:
一、核心监管原则与触发要求
- 强制年度测试:合并形成的商誉每年年末必测,不得以业绩承诺期为由豁免;出现减值迹象时须及时测试。
- 减值迹象清单(出现即需尽快测试):
1. 被收购标的现金流/利润持续恶化、未完成业绩承诺 。
2. 行业产能过剩、政策/市场/竞争显著恶化 。
3. 技术迭代快、壁垒低,产品被替代、盈利难维持 。
4. 核心团队流失,短期难恢复 。
5. 关键资质(许可/特许/合同)到期或规则突变 。
6. 市场投资报酬率明显上行且无短期回落迹象 。
7. 经营区域面临外汇管制、通胀、宏观恶化等风险 。
审计监管要求(会计师事务所端)
- 风险评估:将商誉减值认定为认定层次重大错报风险,强化职业怀疑。
- 程序要点:
- 复核资产组认定、商誉分摊方法与依据,关注少数股东商誉调整。
- 验证可收回金额计算:参数(增长率、折现率)与行业/历史/外部数据的匹配度,敏感性分析。
- 核查业绩承诺完成情况,评估对减值的影响 。
- 评价评估机构工作:独立性、胜任能力、方法合规性,不得替代审计判断。
- 审计结论:关注减值计提的完整性、准确性,披露充分性,避免“以评代审”。
四、评估监管要求(资产评估机构端)
- 报告合规性:不得以股权/企业价值评估报告代替以财务报告为目的的评估报告。
- 方法与参数:方法应与往期一致(变更需有更优证据);关键参数需符合行业趋势与标的实际经营,避免管理层偏向。
- 估值口径:可收回金额计算需符合准则,区分“公允价值减处置费用”与“未来现金流量现值”的适用场景。
五、监管核心风险点与禁止行为
- 上市公司:规避年度测试、资产组认定不当、分摊依据不足、少提/不提减值、披露不充分 。
- 会计师事务所:风险评估不足、程序执行不到位、对评估报告复核流于形式、未识别管理层舞弊。
- 评估机构:报告不合规、方法/参数不合理、与审计/准则要求冲突。
六、监管落地与问责
- 证监会通过年报问询、现场检查等强化监管,对会计处理错误、披露违规、审计/评估失职的主体依法追责,督促合规执行。
综上所述,阿法硅是否需要计提减值准备?如需计提,到底应该提取多少减值准备?这是一项专业复杂的工作,同时又要经得起监管的检查要求。仔细回答一下问题,或许就可以帮助大家对阿法硅的价值有所认识。
1. 被收购标的是否现金流/利润持续恶化、未完成业绩承诺 ?
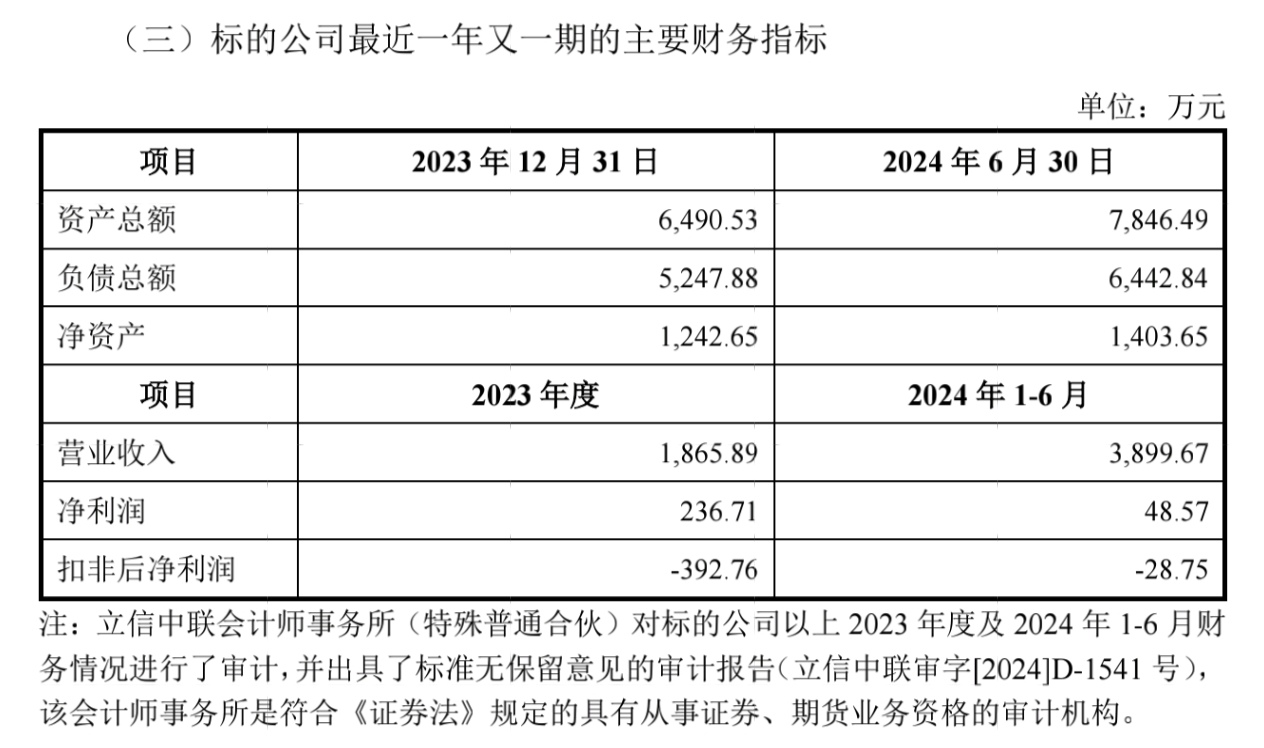
当初收购阿法硅,报表显示2024年度半年报营业收入3899.67万元,利润48.57万元,扣非净利润-28.75万元。23年报,扣非净利润为-392.72万元。基本就保持在业绩略亏损状态。收购时,阿法硅并未出具任何业绩承诺。
2025年威帝股份已公布的半年报显示,营收增长3850万元,这个金额和阿法硅24年度半年报营收基本匹配,相吻合。所以说阿法硅的经营业绩也没有发生大变脸。
从财务报表角度来看,当被收购企业业绩基本维持稳定,业绩没有发生太大变化,也没有业绩承诺的情况下,实际上商誉的变化应该也不会很大。
2. 行业产能过剩、政策/市场/竞争显著恶化 。
汽车零部件行业,当前环境政策也不存在显著恶化。反之2026年以来,随着国家放开对L3自动驾驶的上路测试,今后对自动驾驶核心零部件这一块,市场将进一步拓宽,行业环境预期向好。
3. 技术迭代快、壁垒低,产品被替代、盈利难维持 。
引入阿法硅,有利于公司拓宽产品线,向商业车零部件行业进军。
4. 核心团队流失,短期难恢复 。
不存在
5. 关键资质(许可/特许/合同)到期或规则突变 。
不存在
6. 市场投资报酬率明显上行且无短期回落迹象 。
银行存款利率下行,投资回报率不增反降。
7. 经营区域面临外汇管制、通胀、宏观恶化等风险 。
不存在
综上,个人观点,2025年度,阿法硅或存在小额减值,但最终不会导致全年利润为负。
当市场环境发生巨大变化时,也可能影响被收购企业的价值,现在的情况是,随着政策端国家放开对车企L3自动驾驶落地,L3落地驱动汽车零部件行业结构性重构:感知/决策/执行层增量爆发,阿法硅从事汽车显示屏等中控业务,葱这一政策受益方向来看,反而因此产生溢价!
补充,以前因为信息披露不规范,业绩预告不准确,导致上市公司被追责的事例也很多。
因此威帝股份把计提减值准备这个最不确定因素也写进了这次公告内容中,万一到时候由此引起亏损,那我已经如实披露了,怪不到公司的头上。
但这种事情发生的概率会非常小(接近买彩票中大奖的概率)
本文作者可以追加内容哦 !

