截至2025年四季度,兴业证券已交出“连续三季盈利加速”的成绩单,市场对2026-2027年的增长预期、战略布局与竞争优势可归纳为以下三点:
一、业绩增长预期:高基数上仍看“双位数”复合增速
1. 2025年前三季度归母净利25.2亿元,同比+91%,Q3单季+215%,增速行业居前。
2. 主流机构一致预测2025-2027年归母净利32.8/35.2/38.4亿元,对应2026、2027年同比仍保持7-9%的增量,三年复合增速约12%。
3. 驱动因子:
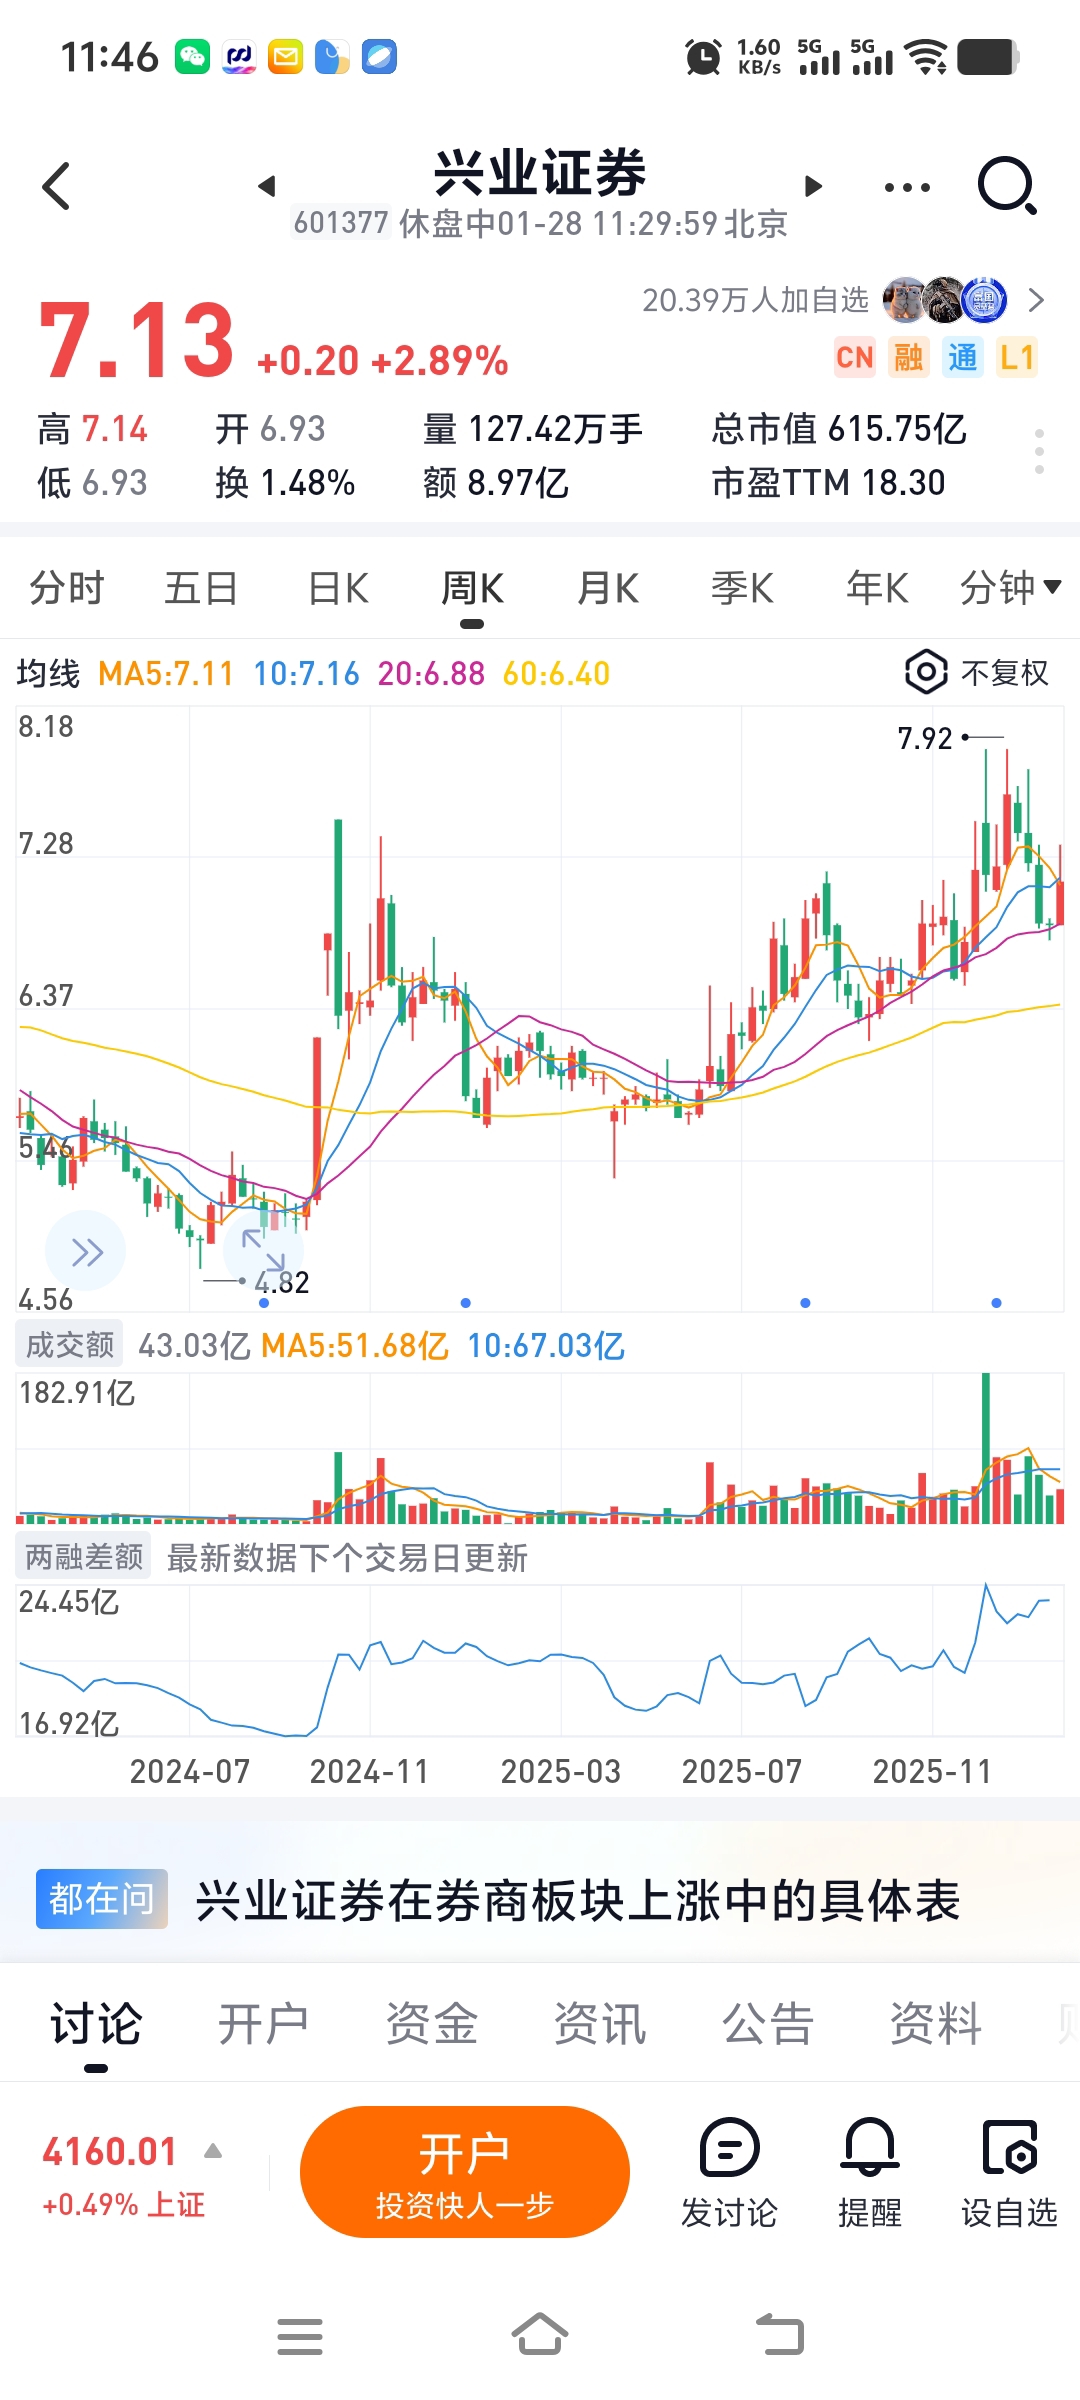
市场日均股基成交额同比翻倍,公司经纪份额稳中有升,两融余额较年初+24%,2026年若成交热度维持,经纪+利息收入弹性大。
自营投资年化收益率已升至4.0%,权益资产结构优化后,2026年有望继续贡献稳健投资收益。
投行债券承销1452亿元(+8.6%),储备IPO项目3家,若2026年股权融资回暖,增量空间充足。
二、发展布局:财富管理+机构业务“双轮”再升级
1. 财富管理:
新设一级“金融产品部”,整合集团资源推定制化产品,打造“买方投顾”价值链。
数智平台部升级为集团统一客户拓展与服务中心,80%业务实现自助/自动化,客户触达效率提升。
2025H1有效客户数、投顾签约资产双创历史新高,为持续的手续费与息差收入奠定基础。
2. 机构业务:
成立“机构业务总部”,重构FICC全链条(销售、做市、现券、资金),补齐固收与衍生品短板,目标一站式机构服务。
研究销售部职能聚焦,强化研究-交易联动,提升分仓与佣金市占率。
3. 区域与国际化:
深化福建、长三角、粤港澳大湾区区域分公司平台,抢占高净值与机构客户入口。
香港子公司2025H1营收+17.9%,海外业务成为新增量。
三、核心竞争优势:低估值+高弹性+科技赋能
1. 估值安全垫:2026年动态PB仅0.9倍左右,处于历史低位,盈利回升带来估值修复空间。
2. 业务弹性:经纪+自营占营收比重高,市场成交上行阶段业绩弹性大;两融、债券承销快速扩张,提供多元增长极。
3. 科技赋能:
“8-1-1”数智金融集约化服务体系(自助80%+自动10%+人机协同10%),降低运营成本、提升客户体验。
风控层面,将投融资审批并入风险管理部,实现“垂直穿透”式全流程管控,提升资产安全与资本利用效率。
4. 资管品牌:控股子公司兴证全球基金管理规模超7000亿元,非货公募规模近2900亿元,FOF、养老基金稳居行业前列,为公司贡献稳定资管与渠道协同收入。
综合来看,兴业证券已走出2022-2023年的盈利低谷,2026年仍有望凭借“成交活跃+自营弹性+财富管理升级”保持双位数利润增长;叠加0.9倍PB的估值洼地、FICC与投顾转型红利,具备较强的估值修复与长期配置价值。
截至2025年中报,兴业证券体系内“含金量”最高的参股/控股公司可以分成三类来看,每类里挑出当前最值钱的标的:
1.公募平台
兴证全球基金管理有限公司(100%控股)
管理规模稳居行业前10,2025年上半年为集团贡献净利润≈4.3亿元,是兴业证券最稳定的“现金奶牛”。
2.境外综合金融平台
兴证国际金融集团有限公司(8407.HK,控股74%)
拥有香港全牌照,2025上半年净资产38.4亿港元,净利润1.1亿港元,是集团国际化业务和跨境产品输出的核心通道。
3.战略参股
南方基金管理股份有限公司(持股9.15%)
国内老牌前五公募,2025年6月末管理规模≈1.8万亿元,按市销率估值测算,兴业证券所持股权对应市值约80–90亿元,属于“隐形重资产”。
其余子公司(兴证期货、兴证创新资本、海峡股权交易中心等)对集团利润贡献不足5%,战略价值有限,可视为一般性资产。
截至2026年初,兴业证券旗下“真金白银”砸进去、且已跑出市值/上市前景的高科技企业主要有以下三家,它们也是目前集团直投或母基金穿透持股中最具投资价值的标的:
1.智谱(北京智谱华章科技)
持股路径:兴证资本管理的“黄河流域发展产业投资基金”子基金于2025年投资,穿透后集团持股比例约2.1%。
亮点:2026年1月刚在港交所主板挂牌,被业内称为“全球大模型第一股”,GLM-4.7模型性能位列国产第一梯队;上市首日市值已突破800亿港元,按目前股价测算,兴业证券该笔投资浮盈超3倍,且仍处锁定期,账面增值空间最大 。
2.寒武纪(688256.SH)
持股路径:兴证投资2020年参与其战略配售 后续定增,合计持股0.9%。
亮点:国内稀缺的云端AI芯片上市公司,2025年已量产新一代MLU590芯片,国产算力替代逻辑下市销率持续抬升;按最新收盘价,集团持股市值约14亿元,浮盈2倍以上,是集团目前单项市值最高的硬科技持仓 。
3.硕橙科技(未上市)
持股路径:兴证资本“专精特新基金”2024年A轮领投,持股8.3%。
亮点:工业AI声纹监测细分龙头,已切入富士康、宝武集团产线,2025年收入预计突破3亿元,正在筹备科创板IPO,Pre-IPO估值已达45亿元,相较投资成本溢价约2.5倍,潜在上市后仍有1–2倍空间 。
综合来看,若按“已上市 高流动性”标准,寒武纪是当前最值钱的硬科技标的;若按“潜在市值弹性”排序,刚上市的智谱无疑排在首位;而就“Pre-IPO短周期兑现”角度,硕橙科技则是最具爆发力的项目。
本文作者可以追加内容哦 !

