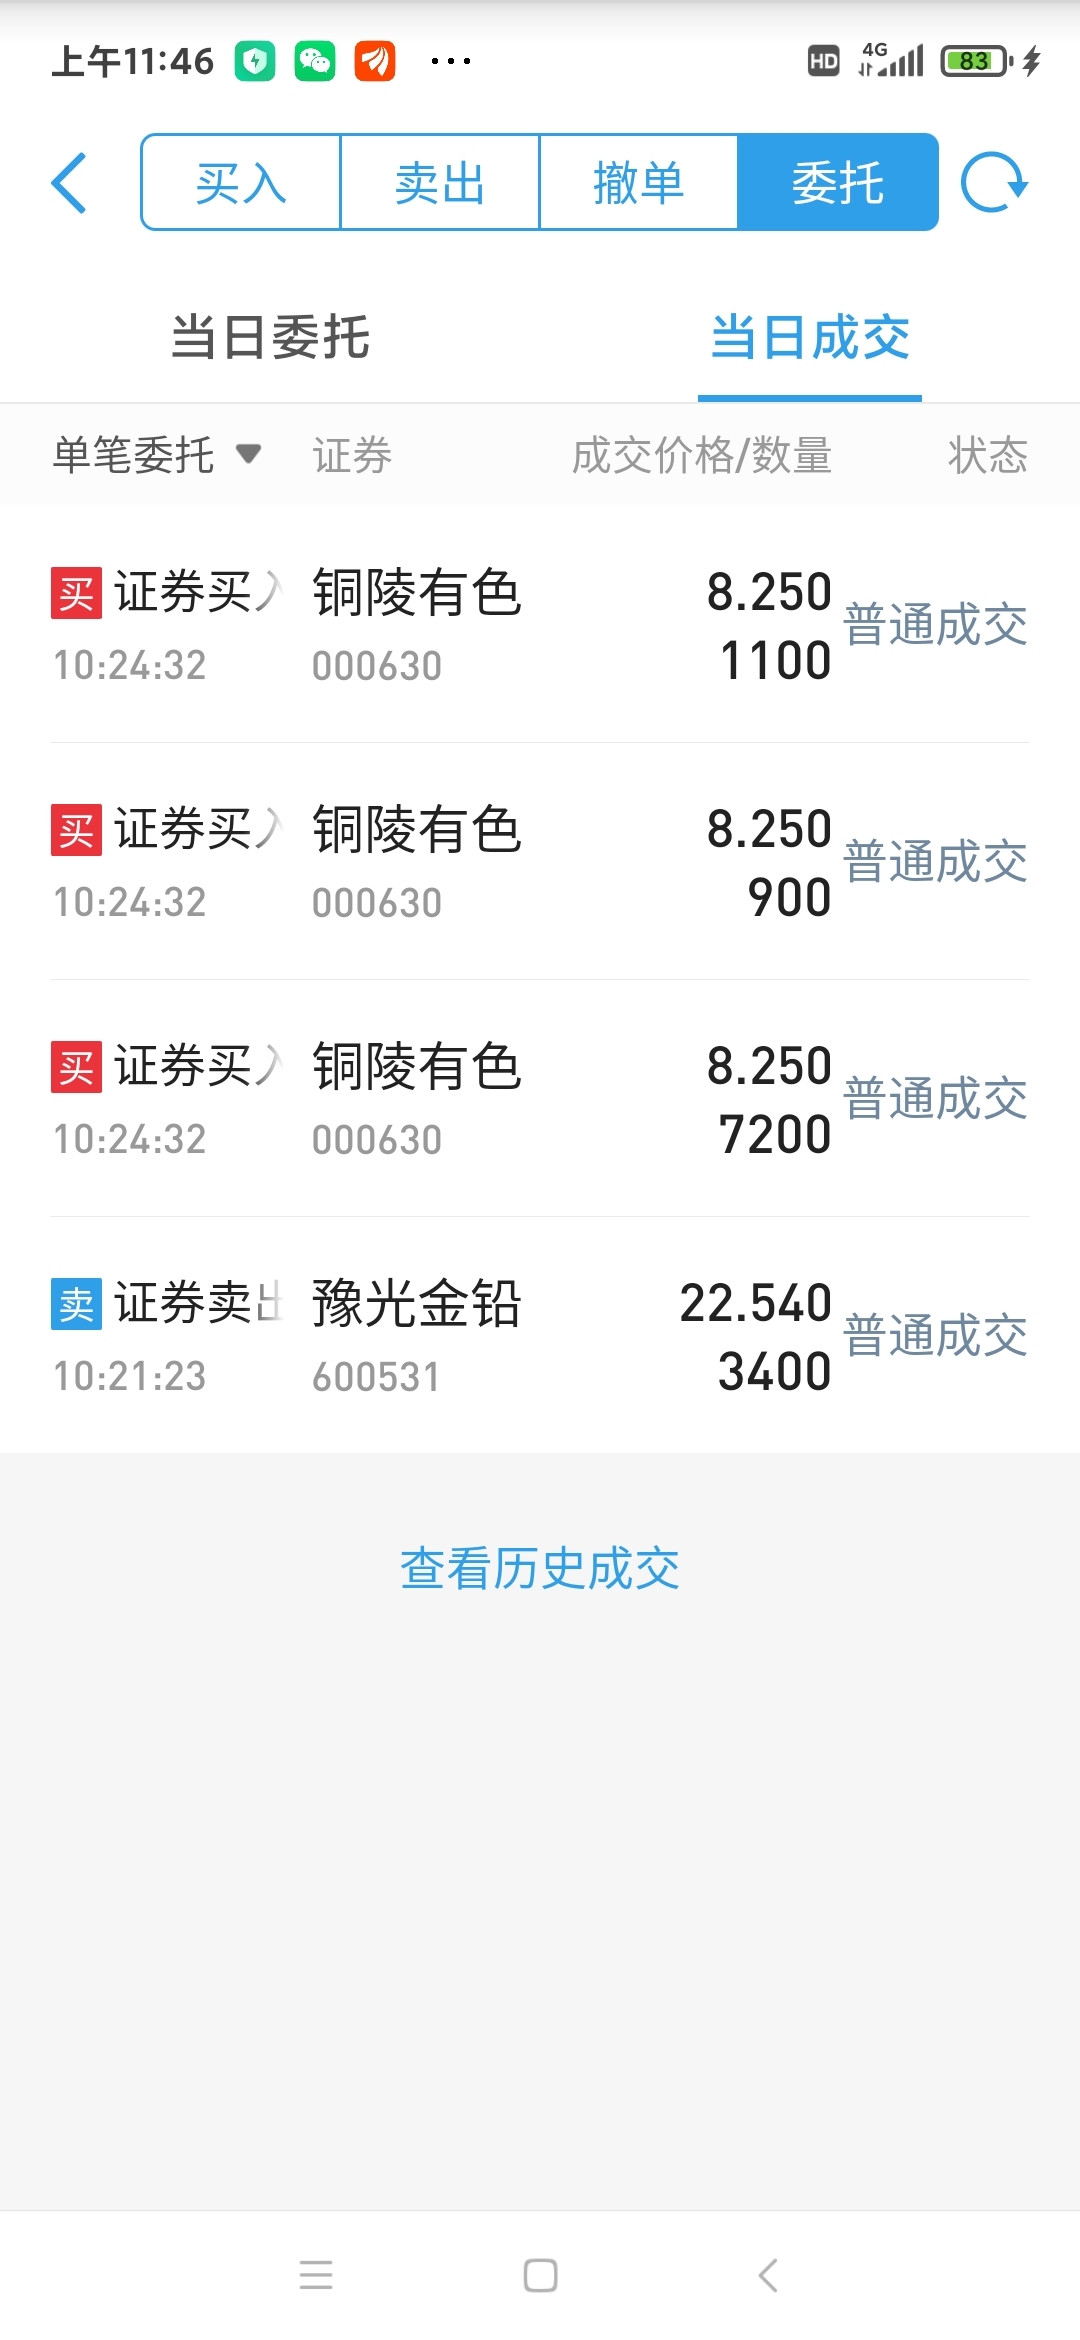
今天从豫光金铅涨停出来,本来想做日T,因为主力单一,实力有限,封单属其的不多,他意思要多成交换手,慢慢交易,做扎实一些。今天封停却没被市场打开,无奈换铜陵有色,8.25买入的,现在也涨停,初始封单16000万股12亿元,主力仍然是北向资金,明天很可能一字板哦。昨天关注的,剩的零钱7.76买了100股。明天若高开幅度大于豫光金铅,则卖出铜陵有色守豫光金铅盘中低点买回白银股。COMEX白银中期120,沪银32000,时间3月中旬。
昨天搜索一下铜中期情况以及铜期货点位评论,现在分享一下。
国内外铜需求平衡展望(2026-2027年)
核心结论:2026年全球铜市将从紧平衡转为明确短缺,缺口规模预计在15-83万吨区间,2027年缺口将进一步扩大至36-63万吨;中国作为全球最大铜消费国(占比52%+),需求增速放缓但韧性仍在,电力与新能源板块成为主要支撑。
(一)全球供应端:增长乏力,瓶颈凸显
1. 矿山供应:2026年全球铜矿增量仅约57万吨(增速约3%),远低于需求增速;四大制约因素:在建大型项目匮乏、审批停滞、资本支出下滑、品位持续下降(从1900年2.5%降至当前0.6%) ;南美扰动常态化,智利、秘鲁社区冲突与罢工频发,俄罗斯7%产量因制裁受限。
2. 冶炼产能:2026年铜精矿长单TC/RC基准价降至0美元/吨与0美分/磅,为历史首次,冶炼端盈利被极致压缩,产能释放受限;中国精炼铜产量占全球44%,但负加工费与政策限制导致增速放缓 ;2026年全球精炼铜产量约2795-2805万吨,同比仅增0.9%-1.7% 。
3. 库存结构:全球显性库存处于历史中低位,但区域分布失衡;COMEX铜库存突破50万吨(55.49万短吨),美国“战略虹吸”导致非美地区库存紧张 。
(二)全球需求端:新兴领域引领,传统领域拖累减弱
1. 核心增长引擎:
- 能源转型:占铜消费40%,电网需求约900万吨,十五五期间中国电网icon用铜将从2025年735万吨增至2026年795万吨,年均复合增长率8.5%;新能源车单车用铜80-120公斤(传统车4-5倍),2026年贡献净增120万吨;可再生能源与储能需求持续增长。
- AI数据中心:单台GB200服务器用铜1.36吨(传统服务器3倍),单个机柜从100公斤飙升至300公斤,2026年仅AI数据中心建设带来47.5万吨铜需求增量,相当于全球常年年均缺口2倍多 。
2. 区域需求格局:
- 中国:2026年总铜需求预计增长2.4%,精炼铜需求增长2.5%;电力板块占比40%-50%,为“压舱石”;地产温和复苏,家电拖累减弱,新能源汽车与电网投资提供核心支撑。
- 欧美:需求增长重心转移,美国制造业回流与基建投资拉动,2026年半成品铜消费增速从1.7%升至2.4% ;欧洲icon绿色建筑标准提升带动建筑用铜。
- 新兴市场:东南亚、南亚工业化加速,增速8%-12%,年增量20-30万吨 。
3. 2026年需求总量:全球精炼铜需求量约2810-2850万吨,同比增长2.1%-3.3%,显著高于供应增速 。
(三)供需平衡结论
机构 2026年缺口预测 2027年缺口预测
中信建投icon 16万吨 36万吨
新湖有色 33万吨 63万吨
瑞银icon 30-40万吨 -
华泰证券icon 83万吨(保守) -
ICSG 15万吨 -
二、COMEX铜与沪铜中期走势展望(2026年)
- 核心判断:中期(6-12个月)维持高位震荡偏强格局,价格中枢上移,核心驱动为供需缺口、低库存与美元降息周期;COMEX铜目标区间11000-13000美元/吨,沪铜对应100000-115000元/吨。
(一)价格驱动因素
1. 利多因素:
- 供需缺口:全球铜市短缺明确,2026年缺口将快速消耗库存,支撑价格。
- 美元周期:美联储进入降息周期,2026年预计降息3-4次,美元走弱利好大宗商品。
- 战略储备:美国“铜关税预期”引发全球补库,尤其美国本土囤积大量库存 。
- 新能源+AI:结构性需求增长明确,抵消传统领域疲软。
2. 利空因素:
- 高铜价抑制:精废价差突破6000元/吨,废铜替代效应显著,下游开工率下降。
- 关税政策风险:高盛预计特朗普政府2026年上半年宣布15%铜进口关税可能性55%,2027年生效,2028年或提至30%;政策落地后非美市场完成再平衡,价格可能回落。
- 中国需求节奏:春节后需求恢复速度存在不确定性,地产拖累尚未完全消除 。
(二)分品种走势预测
1. COMEX铜:
- 中期目标价:11400-12500美元/吨(高盛、中金预测),乐观情况下上探13000美元/吨 。
- 走势特点:库存高企(50万吨+)短期压制涨幅,“美铜虹吸”效应持续,价格弹性大于沪铜 。
- 关键节点:关注美国关税政策落地时间,2026年下半年可能面临回调风险 。
2. 沪铜:
- 中期目标价:102000-110000元/吨,与COMEX铜保持合理价差(含汇率与关税因素)。
- 走势特点:国内需求韧性+低库存支撑,波动相对温和,受政策与宏观经济影响更直接。
- 关键节点:春节后复工节奏、电网投资落地情况、废铜供应变
本文作者可以追加内容哦 !

