股价的背后更多的是估值。
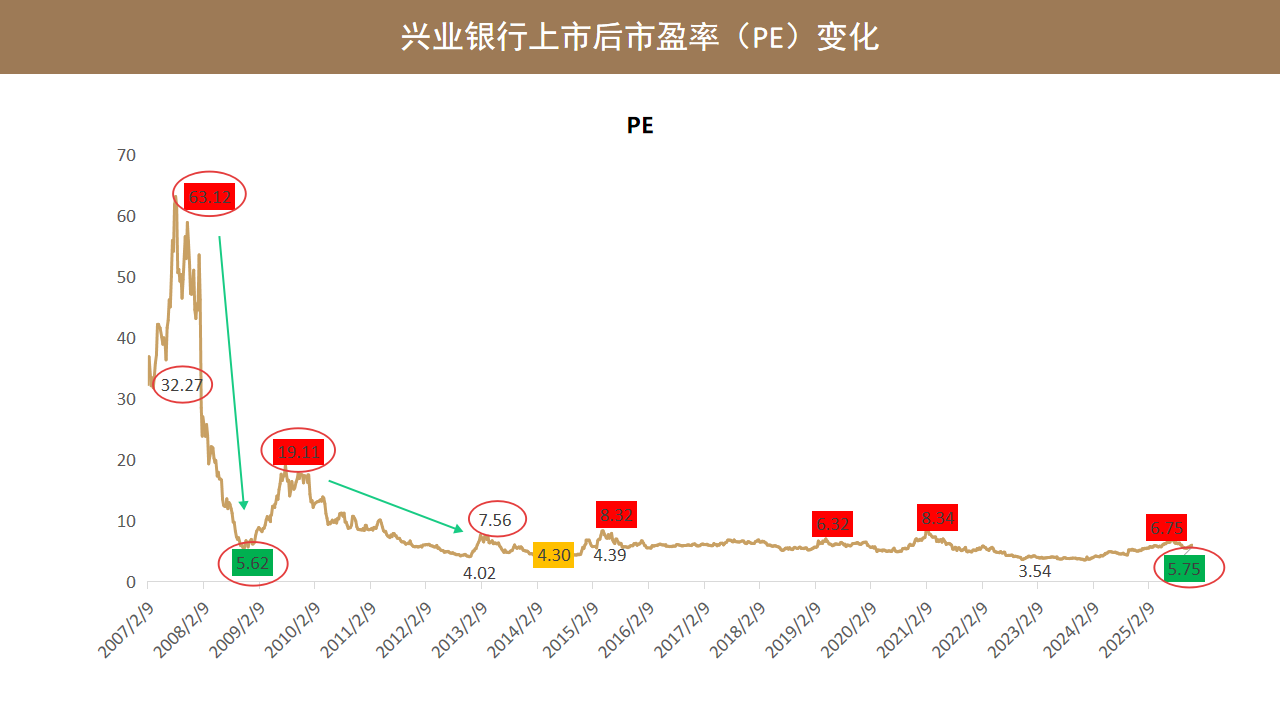
我们可以看到,从市盈率的角度看,兴业 2007年上市的时候,市盈率大概是 32 倍。那兴业银行在 2007 年,市盈率最高的水平达到 63 倍。2008年的金融危机后,市盈率水平从 63 倍跌到了 5.6 倍。2009年兴业银行的市盈率水平,又回到了 19 倍。2009年以后,兴业银行的市盈率的峰值,是在逐步下降。2013 年那波行情,兴业银行的市盈率高点是 7.56 倍;2015年市盈率高点是 8.32 倍;2019年兴业银行的市盈率高点是 6.32 倍;2021年是 8.34 倍;2025年上半年市盈率水平最高是 6.75 倍;近期调整后,兴业银行的市盈率水平是 5.75倍。
从市盈率估值的趋势来看,股价在不断创新高,包括2015年就创出了2007年股价的高点,相当于兴业银行用 8.32 倍的市盈率,创出了 2007 年的 63 倍市盈率估值的高点。从股价看,是从2008年到2015年,股价涨了 6 倍,对冲了兴业银行2008年 84% 的股价下跌。2015年兴业银行的股价,创出了2007年的高点。无论是2019年也好,还是2021年也好,还是2025年上半年也好,兴业银行的股价,都在持续的创出了历史新高。
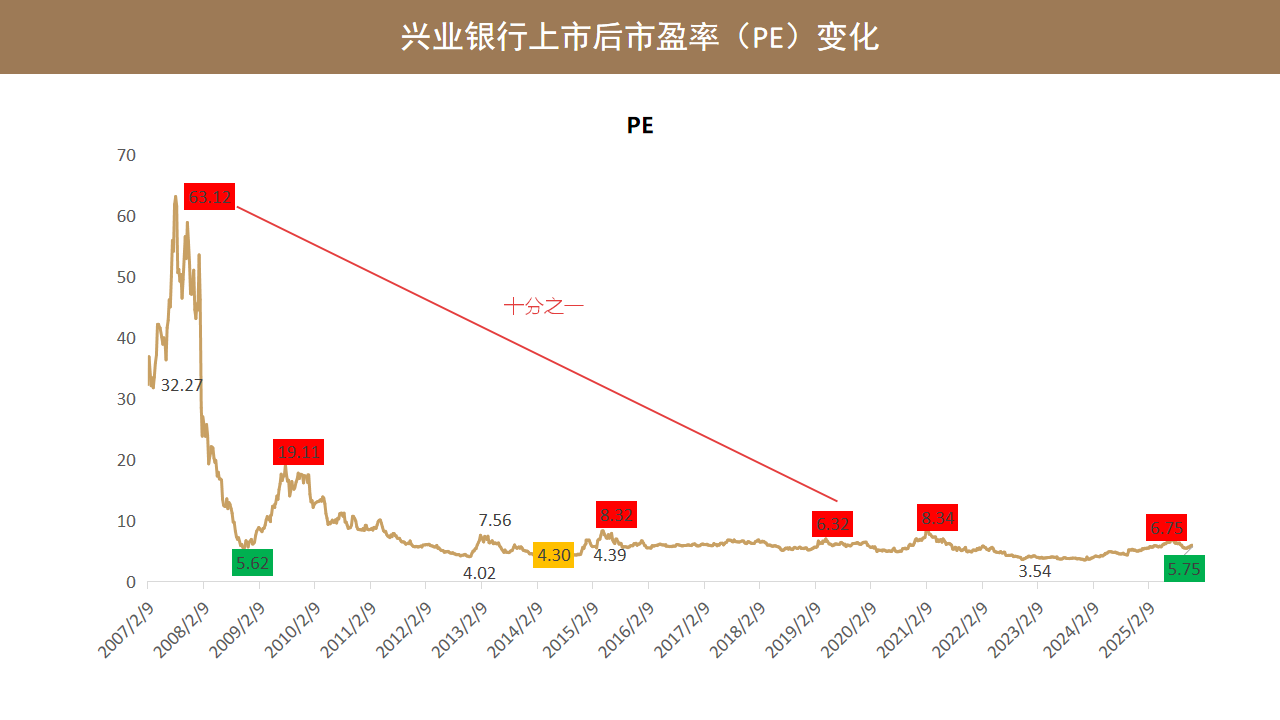
但是,在股价创历史新高的背景下,兴业银行的估值是没有明显抬升,基本上都保持在低估值的状态,包括2025年股价最高点,市盈率水平只有 6.75 倍。如果2019年最高点的估值,跟2007年的最高点的估值对比,只有2007年的十分之一,这个是我们看到的兴业银行 PE 估值的情况:估值越来越低,股价越来越高。
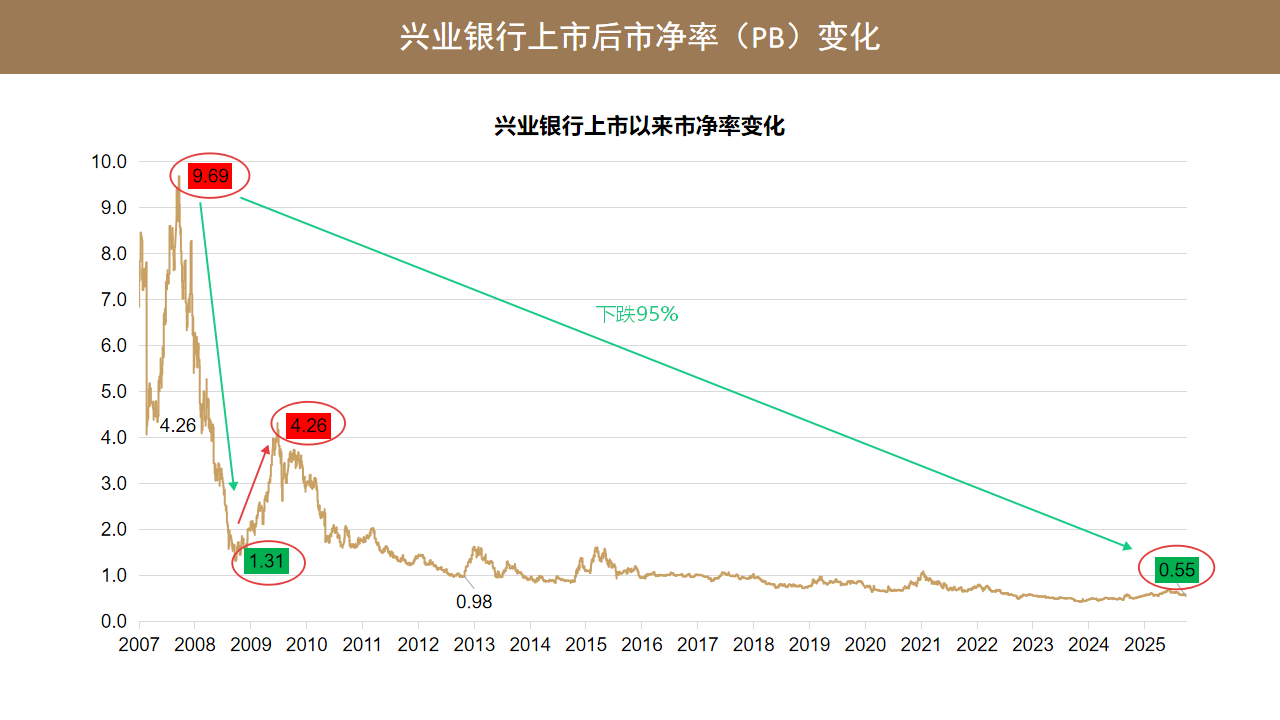
如果从 PB 的估值情况,我们也可以看到兴业银行上市后,PB在2007年最高点是 9.69 倍,经历了2008年的次贷危机以后,PB 降到 1.31 倍,2009年又反弹到 4.26 倍。截止目前,兴业银行的市净率是 0.55 倍。从市净率的角度,也可以看到一个规律:兴业银行的市净率水平,从2007年的 9.69 倍到现在的 0.55 倍,估值跌去 95%。
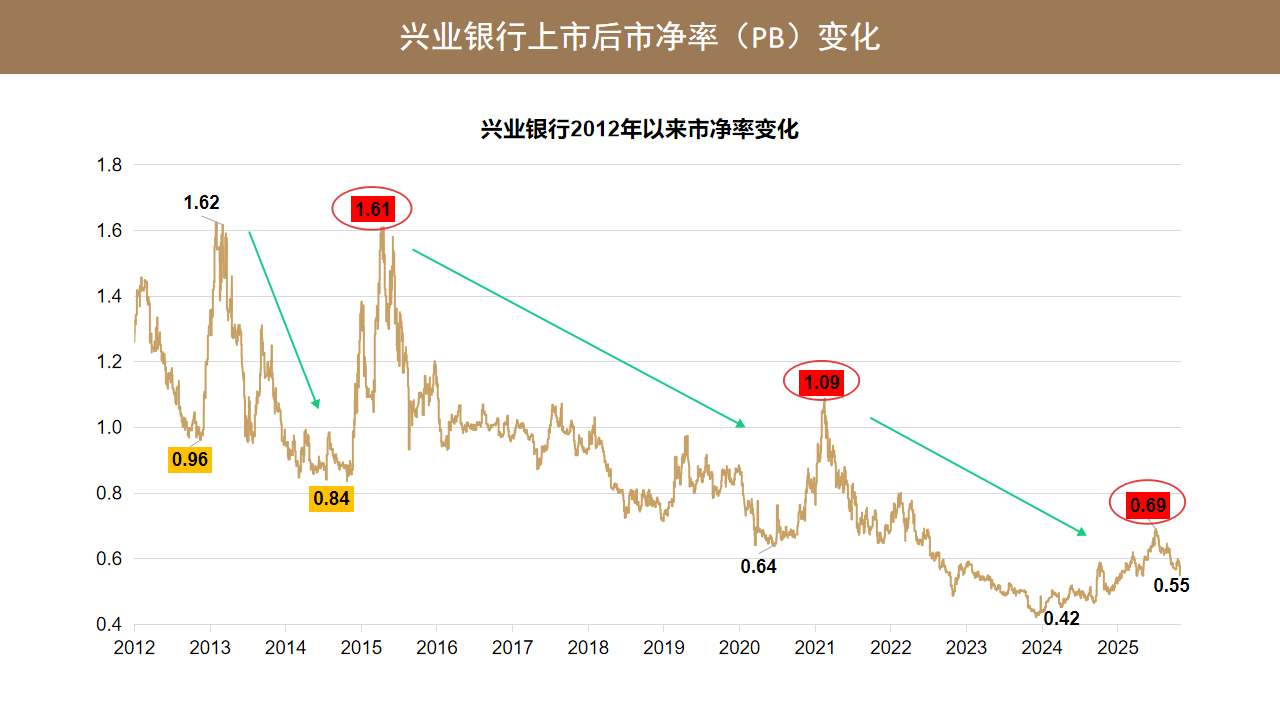
而且,兴业银行在每一波行情的高点,估值水平也是逐步下降的。2015年的高点是 1.61 倍市净率;2021年的高点是 1.09 倍的市净率;2025年上半年高点的市净率估值水平只有 0.69 倍。所以从市净率上,规律和市盈率差不多,也就是股价在创新高的过程中,市净率的估值是越来越便宜的。
如果说从股票定价机制来看,主要核心是两个,一个是估值,还有一个是价值。从估值上看,兴业银行在市盈率上杀估值杀了 90%,市净率上杀估值杀了 95%。这部分的估值下杀,如果要从价值驱动的角度来对冲:那 90% 的市盈率下杀,大概要 10 倍的盈利增长才能对冲;从市净率角度来看,95% 的估值下杀,大概要 20 倍的净资产的增长才能对冲。
所以兴业银行股价背后的增长,特别是在过去十几年持续杀估值下的股价持续创新高的背景,背后核心的是企业在营收跟利润上的增长。2007年到2025年,兴业银行的净利润增长 11 倍,基本上是可以对冲兴业银行 90% 的市盈率的估值损失;2007年到2025年,兴业银行的净资产增长了 23 倍,也是可以对冲市净率的 95% 的跌幅。所以这个是兴业银行股价背后,一边杀估值,一边企业在创造价值,表现出来股票定价的背景。
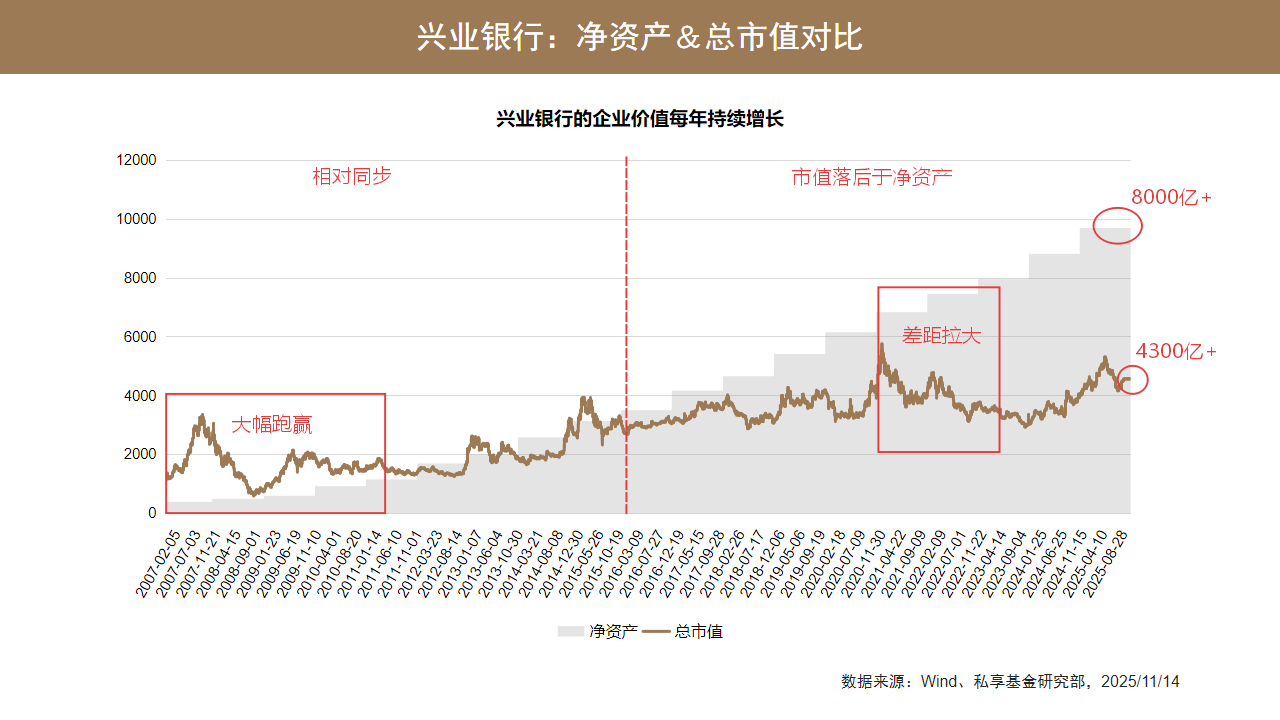
这里面还可以来看一个对比:从2007年上市以来,兴业银行的净资产总量走势,跟兴业银行的市值走势对比。在兴业银行高增长这个阶段,也就是2007年到2015年这个阶段,市值基本上可以保持跟净资产相对同步的状态,也就是企业创造了多少价值,市场给了多少市值。2007年到2010年,是兴业银行估值上比较高的阶段,也是兴业银行增速比较快的阶段,我们可以看到兴业银行的市值,是大幅跑赢了净资产。
随着经营增速的逐步下行,市值表现远远落后于兴业银行的净资产的表现。从2015年后,兴业银行市值水平都低于了净资产水平,从估值上来看,市净率2015年后都低于了一倍。特别是2021年房地产去杠杆,兴业银行的市值跟净资产的差距拉得很大。截止目前,市值大概4300亿出头,但是归母净资产是8000多亿,现在市净率水平 0.55 倍左右,也就我们所说的股价接近打五折的水平。
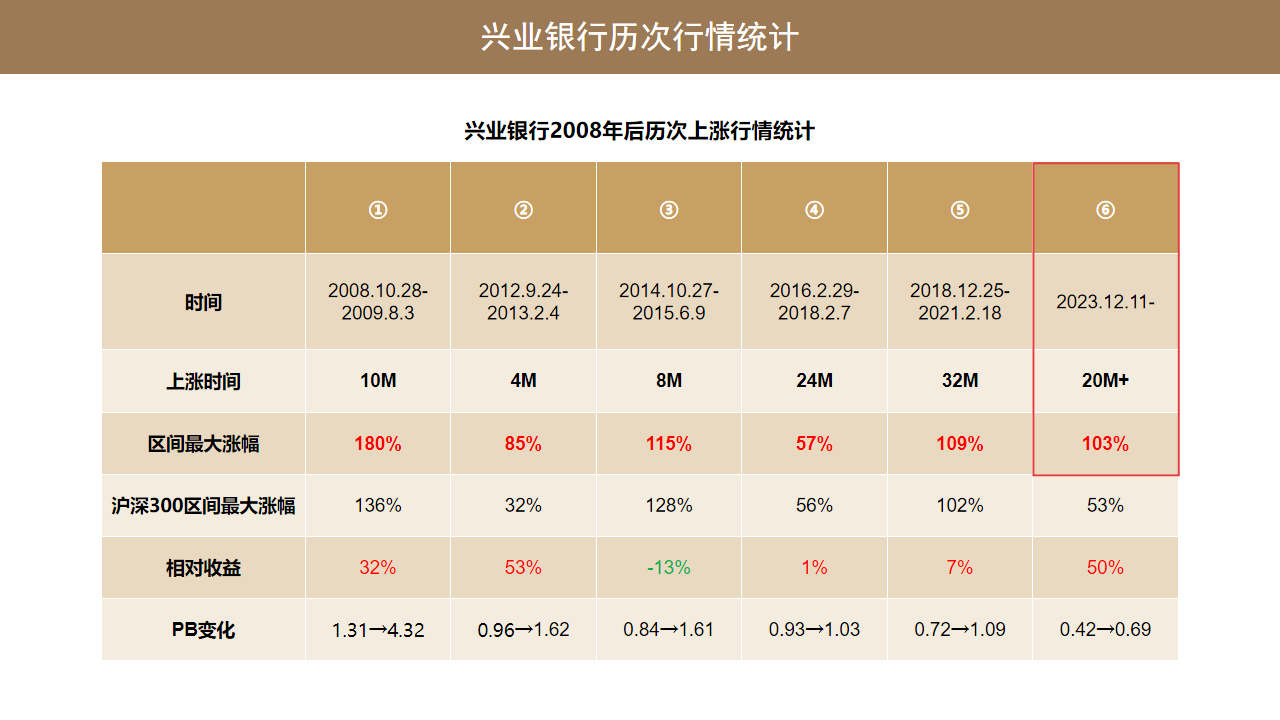
虽然说从2023年过来,兴业银行这波行情涨了二十几个月,涨幅也超过100%,但是从整个市值,或者说 0.55 倍的市净率估值来看,兴业银行后面的空间还是很大的。
之前有沟通了一个观点:后房地产时代,也就是说真正的房地产危机结束以后,大部分的银行,市净率是会回到一倍的水平,也就是说市值最终会回到净资产的水平;盈利跟增长能力强的银行,还能看到银行的市值水平超过净资产的情况。如果兴业银行能够平稳地度过房地产周期,未来中国的宏观经济复苏的情况下,兴业银行未来的市值回到 9000 亿以上,确定性还是极强的。和现在的市值情况对比,这中间还有 100% 的增长空间。
如果用未来五年来做目标,未来五年兴业银行净资产收益率保持在 10% 的概率还是非常大的,所以净资产不断地往上推升,这种市值空间也会随着时间被不断打开。所以从估值的角度看,兴业银行目前的这个机会点,还是非常好。
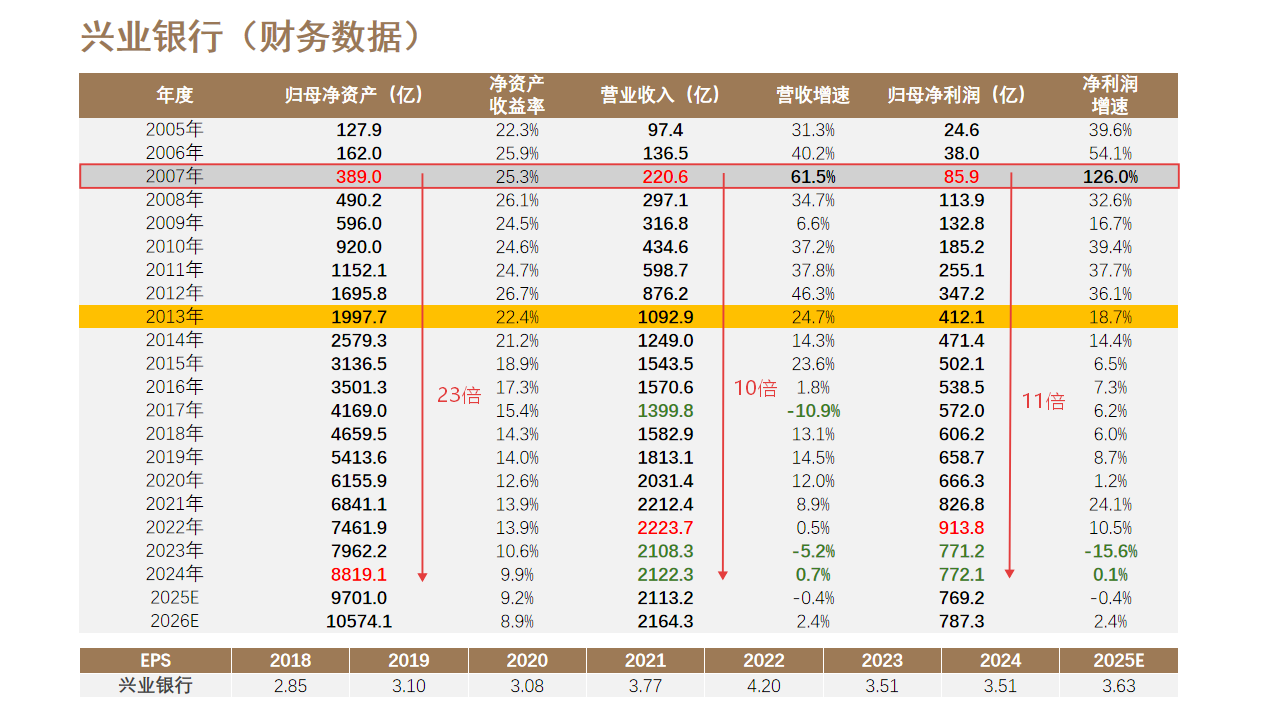
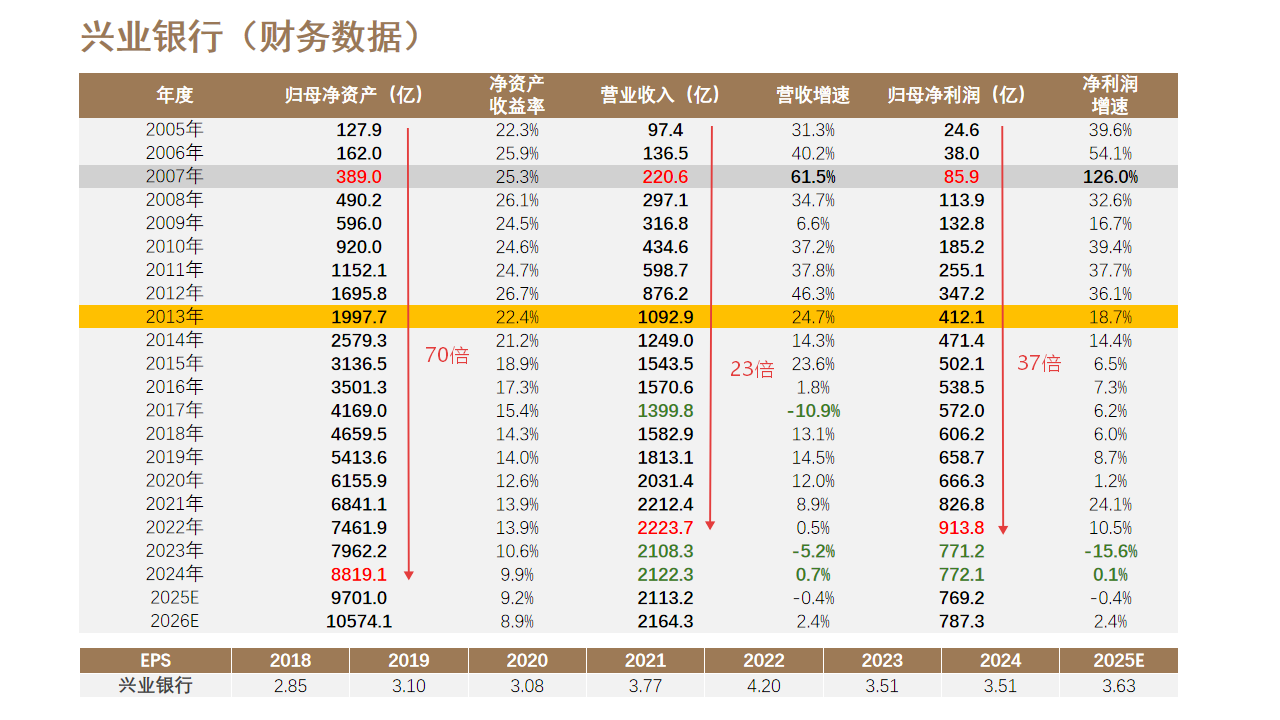
综合以上的部分,我们汇总一下兴业银行的总体复盘情况:兴业银行上市 18 年,营收和利润的增长都超过 10 倍,净资产的增长超过 20 倍;如果从2005年开始算,兴业银行过去二十年,营收增长了 23 倍,利润增长了近 37 倍,净资产增长了近 70 倍。所以,从总量增长来看,兴业银行过去二十年的这种增速是非常可怕的。
过去二十年,兴业银行的营收和利润增长,经历了两个阶段:一个阶段是 2005年到2015年,这个是整个银行业,也包括兴业高速增长的阶段,在这种高增长的驱动下,这十年的相对估值是比较高的;还有一个十年是2015年到2025年,这十年是整个银行业,包括兴业也一样,增速下滑的阶段,随着增速的下滑,也导致股票持续杀估值。
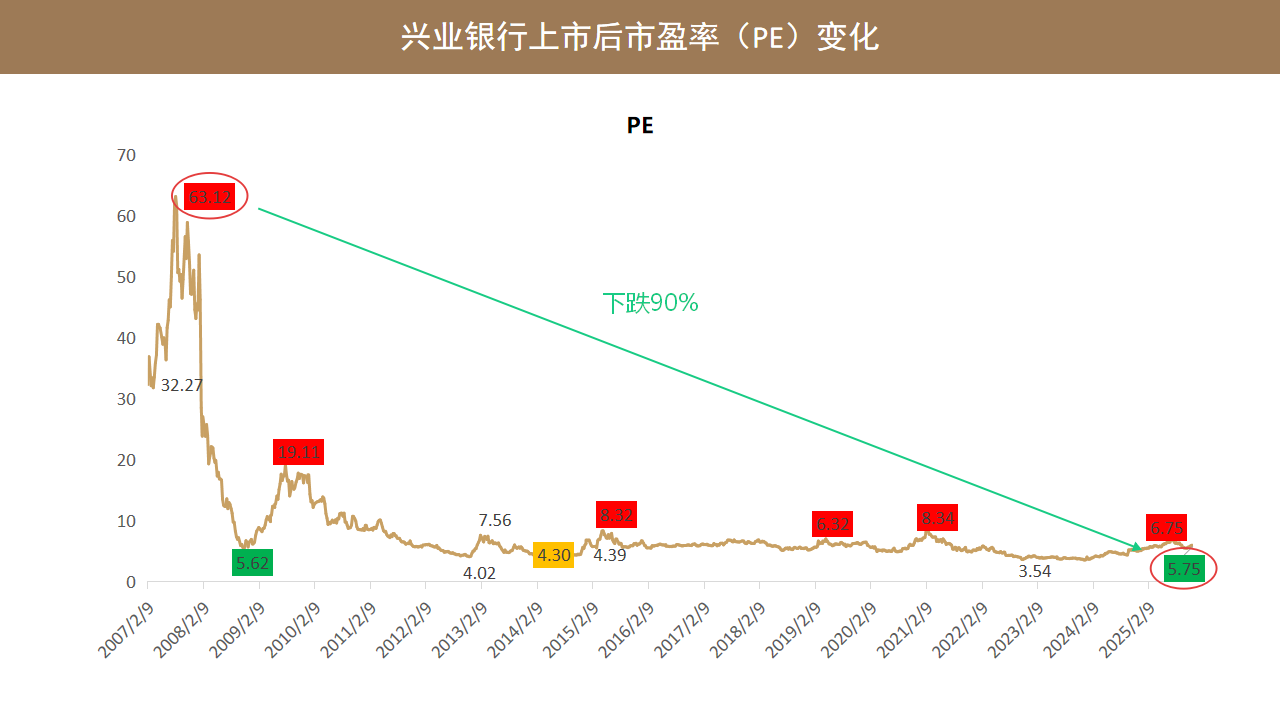
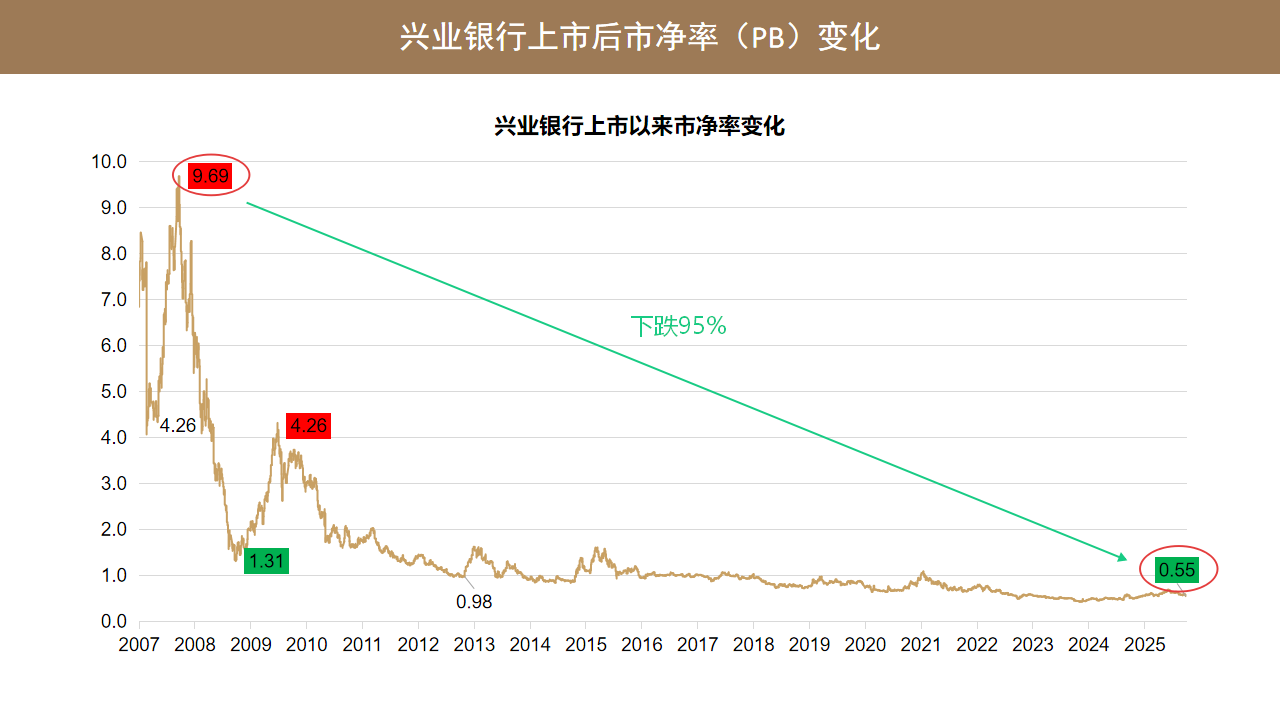
如果从2007年高位的 63 倍的市盈率,跟 9.6 倍的市净率看,18年来整个兴业银行的估值,市盈率跌去了 90%,市净率跌去了 95%。截止目前,兴业银行的市净率水平是 0.55 倍,市盈率水平是 5.75 倍。这背后我们也可以看到,兴业银行总的股价表现是可以的,而且趋势性很强。
那么兴业银行在 2008 年以后,股价是持续创出历史新高的,但是估值却是持续走低的,股票越持越便宜,这也就是我们所说的,在价值投资里面,比较好的持股标的。而且从兴业的财务报表的增长情况,跟估值的情况来看,2008年到2025年,兴业银行这十几倍的股价涨幅,基本是靠企业的价值驱动,如果从 2008 年估值低点来看,PE 基本保持稳定,PB 还下跌了 50%。
本文作者可以追加内容哦 !

