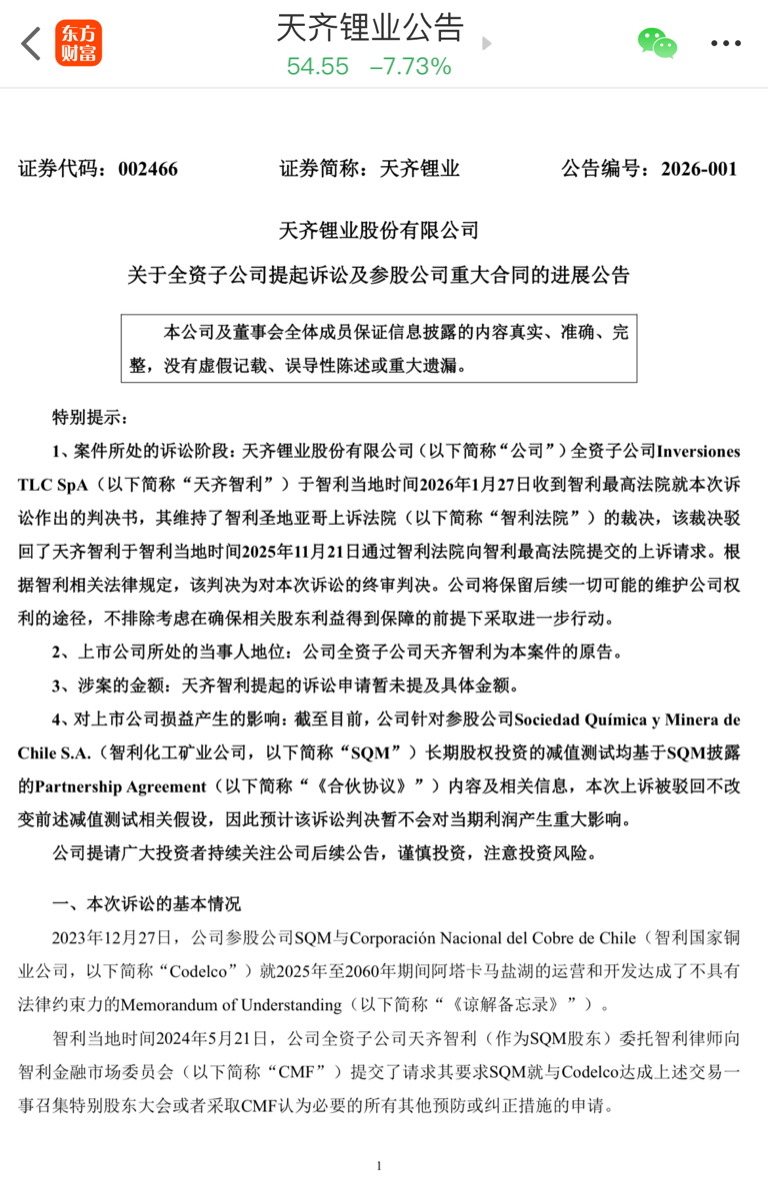
2026年1月28日,天齐锂业一则诉讼终审败诉的公告,揭开了全球锂资源地缘博弈的残酷一角。这家中国锂业巨头耗时一年半的智利维权之战终告失利,不仅意味着其将彻底失去对全球最大锂盐湖——阿塔卡马盐湖的话语权,更折中国新能源产业链在海外关键资源布局中面临的系统性风险。当锂从普通工业原料跃升为"白色石油",资源国的国有化浪潮与地缘政治博弈,正倒逼中国产业链重构资源安全逻辑。
一场终审败诉:天齐锂业的智利"失守"
天齐锂业与智利的纠葛,始于一次曾被视作典范的全球化投资。2018年,天齐锂业斥资40.66亿美元收购智利化工矿业公司(SQM)23.77%股权,成为其第二大股东,借此锁定了阿塔卡马盐湖的优质锂资源。这座位于安第斯山脉西侧的盐湖,锂浓度是普通盐湖的数十倍,开采成本极低,资源量达1080万吨金属锂当量,堪称全球锂产业链的"战略要地"。彼时,这笔投资既为天齐带来了稳定的资源供应,也收获了可观的财务回报,一度成为中国企业海外资源布局的标杆。
转折始于2023年智利政府的锂产业国有化战略。当年4月,智利前任左翼总统博里奇宣布,对具有战略价值的锂项目,国有企业必须在公私合营中占据控股地位。这一政策直接将SQM推向了与智利国家铜业公司(Codelco)的捆绑之路。2024年5月,SQM与Codelco签署《合伙协议》,约定自2031年起,阿塔卡马盐湖核心锂业务将由Codelco控股并合并报表,2025-2030年合资公司70%的经营利润归智利政府所有,2031年后这一比例更是飙升至85%。
作为第二大股东的天齐锂业,从始至终处于被动地位。其多次提出异议,认为该交易涉及核心资产处置,应提交股东大会审议,却屡屡被驳回。2024年6月,天齐向智利金融市场委员会(CMF)申请暂停协议执行遭拒;7月提起诉讼要求宣告协议无效,一审败诉;2025年11月上诉至智利最高法院,最终在2026年1月27日收到终审败诉判决。更令人担忧的是,天齐在SQM董事会的话语权被严重削弱——原本的3个董事席位可能缩减至1个,投资从"战略布局"彻底沦为"财务投资",甚至面临对40亿美元投资计提减值的风险。
智利最高法院裁决书中的一句话颇具深意:"申请人实质上是以竞争对手的身份,试图阻挠一项对SQM持续经营至关重要的合作。"这一表述将天齐从"股东"重新定义为"对手",赤裸裸地暴露了资源国在战略矿产领域的政策倾向——当国家利益与外资权益冲突时,法律程序往往成为服务于前者的工具。正如大成律师事务所高级合伙人李晓峰所言,合资公司的利润分配"明显倾向于智利国家铜业公司及智利政府",国际资本市场公认的少数股东权益保护原则,在资源主权的名义下被轻易突破。
连锁反应:中企海外锂资源投资的"滑铁卢"
天齐锂业的遭遇并非孤例,而是全球资源民族主义浪潮下的一个缩影。从拉美到非洲,多国以"资源主权回归"为旗号,通过修改法律、撕毁合同、司法干预等手段,重新划分锂资源利益格局,中国企业成为主要冲击对象。
赣锋锂业在墨西哥的布局同样充满波折。2019年起,赣锋便着手布局墨西哥锂资源,2022年8月斥资数千万美元完成对Bacanora公司的全资收购,获得墨西哥Sonora锂黏土项目控制权——该项目总锂资源量约合882万吨碳酸锂当量,是赣锋海外资源储备的重要一环。然而收购完成仅半年,墨西哥政府便修改矿业法,将锂矿列为战略领域,禁止私人企业获得锂矿特许权,将开采专有权授予国有实体。一年后,赣锋在Sonora项目的9个矿产特许权被墨西哥矿业总局取消。尽管赣锋向国际投资争端解决中心(ICSID)提请仲裁,但截至2026年初,仲裁仍无结果,前期投入面临打水漂的风险。
宁德时代与比亚迪在南美市场的尝试也屡遭挫败。2022年1月,比亚迪以6100万美元中标智利8万吨锂矿开采权,却在两天后被智利政府以"违反环保与可持续原则"为由终止合同,损失投标保证金及前期投入近4000万元。2024年11月,宁德时代联合体与玻利维亚国家锂业公司(YLB)签署乌尤尼盐湖碳酸锂生产服务合同,计划投资10亿美元建设两座提取工厂,然而2025年10月玻利维亚亲美总统上台后,以"环保手续不全""破坏原住民土地"为由全面叫停项目,10亿美元投资瞬间陷入停滞。
这些案例呈现出惊人的相似性:中国企业前期投入巨额资金完成布局,资源国却在项目推进关键节点突然改变规则。阿根廷虽未实施全面国有化,却在2024年初将锂出口关税从5%提高至8%,并要求矿业公司增加本地加工投资;津巴布韦自2022年起禁止原锂出口,强制要求在当地加工成碳酸锂或氢氧化锂;刚果(金)则考虑将锂列入"战略矿产",效仿钴资源的政府持股模式。正如智利矿业部部长所言:"锂不仅是一种商品,更是我国发展的关键所在。我们不能让这把关键之钥完全掌控在私人企业手中,尤其是外资企业手中。"这种认知已成为资源国的普遍共识,也让中国企业的海外锂资源投资陷入"投则易亏,不投则缺"的两难境地。
破局之道:中国产业链的三重防御体系
面对全球锂资源博弈的复杂局势,中国产业链并未被动承受,而是从资源布局、循环经济、技术创新三个维度,构建起多维度的防御与突围体系,逐步摆脱对海外原生锂资源的单一依赖。
在国内资源开发层面,"亚洲锂腰带"的发现成为关键突破口。"十四五"期间,我国聚焦锂资源勘探,在四川、青海、西藏、新疆四省区发现横跨2800公里的超大型锂成矿带,加之内蒙古、湖南等地的找矿突破,使中国锂矿储量全球占比从6%跃升至16.5%,排名从第六位飙升至第二位。这一突破不仅缓解了资源对外依赖度,更形成了"国内为主、海外补充"的资源供应格局。与海外盐湖相比,国内锂资源虽在开采成本上略有劣势,但在政策稳定性与供应链安全性上具备绝对优势,为产业链提供了重要的"安全垫"。
电池循环经济的加速推进,则从"存量"维度破解资源困境。原生矿产储量有限且分布不均,而退役动力电池中蕴含的锂、钴、镍等关键金属,成为可循环利用的"城市矿山"。据权威机构预测,未来20年内,全球50%的新电池生产将依赖退役电池材料的循环利用。2026年1月,工信部、发改委、生态环境部等六部委联合印发《新能源汽车废旧动力电池回收和综合利用管理暂行办法》,从国家层面构建电池回收体系,规范回收流程与技术标准。目前,中国已形成涵盖回收、拆解、材料再生的完整产业链,格林美、邦普循环等企业的锂回收率已突破95%,不仅降低了对原生锂的依赖,还大幅减少了资源开采带来的环境压力。
技术创新则为产业链提供了"换道超车"的可能,其中钠电池技术的突破最为引人注目。在地壳资源中,钠的丰度是锂的400余倍,且分布广泛、成本低廉,是替代锂资源的理想选择。作为动力电池"一哥"的宁德时代明确提出"资源自由"目标,计划2026年在换电、乘用车、商用车、储能等领域大规模应用钠电池,打造"钠锂双星闪耀"的格局。除宁德时代外,亿纬锂能、孚能科技、比亚迪等近百家企业已在钠电正极材料、电解液、装备等领域完成布局,预计2026-2027年将迎来钠电产业化爆发期。此外,磷酸铁锂电池技术的成熟也已改变行业格局——通过对磷酸铁锂体系的深度挖掘,中国企业摆脱了三元电池对镍、钴等稀缺资源的依赖,使磷酸铁锂电池成为全球主流,展现了技术创新对资源依赖的"解绑"能力。
本文作者可以追加内容哦 !

