一、 业绩预告炸裂:净利翻倍增长,海外业务成核心引擎
1.1 2025 全年业绩前瞻:净利润同比激增 121.58%-153.23%
大金重工在 2025 年的业绩表现堪称惊艳!就在不久前,大金重工发布了 2025 年业绩预告,数据显示,公司预计全年实现净利润 10.5 亿元到 12.0 亿元。这可不是一个简单的数字增长,对比上一年,同比增长幅度达到了 121.58% 到 153.23%,直接翻倍还不止 !
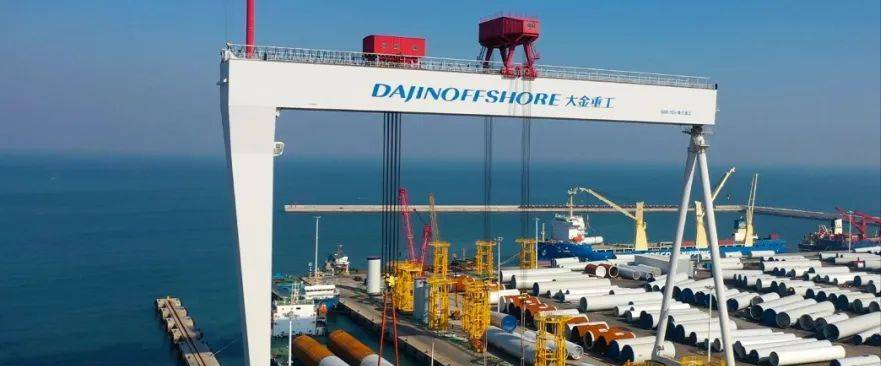
实际上,从 2025 年前三季度的财报数据中,我们就已经能嗅到这场业绩爆发的气息。前三季度公司实现营收 45.95 亿元,同比增长 99.25%,几近翻倍;净利润更是惊人,达到 8.87 亿元,同比增长 214.63%,直接翻了两倍多。这意味着,大金重工在 2025 年的大部分时间里,都保持着营收与利润的高速增长,为全年的亮眼业绩打下了坚实基础 。
1.2 海外业务撑起半边天:出口占比飙升至 78.95%
在大金重工业绩增长的背后,海外业务扮演了关键角色。2025 年上半年,公司出口业务收入占比达到了 78.95%,这个数字相较于去年末提升了 33 个百分点,可谓是突飞猛进。曾经或许只是营收的一部分,如今海外业务已成为大金重工营收的核心支柱 。
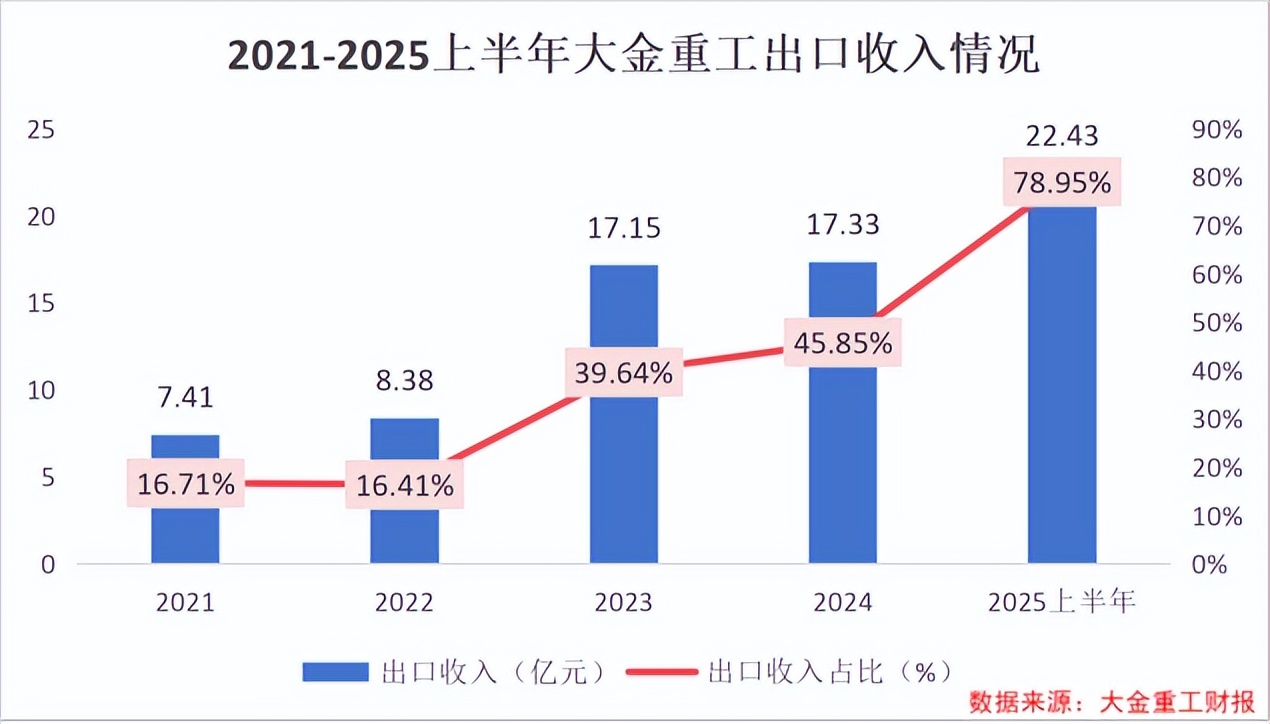
这一变化,得益于大金重工精准的市场战略以及全球风电市场的发展趋势。近年来,欧洲海上风电市场需求呈现爆发式增长,大金重工抓住机遇,凭借自身过硬的技术和产品质量,成功打入欧洲市场。高附加值的海外订单不断涌入,不仅提升了公司的营收,也拉高了整体利润率,推动公司业绩一路飙升,完美印证了 “新两海” 战略的成功落地 。
二、 毛利率三连涨背后:DAP 模式赋能,高附加值逻辑兑现
2.1 毛利率节节攀升:从 23.24% 到 31.12% 的跨越
大金重工的毛利率变化,就像是一条不断上扬的增长曲线,格外引人注目。2023 年,公司毛利率为 23.24% ,而到了 2024 年,这个数字直接提升至 29.83% ,涨幅相当可观。进入 2025 年,前三季度毛利率进一步攀升至 31.12% ,实现了连续两年的稳定增长,且增长趋势仍在延续 。
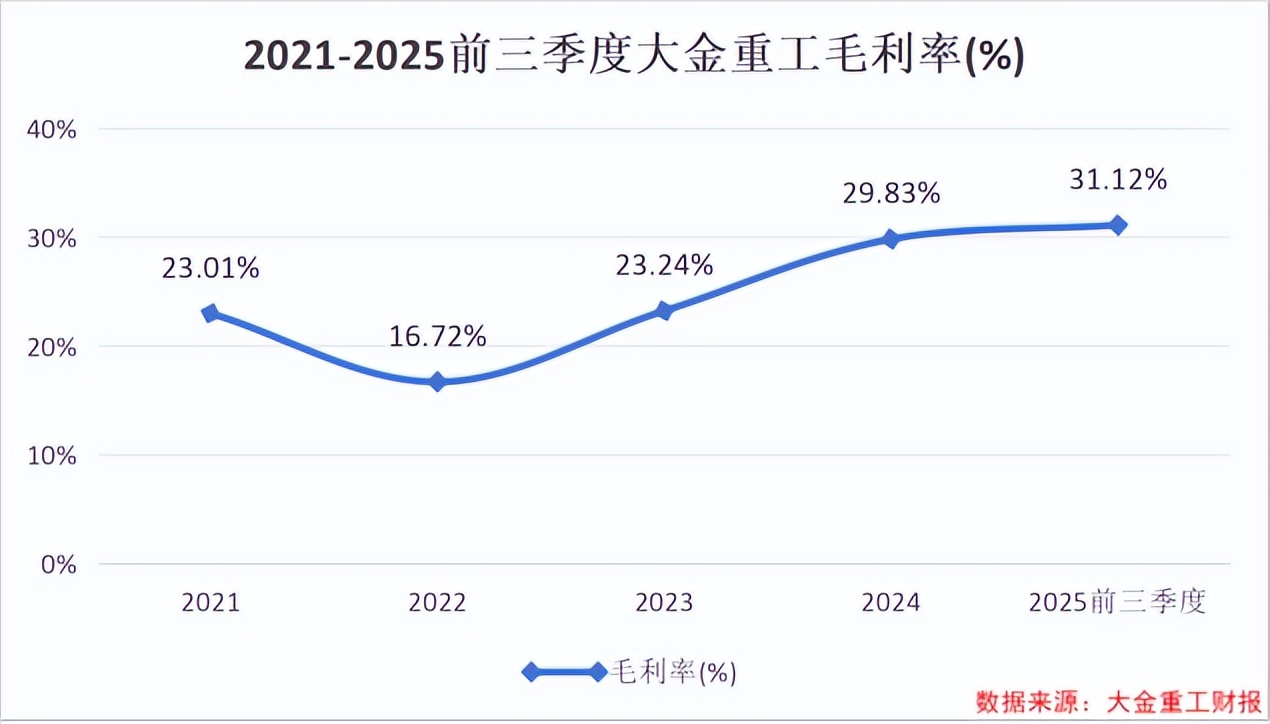
这背后的核心驱动力,首先是海外高毛利订单占比的提升。随着大金重工在海外市场,尤其是欧洲海上风电市场的深度布局,高附加值、高毛利的海外订单源源不断。这些订单的涌入,直接拉高了公司整体的毛利率水平 。其次,公司创新的 DAP 一站式交付模式功不可没。这种模式将运输、物流、交付等环节纳入一体化服务,不仅提升了客户体验,还大大增加了产品的附加值,使得公司在市场竞争中,凭借独特的服务优势,获取了更高的利润空间,盈利质量持续优化,毛利率也随之水涨船高 。
2.2 DAP 模式的 “甜蜜烦恼”:运输成本倒逼战略升级
大金重工在 2024 年三季度启动的 DAP 模式,无疑是其发展历程中的一个重要里程碑。在传统的 FOB 模式下,运输环节由客户负责,大金重工只需专注于产品的生产与出厂,不涉及运输费用。但 DAP 模式的到来,打破了这一局面 。
DAP 模式下,大金重工承担起了产品从生产地到客户指定目的地的全部运输、物流与交付服务。这一转变,虽然大幅增强了欧洲客户的黏性,提升了产品附加值,却也带来了一个棘手的问题 —— 运输成本大幅增加。海外长途运输,无论是海运费用、物流环节的各项支出,还是交付过程中的成本,都让公司的销售费用率在转型初期出现了阶段性上升 。
不过,大金重工并没有被这一困难击退,反而将其视为战略升级的契机。为了降低运输成本,提高供应链的稳定性与自主性,公司毅然跨界造船。通过布局自有特种运输船队,大金重工不仅能够有效控制运输成本,还能更好地根据自身订单交付节奏,灵活调度运输资源,实现从 “产品供应商” 向 “系统服务商” 的华丽转型,为公司未来的持续发展开辟了新的增长路径 。
三、 跨界造船破局:12.8 亿在建工程加码,解锁第二增长曲线
3.1 在建工程猛增 5.72 亿:盘锦船舶项目是关键抓手
大金重工在 2025 年前三季度的在建工程数据,揭示了其在造船领域的雄心壮志。截至 2025 年前三季度,公司在建工程金额达到了 12.80 亿元,相较于 2024 年末,增加了 5.72 亿元 。而仔细分析这一增长,会发现所有增量都来自盘锦船舶一、二期项目的持续投入 。
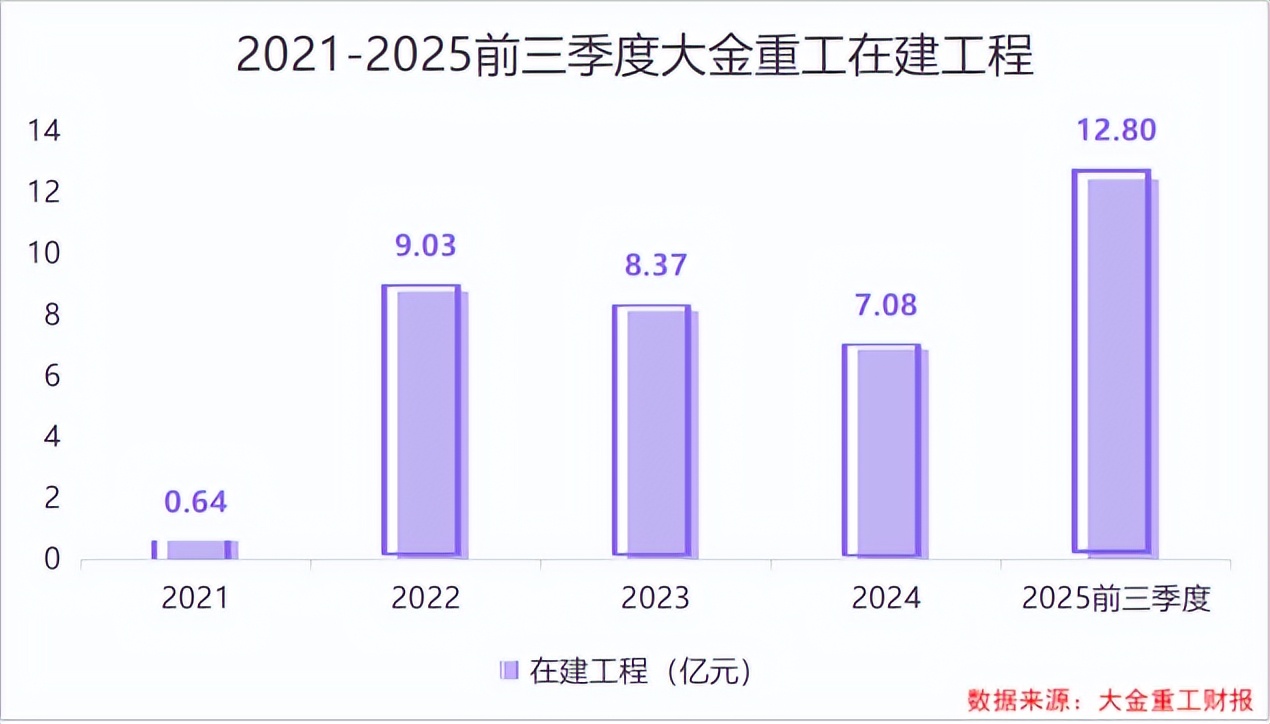
回溯到 2023 年,大金重工做出了一个大胆的决策 —— 收购盘锦造船厂,并成立盘锦大金子公司,正式进军造船领域 。同年,盘锦船舶一期项目开工,拉开了产能建设的序幕。经过两年多的持续投入,这一项目已经成为大金重工造船业务的核心支撑。从土地平整、厂房建设,到设备购置、技术团队组建,每一个环节都凝聚着大金重工的心血。通过不断完善基础设施,优化生产流程,盘锦船舶项目逐步构建起了完善的特种运输船制造体系,为后续的接单生产、业务拓展,奠定了坚实基础 。
3.2 自研特种船 + 海外接单:从解决痛点到开辟新业务
大金重工跨界造船,并非盲目跟风,而是有着清晰的战略逻辑,一切源于海上风电装备运输的痛点 。海上风电装备 “超大、超重、超宽” 的特性,对运输船舶提出了极高要求,普通运输船根本无法满足。为了解决这一难题,大金重工凭借在海上风电领域多年的深耕经验,开始自主研发适用于风电产品运输的特种船型 。
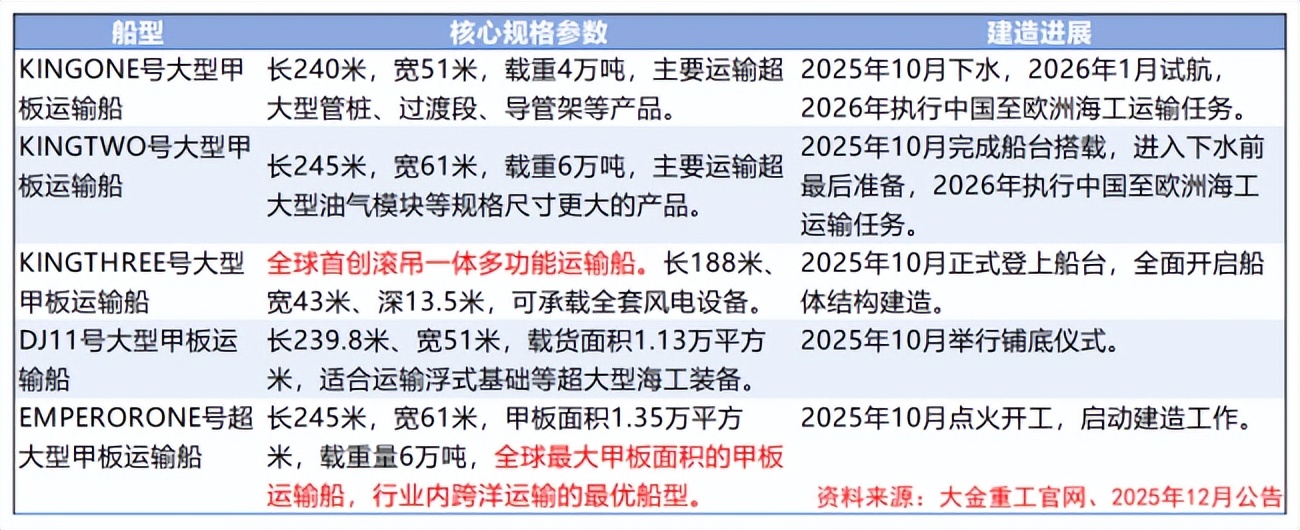
2025 年 12 月 2 日,在上海国际海事展期间,大金重工推出了全球首创的滚吊一体多功能运输船 ——KINGTHREE 号。这艘总长 188 米、型宽 43 米、型深 13.5 米,载重量达 2.4 万吨的巨轮,拥有 “滚吊一体” 双模式设计,配备两台 800 吨重吊机,协同作业最大起重量达 1600 吨,可实现主机机头、过渡段、塔筒、叶片等风电核心设备的一站式吊装;还支持 SPMT 直接滚装单桩、海缆等部件,极大提升了物流周转效率 。此外,EMPEROR ONE 号超大甲板船也备受瞩目,其型长 245 米,型宽 61 米,甲板面积达 1.35 万平方米,最大载重量 6 万吨,是全球甲板面积最大的甲板运输船,堪称行业内跨洋运输的最优船型 。
这些自研特种船的诞生,不仅解决了大金重工自身风电装备的运输难题,降低了租赁运输成本,提升了交付效率,更为公司开辟了新的业务增长路径 。2025 年 8 月,子公司盘锦大金与韩国某航运公司签署了一艘重型风电甲板运输船合同,这是盘锦大金承接的首个市场化订单,标志着大金重工造船业务从 “自用” 走向 “商用” 。同年 10 月,盘锦大金又与挪威某船东签署了一艘无动力半潜驳船的建造合同,进一步巩固了其在海外造船市场的地位 。这两笔海外订单的落地,让大金重工成功解锁了造船业务这一第二增长曲线,未来有望凭借独特的船型设计、过硬的建造技术,在全球特种运输船市场分得一杯羹 。
四、 海风赛道风口正劲:全球化布局剑指长远增长
4.1 欧洲市场持续深耕:锁定码头 + 浮式项目抢占先机
大金重工在欧洲海上风电市场的布局,犹如一张紧密交织的战略大网,步步为营,稳扎稳打 。欧洲,作为全球海上风电的核心市场之一,海上风能资源丰富,风速高、水浅的自然条件得天独厚 。近年来,为了实现碳中和目标,欧洲各国纷纷加大海上风电项目的推进力度,装机需求呈现出爆发式增长态势 。
大金重工精准捕捉到这一市场机遇,早在多年前就开始布局欧洲市场 。通过持续不断地技术研发、产品升级,以及服务优化,成功打入欧洲海上风电供应链,成为当地多个海上风电项目的核心供应商 。目前,公司已累计向欧洲市场供应超 200 套单桩,全面覆盖北海、波罗的海等核心风电项目群,市场份额不断攀升,2025 年上半年更是以 29.1% 的销售金额市占率登顶欧洲单桩市场第一 。
大金重工深知,在欧洲市场要想长期立足并保持领先,不仅要有优质的产品,还需具备本地化服务能力以及对新兴技术的前瞻性布局 。为此,公司提前锁定了德国库克斯哈芬、丹麦等核心码头资源 。这些码头,就像是大金重工在欧洲的 “桥头堡”,不仅具备深水泊位、大型吊装设备等硬件设施,还拥有便捷的物流网络,能够为客户提供本地化存储、组装服务,大大缩短了交付周期,提升了客户满意度 。
在技术层面,大金重工积极参与深远海浮式基础项目投标 。随着海上风电向深远海发展,浮式基础技术成为行业新的增长点 。大金重工凭借在海上风电领域多年积累的技术经验、专业化产能优势,在这一高壁垒赛道抢占先机 。目前,公司已经在浮式基础设计、制造工艺等方面取得了关键技术突破,有望在未来欧洲浮式海上风电市场中分得一杯羹,进一步巩固其在欧洲头部供应商的地位 。
4.2 业绩增长确定性强:在手订单超百亿,未来两年交付可期
大金重工的业绩增长,并非昙花一现,而是有着坚实的订单基础和清晰的发展规划,未来增长确定性极强 。截至 2025 年上半年,公司在手海外海工订单累计总金额超 100 亿元 。这些订单,就像是一份份 “业绩保险单”,主要集中在未来两年交付,为 2025 - 2026 年的营收增长锁定了明确增量 。
从订单结构来看,大金重工的订单质量极高 。不仅客户多为欧洲、亚洲等地区的行业头部企业,项目类型也涵盖了海上风电单桩基础、导管架、运输船建造等多个高附加值领域 。以 2025 年签订的多个欧洲海上风电项目订单为例,不仅合同金额巨大,而且项目执行周期长,能够为公司带来持续稳定的收入流 。
除了现有订单的支撑,大金重工在市场拓展方面也动作频频 。在巩固欧洲市场的同时,积极开拓日本、韩国等亚洲新兴市场 。日本、韩国对海上风电项目发展提出了明确规划,市场潜力巨大 。大金重工凭借在欧洲市场积累的良好口碑、过硬技术和丰富经验,已在当地设置了专业化团队,紧密跟踪项目进展,积极参与投标 。目前,公司已与当地多家企业建立了初步合作意向,有望在这些新兴市场取得实质性突破,为未来业绩增长打开新的空间 。
值得一提的是,2026 年大金重工自有船舶将正式投入中欧航线运输 。这一举措,将进一步优化公司的运输成本结构,提升交付效率 。原本依赖外部租赁船舶的高额费用将大幅降低,同时公司能够根据自身订单交付节奏灵活调度船舶,实现运输资源的高效利用 。运输成本的降低,将直接转化为利润空间的扩大,叠加不断增长的订单收入,大金重工未来业绩增长潜力十足,在全球海上风电市场的竞争力也将进一步增强 。
五、 结语:从追风到造船,大金重工的全球化进阶之路
回顾大金重工的发展历程,从深耕风电塔筒制造,到凭借 “新两海” 战略在海外海上风电市场异军突起,再到跨界造船开辟第二增长曲线,每一步都走得坚定而有力 。大金重工以海外海风市场为核心,通过 DAP 模式升级、跨界造船破局,成功实现了从 “风电装备制造商” 到 “全球海上风电综合服务商” 的转型 。
在全球能源转型的大浪潮下,海上风电市场前景广阔,大金重工凭借深厚的技术积累、完善的产业布局、领先的服务模式,手握超百亿在手订单,未来两年业绩增长确定性强 。随着自有船舶投入运营、欧洲市场持续深耕、新兴市场不断开拓,大金重工有望在全球海上风电舞台上,继续书写属于自己的辉煌篇章,向着全球海上风电领军企业的目标大步迈进 。
本文作者可以追加内容哦 !

