【SSE发布】上海航运交易所2025—2026年水运形势报告 ——集装箱水运形势报告
集装箱水运形势报告
2025年国际市场回顾
运输需求增长放缓
2025年年初,全球经济在回落后出现企稳迹象,增速处于低位。进入第二季度,美国开始挑起“关税战”,贸易紧张局势大幅升级,金融市场历经深刻调整,不断加剧的下行风险主导着经济前景,且可能会进一步阻碍增长前景。国际货币经济组织(IMF)10月份发布的《世界经济展望》中预测2025年全球GDP增速降至3.2%,较4月份预测值下调0.1个百分点,在全球有效关税税率达到一个世纪以来的最高水平的背景下,经济增长面临一定的下行压力。
2025年,世界主要经济体经济增长继续低位徘徊,全球贸易量增长缓慢,全球集装箱运输需求同样小幅上涨。上半年,受美国发动“关税战”的影响,短期内相关航线运输需求波动较大。之后,贸易局势有所缓和,对运输市场的影响趋于平稳,市场行情运行稳定。根据克拉克森的预测,2025年全球集装箱运输量增速约为3.9%,增速较2024年下降2.3个百分点。其中,东西主干航线集装箱运输需求较2024年同期小幅下跌0.2%,亚欧航线西行运输需求较2024年增长8.5%;泛太平洋航线东行运输需求较2024年下跌4.5%。
闲置运力低位徘徊
2025年,主干航线总体运力投入规模保持涨势,不同航线走势出现分化。据ALPHALINER统计,截至2025年12月,全球集装箱船舶数量为7471艘、运力3349.0万TEU,运力箱位数较2024年同期增长7.2%。2025年12月,全球主要班轮公司在远东至欧洲、远东至北美航线投入的周平均运力较2024年同期分别增长5.0%和下跌0.9%。2025年全年全球主要班轮公司在远东至欧洲、远东至北美航线投入运力的平均数较2024年全年平均同比增长6.3%、1.7%。
2025年上半年,集装箱运输市场受到贸易争端及地缘局势等事件的影响,相关航线一段时间内出现运力紧张的局面,推动了集运市场对运力需求的短暂上升,闲置运力规模总体保持平稳。下半年,随着集运市场逐渐趋于平稳,叠加新造船舶持续进入市场,运力供需基本面转弱,闲置运力规模有所上升,占总运力比重仍处于较低水平。据ALPHALINER数据显示,2025年12月初,全球闲置的集装箱船舶累计为18万TEU,占总运力0.9%,较年初相比占比上升0.3个百分点。2025年全年闲置集装箱船舶平均规模为15.5万TEU,较2024年全年平均水平下降9.7%;在总运力中的占比为0.7%,与2024年平均水平持平。
船舶租金走势分化
2025年,集装箱船舶租赁市场行情趋于平稳,不同船型的租金走势有所分化。第一季度,集装箱船舶租金延续上涨走势,涨幅逐渐放缓。进入第二季度,集运市场在美国关税政策反复变动的影响下出现一定的波动,船舶租金水平从高位出现一定幅度的回落。下半年,集装箱船舶租赁市场总体稳定,租金水平保持平稳,其中大型船租金有所上涨。克拉克森数据显示,6~12个月租期的9000TEU、6500TEU和4250TEU型船的日租金较2024年同期分别上涨12.2%、上涨1.8%和下跌2.7%。
2025年中国市场回顾
外贸发展动能持续提升
2025年,面对日益复杂的外部环境,中国外贸坚持稳中求进工作总基调,坚持开放合作、互利共赢,贸易结构更趋优化,外贸内生动力不断增强,市场多元化开拓成效显著,进出口贸易实现规模增长、质量提升。在当前全球经济复苏整体趋缓,贸易保护加剧的背景下,中国外贸持续保持平稳增长实属不易。
海关统计数据显示,以美元计价,2025年前11月,中国外贸进出口总额5.75万亿美元,同比增长2.9%,增速总体平稳。其中,出口3.41万亿美元,同比增长5.4%,增速与2024年同期持平;进口2.34万亿美元,同比降低0.6%,增速较2024年同期减少1.8个百分点。
前11月,东盟、欧盟和美国仍为中国前3大贸易伙伴。其中,东盟为中国第一大贸易伙伴,与东盟贸易总值为9528.4亿美元,增长7.7%,占外贸总值的16.6%;欧盟为中国第二大贸易伙伴,与欧盟贸易总值为7493.4亿美元,增长4.6%,占外贸总值的13.0%。美国为中国第三大贸易伙伴,与美国贸易总值为5146.6亿美元,同比减少17.5%,占外贸总值的8.9%(见表1)。此外,中国对共建“一带一路”国家合计进出口同比增长6.0%,增速继续高于中国整体外贸增速,占中国外贸总值达到51.8%。
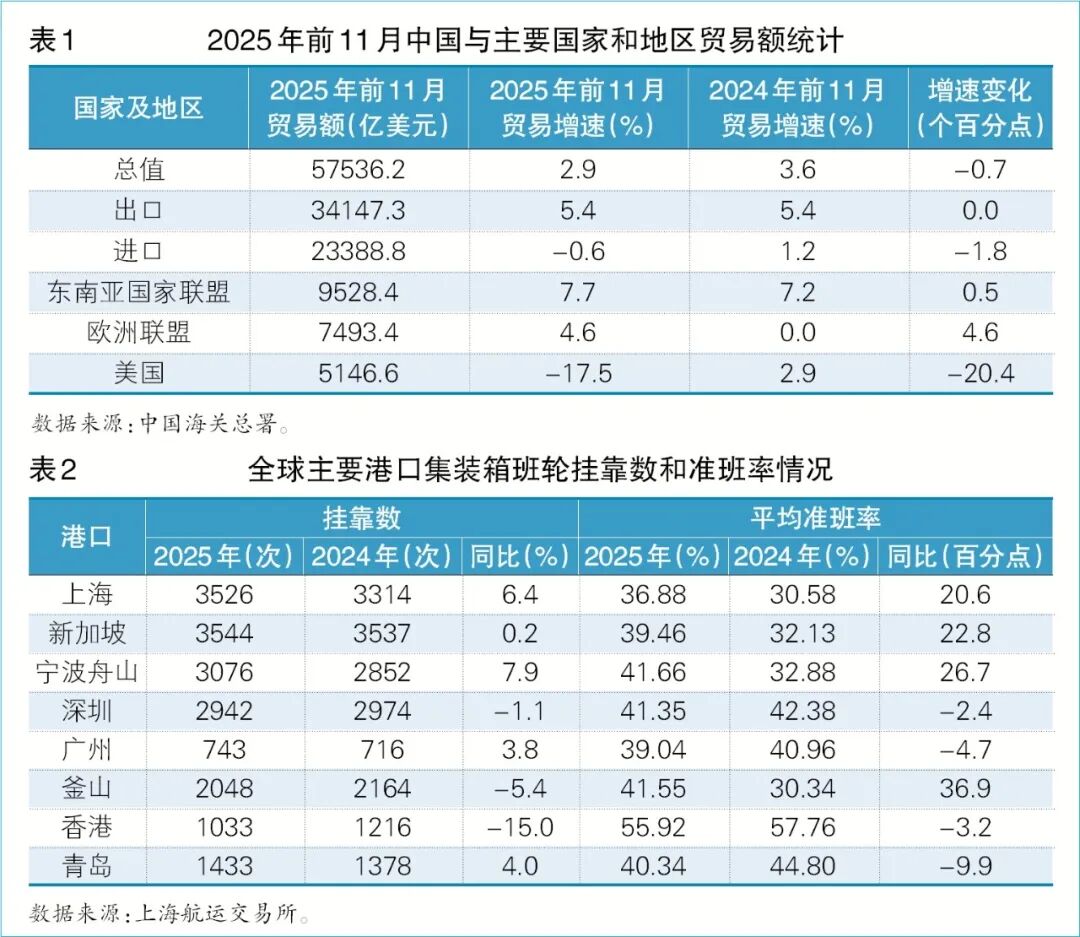
2025年前11月,中国对外贸易进出口成绩好、亮点多,贸易总值平稳增长,货物贸易顺差1.08万亿美元,首次突破1万亿美元大关。尤其在外部环境复杂严峻、2024年同期基数较高的背景下,这份“成绩单”持续彰显出中国外贸的韧性和活力。主要出口商品中机电产品出口增长8.0%,占出口总值继续保持在60%以上;高技术产品出口占比实现突破性提升,集成电路及汽车出口均保持两位数增速。传统的劳动密集型产业出口份额正逐步下降,仅纺织制品小幅增长,服装、鞋靴、箱包和玩具等均有一定程度的下滑。这在一定程度上体现了中国出口市场的经济结构调整和产业升级,曾经以低附加值为主的出口正发生结构性“质”的转变。随着中国对外贸易发展依托的产业基础、创新能力持续增强,外贸出口商品向价值链上游不断转移,外贸发展新动能不断聚集,中国对外贸易的综合竞争优势持续巩固,为外贸高质量发展起到长期支撑的作用。
港口保持稳增
2025年,中国主要港口经营情况总体良好,主要港口集装箱量保持稳定的增长势头。2025年年初,中国主要港口量稳定增长,进入第二季度,面对“关税战”的不利影响,主要港口积极应对,提高港口运营效率,总体保持运营平稳。下半年,各港口集装箱量继续保持增长,增速相对稳定。交通运输部统计数据显示,前11月,全国港口集装箱量完成32473万TEU,同比增长6.6%,增速较2024年同期下降0.7个百分点。沿海港口集装箱量完成28589万TEU,同比增长6.9%,增速较2024年同期下降0.7个百分点;内河港口集装箱量3884万TEU,同比增长4.9%,增速较2024年同期下降0.3个百分点。
挂靠增长准班上行
2025年年初,集运市场运输需求保持高位,主要港口船舶挂靠数平稳增长,部分港口出现短暂拥堵。第二季度,美国发起“关税战”,相关航线的运输需求迎来一定的波动,对部分港口的准班率产生影响。下半年,集运市场的运行趋于平稳,虽然一段时间内贸易政策消息具有不确定性,但并未对集运市场产生明显影响。2025年主要港口挂靠数多数保持增长,多数港口的准班率高于2024年的平均水平(见表2)。
运价波动
2025年年初,中国出口集装箱运输市场相对平稳,传统的“春节”假期前,运输需求受出货小高峰的支撑,市场运价保持坚挺。长假后,运输需求恢复略显缓慢,供需基本面较为疲软,市场呈现调整行情,运价震荡下行。进入第二季度,由美国发起的“关税战”成为影响集运市场的主要因素,伴随“对等关税”政策的影响,相关航线市场波动明显加剧,尤其是中美双方通过日内瓦经贸会谈取得实质性进展,利好消息支撑中国出口集运市场走出一波反弹行情。此外,中东地区紧张局势在第二季度末突然升温,地缘风险也对相关航线产生一定的影响。下半年,“关税战”对相关航线市场行情的影响逐渐转弱,集运市场运价在第三季度持续走低。进入第四季度,受中美经贸会谈利好消息支撑,市场运价出现一波反弹走势,并一直延续至年末签约季。2025年12月26日,上海航运交易所发布的中国出口集装箱运价指数为1146.67点,较年初下跌25.9%,全年中国出口集装箱运价指数平均值为1197.60点,较2024年平均下跌22.8%(见图1);上海出口集装箱运价指数为1656.32点,较年初下跌33.9%,全年上海出口集装箱运价指数平均值为1581.34点,较2024年平均下跌26.6%(见图2)。

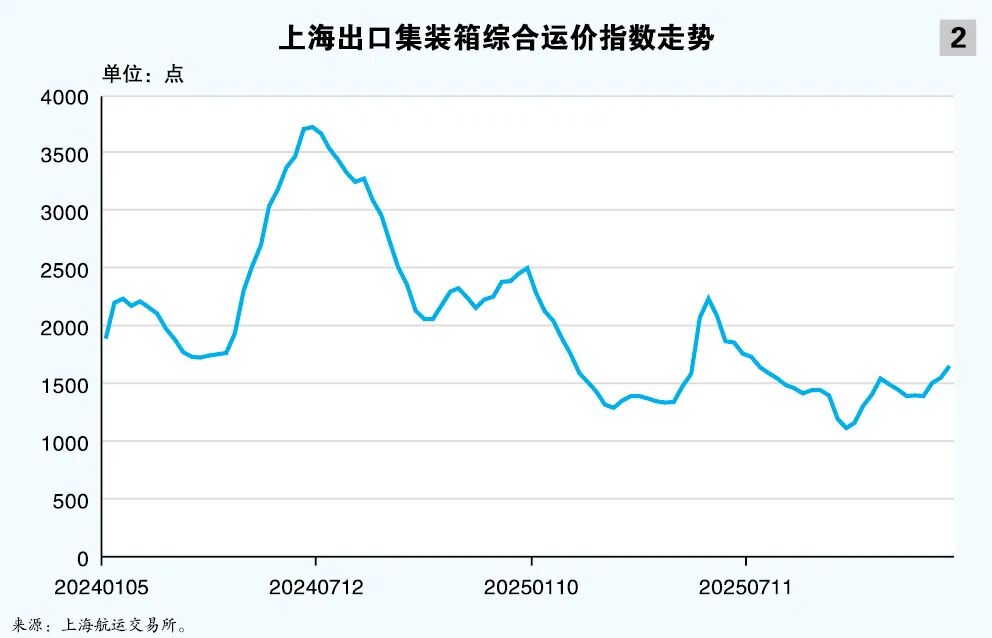
分航线看,远洋航线运价整体走势较为同步,部分航线受“关税战”影响波动幅度较大,各航线运价总体呈现调整走势。
欧地航线
海关总署发布的数据显示,前11月,中国对欧盟出口同比稳定增长,欧盟继续保持中国第二大贸易伙伴地位,这与对美国出口大幅下滑形成鲜明的对比,显示出中欧之间的贸易关系日益紧密,这有利于未来欧洲航线运输市场的平稳发展。第一季度,中欧航线运输需求在“春节”长假后恢复略显缓慢,市场运价呈现下行走势。第二季度,中欧航线运输市场货量相对稳定,市场运价从5月份起,受中美达成关税减免协议等利好消息支撑,出现一波反弹行情。进入第三季度,欧地航线市场开始走弱,市场运价持续下行。第四季度的运输市场在传统运输旺季开始获得支撑,即期市场运价企稳反弹。临近年底,运输市场在签约季继续保持涨势。2025年12月26日,上海航运交易所发布的上海出口至欧洲、地中海基本港市场运价分别为1690美元/TEU、3143美元/TEU,较年初分别下跌40.7%、16.1%。2025年欧洲、地中海航线平均运价分别为1587美元/TEU、2429美元/TEU,较2024年平均分别下跌42.7%、29.7%(见图3)。
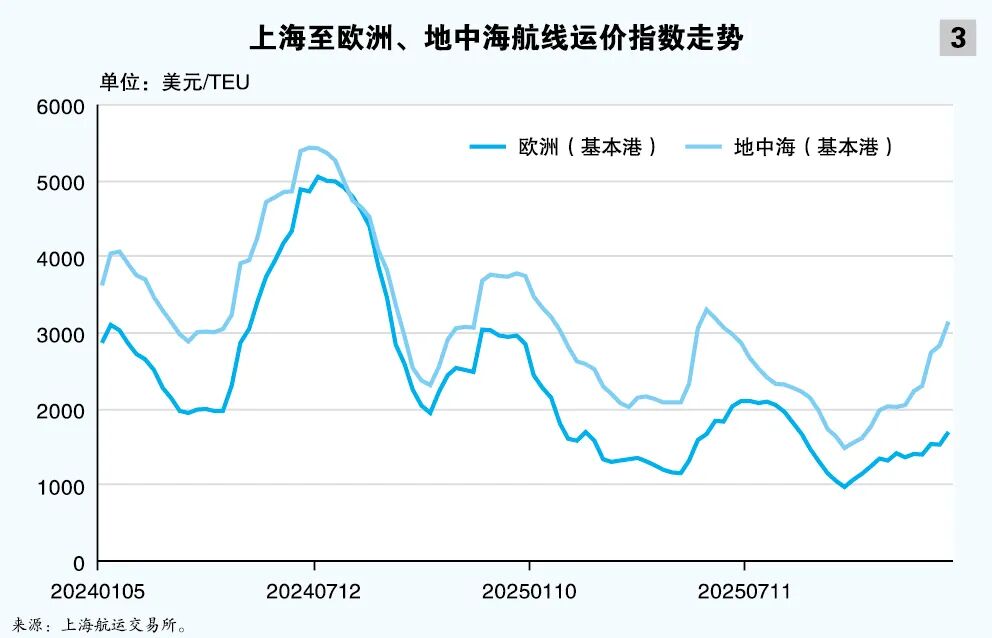
北美航线
据世界贸易组织(WTO)最新报告指出,美国特朗普政府激进的关税政策对全球贸易构成显著下行压力,预计2025年全球商品贸易量增长率将维持在2.4%的较低水平,且2026年贸易量预期大幅下调至0.5%,显示出关税政策的滞后效应和长期风险,其中北美地区贸易将受最大影响,中美航线运输市场因“关税战”面临较大的不确定性。2025年第一季度,北美航线在“春节”长假后以调整走势为主。随着美国在4月份打响“关税战”,中国迅速采取坚决有力的反制措施,运输需求在较短时间内出现明显缩减,尽管航商也对市场运力投放进行调控,但市场运价仍持续下滑。在中美双方通过日内瓦经贸会谈大幅降低双边关税水平后,美国企业迅速重启供应链,进口商加紧处理积压订单,运输需求迅速回暖,反观总体运力规模短期内未能恢复到“关税战”前的水平,供需基本面较为紧张,推动即期市场订舱价格持续上涨。之后,随着运力供给陆续增加,市场运价随后又再度回落。下半年,中美双方又进行数轮经贸会谈,并取得较为积极的成果,中美贸易逐渐趋于平稳,对运输市场的影响也逐渐平缓,市场运价开始在一定区间内小幅波动。2025年12月26日,上海出口至美西、美东基本港市场运价分别为2188美元/FEU、3033美元/FEU,较年初分别下跌56.2%、52.7%;2025年美西、美东航线平均运价分别为2551美元/FEU、3723美元/FEU,较2024年平均分别下跌31.7%、24.5%(见图4)。
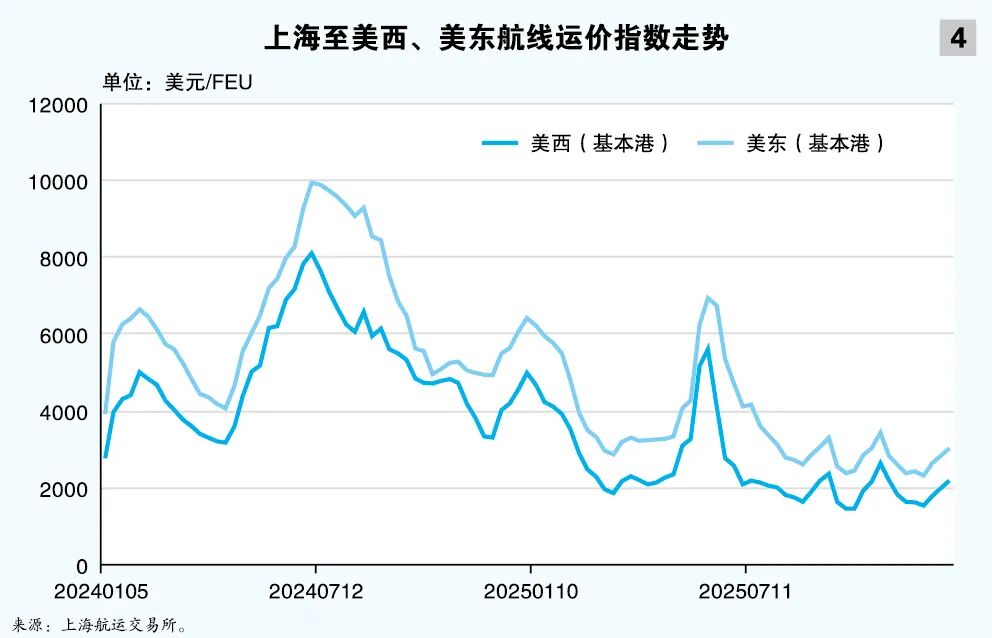
澳新航线
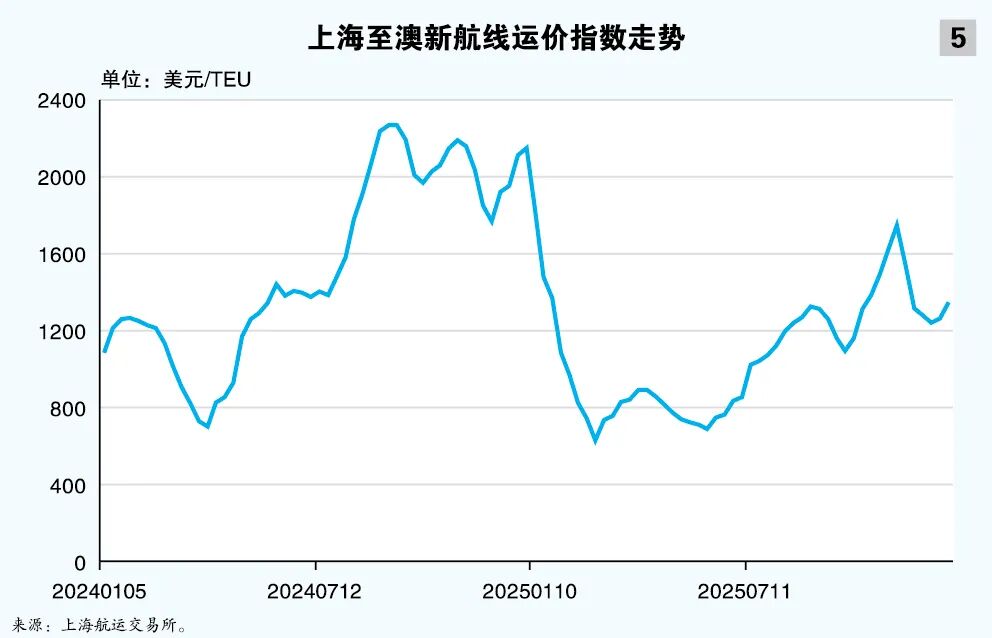
2025年年初,澳新航线运输市场行情略显疲软。运输需求在“春节”长假后恢复缓慢,供需平衡情况不理想,即期市场订舱价格在第一季度出现较大幅度的下跌。第二季度,运输市场显现企稳迹象,市场运价在一定的区间内波动。从第二季度起,运输需求逐步回暖,在其他航线利好消息的带动下,澳新航线市场运价开始回升。下半年,中国与目的地主要国家贸易好转,供求关系不断改善,市场运价持续反弹。2025年12月26日,上海出口至澳新市场运价为1346美元/TEU,较年初下跌37.3%;2025年澳新航线平均运价为1106美元/TEU,较2024年平均下跌16.2%(见图5)。
南美航线
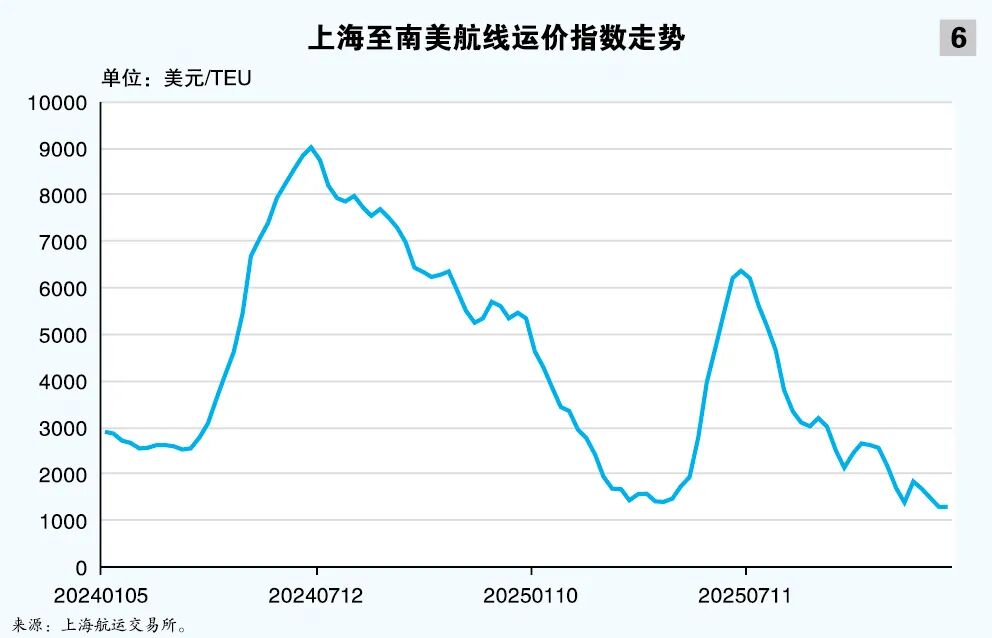
2025年第一季度,运输需求缺乏进一步增长的动力,供求平衡情况不理想,市场运价持续走低。进入传统的运输旺季,运输市场开始企稳,市场运价在第二季度逐步反弹,叠加关税暂缓利好消息对集运市场的支持,运价涨幅较大。下半年,市场回归到调整行情,运价在高位缺乏支撑,即期市场订舱价格震荡下行。2025年12月26日,上海出口至南美基本港市场运价为1292美元/TEU,较年初大幅下跌75.8%;2025年南美航线平均运价为2988美元/TEU,较2024年平均下跌34.0%(见图6)。
国内运输总体稳定
2025年,中国促消费政策持续显效,消费结构升级动能增强,推动居民消费保持增长态势。国家统计局数据显示,2025年前11月,社会消费品零售总额456067亿元,同比增长4.0%,增速较2024年同期提升0.5个百分点。国内消费的平稳增长持续带动企业经营生产,激发市场活力。
内贸集装箱运输市场总体稳定,下游沿海地区内贸集运市场与内陆中上游地区走势基本同步。运价方面,中国内贸集装箱市场运价第一季度震荡下行,第二季度开始企稳反弹。下半年,市场运价在一定区间内波动运行。
2026年国际市场展望
经济增长低位徘徊
2025年,由美国引发的全球关税战,导致全球贸易政策发生大幅转变、不确定性急剧上升。虽然之后相关各方达成贸易协议,避免了经济面临一些极端情况,但全球经济的稳定性和轨迹依然极不确定,未来经济前景的风险仍然偏向下行。贸易政策的不确定性及保护主义措施的进一步升级可能会抑制投资、扰乱供应链并抑制经济增长。据IMF预测,2025年全球经济增速将从2024年的3.3%小幅降至3.2%,2026年增速将进一步降至3.1%。
2026年,发达经济体受贸易紧张局势和政策不确定的影响,经济将缓慢增长。预计2026年发达经济体增速仍低位徘徊,增速为1.6%,与2025年持平。美国在2025年上半年发起全球“关税战”,又在下半年经历长时间的政府停摆,都对经济产生不利影响。目前,美国经济仍面临政策不确定性、贸易紧张导致需求放缓等不利因素。预计2026年美国经济增速为2.1%,较2025年2.0%小幅回升。俄乌冲突导致地缘风险持续高企,欧洲地区面临能源安全的考验。此外,欧洲地区制造业PMI长期低于荣枯线,消费情况同样略显疲软,拖累欧洲地区经济增长继续处于低位,预计2025年增速为1.2%,2026年经济增长将进一步下跌至1.1%。日本通胀持续上升,推动日本利率水平提高到近30年以来的最高水平,并将加重日本原本就非常沉重的债务负担。而“关税战”会对日本的出口行业带来较大的不确定性和风险,拖累日本的经济前景。预计2026年日本经济增速仅为0.6%,较2025年增速环比下跌0.5个百分点。
在更趋复杂的全球贸易环境下,新兴市场和发展中经济体的经济增长受到拖累,增速也将持续下滑,预计2025年的新兴市场和发展中经济体的经济增速跌至4.2%,2026年继续回落到4.0%。亚洲经济体中,中国经济在2025年有效克服贸易战的影响,出口行业展现强大的韧性和活力,推动经济增速有望继续保持在5%左右。中国将继续贯彻新发展理念,构建新发展格局,推动高质量发展,预计2026年经济保持平稳增长。印度经济同样受到“关税战”的影响,预计2026年增长率将降至6.2%,较2025年降低0.4个百分点。资源型的新兴市场和发展中经济体在2025年受益于大宗商品价格上涨,经济增长势头较好。巴西2025年预测增长率2.4%,预计2026年增长率为1.9%;沙特2025年预测增长率为4.0%,2026年预计增长率为4.0%;俄罗斯在西方国家制裁的背景下,2025年预测增长率为0.6%,2026年预计增长率回升至1.0%;新兴市场和发展中经济体的通货膨胀目前仍处于相对高位,随着大宗商品在发达国家的降息周期中持续上涨,通胀可能进一步升高,此外贸易争端也可能打击新兴经济体的出口,从而引发市场波动和债务危机的风险。
2025年上半年美国企业为了应对未来关税上涨的不确定性而大量抢购囤积商品,抢购行为在2025年上半年提振了全球商品贸易量,这一短期增长不具有可持续性。随着2025年下半年关税上涨的影响逐渐显现,全球商品贸易增长放缓,2026年的贸易表现预计更加疲软,贸易政策的不确定性将持续冲击全球贸易需求。据世界贸易组织发布的《全球贸易数据与展望》报告预测,2026年全球货物贸易量将仅增长0.6%。
在贸易增长放缓的背景下,2026年运输需求将随之放缓,据克拉克森预测,2026年全球集装箱运输需求增长2.5%,增幅较2025年减少1.4个百分点。其中,太平洋航线运量约为2910万TEU,与上年持平,增速上升4.6个百分点;亚欧航线运量约为2580万TEU,较上年上涨0.8%,增速下降3.7个百分点;次干航线运量约2680万TEU,较上年上涨3.7%,增速下降4.5个百分点;南北航线运量约4040万TEU,较上年上涨3.7%,增速下降3.7个百分点;区域内航线运量约9760万TEU,较上年上升3.1%,增速下降1.3个百分点。
运力增速继续回落
据克拉克森预测,2026年新船交付量约为161.2万TEU,较2025年下降23.4%。如果这些运力全部如期交付,截至2026年年底全球集装箱船队运力规模将达3456.7万TEU,较2025年年底增长4.9%。其中,12000~16999TEU型船舶订单交付量约为74.8万TEU,17000TEU以上船型船舶订单交付量约为23.6万TEU,如果前述两类船型订单全部交付,截至2026年年底两船型合计运力规模将达1407.9万TEU,较2025年年底增长7.5%,占总运力比重为40.8%,较2025年增加1.1个百分点。
2025年集运市场新增运力依旧保持较快的增长,总体运力规模继续升至历史高位。当前运力增速持续超过运输需求的增长,在一定程度上继续推动部分老旧运力加快进入拆解市场,带动集装箱拆解市场继续增长。据克拉克森预测,2026年世界集装箱船舶拆解量达9.2万TEU,较2025年大幅增长1200%以上。如果考虑船舶拆解量和交付量,2026年全球船队运力规模为3447.5万TEU,较2025年增长4.6%,增速较2025年减少2.2个百分点。随着全球“关税战”及地缘局势对于集运市场造成的大幅波动趋于稳定,短期内运力紧张的格局基本缓解,供需基本面将成为未来决定市场行情的主要因素。由于新建运力继续保持较快的速度进入运输市场,市场可能会越来越感受到运力过剩的局面,这将进一步加快老旧运力进入到集装箱船拆解市场,进而支撑船舶拆解市场行情在高位徘徊。
集运面临下行压力
2025年,贸易政策成为影响全球集装箱运输市场的重要因素,尤其对运输需求的总体表现有较大影响。虽然,地缘局势仍会对部分运输市场产生影响,但影响时间往往仅持续较短时间。供需基本面重新成为影响运输市场的主要因素。
目前,运力供给仍保持较快增长,集装箱船总体运力规模持续升至历史高位。虽然世界贸易继续呈现增长态势,由美国发起的贸易争端可能拖累全球贸易的增长。尤其是加剧太平洋航线的供求平衡,对相关航线产生较大的下行压力。据克拉克森预测,2025年世界集装箱运输需求预计上升2.5%,而运力规模预计将增长4.6%。新增运力的过快增长将会继续影响集运市场的供需基本面,未来运力过剩的现象可能更加明显,集运市场将面临下行压力。
行业竞争可能加剧
近年来,集装箱运输市场的行业格局总体稳定,不同班轮公司的经营策略有所分化,例如地中海航运实施较为积极的扩张策略,运力扩张势头强劲,市场份额已经超过20%。此外,多数班轮公司继续通过合作,采取联盟化的经营方式,形成海洋联盟、双子星联盟和卓越联盟。根据ALPHALINER的统计,从班轮公司的运力占比来看,2025年年底,市场份额超过10%的班轮公司有4家,分别是地中海航运、马士基、达飞轮船以及中远海运,占比分别为21.1%、13.7%、12.2%、10.6%。此外,还有3家班轮公司市场份额超过5%,分别是赫伯罗特、海洋网联、长荣海运。上述7家班轮公司的运力市场占有率达76.7%。
当前,市场运力增长较快,总体运力规模升至历史高位。运输需求受到贸易政策的影响,预计未来增长有所放缓,这将导致运输市场供需基本面转弱,市场行情面临下行压力。未来集装箱运输企业的利润水平可能因此下滑,行业内的竞争可能加剧,并引发新一轮的行业并购。
2026年中国市场展望
外贸延续高质发展
2025年,中国外贸在复杂的外部环境下顶压前行,延续稳中向好的发展势头,实现量质齐升,结构优化,全年贸易顺差突破历史新高。未来中国受外部环境变化的影响加深,对外贸易将面临更加严峻的考验。首先,美国关税政策影响持续,可能拖累未来全球贸易增长,导致全球经济增长低位徘徊,这不利于未来中国对外贸易的平稳发展。其次,多边贸易体制将继续受到贸易保护主义及地缘政治的影响。持续增加的贸易顺差可能导致未来中国面对更多的贸易争端,外贸环境面临进一步恶化的可能。
当前外部环境依然严峻复杂,外贸面临的不确定性和困难增多,中国经济长期向好的支撑条件和基本趋势没有改变。在以习近平同志为核心的党中央团结带领下,坚持稳中求进、提质增效,贯彻新发展理念、推动高质量发展,不断巩固拓展经济稳中向好势头。未来中国将继续坚持对外开放,稳步推进制度型开放,这将为中国外贸延续高质量发展奠定良好的基础。
供求平衡面临考验
2026年,受“关税战”的影响,全球贸易增长处于低位,中国对外贸易的增长势头将受到考验,给中国出口集运市场行情带来下行压力。2026年新增运力的增长势头有所放缓,总体运力供给继续维持在较高水平。运力增速继续高于运输需求的增长,运力过剩的局面将进一步显现,集运市场未来供求平衡的格局将面临考验。
北美航线
在美国发起贸易战的初期,中国实施坚决反制,短期内导致中美航线运输市场的大幅波动。但之后经过中美经贸团队多轮的磋商,取得较为积极的成果,中美双方在关税问题取得共识,这在一定程度上保证中美航线的平稳运行。此外,美国也将暂停实施对中国海事、物流和造船业301调查措施。对于北美航线,运输市场表现需要重点关注后续中美关税谈判的结果,北美航线集运市场总体面临较大的不确定性。
欧地航线
欧洲经济总体表现较为疲软,运输需求的增长面临下行压力。此外,由于中国对欧盟的出口增长较快,中欧之间的贸易不平衡问题有所显现,这可能引发未来中欧之间的贸易争端,这将令中国外贸出口面对较为不利的局面。在运力方面,当前运输市场新增运力以大型船舶为主,运力主要投放在欧美航线这样的主干航线,导致总体运力规模持续较快增长,虽然短期内可能因突发事件造成运力紧张的局面,但长期看供给基本面仍将面临下行压力。
未来一年,欧洲航线最大的影响因素将是红海复航,在也门胡塞武装正式宣布停止对红海通行船舶的袭击后,随着部分航班试探性通行后,复航红海将会逐渐成为多数班轮企业的必选项,问题可能是何时开始以及全面恢复通航的速度。对于市场而言,复航带来的最直接影响是航线运力将显著过剩,间接影响则是调整后的船期对于各国港口处理能力的考验,并可能引发新一轮的港口拥堵—船期紊乱—需求供给错配的循环。预计红海复航初期,将给市场带来一定程度的航线紊乱,给运价短期上冲提供基础,但在市场消化完航线调整带来的影响后,运价仍将在供过于求压力下向下回调。
南北航线
欧美主要央行继续处于降息周期,利率下降推动多数大宗商品价格上涨,带动商品资源国的经济向好及支撑南北航线的运输需求保持上涨。随着新增运力投放到主干航线,推动部分运力置换到南北航线等次干航线,导致运力供给继续增长,该航线供求关系总体平衡。据克拉克森预测,2026年,拉美航线、非洲航线、大洋洲航线集装箱运输需求较2025年分别增长3.7%、4.5%、2.4%。
亚洲区域内航线
该区域经济增速继续处于世界范围内领先的水平,多数国家经济增长平稳,借助RCEP区域全面经济伙伴关系协定的实施,区域内国家贸易往来持续增长,支撑运输需求长期保持稳定增长。据克拉克森预测,2026年亚洲区域内航线运输需求约为7080万TEU,较2025年增长3.3%。
总体上,2026年中国外贸有望保持高质量发展态势,但外部环境日益严峻,可能导致外贸增长放缓,且未来中国外贸可能面临较大的不确定性,需要进一步落实各类稳增长的政策来助力外贸平稳发展,这将是支撑中国出口集运市场长期发展的基础。此外,中国出口集运市场还将面临运力规模持续增长的考验,各类突发的地缘局势和关税政策也会加大相关航线市场的短期波动。
本文作者可以追加内容哦 !

