2026年开年,中国车市迎来了一场“冷热交织”的开局。一边是新能源市场整体批发销量同比增长的“开门红”,另一边却是多数车企环比近乎“腰斩”的惨淡现实。90万辆的新能源批发预估销量,同比增长1%,看似平稳的数据背后,实则暗流涌动,行业格局正在经历一场深刻的洗牌。
新势力格局重塑:小米杀入前三,问界反超零跑
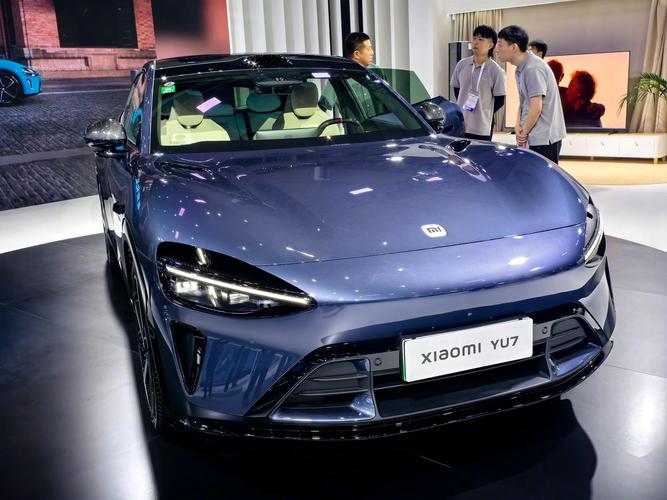
1月的新势力排行榜堪称“地震级”变动。曾经的销冠零跑汽车交付3.2万台,虽同比增长27%,但环比下滑46.9%,被鸿蒙智行和小米双双超越。鸿蒙智行以5.7万辆的成绩稳居榜首,其中问界单品牌贡献超4万辆,同比增长83%,成为最大增长引擎。而最令人意外的是小米汽车以3.9万台交付量冲上第二,创下其在新势力榜单中的历史最佳表现。雷军第一时间回应称,当前销量主要由YU7支撑,新一代SU7即将改款上市,预计4月发布。尽管势头强劲,但小米也面临SU7 ultra销量滑坡、品牌信任重建等挑战。
传统车企分化加剧:自主崛起,合资承压
与新势力的剧烈震荡相比,部分传统车企展现出更强韧性,但内部同样分化明显。上汽集团以32.7万辆的整体批售和8.5万新能源销量领跑,出口更是达到10.5万辆;整体批售量同比增长23.9%,新能源销量同比增长39.7%,出口量同比增长51.7%。吉利、奇瑞同样表现亮眼,尤其是奇瑞凭借11.96万辆的出口成绩,连续9个月出口超10万辆,稳坐国内出口冠军宝座。广汽埃安整合昊铂后首月销量达2.3万辆,同比增长63.9%;东风岚图交付1.05万辆,同比增长31.3%。相比之下,合资品牌整体疲软,广汽本田1月销量仅4558台,同比暴跌69.86%,凸显其转型之困。唯有广汽丰田、上汽通用凭借产品力与出口策略实现逆势增长。
政策退坡与竞争升维:淘汰赛正式开启
2025年底新能源购置税免税政策退出,直接导致1月市场需求透支后的回调。叠加春节错位影响,形成“同比微增、环比大跌”的奇特局面。车企应对方式也从简单的价格战转向“金融战”——特斯拉率先推出7年低息方案后,理想、蔚来、小鹏、小米迅速跟进,通过降低购车门槛来稳定销量。同时,多款车型处于新老切换期,如理想i6/i8、小鹏G01、新一代小米SU7等尚未大规模交付,造成阶段性断档。这一切都表明,靠政策红利和资本输血的时代已经结束,真正的市场淘汰赛才刚刚开始。未来谁能平衡好销量、毛利、技术与现金流,谁才能在这场残酷的排位赛中存活下来。
本文作者可以追加内容哦 !

