昨晚,Kimi在其官微上表示,目前是真的缺卡,已扩容几次了还是缺。此前,亚马逊对其AI算力服务的价格上调15%,打破多年来云服务价格“只降不升”的惯例。这二者均反映出当前算力供给紧张的情况。
在算力资源紧缺的背景下,以租赁代替购买的商业模式应运而生,算力租赁模式因地制宜且性价比更高,国内算力租赁企业迎来发展契机。
01 算力高景气度延续
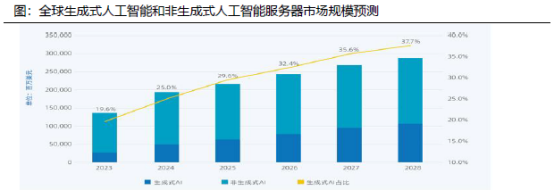
AIGC浪潮下,人工智能算力市场规模持续扩大。IDC数据显示,2024年全球人工智能服务器市场规模为1251亿美元,2025年增至1587亿美元,2028年有望达到2227亿美元,其中生成式人工智能服务器占比将从2025年的29.6%提升至2028年的37.7%。
DeepSeek推动开源趋势,加速推理侧爆发。杰文斯悖论指出,当技术进步提高了资源利用效率时,该资源的总消耗量反而可能会增加,Deepseek带来的效率优化不仅未抑制算力需求,反而带来算力需求的增长。同时,DeepSeek通过技术普惠化、场景纵深化和算力泛在化三重路径推动大模型运用,加速推理侧需求的爆发。
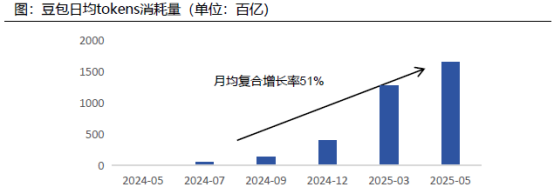
截至2025年5月底,豆包大模型tokens使用量超过16.4万亿,较去年5月底刚发布时增长超过137倍,月均复合增长率约43.01%,当前推理需求的爆发式增长可能会使得推理算力需求增速远超单位成本下降速度。
02 高端算力资源稀缺
目前AI芯片市场已形成由英伟达和AMD构成的“一超一强”寡头垄断格局,其中英伟达作为行业领导者占据全球超80%的市场份额。
在生产端,英伟达芯片采用CoWoS封装技术由台积电独家代工。2024年,H100芯片产能为150万块,而台积电的CoWoS产能在2025年每月仅7.5-8万片,尽管计划到2028年提升至每月15万片,但短期内产能紧张的问题仍较为突出。
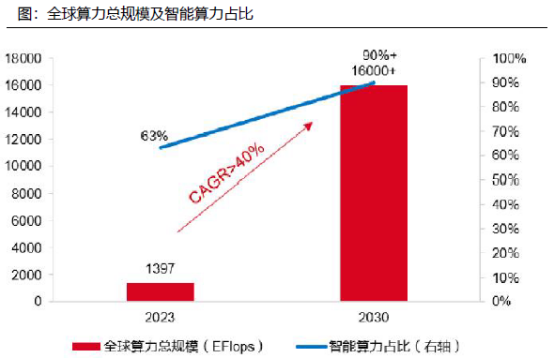
在AI芯片的需求端,市场呈现出强劲且持续扩张的态势,微软、谷歌等四大云服务商贡献了英伟达数据中心业务50%以上的收入,而OpenAI等公司对算力的需求更是急剧攀升,以GPT-4V为例,其单次训练需要8000块H100运行60天;从需求规模来看,截至2023年底,全球计算力总规模已突破1300 EFLOPS,其中智能算力占比超63%,预计到2030年全球算力规模将突破16ZFlops,2023-2030CAGR达42%,其中智能算力占比预计超90%。
03 算力租赁是高性价比解决方案
算力租赁是指企业或个人通过支付租金的方式,从拥有大量计算资源的服务提供商那里租用所需的计算能力。对于需要大规模计算能力但又不希望或无法承担高昂前期投资成本的用户来说,算力租赁提供了一种灵活、高效且成本较低的解决方案。随着AIGC发展,专门针对生成式AI提供高性能算力租赁的厂商被称之为NeoCloud,成为当前节点算力租赁的核心力量。
算力租赁的产品形态多元,主要分为服务器租赁、虚拟机租赁、GPU租赁以及存储和网络资源租赁。其中GPU租赁是指针对需要进行大规模并行计算的任务,如人工智能训练和图像处理,用户可以租赁GPU服务器资源。
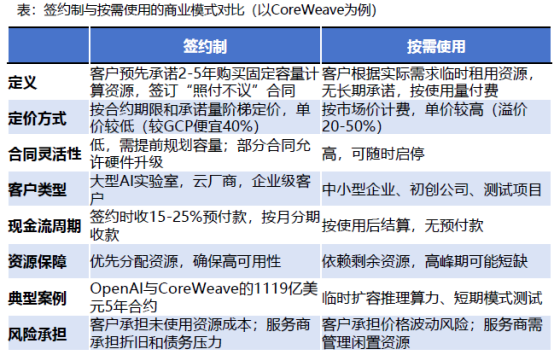
运营模式可分为签约制和按需使用两种:1)签约制能够为服务商提供稳定现金流和长期业务可见性。客户通过预先承诺资源使用量换取较低单价和更高服务保障,服务商则依托合约融资,支撑GPU采购和数据中心建设等高额资本开支。2)按需使用主要服务于中小型企业或临时需求,灵活性高,但单价较高且可能面临资源竞争。
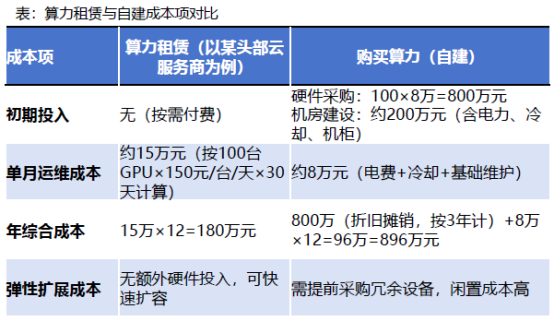
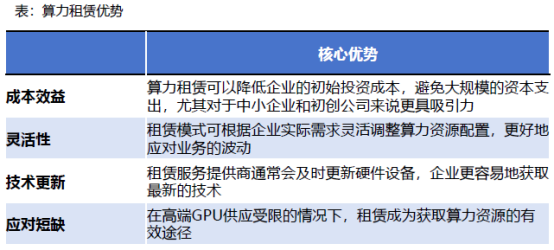
算力租赁具备成本效益高、灵活性高、技术更新及时的优势,能够应对算力短缺。相较于自建,算力租赁具备较强的成本和灵活性优势,同时得益于有专业团队进行维护和技术迭代,GPU集群的利用率有望维持较高水平。
算力租赁行业的核心壁垒为获卡渠道稳定性,尤其在英伟达高端芯片如H200等GPU供应受限背景下,资源垄断性成为关键。国产替代(如华为昇腾910系列)虽加速,但短期内无法完全替代英伟达系芯片单次大模型训练需消耗千卡级GPU集群。
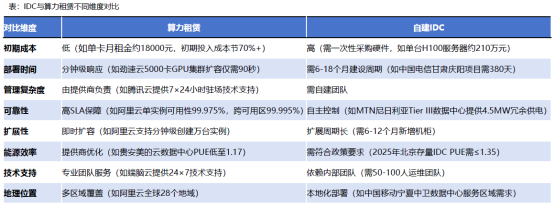
IDC核心壁垒在于获取一线城市及周边地区的土地资源与能耗指标,并通过绿色节能技术降低运营成本。政策要求数据中心PUE逐步降低,且在绿色电力比例要求下,一线城市能耗指标审批趋严,数据中心逐步向其他非一线城市部署。
04 核心受益标的
$润泽科技(SZ300442)$:国产大模型第一梯队算力底座,绑定京津冀算力网络;廊坊数据中心已成为全国最大的园区级数据中心之一,规模和区位优势显著。
$利通电子(SH603629)$:可调度AI算力资源已超29000P,均对外出租,并与NVIDIA、超聚变等头部企业战略合作,布局国内及东南亚。
$宏景科技(SZ301396)$:从智慧城市业务转型为算力服务商,连续获得大额订单;拟募资12.9亿元投向“智能算力集群建设及运营项目”,新增约3000P算力。
润建股份:募资10.9亿建设五象云谷智算中心项目,是广西最高等级、最大规模的智算中心。
群兴玩具:自2024年起重点拓展智算业务,已成为腾讯算力服务供应商,并在杭州构建稀缺合规高性能算力资源。
协创数据:取得NVIDIA CLOUD PARTNER资质,进行以高端算力为基础的云算力租赁。
网宿科技:全球边缘算力租赁龙头,覆盖全球94个数据中心,边缘AI推理市场份额达8%-10%。
拓维信息:华为昇腾算力核心租赁商,算力租赁2024年跃升第一大收入来源。
#算力租赁需求激增:高端服务器一机难求##AI算力引爆变压器荒,订单排到2027年#
(特别说明:文章中的数据和资料来自于公司财报、券商研报、行业报告、企业官网、百度百科等公开资料,本报告力求内容、观点客观公正,但不保证其准确性、完整性、及时性等。文章中的信息或观点不构成任何投资建议,投资人须对任何自主决定的投资行为负责,本人不对因使用本文内容所引发的直接或间接损失负任何责任。)
本文作者可以追加内容哦 !

