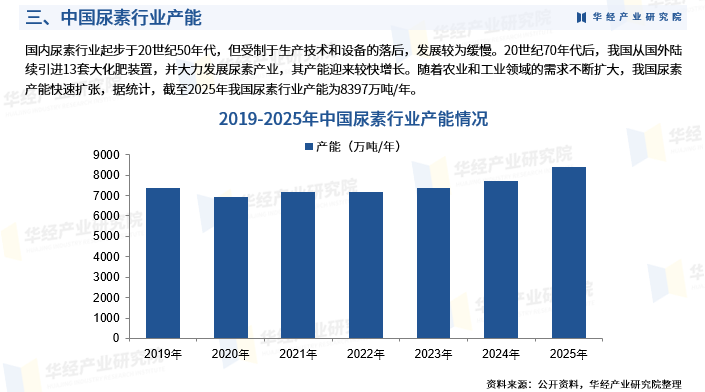
国内尿素行业起步于20世纪50年代,但受制于生产技术和设备的落后,发展较为缓慢。20世纪70年代后,我国从国外陆续引进13套大化肥装置,并大力发展尿素产业,其产能迎来较快增长。随着农业和工业领域的需求不断扩大,我国尿素产能快速扩张,据统计,截至2025年我国尿素行业产能为8397万吨/年。
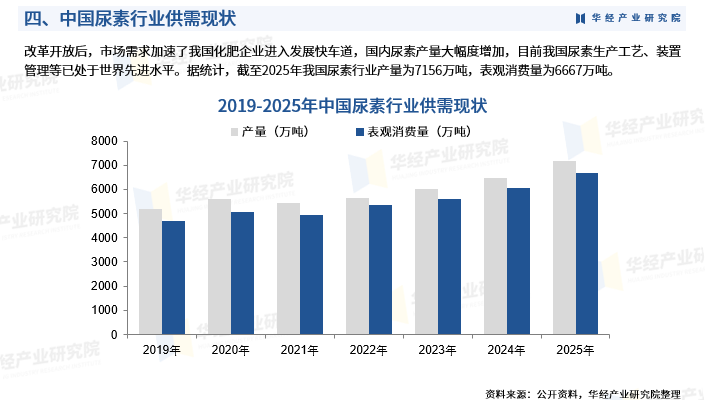
改革开放后,市场需求加速了我国化肥企业进入发展快车道,国内尿素产量大幅度增加,目前我国尿素生产工艺、装置管理等已处于世界先进水平。据统计,截至2025年我国尿素行业产量为7156万吨,表观消费量为6667万吨。
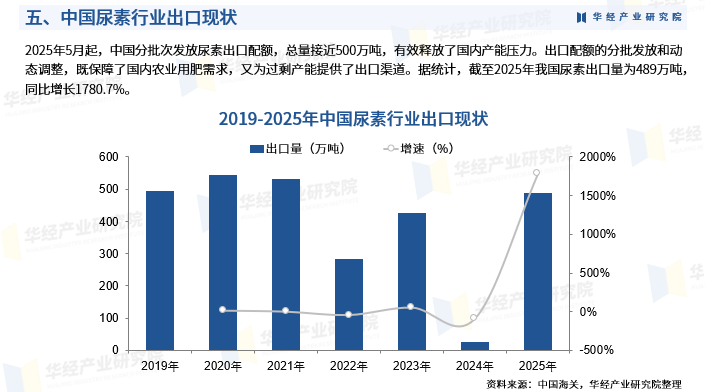
2025年5月起,中国分批次发放尿素出口配额,总量接近500万吨,有效释放了国内产能压力。出口配额的分批发放和动态调整,既保障了国内农业用肥需求,又为过剩产能提供了出口渠道。据统计,截至2025年我国尿素出口量为489万吨,同比增长1780.7%。
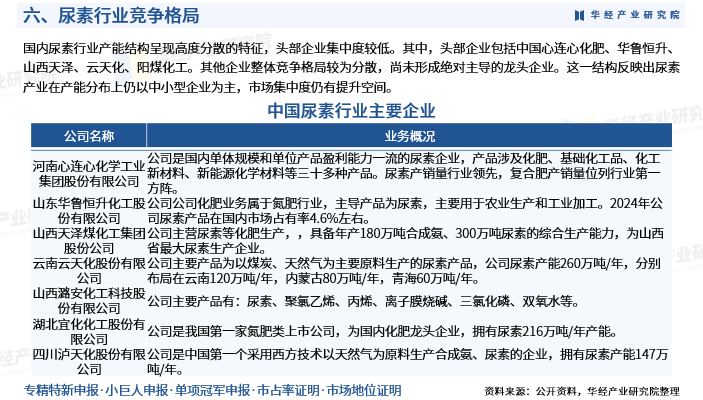
国内尿素行业产能结构呈现高度分散的特征,头部企业集中度较低。其中,头部企业包括中国心连心化肥、华鲁恒升、山西天泽、云天化、阳煤化工。其他企业整体竞争格局较为分散,尚未形成绝对主导的龙头企业。这一结构反映出尿素产业在产能分布上仍以中小型企业为主,市场集中度仍有提升空间。
华经产业研究院研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析尿素行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、回归分析、SPACE矩阵等研究模型与方法综合分析尿素行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据尿素行业的发展轨迹及实践经验,精心研究编制《2026-2032年中国尿素行业发展运行现状及投资战略研究报告》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
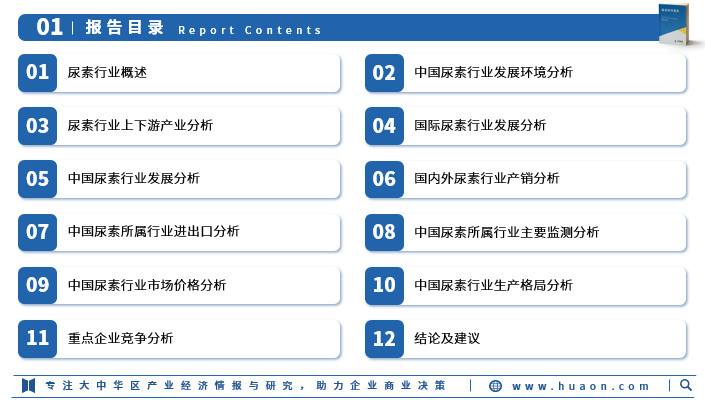
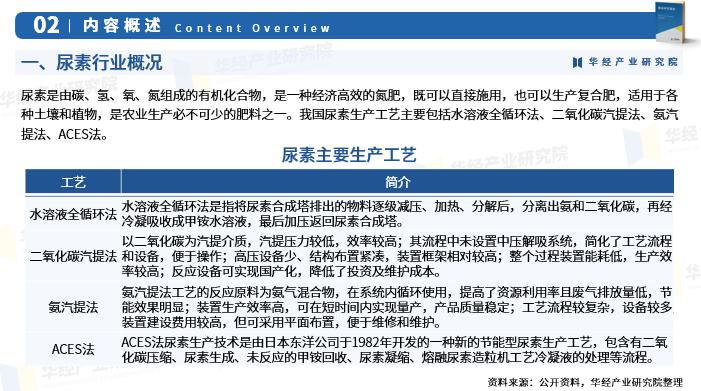
《2026-2032年中国尿素行业发展运行现状及投资战略研究报告》对尿素行业发展环境、市场运行现状进行了具体分析,还重点分析了行业竞争格局、重点企业的经营现状,结合尿素行业的发展轨迹和实践经验,对未来几年行业的发展趋向进行了专业的预判。是企业、科研、投资机构等单位了解行业最新发展动态及竞争格局,把握行业未来发展方向、提高企业经营效率、做出正确经营决策不可或缺的重要工具。
本报告数据来源主要是一手资料和二手资料相结合,本司建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图、专精特新申报、小巨人申报、市场地位证明等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。
本文作者可以追加内容哦 !

