一周市场信息
(一)国内方面
1、上周1月财新中国制造业PMI发布,录得 50.6,较上月微升0.2个百分点,连续4个月位于扩张区间。与官方PMI的趋势一致,显示外需韧性依然较强,春节前的备货订单支撑了生产指数。值得注意的是,“原材料库存”指数回升,表明企业对节后复工复产预期较为乐观。
2、上周1月财新中国服务业PMI,录得 51.8,创下近5个月新高。受寒假旅游、春节返乡潮提前启动的带动,交通运输、住宿餐饮等服务业景气度显著回升。服务业供需两旺,就业指数自去年底以来首次回到扩张区间。
3、上周央行加大逆回购投放力度。为对冲税期高峰及春节前现金投放需求,央行上周累计开展了 1.2万亿元的14天期逆回购操作,中标利率维持不变。
4、上周2月5日,工信部、商务部联合召开关于“2026年智能网联汽车与低空经济商业化落地”的座谈会。工信部明确表示,将在2026年上半年扩大L3级自动驾驶准入试点城市范围,并发布低空经济(eVTOL)新的适航审定绿色通道标准。
(二)国际方面
1、上周美国最具影响力的事件是联邦政府停摆(2月2日起),导致部分联邦机构暂停工作,若干宏观数据(包括劳工统计等)发布被迫延后。在风险资产定价层面,“数据真空”会放大市场对政策路径的分歧,增加短期波动。
2、上周2月2日,ISM(美国供应管理协会)发布1月制造业PMI为52.6,处于扩张区间,显示制造业景气在新年伊始仍具韧性。短期市场更关注:(1)停摆结束后的就业与通胀数据“补发”对市场预期的冲击;(2)企业利润率与薪资压力的再平衡;(3)财政不确定性对信用利差的传导。
市场回顾及展望
(一)股市回顾及后市展望
1、股市回顾
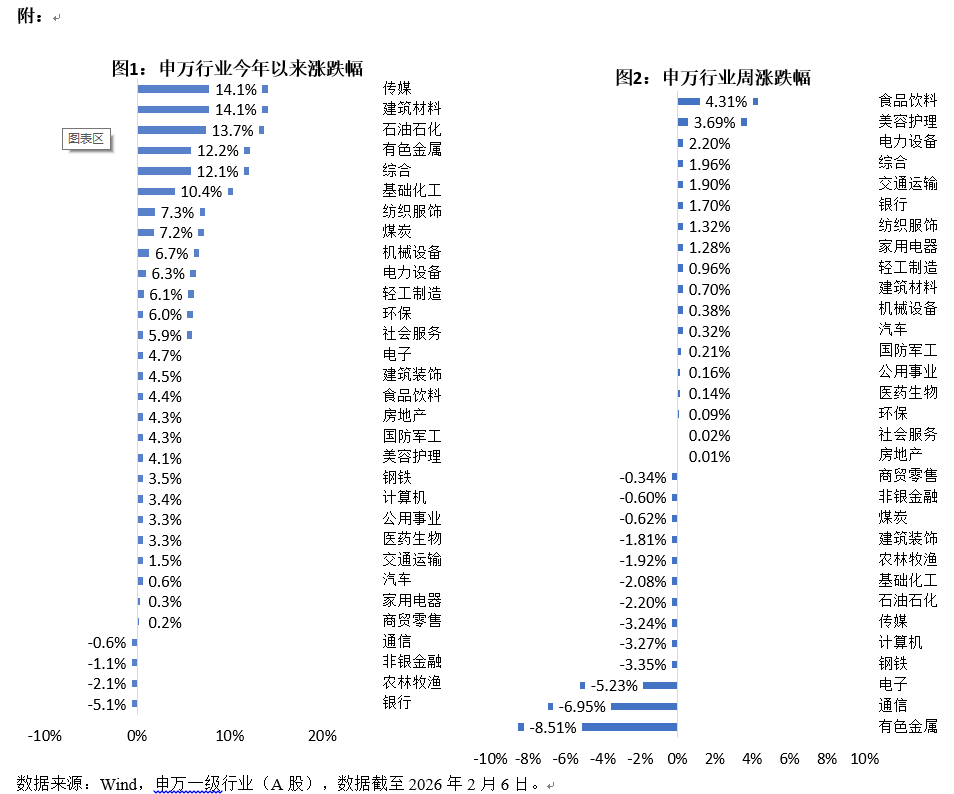
上周A股市场整体调整,主要指数普遍下跌。美联储前理事凯文·沃什被正式提名为下一任美联储主席,市场对其“降息+缩表”的政策理念有所担忧,全球流动性紧缩风险升温,引发全球贵金属、大宗商品以及风险资产的共振下跌。上证综指报4065.58,下跌1.27%;深证成指报13906.73,下跌2.11%;创业板指报3236.46,下跌3.28%。结构上,31个申万一级行业中仅17个行业收涨。食品饮料、美容护理、电力设备行业领涨,涨幅分别为4.31% 、3.69%和2.20%;有色金属、通信、电子行业领跌,跌幅分别为-8.51% 、-6.95%和-5.23%。概念方面,光伏玻璃指数领涨,涨幅约8.07% ;太空光伏、TOPcon电池等概念指数也有较高收益。
上周海外主要股指涨跌互现,美股标普500、道指、纳指指数涨跌幅分别为-0.10%、2.50%、-1.84%;日经225指上涨1.75%。
2、后市展望
展望后市,短期风险冲击释放已较为充分,当前基本面空窗、政策预期向好、流动性充裕等春季行情的底层逻辑仍在,市场有望迎来新一轮做多窗口,重点关注具备产业催化的主题成长方向。
(二)债市回顾及后市展望
1、债市回顾
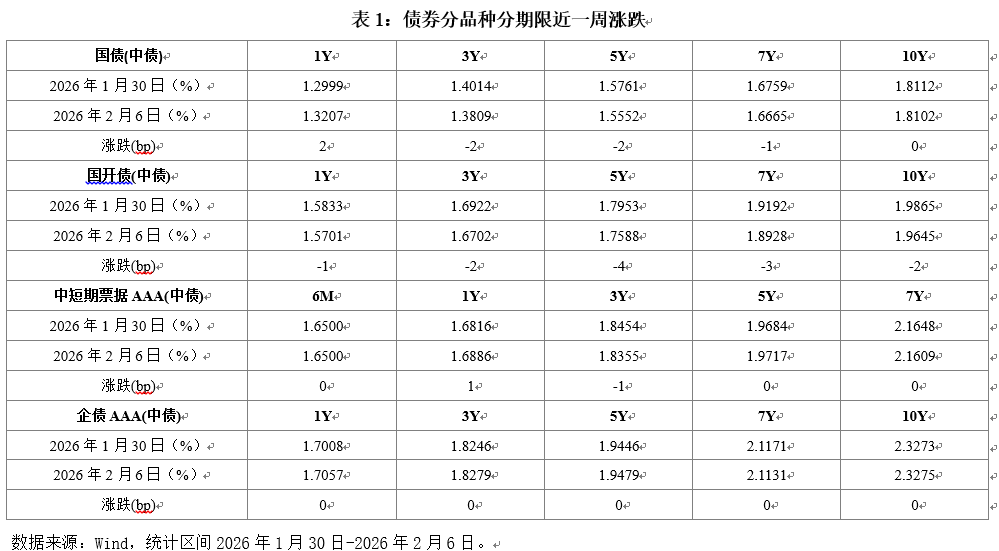
上周债券市场整体情绪延续暖意,主要受资金面宽松、央行超前期开展国债买卖、提前开展14D逆回购、节前踏空焦虑等因素推动。收益率曲线呈现典型的牛平形态,超长端表现强势。
上周各期限利率均有下行,10年和30年国债利率分别下降0.1bps和3.8bps至1.81%和2.25%,3年和5年二级资本债分别下降1.6bps和1.8bps,1年AAA存单利率突破1.6%,下行1bps至1.59%。
上周信用债收益率整体变化不大,仅3年中低等级下行2bp,由于下半周行情启动突然,中短国开表现强势,信用债未启动跟随,信用利差普遍被动走阔。后续如利率低位企稳或向下突破,则信用存在较强补涨预期。
可转债方面,上周转债市场和股票市场有所分化。中证转债0.05%,正股等权指数-0.3%,万得全A-1.49%。转债市场上周日均成交额811.7亿元,较前一周减少13.5亿元。分结构看,中价转债、大盘转债、AA+评级表现相对强势,分别变动0.96%,0.77%,1.34%。分板块看,上周食品饮料、纺织服装、银行和电力设备及新能源板块涨幅居前;有色金属、通信、电子和计算机板块跌幅居前。
2、后市展望
展望2026年2月及一季度,债市可能整体较优。1月开门红数据可能不及预期,强预期向弱现实回摆,资金面宽松和配置力量充足是现实因素,等待通胀数据逐渐落地后可配置。
信用债方面,主导力量向趋势交易切换,如利率不大幅反弹,信用中长端补涨可期。
可转债方面,正股方面,春节前市场以存量资金博弈为主,结构上风格分歧度增加。在缺乏增量利好叙事背景下,前期涨幅较大的部分科技板块或存在阶段性兑现压力。资金或寻找相对低位且有催化的价值板块进行切换,但是2月为业绩及经济数据真空期,这部分板块后续可持续性或一般。因此在策略上不建议大幅高切低,反而可在弹性科技品种回调后逐渐加仓。转债估值层面,百元溢价率和转债价格中位数均有小幅调整,稍微缓解了转债极端偏贵的局面。双高转债的脆弱性在上周市场快速回调时充分显现,后续仍需在配置上警惕相关风险。
(三)港股市场回顾及后市展望
上周港股市场下跌,恒生指数下跌3.02%,恒生科技指数下跌6.51%。恒生综合行业方面,必需性消费(3.66%)、工业(1.71%)和综合企业(1.09%)涨幅居前,信息技术业(-7.80%)、原材料业(-6.22%)和非必须性消费(-4.55%)跌幅居前。上周市场回撤,主要受外部风险扰动与资金面偏谨慎影响。结构上,互联网与成长板块对海外风险敏感度更高,而高股息、公用事业、部分必选消费与金融板块相对抗跌。
展望未来,现阶段年初以来涨幅较大的部分资产或容易出现回调。配置方向上,重点关注以下方向:
1、半导体与先进制造:近期中美科技博弈再升温,海外对华高端算力芯片出口限制加码,倒逼国内晶圆厂加快成熟制程扩产与先进封装布局。关注刻蚀设备、晶圆级封装设备及材料。
2、新能源:固态电池产业化提速,同时,硫化物电解质量产成本单季下降18%,为全固态电池铺路。关注固态电池产业链、高效光伏、大功率风电。
3、互联网平台与成长股对风险偏好变化更敏感,若海外利率预期缓和,弹性相对更大。
4、高股息、央国企红利资产在波动期仍具防御属性,成为资金“压舱石”。
$招商中证白酒指数(LOF)A(OTCFUND|161725)$
$招商中证半导体产业ETF发起式联接A(OTCFUND|020464)$
#工信部部署算力基建:全国一张网加速成型##马斯克布局太空光伏,产业链A股有哪些?##Seedance2.0刷屏!AI应用密集涨停##央行增持、机构看多,黄金迎来布局时点?##马斯克:重返月球!商业航天机会几何?#
本文作者可以追加内容哦 !

