硅光赛道大洗牌!10家企业同台竞技,谁是成长最快“黑马”?
AI算力爆发、1.6T光模块规模化商用、国产替代加速推进……当下的硅光赛道,正迎来前所未有的黄金增长期。
硅光技术作为融合硅基微电子与光子学的前沿技术,是破解算力时代“带宽瓶颈”与“能耗困境”的关键支撑,已成为全球半导体产业竞争的战略制高点,更是未来光通信、AI芯片领域的核心竞争力所在。全球硅光子市场预计将以22.4%的复合年增长率增长,从2023年约100亿元规模,飙升至2030年的437亿元左右,赛道潜力无限。
聚飞光电、四川九洲、致尚科技、光库科技、光迅科技、锐捷网络、中际旭创、长芯博创、新易盛、仕佳光子——这10家企业,均在硅光赛道布局发力,试图抢占行业红利。
谁能脱颖而出,成为当前硅光技术领域成长最快的企业?今天,我们以“净利润复合增长率”为核心标尺,结合企业硅光业务布局深度、产品量产进度、股价表现及核心竞争力,对这10家企业逐一拆解介绍,干货满满,建议收藏!
逐一拆解:10家硅光企业详细解析
以下按企业名称顺序逐一介绍,每一家都清晰呈现“成长速度+硅光布局+核心优势”,直观看清各家实力与潜力,避免混淆对比。
1. 聚飞光电
成长速度:净利润复合增长率43.73%,属于中速稳健增长梯队,没有极致爆发性,但成长节奏可控,依托硅光行业红利稳步前行。
硅光业务布局:公司主营业务聚焦背光LED器件、照明LED器件,并非原生硅光企业,采取“参股布局”的轻量化模式切入硅光赛道——通过参股熹联光芯,间接享受硅光行业增长红利。熹联光芯核心产品为自研硅光芯片,可广泛应用于高速数据传输领域,契合当前硅光技术的核心需求。
核心优势:无需投入大量资金、人力用于硅光技术自研,依托参股模式低成本切入赛道,风险可控;同时自身在LED器件领域根基深厚,现金流稳定,可为硅光相关布局提供支撑。
2. 四川九洲
成长速度:净利润复合增长率<20%,属于低速增长梯队,硅光业务对整体业绩的拉动作用有限,成长节奏平缓。
硅光业务布局:公司核心业务聚焦军工电子、空管电子等领域,硅光业务仅为辅助布局,通过子公司少量试水,尚未将硅光技术纳入核心发展战略。目前硅光相关业务仍处于初期探索阶段,未形成规模化布局,也未实现相关产品量产。
核心优势:依托自身在电子信息领域的深厚积累,具备一定的技术研发基础,切入硅光赛道时可借助现有研发体系,降低初期布局成本;军工、空管领域的稳定营收,可为硅光业务探索提供资金保障。
3. 致尚科技
成长速度:净利润复合增长率<20%,属于低速增长梯队,硅光业务仍处于培育期,尚未形成规模效应,暂未带动业绩高速增长。
硅光业务布局:公司聚焦光通信精密零部件领域,硅光相关布局聚焦于MPC(金属PIC耦合器)产品,该产品专为光纤直连芯片而设计,可显著降低传输损耗并提升系统能效,适配新兴板载及共封装应用需求。目前,配合客户MPC方案的相关产品已通过客户认证,处于NPI阶段,预计2026年中期导入自动化生产线进行小批量生产。
核心优势:在光通信精密零部件领域具备深厚的生产制造经验和技术积累,可快速适配硅光产品的生产需求;前期布局的越南光通信产品生产基地已全面投产,可为后续硅光相关产品量产提供产能支撑。
4. 光库科技
成长速度:净利润复合增长率22.18%,属于中速增长梯队,成长节奏平缓但扎实,硅光业务逐步拓展,稳步贡献增长动力。
硅光业务布局:公司核心业务为光纤激光器件、光通讯器件,硅光业务属于“逐步拓展”模式,不急于求成,重点布局基于Cobol光子技术的高速平行光学端子项目,依托自身在光通讯器件领域的深厚技术积累,慢慢渗透硅光赛道,聚焦细分领域突破。
核心优势:在光通讯器件、光纤激光器件领域技术壁垒高,客户资源优质且稳定;硅光业务布局贴合自身核心能力,研发风险低,可实现与现有业务的协同发展,无需跨界从零起步。
5. 光迅科技
成长速度:净利润复合增长率<20%,属于低速增长梯队,核心原因是硅光业务布局较晚,目前仍处于规模化量产前夕,尚未形成业绩拉动效应。
硅光业务布局:作为光通信领域的老牌企业,公司硅光业务布局起步不算早,但进展较快,聚焦短距硅光模块领域,目前每个月硅光产能已达50万只,主要以短距产品为主,长距的硅光(相干)产品相对较少,尚未实现大规模出货。目前仍处于技术优化、产品试点阶段,重点推进硅光模块的规模化量产准备工作。
核心优势:在光通信领域积累深厚,具备完整的光电子器件研发、生产体系,客户资源广泛,涵盖运营商、数据中心等核心场景;研发实力雄厚,可快速推进硅光技术迭代,缩短量产周期。
6. 锐捷网络
成长速度:净利润复合增长率<20%,属于低速增长梯队,硅光业务处于初期研发阶段,尚未形成实质性突破,对业绩无明显拉动。
硅光业务布局:公司核心业务为网络设备、网络安全产品,硅光业务是其在光通信领域的延伸布局,目前仍处于技术研发、产品探索阶段,尚未推出成熟的硅光相关产品,也未实现量产,硅光业务并非公司当前核心战略重点。
核心优势:在网络设备领域具备较强的市场竞争力,客户覆盖政企、运营商等多个领域,可依托现有客户资源,为后续硅光产品推广奠定基础;研发投入持续加大,具备一定的技术储备,可逐步推进硅光技术突破。
7. 中际旭创
成长速度:净利润复合增长率138.66%,属于高增长爆发型梯队,成长速度位居10家企业第四位,业绩爆发力与确定性兼具,是硅光赛道的核心龙头企业之一。
硅光业务布局:全球光模块绝对龙头,硅光业务布局全面且领先,覆盖硅光芯片、硅光模块全产业链,推出搭载自研硅光芯片的400G、800G硅光模块,1.6T硅光模块已实现规模化量产,市占率超50%,牢牢占据行业领先地位。同时锁定英伟达2026年70%以上的1.6T硅光模块采购份额,还拿下微软30亿元年度订单,订单确定性拉满。
核心优势:硅光方案良率高达95%,技术壁垒高,成本优势显著;布局泰国、墨西哥生产基地,可有效规避海外供应链风险,保障产能与海外供应稳定;客户资源优质,深度绑定英伟达、微软等全球科技巨头,订单稳定性强。
8. 长芯博创(成长最快“黑马”)
成长速度:净利润复合增长率高达421.57%,是10家企业中成长速度最快的企业,成长爆发力堪称惊艳,远超行业平均水平,堪称硅光赛道的“黑马”企业。
硅光业务布局:精准聚焦光通信领域集成光电子器件,硅光业务是公司核心战略,布局深度高、进展快。其基于硅光子技术的400G DR4硅光模块已实现量产出货,深度适配数据中心高速传输需求;同时,1.6T AEC、基于硅光技术的单通道400G QSFP112模块等新一代产品已完成开发设计。此外,公司与谷歌在MPO领域长期稳定供货,是谷歌TPU集群扩容核心受益者,有望承接北美需求,打开数通业务第二增长曲线。
核心优势:研发投入力度大,2025年上半年研发支出达5618.41万元,占营业收入的4.68%,技术迭代速度快;产品贴合市场需求,数据中心相关硅光模块订单持续放量;控股子公司长芯盛业绩大幅增长,同时公司提升对其持股比例,进一步增厚归母净利润。
9. 新易盛
成长速度:净利润复合增长率317.59%,属于高增长爆发型梯队,成长速度仅次于长芯博创,位居10家企业第二位,业绩弹性拉满。
硅光业务布局:全球唯二实现1.6T硅光模块量产的厂商,硅光业务布局聚焦高端市场,深度绑定英伟达,1.6T硅光模块已通过英伟达H300服务器认证,仅英伟达GB300相关订单就达300亿元,海外订单占比超50%。同时,自研800G硅光芯片已实现量产,打破外部技术垄断,成本优势显著,进一步提升核心竞争力。
核心优势:高端硅光模块技术领先,量产进度快,率先抢占1.6T硅光模块市场份额;深度绑定全球算力龙头英伟达,订单确定性强,充分受益于AI算力爆发带来的硅光模块需求增长;自研硅光芯片落地,产业链自主可控,成本优势突出。
10. 仕佳光子
成长速度:净利润复合增长率172.05%,属于高增长爆发型梯队,成长速度位居10家企业第三位,是硅光芯片领域的“隐形强者”。
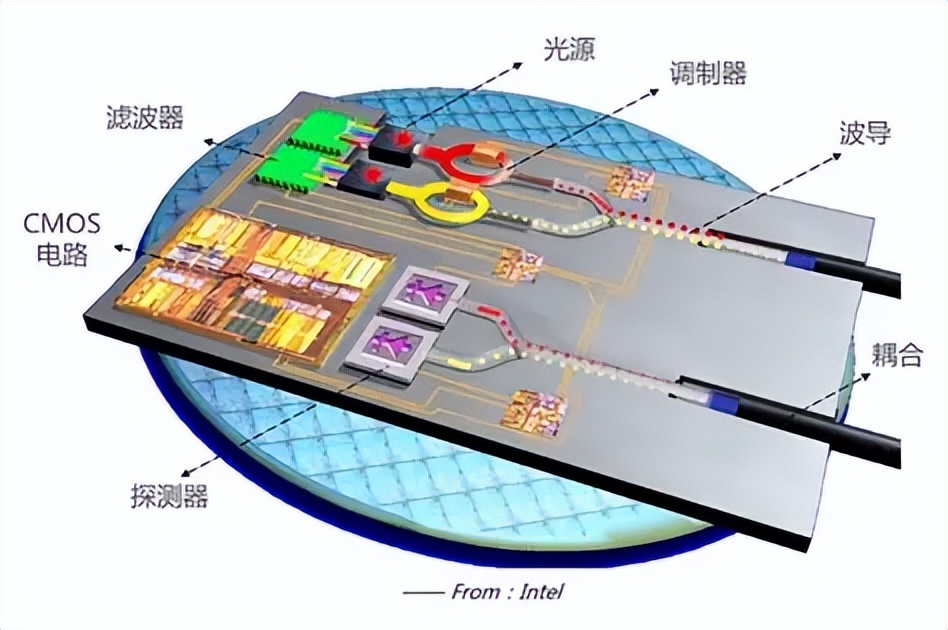
硅光业务布局:聚焦硅光集成核心环节,以硅光芯片为核心竞争力,拥有硅光芯片自主知识产权,专利超200项,在PLC硅光芯片、AWG等核心环节技术壁垒极高。公司重点布局高速激光器和硅光用、连续波高功率激光器等芯片及组件,深度契合硅光模块量产需求,受益于硅光芯片国产替代加速,下游采购需求持续增长。
核心优势:硅光芯片技术领先,自主知识产权完善,摆脱对海外芯片的依赖,在国产替代浪潮中具备先发优势;专利储备丰富,技术壁垒高,竞争对手难以复制;下游客户覆盖硅光模块龙头企业,需求稳定性强。
未来展望:硅光赛道迎黄金十年,10家企业各凭实力逐鹿未来
随着AI算力向万兆级迭代、1.6T光模块进入规模化放量周期,叠加国产替代持续深化,硅光技术已从“技术探索”迈入“规模应用”的关键阶段,未来十年将迎来不可逆的黄金增长期,而赛道内的10家企业,也将凭借各自的布局优势,走出差异化的发展路径。
从行业大趋势来看,全球硅光子市场将持续保持20%以上的复合增速,核心需求将从数据中心短距传输,逐步延伸至长距通信、车载硅光、量子通信等新兴场景,技术迭代将聚焦于更高速率(3.2T光模块)、更低功耗、更高集成度,行业集中度有望持续提升,具备核心技术与量产能力的企业将脱颖而出,实现强者恒强。
结合10家企业的现有布局,其未来发展方向与潜力可清晰划分,各有侧重、各凭优势:
高增长梯队(长芯博创、新易盛、仕佳光子、中际旭创):将持续领跑赛道增长。长芯博创有望凭借数据中心订单放量与北美市场突破,进一步放大成长优势,依托新一代硅光产品迭代,巩固“黑马”地位;新易盛将深度绑定英伟达等算力龙头,伴随1.6T模块需求激增与自研芯片产能释放,持续抢占高端市场,业绩弹性有望进一步提升;仕佳光子将受益于硅光芯片国产替代的持续红利,凭借专利与技术壁垒,扩大芯片供应规模,逐步成为全球硅光芯片领域的核心玩家;中际旭创将凭借全产业链优势与全球龙头地位,锁定更多海外巨头订单,同时推进3.2T光模块研发,巩固行业话语权,业绩确定性持续拉满。
中速增长梯队(聚飞光电、光库科技):将稳步享受行业红利,实现稳健突围。聚飞光电有望依托熹联光芯的硅光芯片技术突破,进一步深化参股布局,借助LED主业的现金流优势,适度扩大硅光相关投入,实现“主业稳、副业增”的双轮驱动;光库科技将持续推进硅光细分领域突破,依托自身光通信器件的技术与客户积累,推动高速平行光学端子项目落地量产,实现硅光业务与核心主业的协同增长,逐步提升硅光业务的营收占比。
低速增长梯队(四川九洲、致尚科技、光迅科技、锐捷网络):未来分化将加剧,突破者有望实现弯道超车。致尚科技有望凭借MPC产品的客户认证落地,在2026年小批量量产后,逐步打开硅光零部件市场,实现硅光业务的实质性突破;光迅科技作为光通信老牌企业,若能加快硅光模块规模化量产进度,依托广泛的客户资源,有望快速跻身中速甚至高增长梯队;四川九洲、锐捷网络若能将硅光技术纳入核心战略,加大研发投入、聚焦细分场景突破,有望打破当前增长瓶颈,否则可能逐步落后于赛道节奏,沦为行业追随者。
长期来看,硅光技术作为算力时代的核心支撑,其战略价值将持续提升,中美科技竞争背景下,国产硅光产业链的自主可控将成为核心趋势,具备硅光芯片、模块自研能力的企业,将获得更多政策与市场资源倾斜。
这10家企业的竞争,本质上是技术研发、量产能力、客户资源的综合比拼,未来谁能持续突破技术瓶颈、快速响应市场需求、绑定核心下游客户,谁就能在硅光赛道的黄金十年中抢占先机、收获成长。
本文作者可以追加内容哦 !

