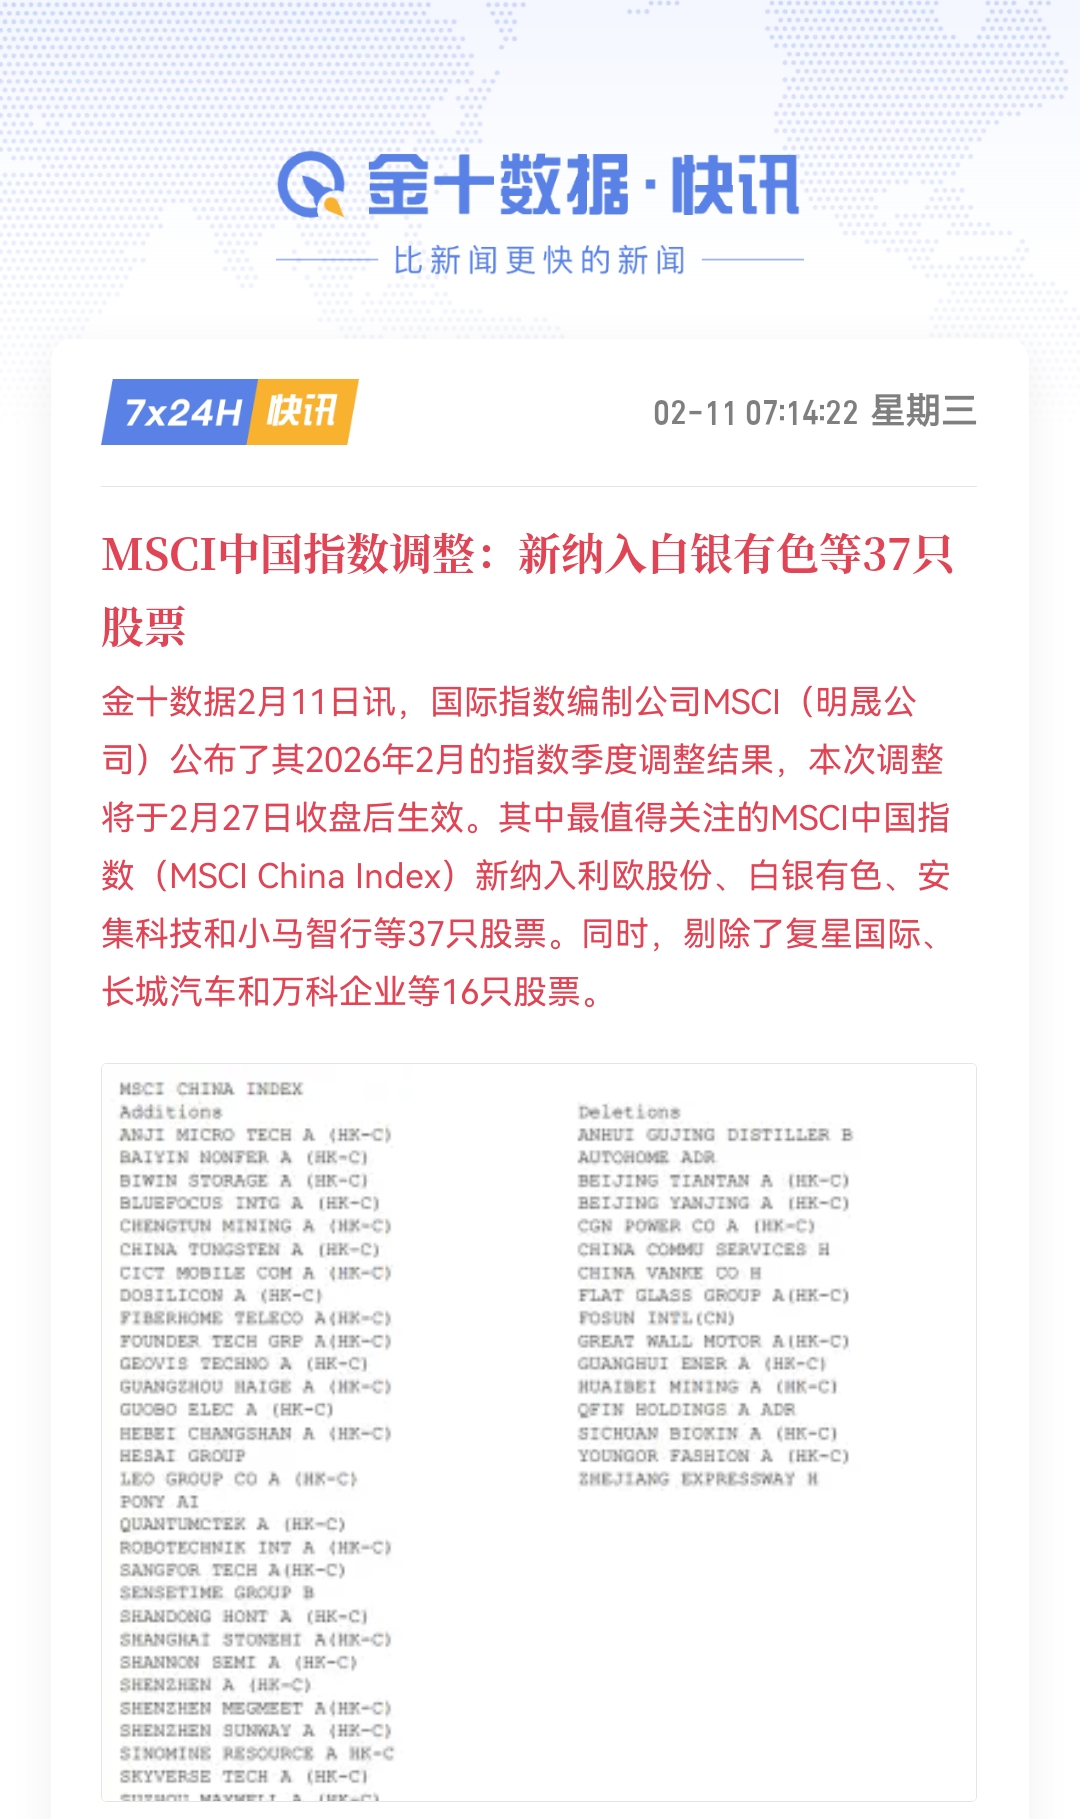
本次盛屯矿业被纳入MSCI中国指数(2026-02-11公布,2026-02-27生效),比去年11月纳入MSCI中国A股在岸指数(2025-11-06公布,2025-11-24生效),量级与影响大得多,被动资金可能是10–20倍甚至更高。
一、两个指数的核心区别
1. 指数定位与覆盖
MSCI中国A股在岸指数(2025-11-06公布)
仅覆盖A股,面向境内+部分境外投资者
不直接纳入MSCI全球/新兴市场指数
跟踪资金以境内+区域型外资为主
MSCI中国指数(2026-02-11公布)
覆盖A股+港股+中概,面向全球所有投资者
直接纳入MSCI新兴市场指数、全球指数(ACWI)
跟踪资金是全球顶级被动基金(贝莱德、先锋、道富等)
2. 可投资性与通道
在岸指数:不限沪深港通,覆盖更广
中国指数:必须在沪深港通名单内(盛屯矿业已满足)
3. 资金体量(最关键)
在岸指数:跟踪资金约数千亿人民币级别
中国指数:嵌套进全球/新兴市场指数,跟踪资金数十万亿美元
差距:100倍+
二、被动资金流入:量级差巨大
1. 去年11月(在岸指数)
被动资金:约数千万至5亿元人民币(按当时市值估算)
来源:仅跟踪在岸指数的基金
影响:短期脉冲,外资关注度有限
2. 本次2月(中国指数)
被动资金:约数十亿至几十亿甚至百亿元人民币(保守估算)
来源:
跟踪MSCI中国指数的全球基金
跟踪MSCI新兴市场指数的全球基金(更大盘)
跟踪MSCI全球指数(ACWI)的基金(最大盘)
影响:全球被动资金“标配”,外资配置确定性、持续性更强
3. 粗略对比(盛屯矿业600711)
在岸指数:0.5–5亿+
中国指数:20–100亿+
倍数:10–20倍+
三、隐形影响(不止资金)
1. 国际认可度
在岸指数:区域级认可
中国指数:全球级认可,纳入全球机构标配池
2. 外资覆盖度
在岸指数:主要是QFII/RQFII、区域型外资
中国指数:全球所有主流外资(主权基金、养老金、共同基金)都会纳入观察/配置
3. 流动性与估值
在岸指数:短期脉冲
中国指数:中长期流动性提升、估值体系更国际化、外资持股比例中枢上移
4. 后续纳入空间
本次是进入全球体系的关键一步,未来更易进入MSCI中国A50、富时罗素、标普道琼等其他全球指数
四、总结
量级差:中国指数被动资金≈在岸指数的10–20倍+
性质差:在岸是区域资金;中国指数是全球资金标配
影响差:在岸是短期利好;中国指数是中长期外资配置逻辑的质变
本文作者可以追加内容哦 !

