大华系控股加持,华睿科技正式递表赴港
2026年1月19日,华睿科技正式向香港联合交易所递交上市申请,这一动作标志着这家从安防巨头大华股份分拆而来的企业,正式开启了独立资本化的全新征程。
值得注意的是,即便完成分拆上市,大华股份仍将保持对华睿科技的控股地位——分拆后大华股份持有华睿科技32.58%的股份。这种持股结构既能为华睿科技提供持续的资源赋能,包括技术、渠道、资金等多方面的支持,也能实现双方在业务上的协同发展,形成优势互补、互利共赢的格局。
自带技术基因,双业务布局切入工业升级核心
作为大华系布局工业智能领域的核心主体,华睿科技自成立以来便自带深厚的技术基因。依托母公司大华股份在视频感知、人工智能、嵌入式软件等领域数十年的深厚技术积淀,华睿科技无需从零起步,得以快速构建起自身的核心技术壁垒。
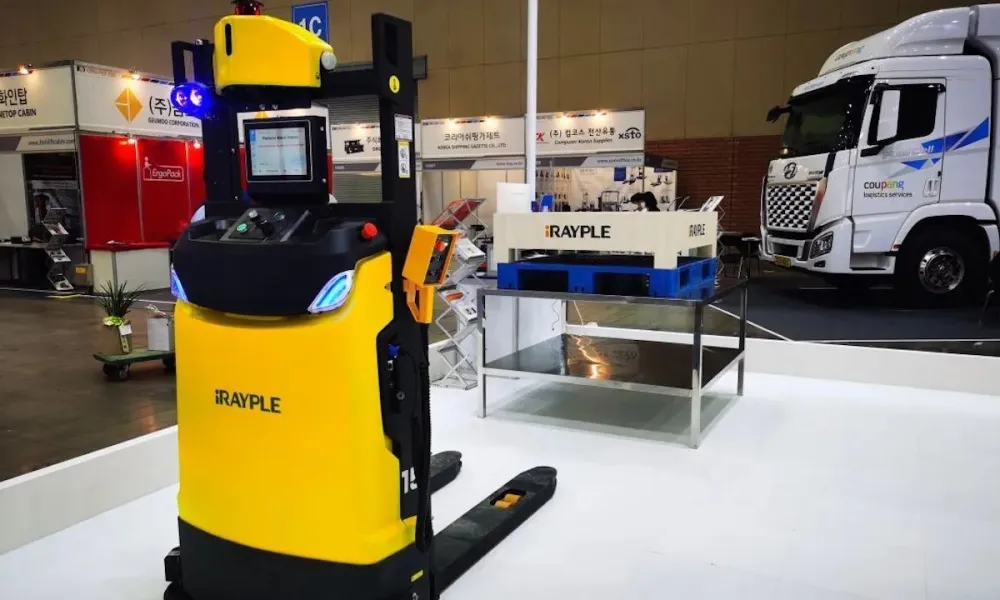
经过多年发展,公司逐步形成了机器视觉与自主移动机器人(AMR)双业务并行的核心布局,深耕智能制造、智能物流等高端赛道,精准切入工业自动化升级的核心需求,为各行业客户提供专业化、智能化的解决方案。
业绩先抑后扬:从初步盈利到回暖复苏,韧性凸显
不过,通往上市的道路并非一帆风顺。从近年的业绩表现来看,华睿科技走出了一段“先抑后扬”的波动曲线,也经历了从初步盈利到阶段性亏损,再到稳步回暖的完整发展周期。
2023年是华睿科技发展史上的关键转折点。这一年,公司实现营收10.5亿元,净利润达726万元,成功实现初步盈利。这一业绩不仅印证了其机器视觉与AMR双业务布局的可行性,也标志着公司逐步摆脱初创期的摸索,迈入规模化发展的初步阶段,为后续的业务拓展奠定了坚实基础。
但转折来得猝不及防,2024年华睿科技的业绩突然遭遇滑铁卢。受光伏行业需求放缓、物流行业客户订单延迟等外部市场环境变化的影响,公司营收出现明显下滑,从2023年的10.5亿元降至9.02亿元;净利润更是由盈转亏,亏损额高达1.52亿元,让公司陷入了阶段性的发展困境,也面临着不小的市场压力。
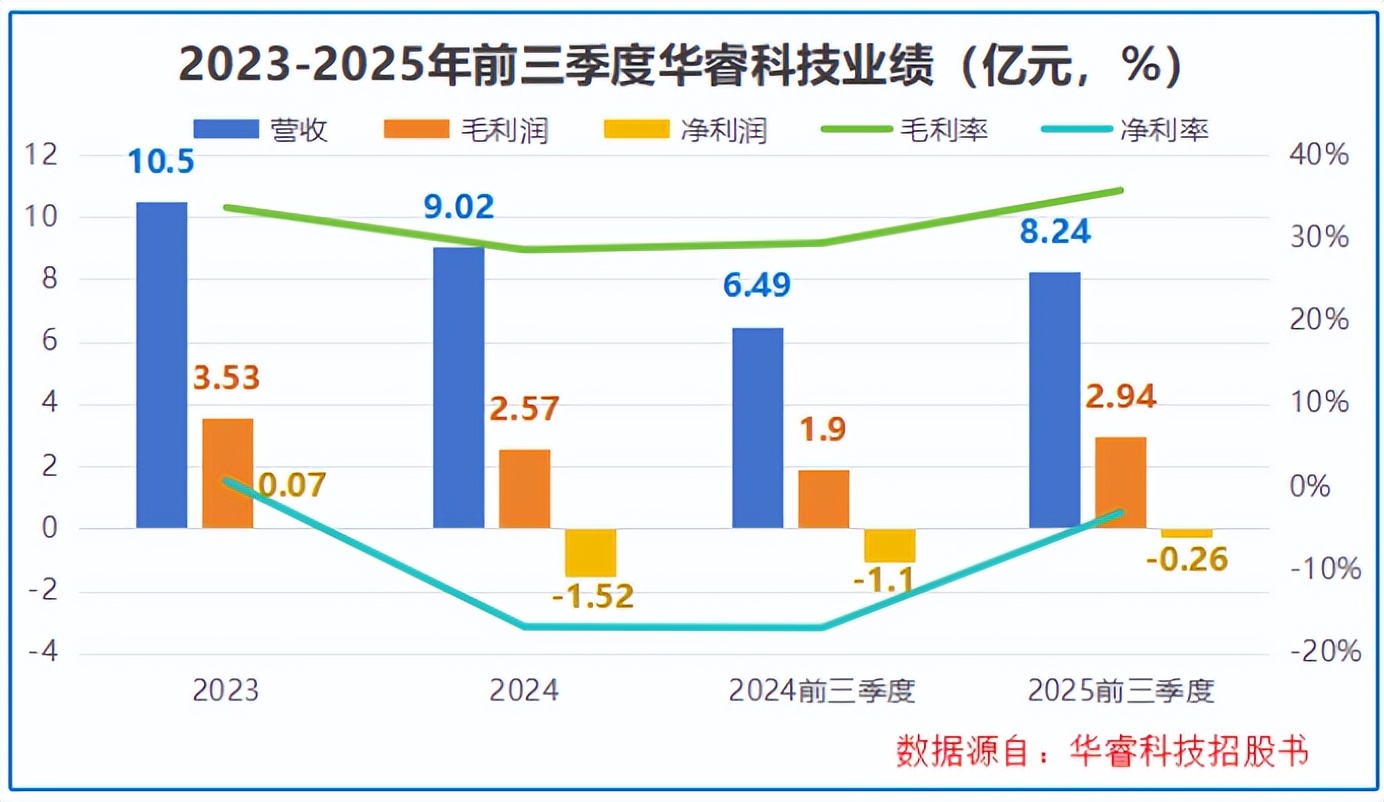
好在困境之下,华睿科技并未停滞不前,而是快速调整发展战略,及时扭转业绩颓势。2025年前三季度,公司凭借产品结构的持续优化、高毛利产品占比的稳步提升,再加上海外市场的持续拓展与深耕,业绩迎来了明显的回暖迹象。数据显示,当期公司实现营收8.24亿元,同比增长27%,亏损幅度也大幅收窄至2597万元,盈利能力逐步修复,充分展现出强劲的复苏韧性与发展潜力。
技术筑牢底气,研发驱动核心竞争力
能快速走出业绩低谷,离不开华睿科技深厚的核心技术底气。作为国家高新技术企业,公司始终将研发放在核心位置,研发投入持续加码,研发人员占比超过60%,累计专利申请近600件,在嵌入式软件、图像优化、导航定位等关键技术领域处于业界领先水平。
其中,公司自主研发的MVK机器视觉算法包,融合了近十年的视觉技术积累,可广泛应用于新能源、电子制造、汽车制造等多个重点行业,能为客户提供快速、稳定、高效的一站式视觉解决方案,成为其核心竞争力的重要支撑,也为业务复苏与持续发展提供了坚实保障。
IPO核心诉求:募资蓄力,剑指规模化高质量发展
此次赴港IPO,华睿科技的核心诉求十分明确——募集资金,为后续的持续发展“补血蓄力”。根据招股书相关信息,此次上市募集的净额将主要用于四大核心方向,全方位夯实发展基础。
具体来看,一是强化机器视觉与AMR技术平台的研发投入,推动产品矩阵的进一步拓展与升级;二是升级智能制造能力,提升产能与产品质量,满足日益增长的市场需求;三是拓展国内外营销网络,加强本地化运营布局,提升品牌影响力与市场渗透率;四是补充日常营运资金,优化财务结构,为公司的稳健发展提供充足保障。
未来可期:依托大华加持,冲刺行业领军地位
从市场布局来看,华睿科技目前的业务已覆盖全球59个国家和地区,服务逾5700名客户,其中包括50余家行业领军企业,在国内外市场均积累了良好的品牌口碑与丰富的客户资源。
未来,公司将在深化新能源、汽车制造等核心行业布局的同时,积极拓展医药、食品饮料等新兴领域,通过持续的研发投入巩固技术壁垒,力争在竞争激烈的机器视觉与AMR赛道实现更大突破,摆脱业绩波动的困境,实现规模化、高质量发展。
背靠大华系的强大资源加持,叠加自身的技术优势、市场基础与复苏韧性,经历业绩波动后的华睿科技,能否凭借此次赴港上市实现跨越式发展,成为工业智能领域的领军企业?其后续的业绩表现与市场布局,值得行业与资本市场持续关注。
本文作者可以追加内容哦 !

