对血液制品而言,从业绩方面而言,整体走势低迷的核心应该是集采价格下浮,叠加高价药用量控制,进口白蛋白低价冲击,人口出生下降和居民收入压力增大(从新农合缴费不断出台优惠刺激政策可以就是佐证之一)。行业将通过优胜劣汰出清才有发展希望。当然,现在股价能飞腾飞,主要看炒作热点在哪儿,热点行业股价活跃与否与公司讲故事能力匹配。
体验了一下当下热门大模型千问、元宝和文心一言,问询了“对派林生物股价走势评价”,除了获悉“高管郭麾增持公司股份 0.65万股,”其它都是一些格式化网络常见腔调,与证券分析师套路一样。
千问查询结果
Qwen3-Max
10:13:15
截至2026年2月13日,派林生物(股票代码:000403)的股价在13.37元至13.79元区间震荡,近期整体表现偏弱,但结合公司基本面与重大战略动向来看,其股价走势存在“短期承压、中长期向好”的结构性特征。以下是综合分析:
一、短期走势偏弱的原因
00001. 市场情绪影响:近期医药板块整体受集采政策预期压制,血制品行业也未能完全免疫,导致资金短期避险。
00002. 内控问题遗留影响:2025年5月公司因内控缺陷被监管点名,虽已整改,但仍对投资者信心构成一定拖累。
00003. 交易量低迷:2月6日换手率仅1.10%,量比0.63,显示市场观望情绪浓厚,缺乏增量资金推动。
二、支撑中长期看好的核心逻辑
1. 国药集团高溢价收购,释放强烈信心信号
· 控股股东拟以每股23.51元(较当前市价溢价超75%)转让23.5%股权给中国医药集团。
·若交易完成,国药将掌控全国近48%的血制品市场份额,派林成为其关键资产拼图。
· 高溢价收购表明:央企认可其长期价值与稀缺浆站资源,绝非短期炒作。
2. 采浆量持续增长,产能即将释放
· 2025年前三季度采浆量达770吨,同比增长11%;全年预计超1600吨,稳居行业前列。
· 子公司停产扩建属战略性投入,新产能投产后有望驱动业绩触底反弹。
3. 技术升级与产品创新
· 新获批的辛酸沉淀法工艺显著提升病毒灭活安全性与生产效率(+30%)。
· 第四代免疫球蛋白产品针对CIDP罕见病,预计2027年上市,打开新增长曲线。
4. 估值具备安全边际
· 当前动态市盈率约26.68倍,市净率1.58倍,低于行业平均(市净率4.98),且公司净资产80.26亿元、毛利率46.32%、净利率22.09%,盈利能力扎实。
三、风险提示
· 并购审批不确定性:若国资审批或反垄断审查延迟,可能影响市场预期。
· 行业集采压力:血制品虽暂未大规模纳入集采,但政策风险不可忽视。
· 整合效果待观察:国药与派林的管理、渠道协同能否顺利落地,需时间验证。
四、投资建议
· 短线投资者:宜观望,等待并购进展明确或放量突破14.72元(涨停价)压力位。
· 中长线投资者:当前价位已显著低于国药收购价,具备较高安全边际,可逢低分批布局,静待产能释放与整合红利。
总结:派林生物正处于“利空出尽、利好酝酿”的关键阶段。大股东用真金白银投票,专业资金融资余额创一年新高,都暗示当前股价或已过度反映悲观预期。耐心比恐慌更值钱。
文心一言查询结果
派林生物(000403)近期关键事件与财务数据的时间线已为你梳理如下,涵盖经营进展、财务表现与资本动作,便于把握公司发展脉络与股价驱动逻辑:
2024年关键财务与经营动态
2024年前三季度(截至9月30日)
公司实现营业收入 18.90亿元,同比增长 37.49%;
归母净利润 5.43亿元,同比大增 66.38%;
扣非归母净利润 4.98亿元,同比增长 84.71%。
单季度看,2024年Q3营收7.54亿元(+13.27%),净利润2.16亿元(+17.86%),盈利能力持续改善。
2024年全年(年报披露:2025年4月24日)
全年实现营业收入 26.55亿元(+14.00%),归母净利润 7.45亿元(+21.76%),扣非净利润6.83亿元(+21.01%);
2024年采浆量突破 1400吨,现有在营浆站达 36个,二期产能扩产有序推进,为未来放量奠定基础。
· 2025年关键进展与资本动作
2025年10月27日
发布2024年三季报,业绩延续高增长,市场关注度提升。同期分析指出公司控费能力增强,毛利率与净利率稳步提升。
2025年12月29日
公告重大控制权变更进展:控股股东拟将 21.03%股份 以近 47亿元 对价转让给 中国生物,标志着央企背景战略投资者正式入局,被视为行业整合重要信号。
2026年初至今关键事件
2026年2月3日
股价报收13.31元,市值约127.35亿元;全资子公司收到国家药监局关于 静注人免疫球蛋白 的临床试验受理通知书,产品线拓展取得实质性进展。
2026年2月6日
高管郭麾增持公司股份 0.65万股,释放管理层信心信号;同日公告显示,公司股权质押比例为 25.37%,质押股数2.41亿股,整体风险可控。
2026年2月10日
雪球平台分析预测:基于2024年吨浆净利润53.24万元/吨测算,预计2026年采浆量达 1675吨,对应净利润约 8.92亿元,若按25倍PE估值,合理市值可达 226亿元,对应股价约 24元,存在较大上行空间。
·2026年2月13日(当前)
股价为 13.60元,市盈率(TTM)约 23倍,显著低于可比公司天坛生物(约36倍),估值处于历史低位,具备修复潜力。
未来关键节点展望
· 2026年4月22日:预约披露2025年年报,市场将关注新产能投产进度与采浆量指引。
· 2026年6月前:市场预期中国生物将正式完成入主,可能伴随资本运作(如资产整合、回购、注资等),成为股价重要催化因素。
元宝查询结果
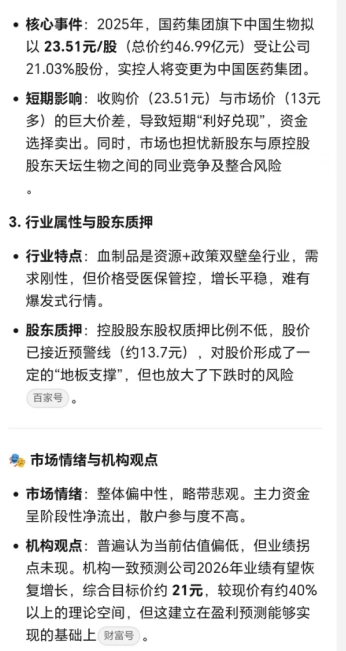
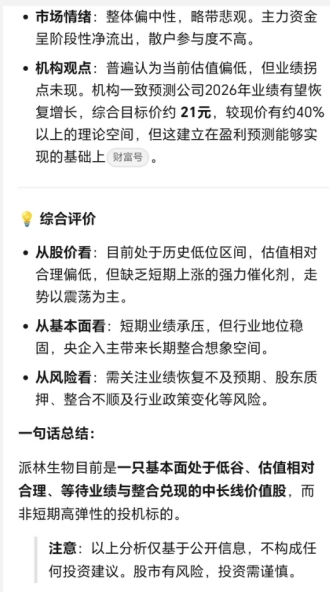
本文作者可以追加内容哦 !

