风险提示:本文仅是个人投资过程中的思考和阶段性梳理,本人只是一个普通小散,文章观点不一定正确,投资水平也很一般,文章中涉及的股票或者基金均可能有大幅下跌的风险,请保持独立思考,市场有风险,投资需谨慎,文章观点仅作交流之用,不构成任何投资建议,读者朋友请勿据此操作!
本周模拟盘交易记录(26.2.2-26.2.15):
交易记录:无;
仓位分布表:
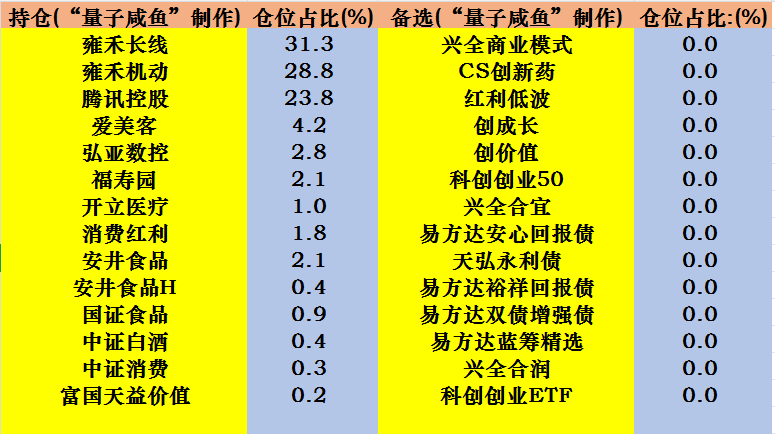
注:图片内容来自“量子咸鱼”制作
咸鱼估值系统数据表:
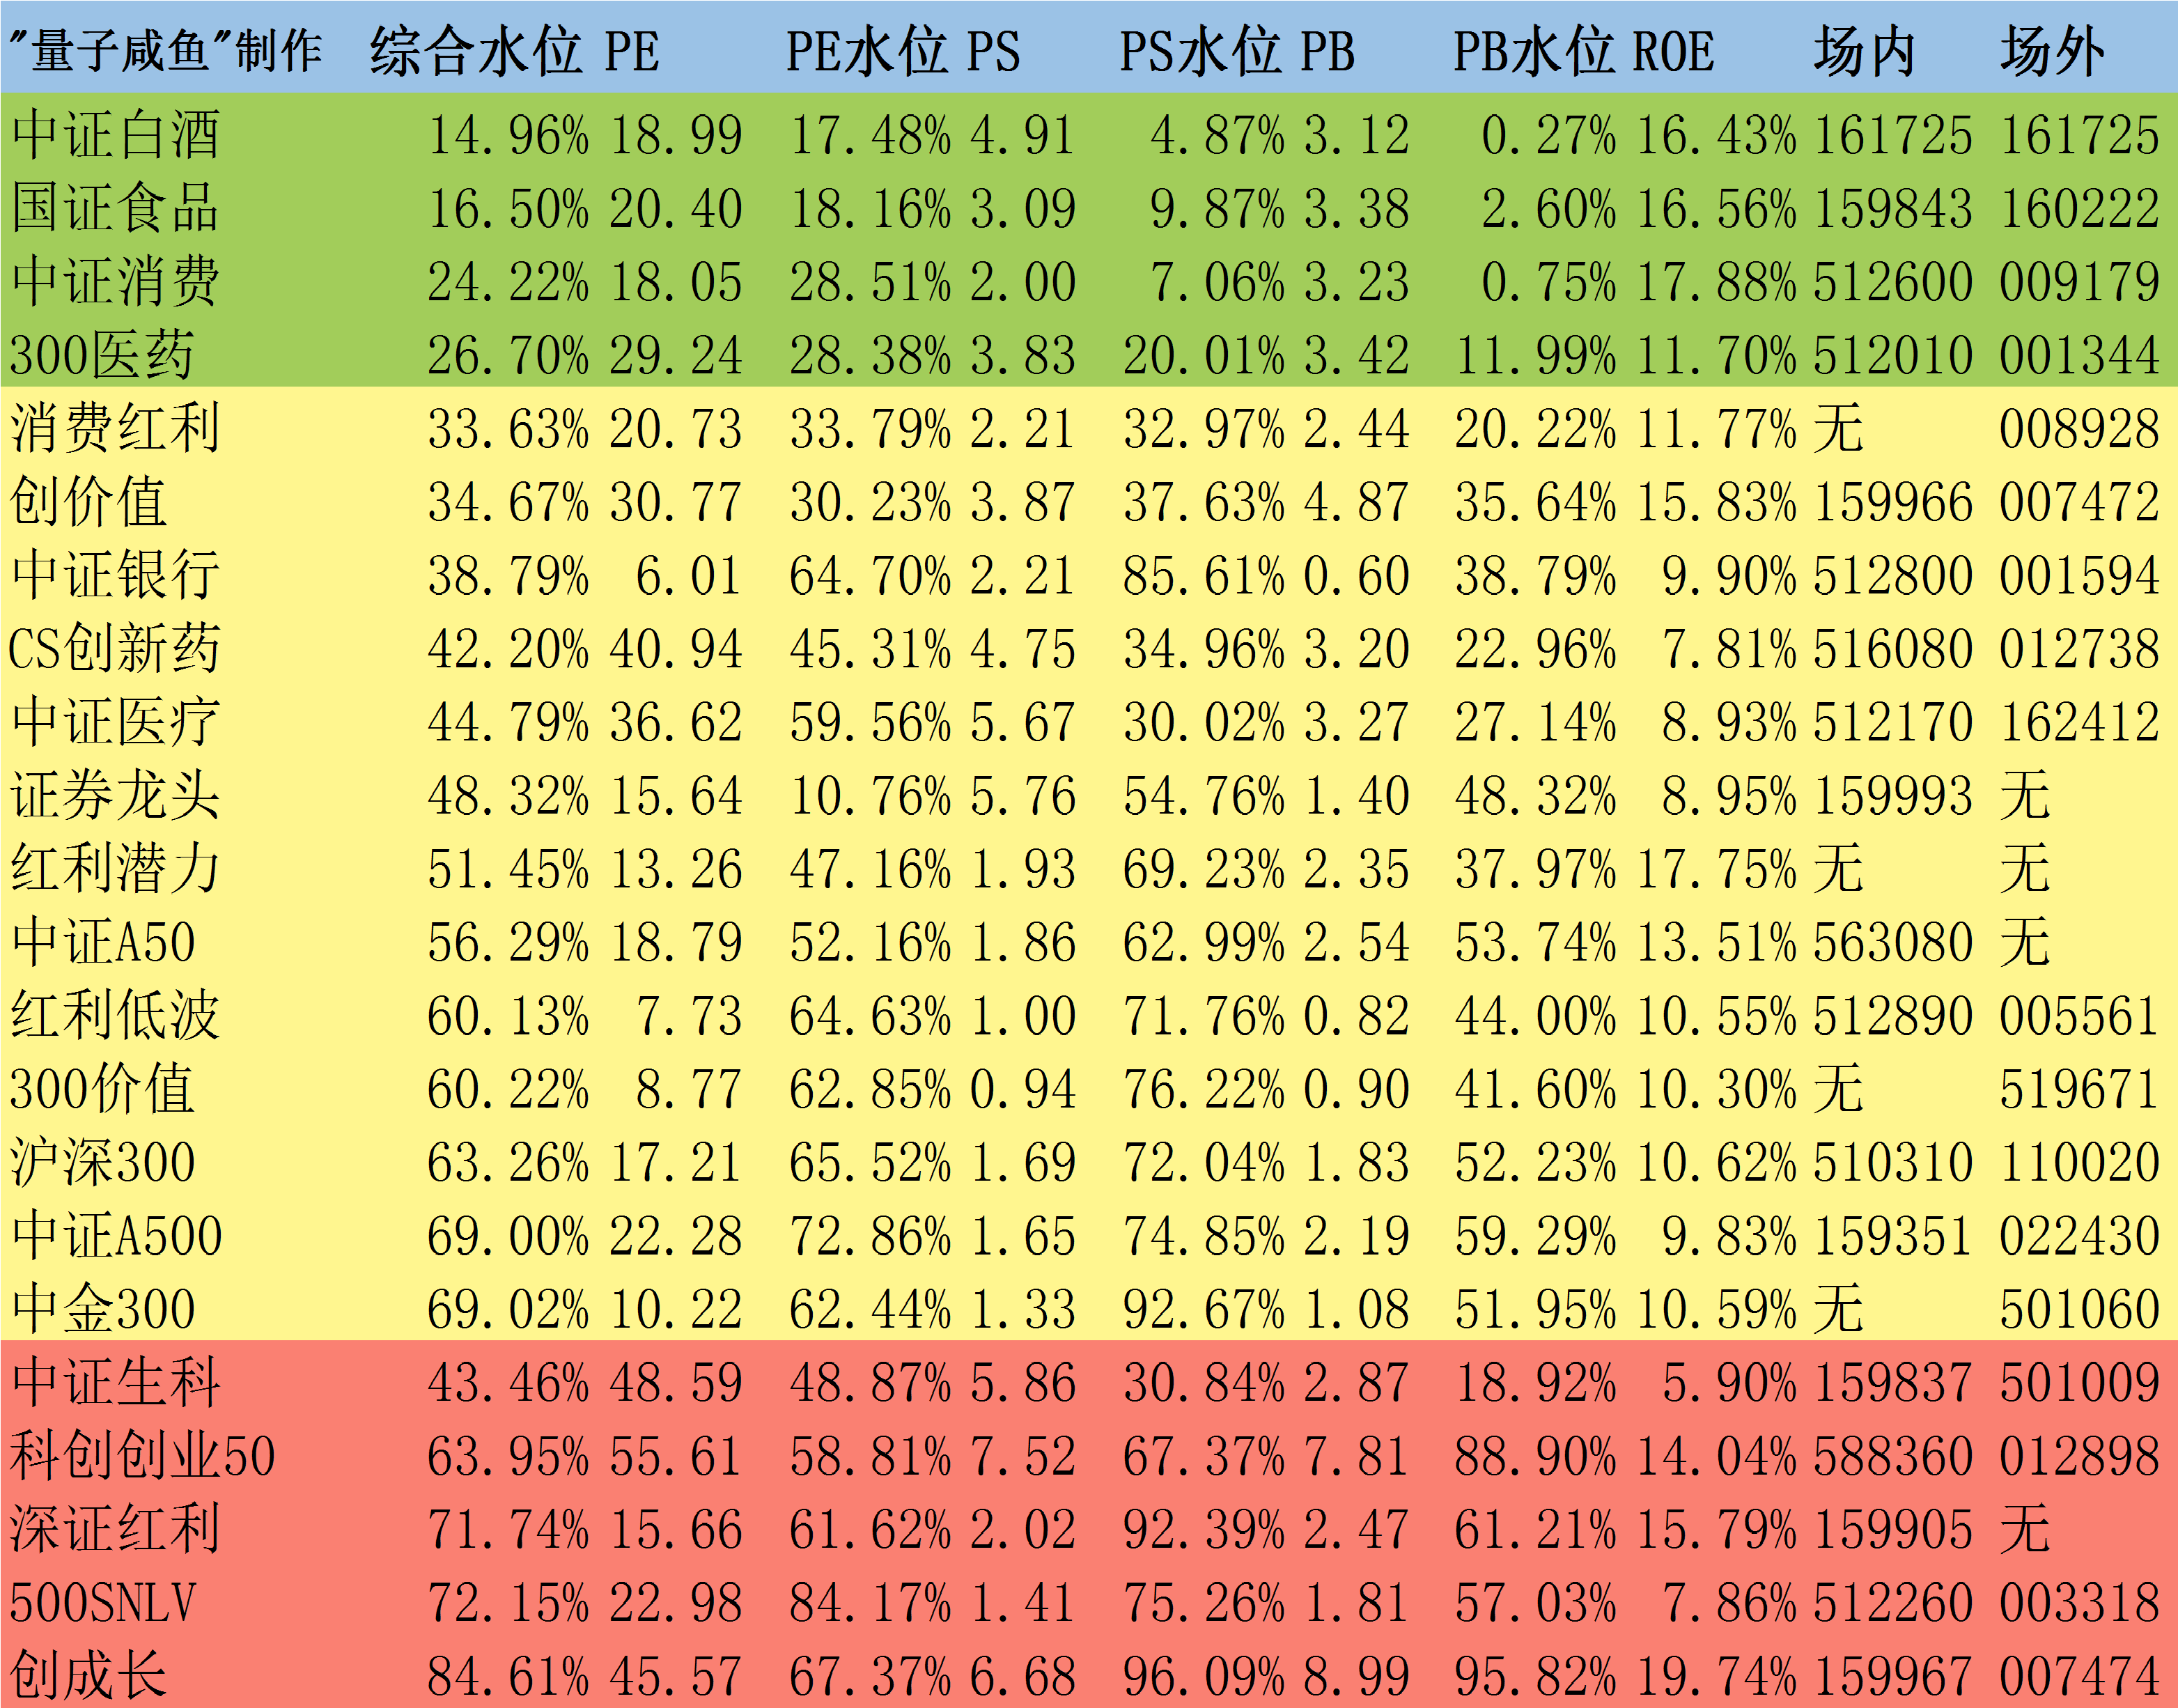
注:图片内容来自“量子咸鱼”制作
本周记录备忘:
Part 1:AI应用、腾讯与投资
从25年春节后的Deepseek开始,AI应用的热度一直没有消退过,AI也成了小马哥提到的目前唯一还值得大力投入的领域,目前AI产业链主要是上游芯片算力,中游AI大模型比拼,下游AI应用等,对于AI上游算力对应标的主要是英伟达,我们主要关注国内大模型及应用方面。
最近腾讯元宝的拉跨与字节Seedance的惊艳形成了鲜明对比,叠加之前小作文对游戏加税的担忧导致腾讯又跌破了600港币,目前已经跌到532港币,如果再跌跌,可能就要到我心动的加仓价格了。
目前我个人使用的最多的是元宝APP端的Deepseek模型及字节系的豆包,
尤其是最近豆包还出了专家模式,个人试用对于日常生活或者一些知识搜索或者代替搜索引擎还是不错的,但是对于投资而言,我个人觉得仅仅是搜集一些资料能力都还不太够,无论哪家AI都一样,尤其是AI还会经常出现一些幻觉或者是简单逻辑联想,基于这些逻辑关联进行的投资决策我个人还是觉得不够稳妥的,个人觉得目前AI应用端主要还是提升效率及代替搜索引擎,对一些真正复杂的脑力活动目前还是难以代替,不过目前AI无论是大模型还是下游应用都才刚刚开始,后面期待AI有更惊艳的表现。
腾讯在AI领域相比于字节还是有6-12个月落后的,目前腾讯唯一的优势就是手握社交护城河为元宝以后的引流能提供便利,虽然腾讯也已经意识到AI研发有些落后并且开始奋起直追:25年12月17日宣布新成立AI Infra部(AI基础设施部,聚焦大模型分布式训练与高性能推理服务)、AI Data部(AI数据部,负责大模型数据与评测体系建设)、数据计算平台部(负责建设大数据与机器学习的数据智能融合平台),高薪聘请原OpenAI研究员姚顺雨担任首席AI科学家,好在目前AI在国内的发展还终局未定,目前字节算是领先的,希望腾讯后面可以追赶上来吧。
Part 2:雍禾医疗经营高频跟踪
25H1植发人数33504人,周期181天,日均185人/天;
25.7.2-26.1.1植发人数共3.7万人,日均202.2人/天,预估25H2植发人数37200人(25H2共184天),25H1利润2791万,假设25H2植发客单价环比25H1持平,那么预计25H2植发收入环比增长11%,假设25H2存量部分费用率与25H1持平,拍脑袋估算25年利润7900万左右。
26.1.1-26.2.14日总植发1.1万人,统计周期44天,日均植发人数250人/天,女性占比继续提升到30.5%,其中26.2.5-26.2.14日9天日均植发人数达到333人/天,达到春节假期节前高峰期,因为26.2.16-26.2.19日放假停业,也有部分需求前置的关系,不过需求还是挺旺的。26年1月: 25M1日均200人/天,26M1日均225.81人/天同比增长12.5%,女性占比30.1%;26年2月:25M2日均156人/天,目前看26M2增长趋势仍然不错,增速环比继续超过26年1月应该问题不大;雍禾医疗女性占比持续提升,女性毛发市场的潜力更大,个人对雍禾医疗26年实现1亿+利润还是有信心的。雍禾医疗目前的主要经营观察点:1. 6%增值税问题(目前仅养护6%增值税,进项可以足额抵扣,具体看我分析文章)2.女性美学市场(目前女性占比不断提升,进展顺利)3.单店坪效提升(目前单店收入不断提升)4.降低销售费用率、管理费用率(目前至少能和25年持平,26年能否继续下降没把握)5.史云逊独立引流小店开店(开店速度还是偏慢)6.折旧摊销下降力度(关店高峰期已经过去,折旧摊销能下降多少目前还不知道)
关于6%增值税的问题之前文章已经写过了,最坏情况下收入端缴纳增值税4877万,营业成本可以抵扣1013万,销售费用可以抵扣增值税进项1438万,管理费用抵扣100万增值税,增值税总的还需要缴纳2326万,占营业收入比重大概2.7%,这也就是极端情况的最差结果。目前根据得到的调研情况,大概率是植发手术项目继续免税,养护按照6%增值税,产品销售按照13%增值税(比例非常少),实际上需要缴纳6%增值税的部分就是养护,按照25H1的数据是1.87891亿需要缴纳1064万增值税,营业成本+销售费用可以抵扣的进项增值税就高达2451万(以前因为免税所以进项增值税抵扣用不上),所以按目前形势6%增值税的问题对雍禾医疗业绩暂时无影响,雍禾医疗25年业绩预告大概率在26年3月初会公告,目前仍处于业绩真空期,我目前仍会耐心等待。
Part 3:对消费红利指数估值的重申
我自己投资指数基于咸鱼估值系统数据的估值,因为我的咸鱼估值系统数据表中是针对指数当前成分股持仓构成的“资产包”进行历史6年的估值回溯后的百分位排序,并非一般估值网站采用的“对指数历史绝对PE进行记录后进行百分位排序”,当指数成分股更新后,指数这个由成分股构成的底层资产包已经发生根本性变化,由同一底层资产进行估值历史百分位比较才有意义,所以咸鱼估值系统的准确性不会受到指数编制规则修订或者成分股调仓的影响。同时咸鱼估值系统数据表的指数估值数据是考虑了成分股权重的,并非一般指数估值网站采用的“整体法”数据源,因此对于SmartBeta类的策略指数估值会更准确(所以很多朋友会看到咸鱼估值系统数据表中的“消费红利”估值百分位和其他地方不一样,实际上不止消费红利,所有的SmartBeta类的策略指数估值都会有区别),再次重申,后面就不再一一解释了。
$腾讯控股(HK|00700)$$雍禾医疗(HK|02279)$$宏利消费红利指数A(OTCFUND|008928)$
#炒股日记##复盘记录##强势机会#
本文作者可以追加内容哦 !

