港股大模型爆发性上涨,和AI算力有关的企业都有巨大的受益。东华软件在国产算力领域,公司规划构建自主可控智算基础设施,布局千卡至万卡级智算集群,必然一飞冲天。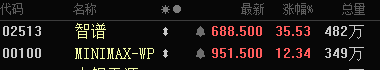
对比华胜天成和东华软件,谁更胜一筹
综合业务壁垒、财务质量、确定性与估值,东华软件整体更胜一筹;华胜天成在算力弹性、短期业绩爆发力上占优,但盈利与现金流风险更高。
一、核心定位与业务结构(2026 年)
东华软件(002065)
- 定位:行业 IT 龙头 + 国产算力 + AI 落地,以医疗 / 金融 / 政务为基本盘,叠加算力与 AI 转型。
- 结构:医疗 IT(60%-65%,毛利 34.7%)、金融科技(20%)、算力 / 智慧城市(15%-20%)。
- 核心优势:垂直行业 Know-How 极深、客户壁垒高、现金流与盈利更稳。
华胜天成(600410)
- 定位:昇腾算力总包 + 信创集成,主打智算中心建设 + 算力租赁,传统集成占比高。
- 结构:算力租赁(高毛利 37%-40%)、信创集成、行业解决方案。
- 核心优势:华为昇腾生态卡位极强、智算中心总包市占率高、短期业绩弹性大。
二、核心竞争力对比
1. 技术与算力壁垒
- 东华软件
- 自研DeepCogni AI 平台,适配昇腾 / 摩尔线程,算力 + 行业应用一体化。
- 锁定摩尔线程 3 年 50 万片 GPU,硬件自研(液冷服务器),国产算力全栈能力。
- 医疗 AI 落地800 + 医院,AI 病历 / 影像商业化成熟。
- 华胜天成
- 华为昇腾核心总包:21 个昇腾智算中心拿下 15 个,市占率超 70%。
- 异构算力调度,GPU 利用率85%,算力租赁利用率65%(行业均值 40%)。
- 高度依赖华为昇腾,供应链风险集中。
2. 行业与客户壁垒
- 东华软件
- 医疗 IT:覆盖1000 + 医院、30% 三甲,DRG/DIP 市占60%。
- 金融:服务国有大行,反洗钱 / 风控深度落地。
- 政务:30% 省级政务云,复购率66%+。
- 客户以政企 B 端为主,粘性极强、替换成本高。
- 华胜天成
- 客户覆盖政府、金融、运营商,但行业深度不及东华。
- 以智算中心总包为核心,项目制为主,长期粘性弱于行业 IT。
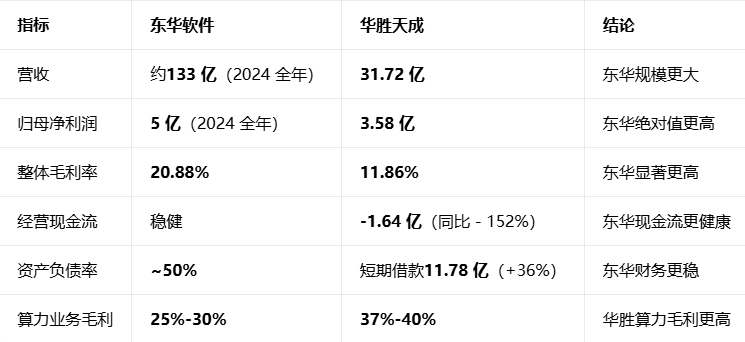
3. 财务与盈利(2025 年前三季度)
三、估值与成长(截至 2026-02-19)
- 东华软件
- PE(TTM):85.58 倍,市值308 亿。
- 成长:医疗 IT稳健增长,算力 / AI逐步兑现,确定性高。
- 华胜天成
- PE(TTM):45.24 倍,市值约150-180 亿。
- 成长:算力业务复合增速 50%+,短期业绩弹性大,但估值溢价高、现金流承压。
四、综合判断:谁更胜一筹?
1. 东华软件更胜一筹的核心理由
- 盈利与现金流更健康:毛利率、现金流、负债率全面占优,抗风险能力强。
- 行业壁垒更深:医疗 / 金融 / 政务三重护城河,客户粘性与复购率显著更高。
- AI 落地更实:医疗 AI商业化成熟,算力 + 行业方案一体化,兑现确定性更强。
- 生态更均衡:绑定华为、摩尔线程、腾讯、字节,不单一依赖某一厂商。
2. 华胜天成的优势
- 算力弹性更大:昇腾总包市占率绝对领先,智算中心订单爆发性强。
- 短期业绩增速更快:2025 年 Q3 净利同比 + 563%,短期爆发力足。
- 估值相对更低:PE45 倍低于东华,小盘弹性更高。
五、一句话结论
- 看重长期稳健、盈利确定性、行业壁垒:选东华软件。
- 看重短期算力弹性、业绩爆发力、高风险高收益:选华胜天成。
追加内容
本文作者可以追加内容哦 !

