$中国中免(SH601888)$ 中免重回300,
中国中免(601888.SH)2026-2027年估值分析报告
分析日期:2026年2月
分析范围:基于国际形势、政策红利、公司战略的营收与股价预估
核心变量:人民币升值、日本消费回流、免签扩大、市内免税店新政、DFS收购及国货出海平台
---
一、核心逻辑回顾
我们此前的分析框架基于五大核心驱动力:
驱动力 作用机制 对中免的影响
人民币升值 降低采购成本(进口商品以美元/欧元计价) 提升毛利率,利好利润端
日本消费回流(长期化) 中日关系将长期对抗,紧张导致赴日旅游长期下滑,部分消费回流国内免税市场 预计带来百亿级市场空间,中免主导受益
持续单向免签扩大 入境客流爆发,直接转化为口岸免税店销售额 北京、上海机场店客流转化
政策持续支持,市内免税店新政 2025年11月新政落地,40+城市试点+出境提货模式 2026年为首个完整年度,贡献增量
DFS收购+国货出海平台 收购DFS港澳门店9家,携手LVMH,打造国货出海平台 2026年并表贡献营收+长期平台溢价
---
二、营收与利润预估
1. 2025年基数确认
· 2025年营收:约 545亿元(机构一致预期)
· 2025年归母净利润:约 39.6亿元
· 特征:行业低谷期,多重政策利好落地前的筑底之年
2. 2026-2027年分渠道测算
业务板块 2026年增速预估 2026年营收贡献 核心驱动
海南销售额 +18%~22% 385-405亿元 日本回流+国内消费刺激
口岸免税店(机场) +25%~30% 150-165亿元 免签扩大+新中标机场合同优化
市内免税店 +40%~50% 60-72亿元 2025年11月新政首个完整年度
港澳门店(DFS收购) 并表首年 35-40亿元 收购DFS大中华区9家门店
其他(线上等) 稳健增长 约50亿元 —
合计 — 680-732亿元 —
3. 利润预估
年份 营收(亿元) 营收同比 归母净利润(亿元) 净利润同比 净利率
2025年 545 -3.5% 39.6 -7.1% 7.3%
2026年 685-730 +26%~34% 52-58 +31%~46% 7.6%-7.9%
2027年 760-820 +10%~15% 58-65 +12%~18% 7.8%-8.2%
核心结论:2026年有望成为中免营收创历史新高的一年(超越2021年的676.76亿元),且净利润增速显著高于营收增速,呈现“利润率修复”特征。
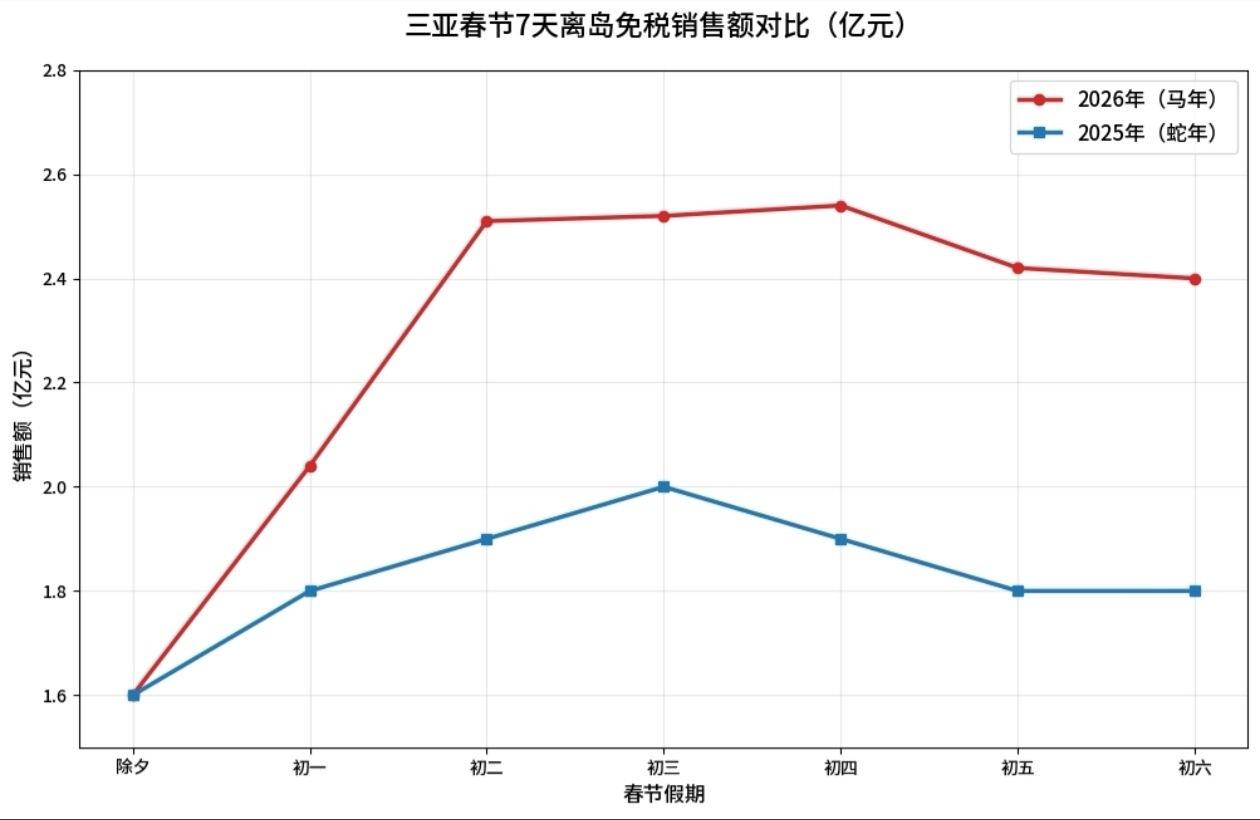
三亚2025年和2026年春节销售额对比,初一到初六平均每日增长30%
本文作者可以追加内容哦 !

