$海兰信(SZ300065)$ $铂力特(SH688333)$ $航发控制(SZ000738)$ 亚星锚链,黄河旋风,华菱线缆,烽火通信,菲利华,光威复材,中简科技,中航高科。
老粉知道我是最喜欢做军工板块,也是最熟悉了解军工板块的。为什么在这个时间节点,要重新做回,重点推荐军工板块?内外两大决定军工板块未来必再创辉煌。
首先是外围局势的不稳定性。全球地缘政治加剧,美伊冲突越闹越凶,全球军备竞赛卷成一团,俄乌冲突更是打成了持久战,消耗战,对军品的需求直接拉满。特朗普更是把美国2027年的军费预算开支提升到了1.5万亿美元。老美的不断提高的军费,对我们自己的军工企业只有利好,在国产替代源源不断的迫切需求和技术突破下,2026年我国国防预算预计同比涨7.2%,总额干到约1.8万亿元,重点是装备采购占比直接飙升到52%以上,超过9300亿元真金白银砸向武器装备!这么多钱砸向军工,那说明有相当一部分军工企业接到了实打实的订单,有确定的业绩会落地。
其次,“十五五+建军百年”双节点催化!2026年是“十五五”规划开局元年,也是2027年建军百年奋斗目标的攻坚年,这个时间窗口非常关键!之前积压的库存会加速交付,新订单会密集落地。
另外,像商业航天领域的快速发展也会倒逼非常多的军工企业进行技术升级,更新迭代!
我习惯性把A股军工板块分为两块:航天航空和船舶制造。或者你说航天和航海也可以。航天航空紧盯三条线即可:商业航天线,国产大飞机C919线,国产航空发动机自主可控。船舶制造航海装备这一块比较简单,就去找概念叠加线。比如今天要讲的两只标的,亚星锚链和海兰信。
今天倒过来讲,先讲船舶制造,航海装备这一块。
近期,船舶制造与航运板块迎来密集事件催化,市场关注度显著提升。最直接的影响来自航运市场:根据市场媒体报道,航运巨头马士基于2月3日宣布,将与赫伯罗特共同调整共享航线路径,在多国海军力量提供全程安保支持的条件下,重新启用经由红海及苏伊士运河的亚欧主干航线。此举标志着这一关键贸易通道在受阻后正逐步恢复,短期内引发了市场对航运效率提升和运营成本变化的预期调整,并直接提振了相关航运股的市场表现。
与此同时,行业政策层面亦有新动向,交通运输部海事局于2月4日公布了《2026年度船舶技术规范立项计划》,其中年内计划发布的规范涵盖内河智能船舶、甲醇/LPG燃料动力船舶、无人艇及海上风电设施等多个前沿与绿色方向,为行业技术升级明确了路径。从市场订单来看,全球新造船市场近期保持活跃,过去一周全球确认了63艘新船订单,且大部分合同由中国船厂签订,显示出中国造船业强劲的竞争力。这些动态共同交织,构成了当前船舶题材热度攀升的背景。另外假期新政出台,我国对非洲53国实行零关税政策,5月1日正式生效,我在前面的专题文章中也讲过,这无疑是对船舶和航运板块的重大利好。
再来看A股船舶制造板块的日线走势:
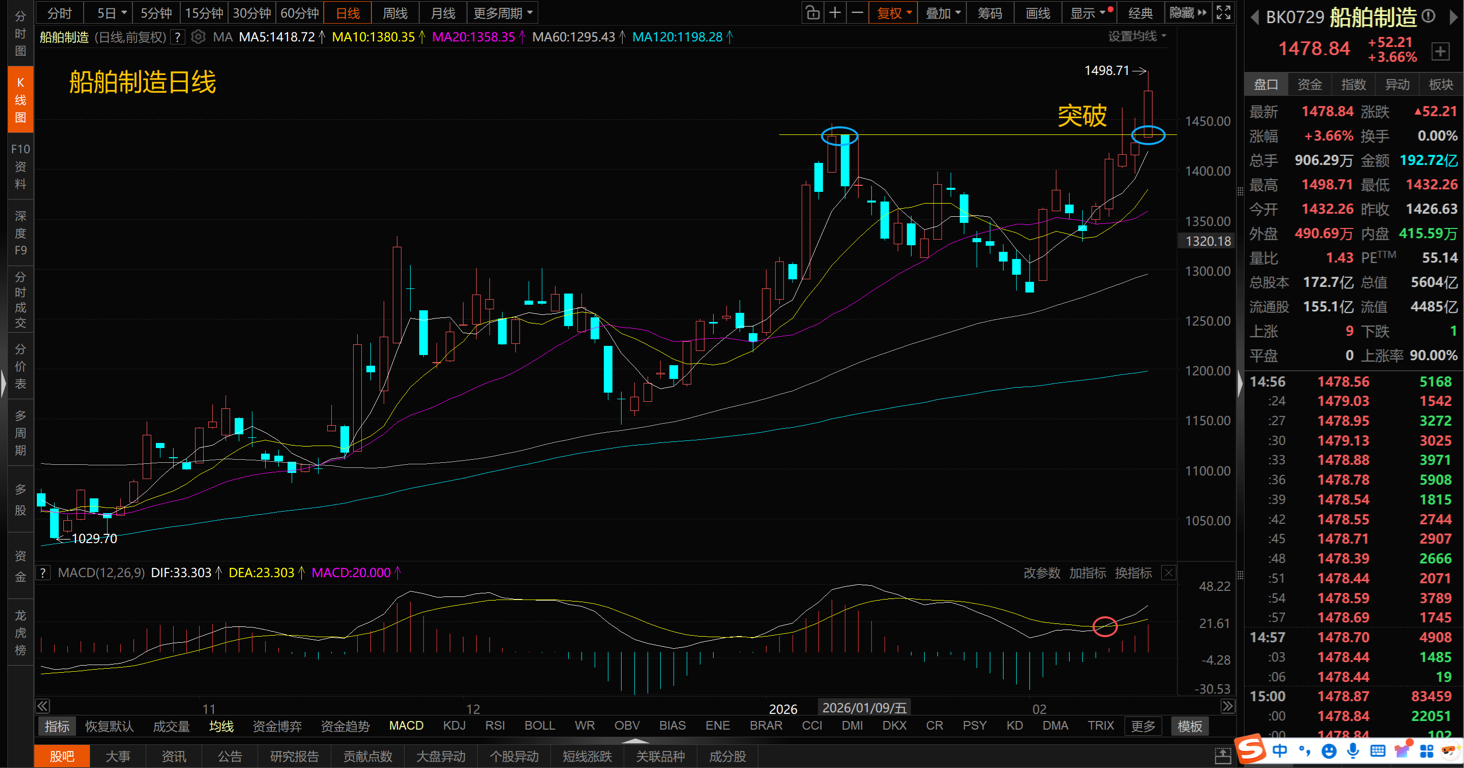
指数已经刚刚突破前高压力位,趋势上行空间再度被打开。
回到个股:
1.海兰信(军工+航海装备+商业航天+AI算力)
2月7日,我国在酒泉卫星发射中心,用长征二号F运载火箭,成功发射一型可重复使用试验航天器,标志着我国火箭回收技术迈上新台阶!更重磅的是,中国航天科技集团明确表态:2026年全力突破重复使用火箭技术,加速推进航天强国建设,赛道红利彻底拉满!海兰信是A股市场中火箭回收的稀缺企业。其主营业务为智能航海、海洋观探测及海底数据中心。它是大A唯一签订海上火箭回收正式合同标的,独家中标4.58亿元国内首个海上火箭回收指挥测控船项目,提供厘米级引导+AI决策技术,题材稀缺。海兰信通过全资子公司海南欧特海洋科技有限公司,联合江西江新造船、中国舰船研究设计中心,于2025年2月中标海南商发“可重复使用火箭海上回收系统”的指挥测控船标段,订单金额4.58亿元,工期671天,是在航天领域最大单笔订单,该船为回收系统的“神经中枢”。海兰信跨界商业航天,这是一次堪称完美的技术迁移。其核心技术是将海洋工程中的高精度动态定位,稳定平台技术迁移到航天领域。解决了火箭在海上“移动平台”精准着陆的难题。这是A股市场上稀缺的有实质性订单支撑的商业航天配套商。随着国内首个面向海上回收复用的火箭产能基地在杭州钱塘开工建设,火箭回收将从实验走向常态化。海兰信作为核心配套系统提供商将直接受益。
大家前面AI算力,太空算力炒的火热。那与之对应的海底数据中心是不是后续也会有很不错的机会呢?这恰恰是公司最具想象力的业务,利用海水的自然冷却,其海底数据中心节能优势显著,海南陵水项目已投入商用,上海临港新片区签约的海底数据中心项目预计将交付运营,开创了“海底数据中心+海洋能源”的产业新模式。
最后我们看一下技术面分析,首先看周线级别
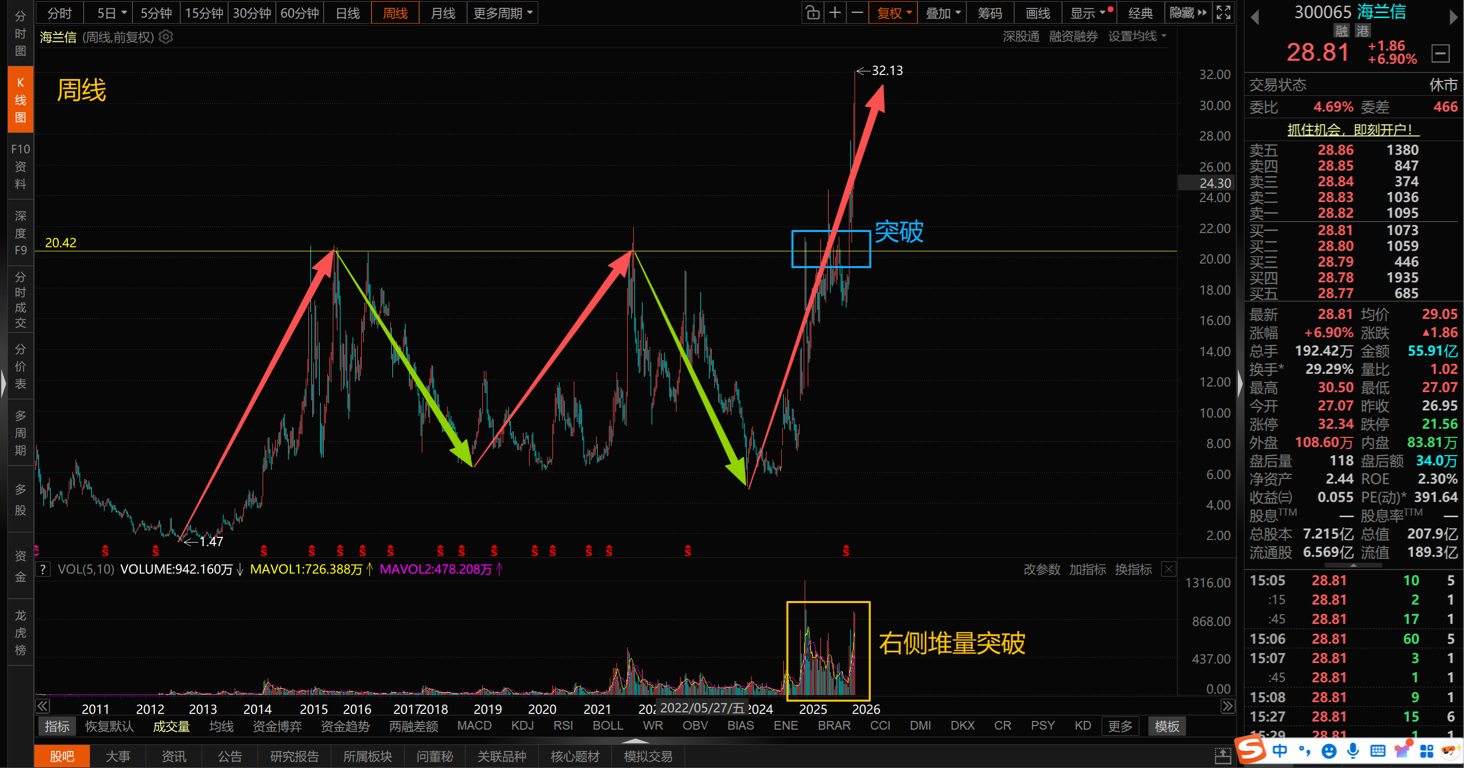
海兰信又是一个经典的“W底”走势,近期刚好完成右侧突破。
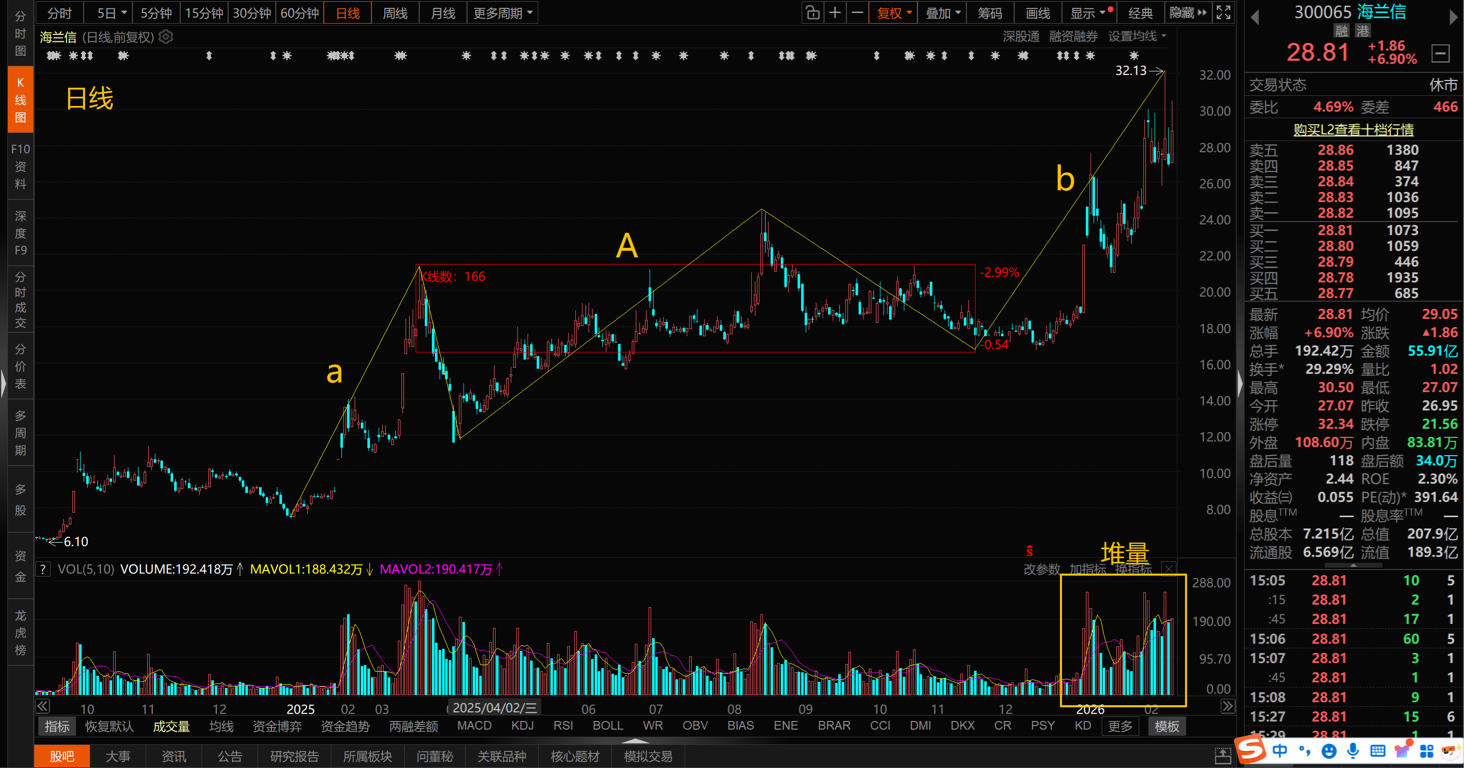
日线上看也是一个标准的缠论上涨结构,日线上涨一笔b段走的还是非常强劲的。近期从日线上看也是同样突破了前高压力位,并完成高位的回踩拉升,量能一直维持在不错的水平。
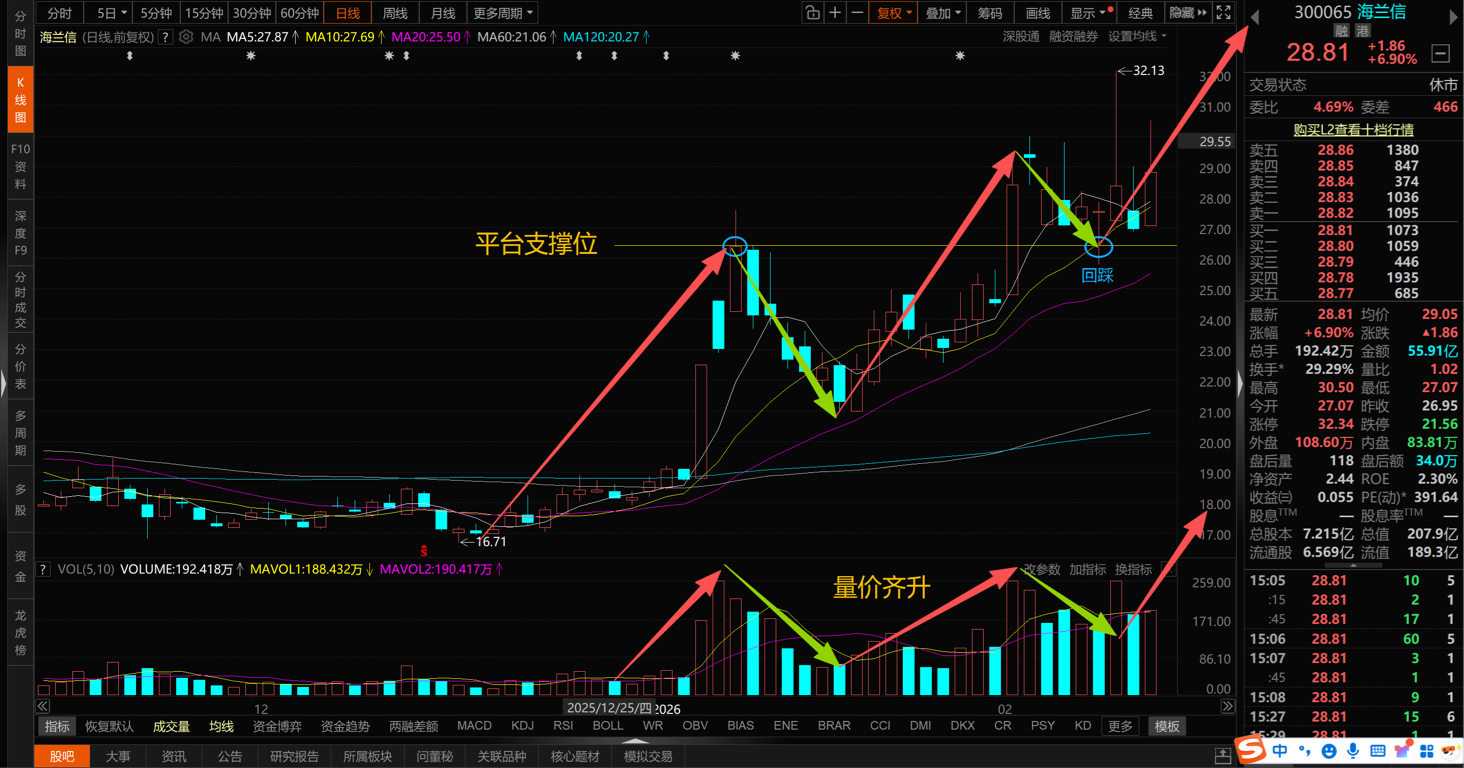
这么稀缺和优质的公司,目前股价才20多块,性价比极高,短线回调即买点。
海兰信的业绩也是相当优秀,业绩预告显示,2025年全年归母净利4000-6000万元,同比大增387.47%-631.2% 。因此海兰信这只标的在A股市场中显得尤为与众不同,这种独特的多热门概念叠加且有实际订单的优质企业,非常具有后市引领市场行情的龙头潜质。
2.亚星锚链
因为前面讲非洲53国零关税的时候讲过,这里不再赘述个股逻辑,该股详细的逻辑GZH,里面详细阐述了该股的核心逻辑。下面仅从技术面上来分析下亚星锚链的后市机会。节前最后一个交易日,亚星锚链出现了逆势的强势涨停板。
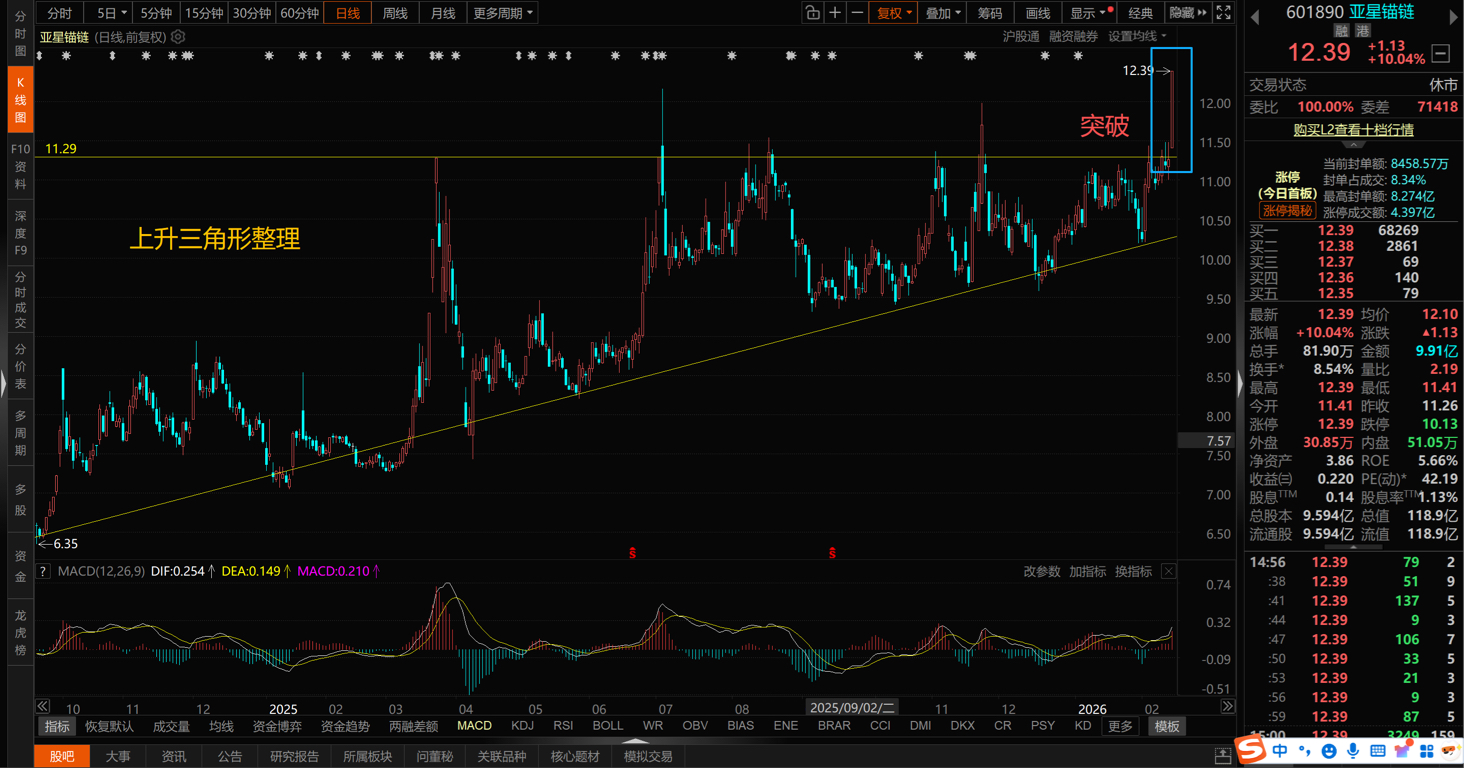
这个涨停板出现的技术位置极其重要,正好突破了上升三角形整体的上轨,向上空间完全打开了,叠加假期非洲53过零关税的政策面利好,我也说的直白点,亚星锚链的转折点就在节前的这最后一个交易日,后续目标价直接看到历史新高。
船舶制造就讲这两个股,接下来就是航天航空方向。由于航天航空在军工板块的权重占比极大,所以这里我们要先多看一眼各大板块指数。
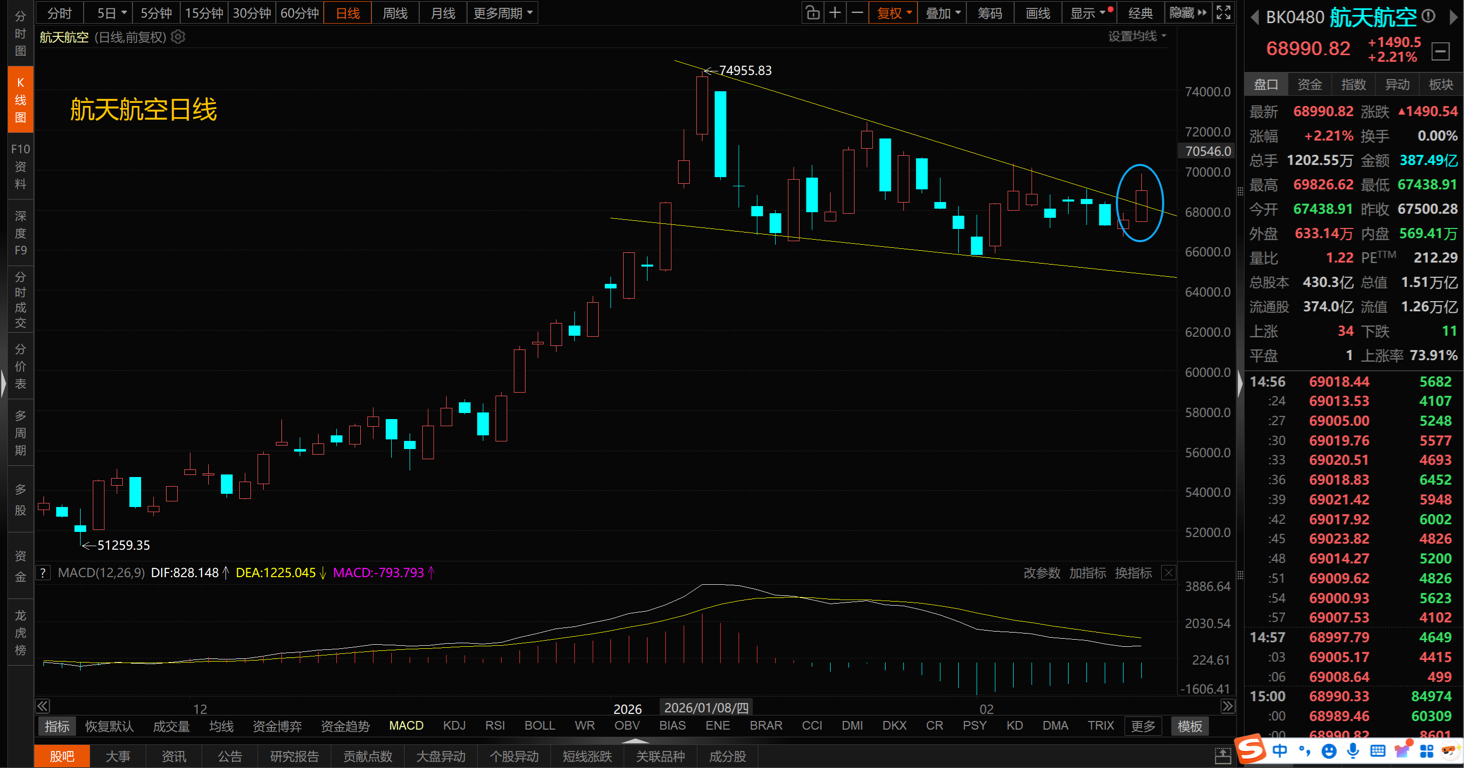
首先就是航天航空指数的日线,由于受到2026年开端商业航天板块的剧烈回调,整个跟航天有关的个股和指数都出现了大面积回撤和调整,从技术角度看,大致都呈现出旗形整理,目前仅有航天航空和中证军工指数节前有突破站稳旗形上轨压力位的迹象。
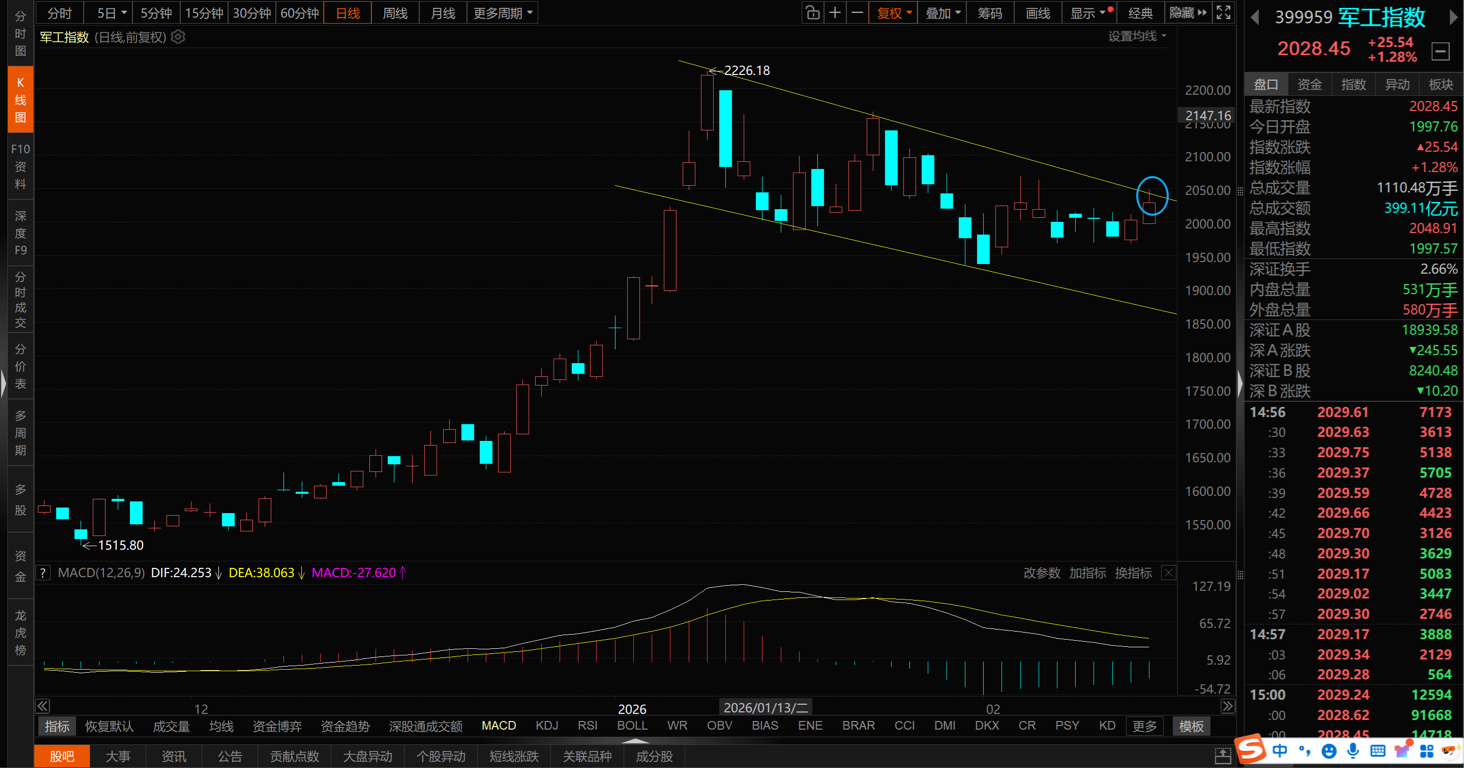
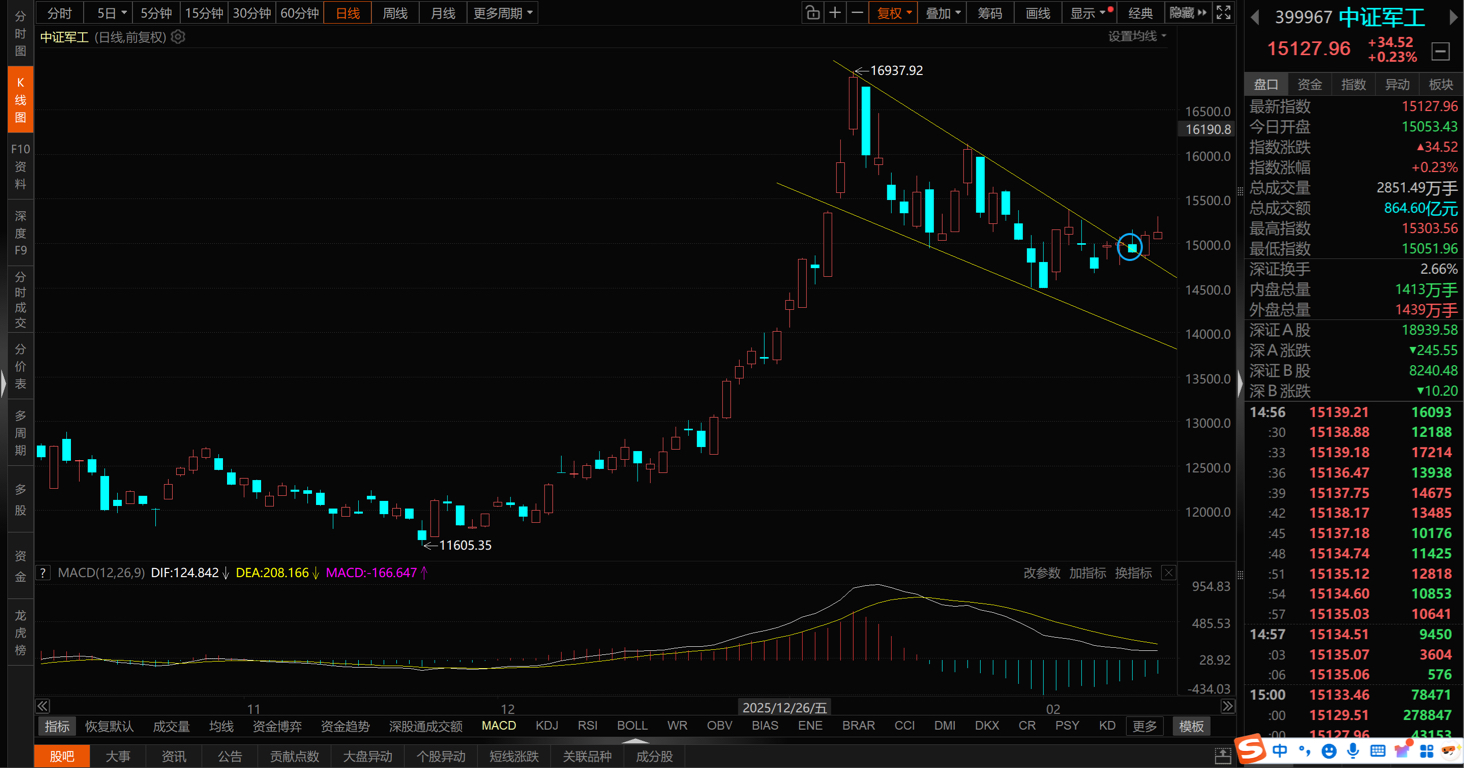
但这种效应是会传导的,船舶那边已经率先创出新高,航天航空这边,已经有指数在继续企稳。我之前说过,2026年商业航天的机会依旧非常大,但是不会再有之前的普涨行情,操作难度会加大,因此在个股的筛选上,我们一定要擦亮眼睛。
文章开头说了,航天航空紧盯三大方向,商业航天,国产大飞机C919线和国产发动机自主可控。所以这里面的个股我就合起来一起讲了。
由于菲利华,光威复材,中简科技,中航高科四只军工个股在前面AI算力和化工的文章里详细讲过了,所以这里不多赘述。一句话就是,因为我看好军工,所以我在主线概念的个股选取上一定就会有意去叠加军工背景的股。
3.航发控制:
然后就是国产发动机产业链,这是我坚定看好的一个细分。这是这些年里,无论是军工行情还是商业航天行情里,涨的最少的细分之一,但行业逻辑绝对过硬。这里面就紧盯一只个股,航发控制,既是军工细分航空发动机龙头之一,又叠加了商业航天合作的概念,独一无二这是选择它的原因所在。同样的,具体个股逻辑和行业逻辑,我前面在专门讲航发控制的文章里有详细的说明,感兴趣的朋友可以去阅读前面的专题文章,这里只是再把这些个股列举出来汇总。再更新一下最近的技术面走势。
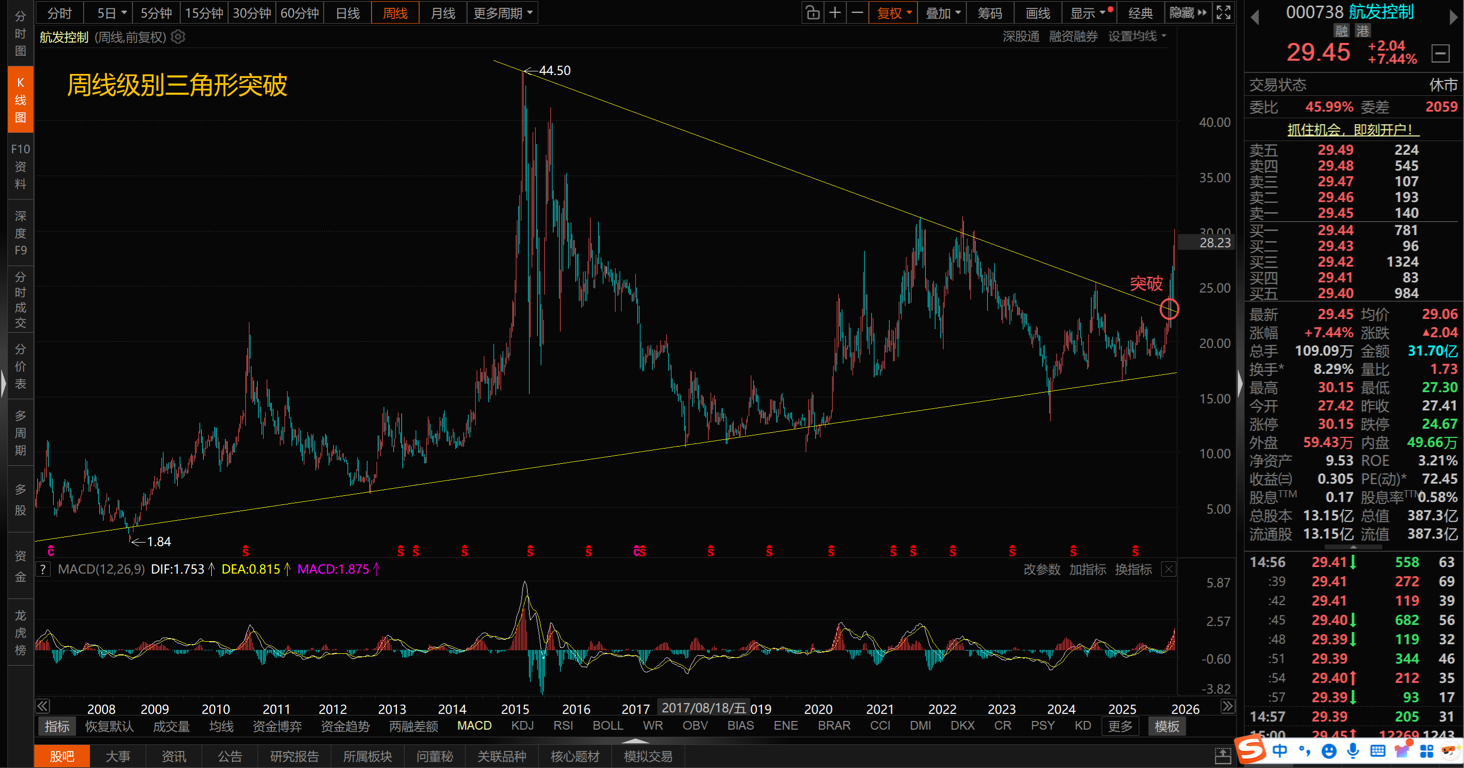
首先是周线级别三角形突破形态再次得到确立。
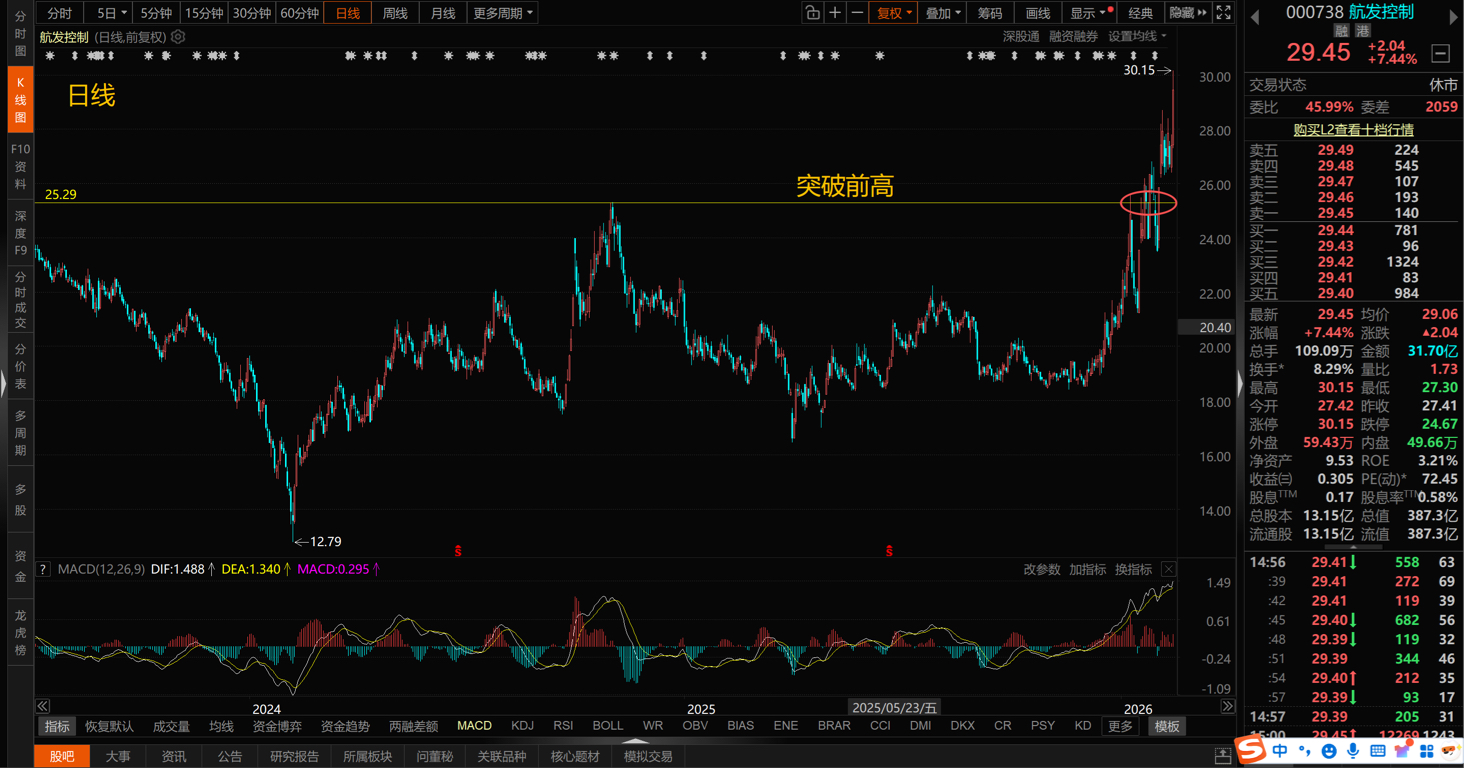
其次,日线上也完全突破了前高位,且在上次20日均线推荐的买点后,股价逆势整个市场出现了不错的涨幅,已经走成了中长线的趋势上涨行情。
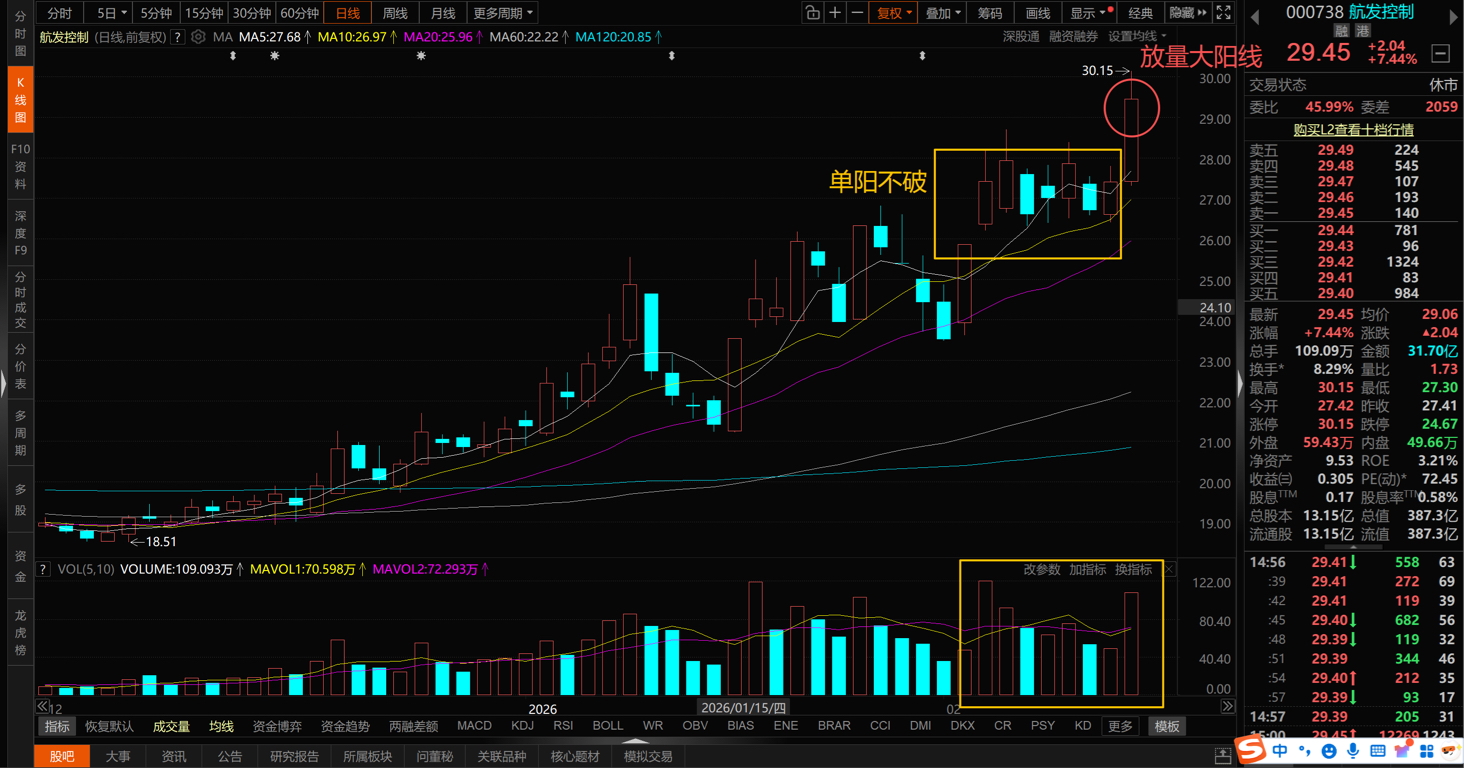
4.华菱线缆:
再讲一只前期的商业航天龙头,华菱线缆。也是反复提及的个股。它是国内唯一能量产核聚变专用耐辐照电缆的企业,全球仅两家能做到,核级特种电缆市占率超45%。另外。公司为长征系列、神舟系列等火箭进行配套,覆盖的市场份额在70%-80%左右。消息面上,华菱收购了三竹科技,构建“线缆+连接器”一站式整体解决方案服务体系,助力华菱线缆由产品供应商向系统解决方案服务商转型。尽管收购星鑫航天地计划最终失败,但也算是利空出尽,未来在商业航天领域如果遇到合适地企业,仍然有可能采取收购动作。
因此华菱线缆也是处于很特殊的地位,军工,商业航天,叠加可控核聚变,多重主线地位,能够让它在市场中保持持续亮眼的吸引力。
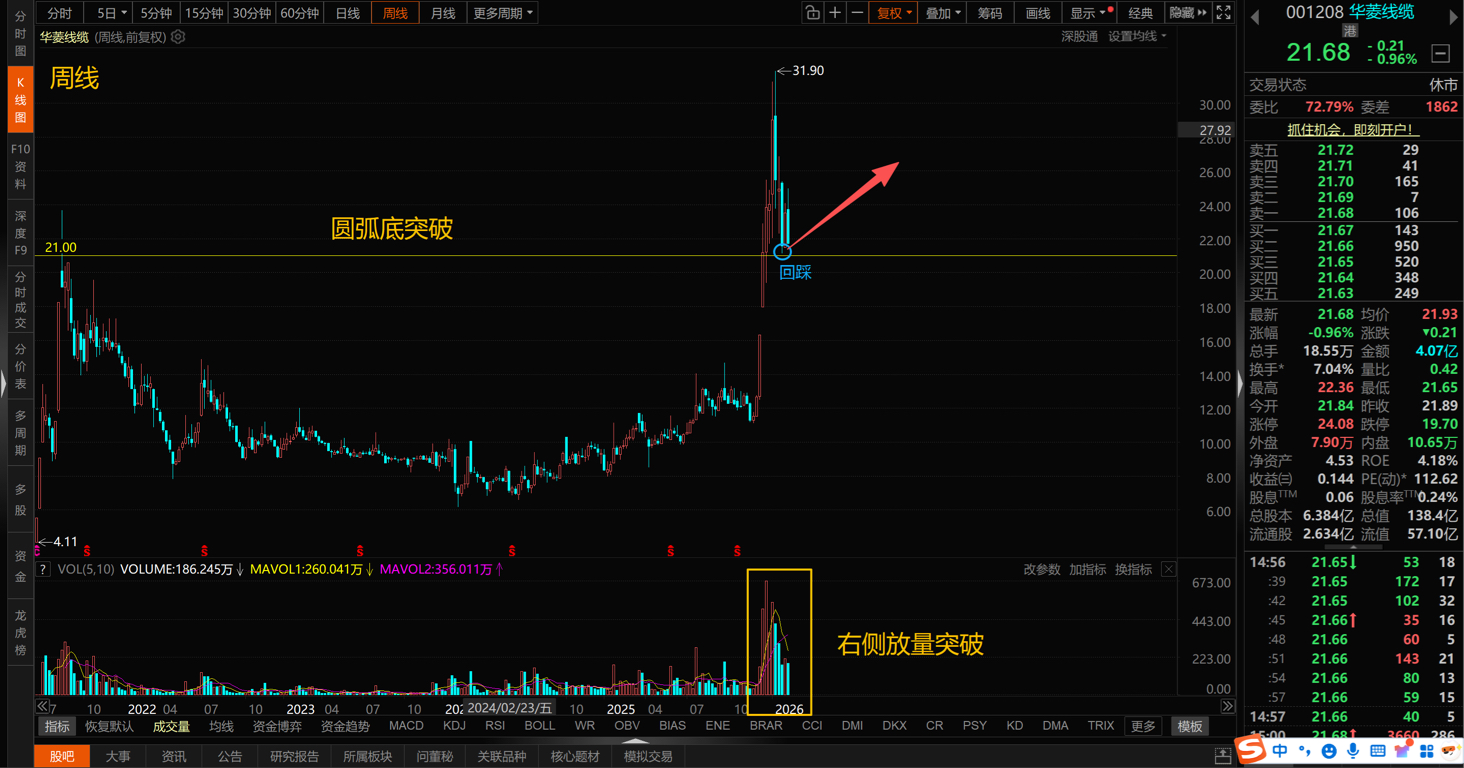
技术上,呈现周线级别的大回踩。日线上,目前需要等买点,这个价位目前到了只亏时间,不亏钱的状态,也就是说从价格上看,价格买点就在这里,但是反转可能还需要时间,但也不会太长了。
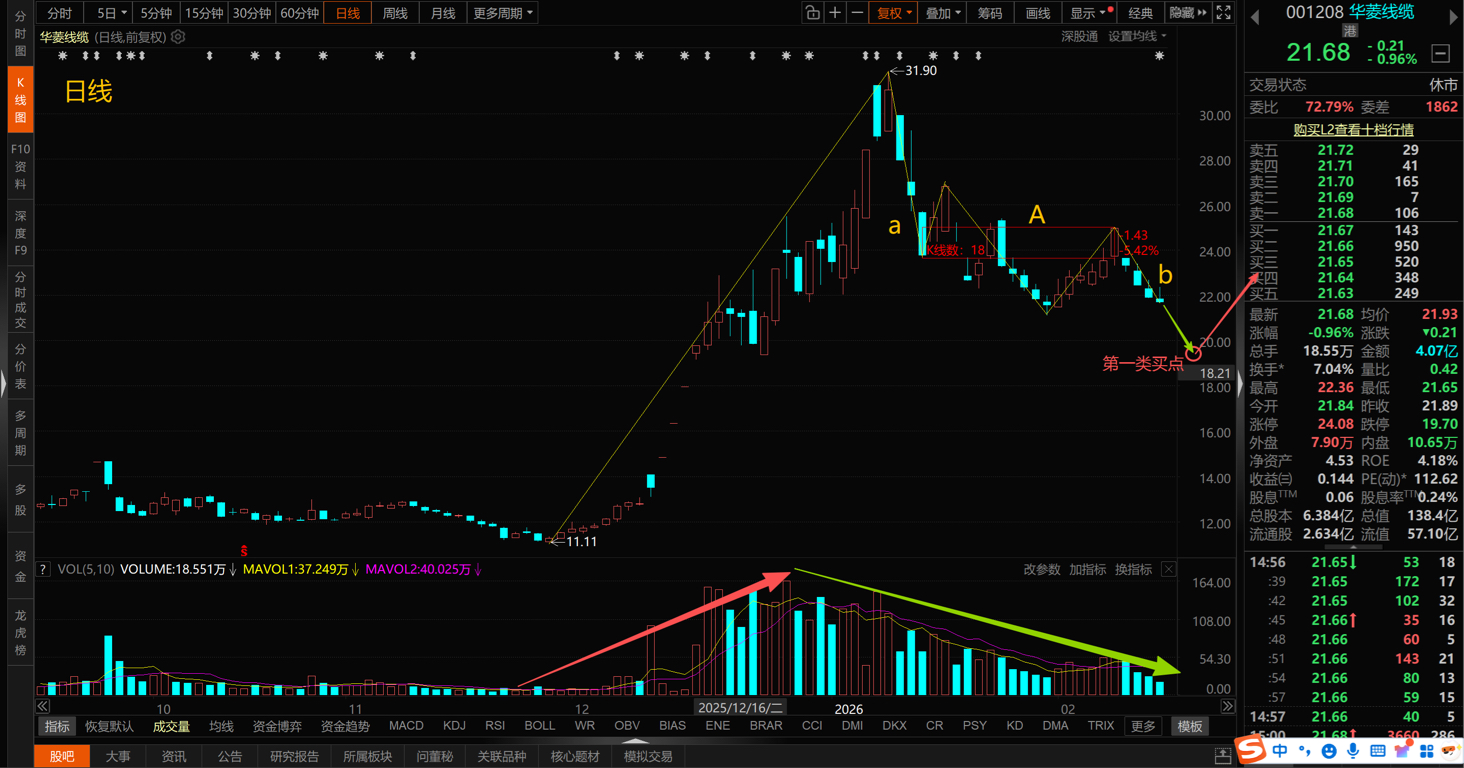
从技术角度看,目前华菱线缆在构建日线的缠论第一类买点,股价明显已经跌不动了,目前条件只差一个底背离的信号。所以我们的买入时机就等一个60分钟MACD底背离,然后确立一根放量大阳线的时候买入。
5.铂力特:
最后再讲一只处于行业龙头引领者地位的商业航天细分赛道个股,铂力特。其实这只个股一直在我票池里,是和大族激光一起发现的,但是当时正处于商业航天热,铂力特跟其它商业航天个股一样,都处于连续大涨的人声鼎沸处,所以当初只先推荐了大族激光,没有去推荐铂力特。正好利用这段商业航天回调的时间,大族激光涨上去了,铂力特下来了,那么这次铂力特的机会也就到来了。
由于是第一次介绍这个股和这个细分赛道,我就多说两句。首先,铂力特聚焦于工业级3D打印,是全球规模第二的金属打印企业,具备从设备、材料到服务及软件的全链条布局;其核心优势在于航空航天领域,该板块收入约占六成,产品广泛应用于C919大型客机、先进战机、火箭卫星等,在国内市场占据领先地位。公司通过深度绑定中航工业、航天科技等大型客户,并作为空客A350关键部件的合作开发方,形成了稳固的经营壁垒,技术能力备受认可。同时,铂力特在消费级领域也在持续拓展,市场份额达到7.3%,位居行业第五。
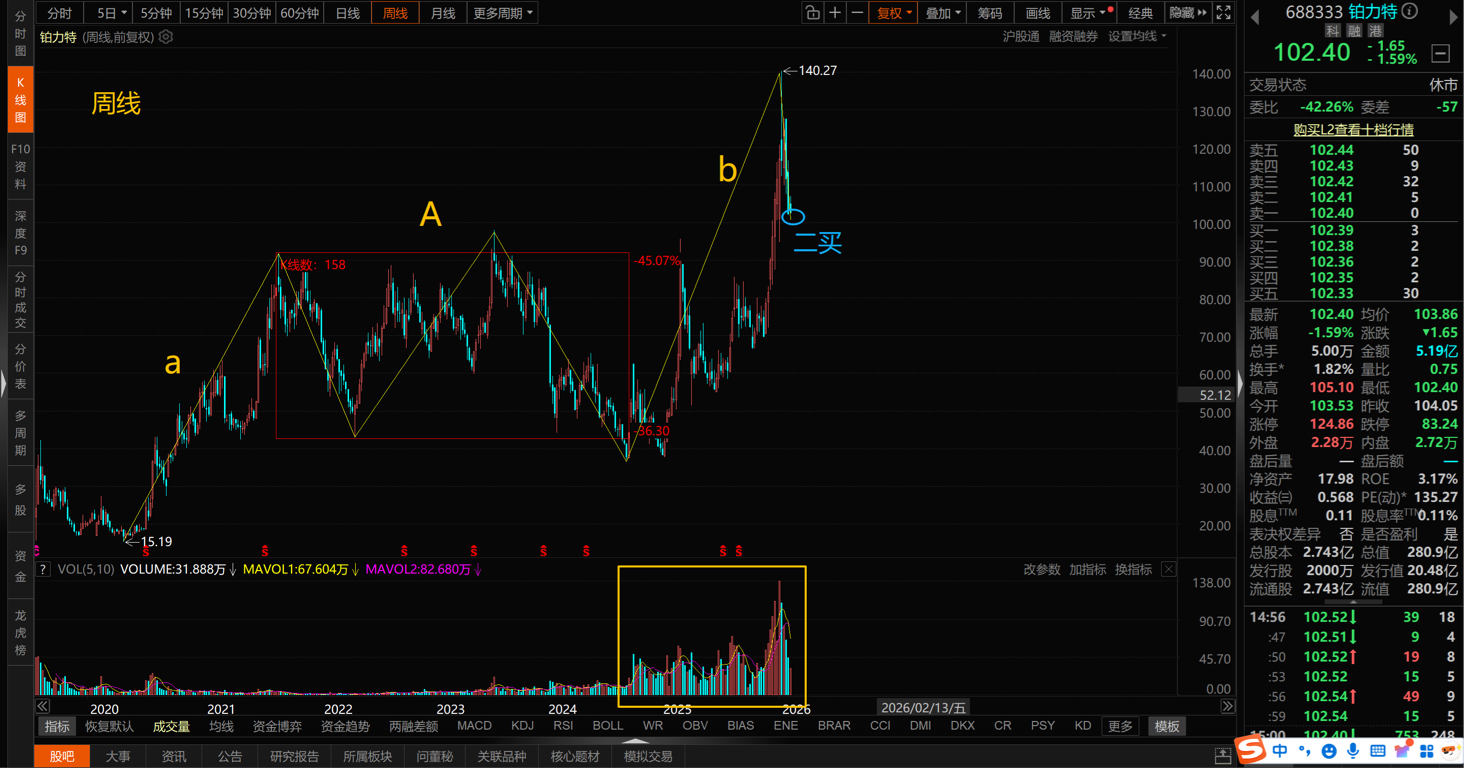
技术上看,铂力特在完成周线级别大箱体突破后,目前跟随商业航天板块进行了深度的回调,从周线角度看,买点已经出现了。
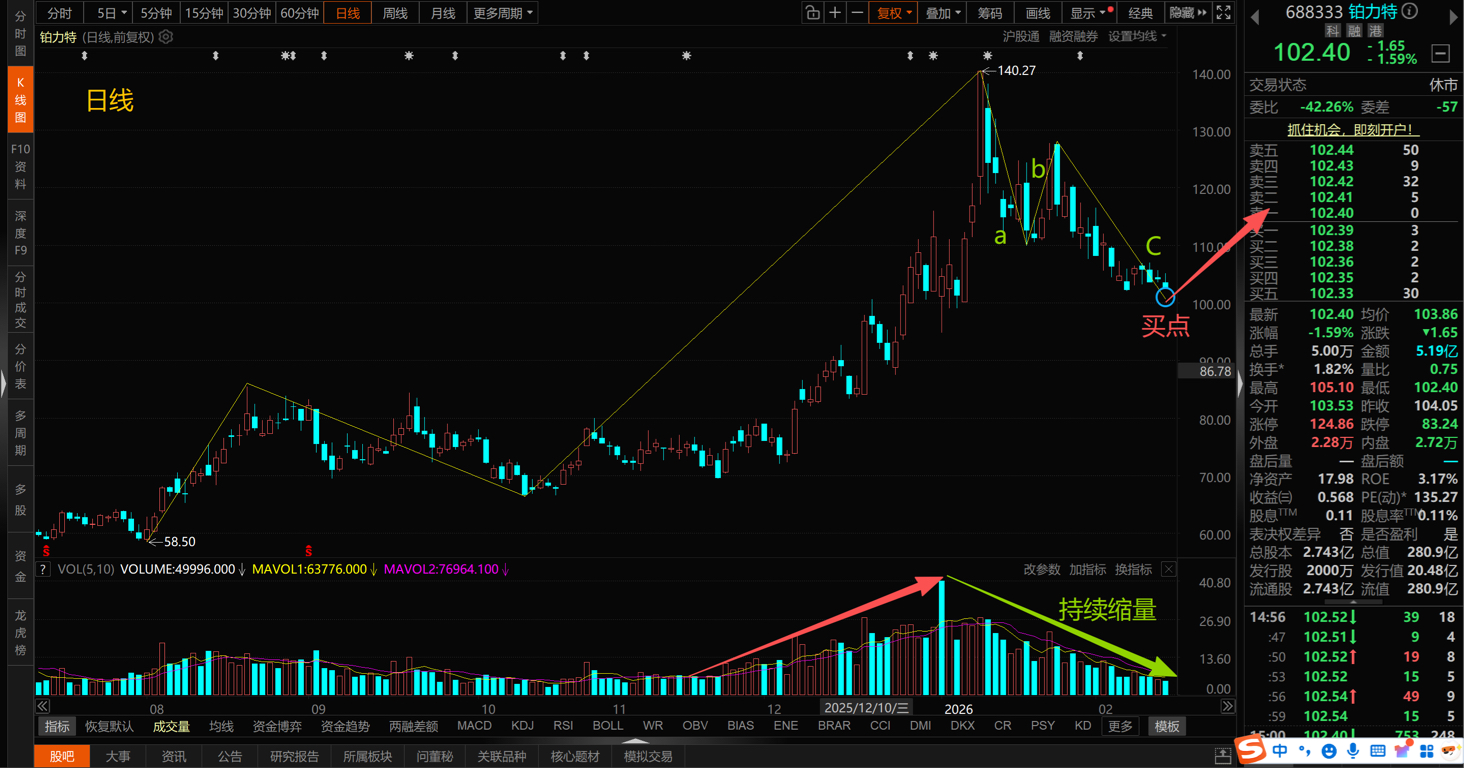
再看日线,本轮回撤已经出现了完整的abc三浪调整,目前持续缩量回调,股价已经逼近60日均线,百元大关关口支撑。所以目前对于铂力特来说是一个周线和日线级别共振买点的位置。
行业逻辑也简单说一下,3D打印这个名词大家肯定不陌生,老早就出现了,它作为一项颠覆性的数字化生产技术,以其免模具、低损耗、去库存的核心优势,正深刻变革制造业形态。当前,中国3D打印市场已迈入高速增长通道,规模迅速扩大,下游万亿级的商业航天等高端制造领域带来了庞大需求。在工业级赛道,本土企业正于航空航天等高端领域快速突破。技术进步、成本下探与重大应用牵引共同作用下,3D打印行业正迎来其产业化发展的关键拐点。在下游市场方面,3D打印主要应用于商业航天、汽车、医疗器械等高端制造领域,其中航空航天应用空间非常大,目前已经是万亿级别市场。根据数据显示,2024年我国商业航天市场规模达到2.3万亿元,预计2025年将增至2.8万亿元。目前,SpaceX已经大面积将3D打印应用于最新火箭发动机上。第三代猛禽发动机通过3D打印工艺,将前两代的多零部件整合为一,通过内部化次级流道和增加外露部件的再生冷却,减少了外部部件的需求,大幅简化了发动机的结构;取消隔热罩和灭火系统,进一步简化了发动机的设计,减少了潜在的故障点,提高了系统的可靠性。相比于猛禽2,新的猛禽3减轻了约6.5%,推力提高了约22%。随着商业航天产业迈入景气周期,必将带动3D打印产业的发展。并且,长期以来,3D打印产业面临行业渗透率低的问题,随着技术成熟和成本下降行业将迅速崛起。
6.黄河旋风:
最后军工板块再讲一个股,也是今天的最后一只股,黄河旋风。这只股很奇怪啊,我前面经常带上它,但是好像热度不高,没人买也没人问。但是近期其实它也走出了一段不错的逆势行情。详细个股逻辑见GZH。这里只简单分析一下。黄河旋风以超硬材料及超硬材料制品为主业,产品有工业金刚石、培育钻石、金刚石晶圆热沉材料、超硬材料制品、预合金粉等19大类2170个品种。
这里单独提一嘴热沉片,这是是第三代半导体(如氮化镓)散热的关键材料,量产突破意义重大。培育钻石业务处于消费培育期。河南国资入主带来资源与信用重塑,黄河旋风是老牌超硬材料企业,正向高端新材料成功转型。
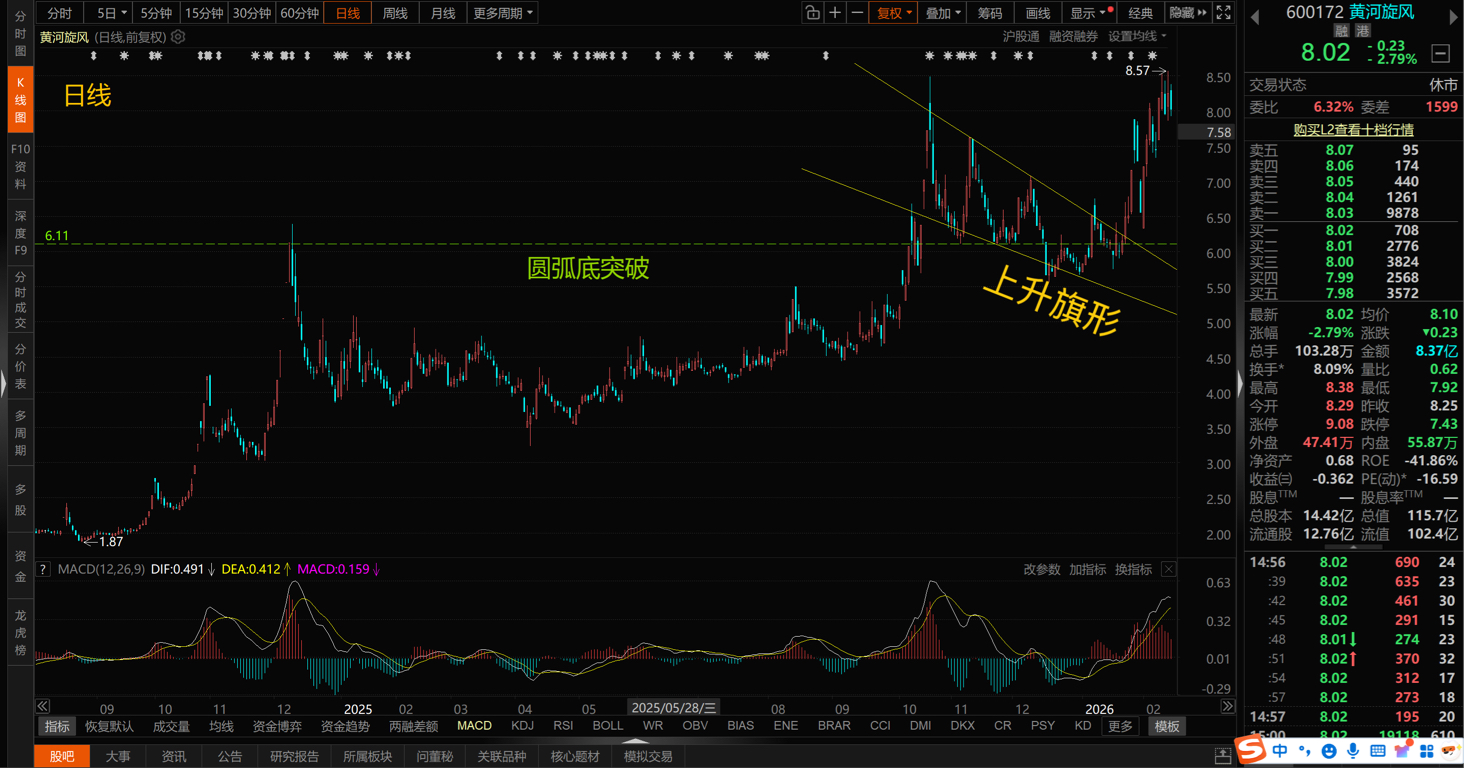
技术上看,再经历了一个大的圆弧底突破后,K线上呈现上升旗形整理形态,近期再度异动,放量突破旗形整理上轨压力位,后市有望走出一波趋势上涨行情,这种股走的很慢,所以5日线,10日线都是买点,是比较稳健的选择之一。
总结一下,军工板块在地缘政治因素加剧和国家“十五五”规划重点支持的大背景下,又恰好来到建军100年时间大窗口,批量的库存加速交付,新订单不断落地,叠加全球商业航天竞争格局,军工板块必将迎来一段主升行情!
本文作者可以追加内容哦 !

