截至2026年2月24日,中泰资管风险系统对股债市场的系统评分情况如下:
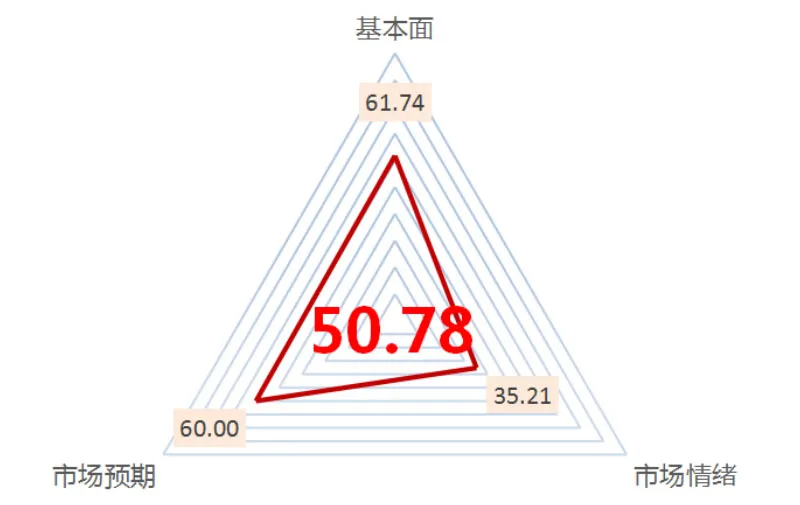
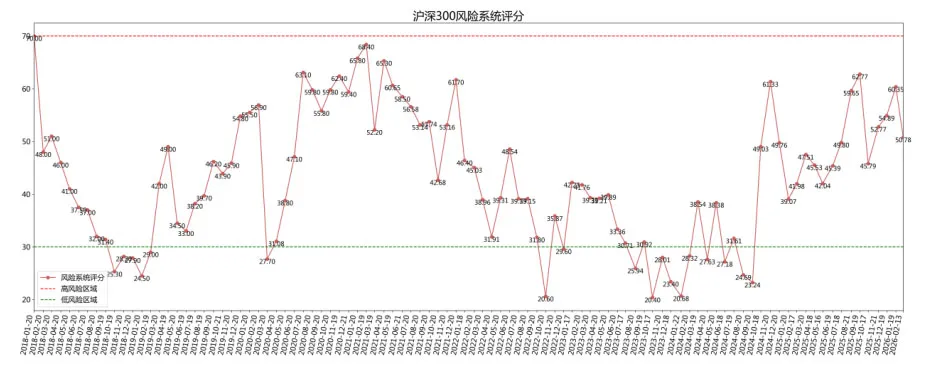
沪深300指数的中泰资管风险系统评分为50.78,较上月60.35有所回落。市场整体呈现估值小幅调整、预期保持平稳、情绪明显回落的格局,需重点关注估值与业绩的匹配性及政策落地效果。
沪深300估值较上月略有下降(本月 61.74,上月 65.54),仍处于近一年以来的合理区间。行业间估值分化格局未改,28个申万一级行业中,化工、有色金属、电子、房地产、商业贸易、休闲服务、综合、国防军工、计算机、通信、汽车、机械设备等12个行业估值高于历史60%分位数;农林牧渔、食品饮料、非银金融行业估值低于历史10%分位数。
市场预期分数与上月持平(本月 60.00,上月60.00)。宏观分析师预期2026年全国GDP增速目标预计在4.5-5%左右。货币财政协同性有望加强。财政政策方面,预计将延续更加积极的财政政策,赤字率有望提升或基本持平。消费复苏节奏或较节制;新质生产力推力更强;地产市场继续盘活存量、严控增量。
市场情绪较上月明显回落(本月35.21,上月55.33;分数越低表示市场情绪越低迷),从“偏积极”区间回落至“中性”区间下方:两融分数大幅下降,从历史高位下降至历史低位,杠杆资金活跃度明显下降;波动率分数基本持平,仍处于历史低位;涨跌停分数明显回落,从历史中位到历史低位,市场短期赚钱效应有所减弱;公募基金发行分数上升,从历史中高位到历史高位,中长期资金入市意愿有所增强。
我们仍建议聚焦估值与业绩匹配度,结合即将披露的上市公司年报,重点关注盈利确定性强、现金流稳定的优质标的。当前市场估值抬升背后是经济复苏与政策支持的双重支撑,在可理解、可承受的风险范围内布局。同时,重视产业链复苏中的细分机会,把握政策发力方向明确的领域,在风险可控前提下获取稳健收益。
需要说明的是,本报告评分指标基于沪深300指数,其风险收益特征更多反映权重股表现,与中小市值企业存在差异,投资者在评估整体市场风险时需结合不同板块特征综合判断。
股市潜在风险提示:
基本面数据不达预期;
政策出台的及时性与协调性不及预期;
全球地缘冲突加剧;
全球主要经济体政策超预期。
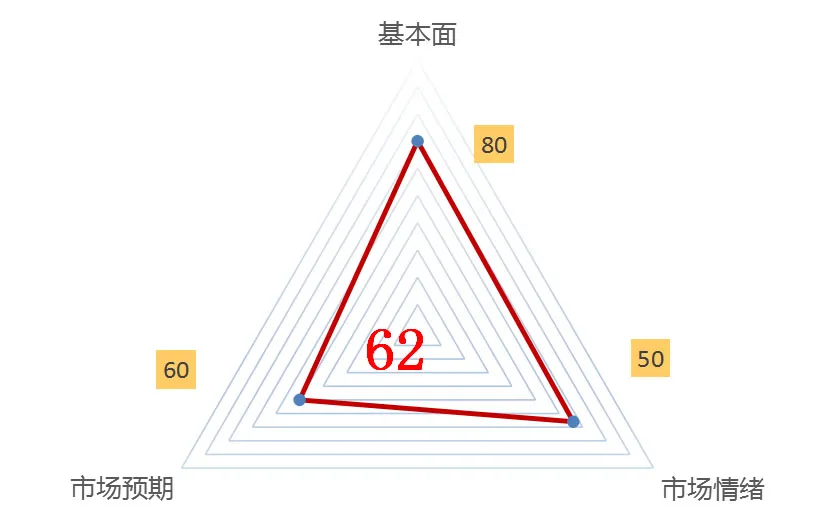
债市的中泰资管风险系统评分为62分。
从宏观基本面及市场情绪来看,1-2月春节前后经济高频数据呈现明显的结构性分化(节假日出行消费回暖,但地产高频销售与节后初期的复工相对偏弱),但这种“弱修复”格局对当前债市的单边提振作用有限。节后部分资金风险偏好变化以及对未来债券供给放量的担忧,使得市场整体投资情绪偏向谨慎。在此背景下,央行操作以“稳流动性与呵护跨节”为核心主基调,通过加大公开市场投放,有效平抑了春节前后的资金面扰动,短端资金利率平稳运行,为短端债券提供了坚实支撑。整体而言,2月债市告别了前期的单边行情,“资金面平稳呵护与长端预期博弈”成为主导市场的核心主线。在这一主线下,市场呈现出明显的“熊陡”特征:超长债波动显著放大、跌幅明显,部分交易盘出于防守更偏好短久期品种;而配置盘在资产供给缺口下仍维持对中长期品种的配置刚需,导致“短端的确定性防御”与“长端的分化博弈”并存。
从基本面的具体数据来看,2026年开年宏观经济呈现“消费端温和回升、生产端降幅收敛”的格局。1月份全国居民消费价格(CPI)同比上涨0.2%,环比上涨0.2%;扣除食品和能源的核心CPI同比温和上涨0.8%,印证了年初居民消费需求逐步改善、节前服务需求加速释放的情况。工业生产者出厂价格(PPI)同比下降1.4%,降幅比上月大幅收窄0.5个百分点,且环比上涨0.4%,已连续4个月实现环比正增长。在“反内卷”政策推进及全国统一大市场建设带动下,水泥制造、锂电池等部分行业价格回暖,国内工业品价格运行总体呈现平稳筑底、供需格局优化的积极迹象。
从流动性角度来看,2026年1月金融数据实现亮眼的“开门红”,金融总量继续“给力”。1月单月新增社会融资规模高达7.22万亿元,创下历史同期新高,比上年同期多增1662亿元。月末广义货币(M2)同比增长9.0%,较上月末加快0.5个百分点;狭义货币(M1)同比增长4.9%,比上月高1.1个百分点,M1与M2剪刀差有所修复。信贷投放呈现“开门稳”特征,1月份新增人民币贷款4.71万亿元。在央行适度宽松的货币政策持续发力,叠加积极的财政政策前置(1月政府债券净融资达9764亿元)的背景下,政策协同为实体经济平稳开局提供了极为充裕的金融总量环境。
从债券市场来看,2026年2月份央行重申并维持了“适度宽松”的货币政策,整体资金供给充裕。在流动性呵护、机构优化久期配置以及春节前避险情绪的共同驱动下,2月债市表现亮眼。10年期国债收益率时隔近三个月再次向下突破1.8%关口,最低探至1.78%左右的历史低位;而30年期超长国债收益率则僵持在2.20%关口上下震荡。债市期限利差有所走阔,短端利率下行更快,长端性价比逐步凸显。微观交易结构上,部分基金为优化组合久期增持10年期等品种,形成了较强的技术性买盘支撑;而超长端则在宽货币预期与机构配置博弈中,呈现出高位震荡与分化的特征。
债市潜在风险提示:
国内经济修复超预期;
地产行业恢复超预期;
海外需求超预期。
$中泰天择稳健6个月持有混合(FOF)A(OTCFUND|017589)$
本材料不构成投资建议,观点具有时效性。本公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资有风险,基金过往业绩不代表其未来表现。基金管理人管理的基金的业绩不构成对其他基金业绩表现的保证。投资者投资基金时应认真阅读基金的基金合同、招募说明书、基金产品资料概要等法律文件。基金管理人提醒投资者基金投资的“买者自负”原则,请投资者根据自身的风险承受能力选择适合自己的基金产品。基金有风险,投资须谨慎。
本文作者可以追加内容哦 !

