六年前,高瓴以416.62亿元受让格力集团15%股权,成为格力电器第一大股东,这笔交易曾被誉为"中国资本市场混合所有制改革的经典样本"。彼时张磊"做时间的朋友"的理念与董明珠"让企业家坐C位"的承诺,构成了创投圈的一段佳话
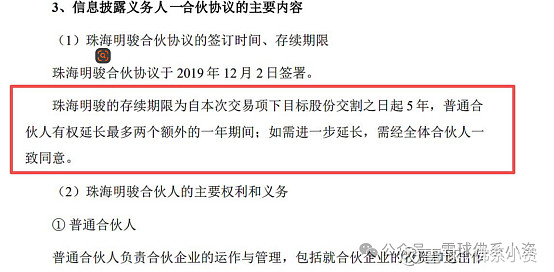
当年格力电器混改高瓴资本进来的这笔投资,本来就是带着“期限”的。协议里写得很清楚:5年投资期 + 2年延长期,这是交易结构的一部分。现在已经到期就得按协议和监管规则去执行
珠海明骏投资合伙企业(高瓴在珠海设立的专项投资平台)2019年入股格力电器总投入:416.62 亿元(9.02 亿股,46.17 元 / 股)
资金结构:自有资金218.5 亿元 + 银行贷款 208.3 亿元
贷款方式:银团贷款(涉及招商银行、中国银行、平安银行等7家银行)
累计分红:约 157 亿元(2020—2025 年)
银行贷款协议的核心条款:贷款期限为“首个提款日后60个月,经全体贷款人同意后可延至84个月。其中,前36个月为宽限期,宽限期内无需还本。珠海明俊资金一半贷款,一半基金,基金明年也到期了。这是减持的直接原因,正如公告所述大股东减持是为了“偿还贷款”。其实从年报可以查到,2024年年报显示明骏的贷款余额是146亿元,25年至今分红了4元得36亿元,至少也得三分之二拿来还贷,现在的贷款余额可能在120亿左右
2019年的200亿银团贷款即将到期或进入集中还款期。据分析,珠海明骏质押的格力股权也将在今年陆续到期。通过大宗交易减持套现约40多亿元,是偿还债务、解除质押的理性财务操作,而非单纯的“看空跑路”。
基金存续期的自然退出,高瓴旗下的珠海明骏是一只专项基金,通常私募股权基金都有存续期(如7-10年)。从2019年入股至今已满6年,接近基金退出的时间窗口。如需延长需要全体合伙人同意。对于合伙人来讲,自然就是首先还完贷款。然后再决定基金的下一步是否延长。而明骏唯一收入是格力分红。要还贷款就只能卖一部分股票。其实减持并不重要,真正重要的是谁接这部分减持。大宗交易方式禁售6个月,肯定不是二级市场的散户,更可能是长期持股的战略投资者。这也是接下来格力最终股份控制权如何布局的问题,是回到国有还是引人新的战略投资者,还是高瓴资本继续延期,或者格力高层回购控股。。。。不论谁来,相信董明珠为首的格力管理层都会牢牢的抓住这个第一大股东的紧密合作和支持,公司才能持续运作下去。所以这部分股权也不会散步到二级市场散户手上。
高瓴资本减持格力的股票,问题的关键不在于股价波动,而在于资金成本。所以高瓴资本的基金六年质押期届满、贷款集中到期,减持还贷是必选项,而非看空公司。高瓴资本的债务到期与基金存续期的双重约束下,选择股价相对稳健时回笼资金,是对LP负责,也是对企业长期价值的保护。这也是为啥即使有减持的消息,股价也没有明显大跌的原因
大部分资料数据转自雪球 公众号 佛系小资
为啥理论上这部分股份不会进入二级市场,这与格力的股权结构有关,格力没有控股股东,明骏是第一大股东,明骏里面本身有格力高层的股权,通过一个复杂的设计,实际明骏是格力管理层控制的表决权。格力管理层董明珠就是通过明骏的股权控制,进一步掌握着格力股东大会的绝大多数投票权,保证重大决策人事任命在股东大会顺利通过。如果这一部分股权在二级市场分散,或者这一部分股权失控,格力管理层在股东大会上的决策表决就面临挑战和失控。所以不论什么情况,什么时候,格力要正常经营,格力管理层都要控制住这些股权。
本文作者可以追加内容哦 !

