消息面上,得益于市场对人工智能(AI)服务器的强劲需求,戴尔科技发布了远超华尔街预期的财务展望。戴尔第四季度总营收同比增长39%,达到创纪录的334亿美元,超出市场预期的317.3亿美元。调整后每股收益为3.89美元,也高于预期的3.53美元。
一、核心逻辑:龙芯中科作为国产CPU领域的领军企业,凭借完全自主的指令集架构(LoongArch)和全栈技术能力,在AI算力需求爆发与全球科技自主可控趋势下,正迎来业绩与估值的双重修复机遇。其发展路径与戴尔科技类似——通过技术突破满足核心领域需求,进而实现从专用市场向通用市场的渗透。当前,龙芯中科在政务、能源、金融等关键行业的国产化替代中占据先发优势,同时积极布局AI服务器、边缘计算等新兴领域,有望复制戴尔科技在AI驱动下的高增长逻辑。
二、与戴尔科技的共同点:技术驱动需求,生态构建壁垒
(一)技术自主性:从“可用”到“好用”的跨越
1. 戴尔科技:通过垂直整合硬件(服务器、存储)与软件(VMware虚拟化、Pivotal云原生),构建了覆盖企业级市场的完整解决方案,其AI服务器凭借高性能与稳定性成为全球数据中心首选。
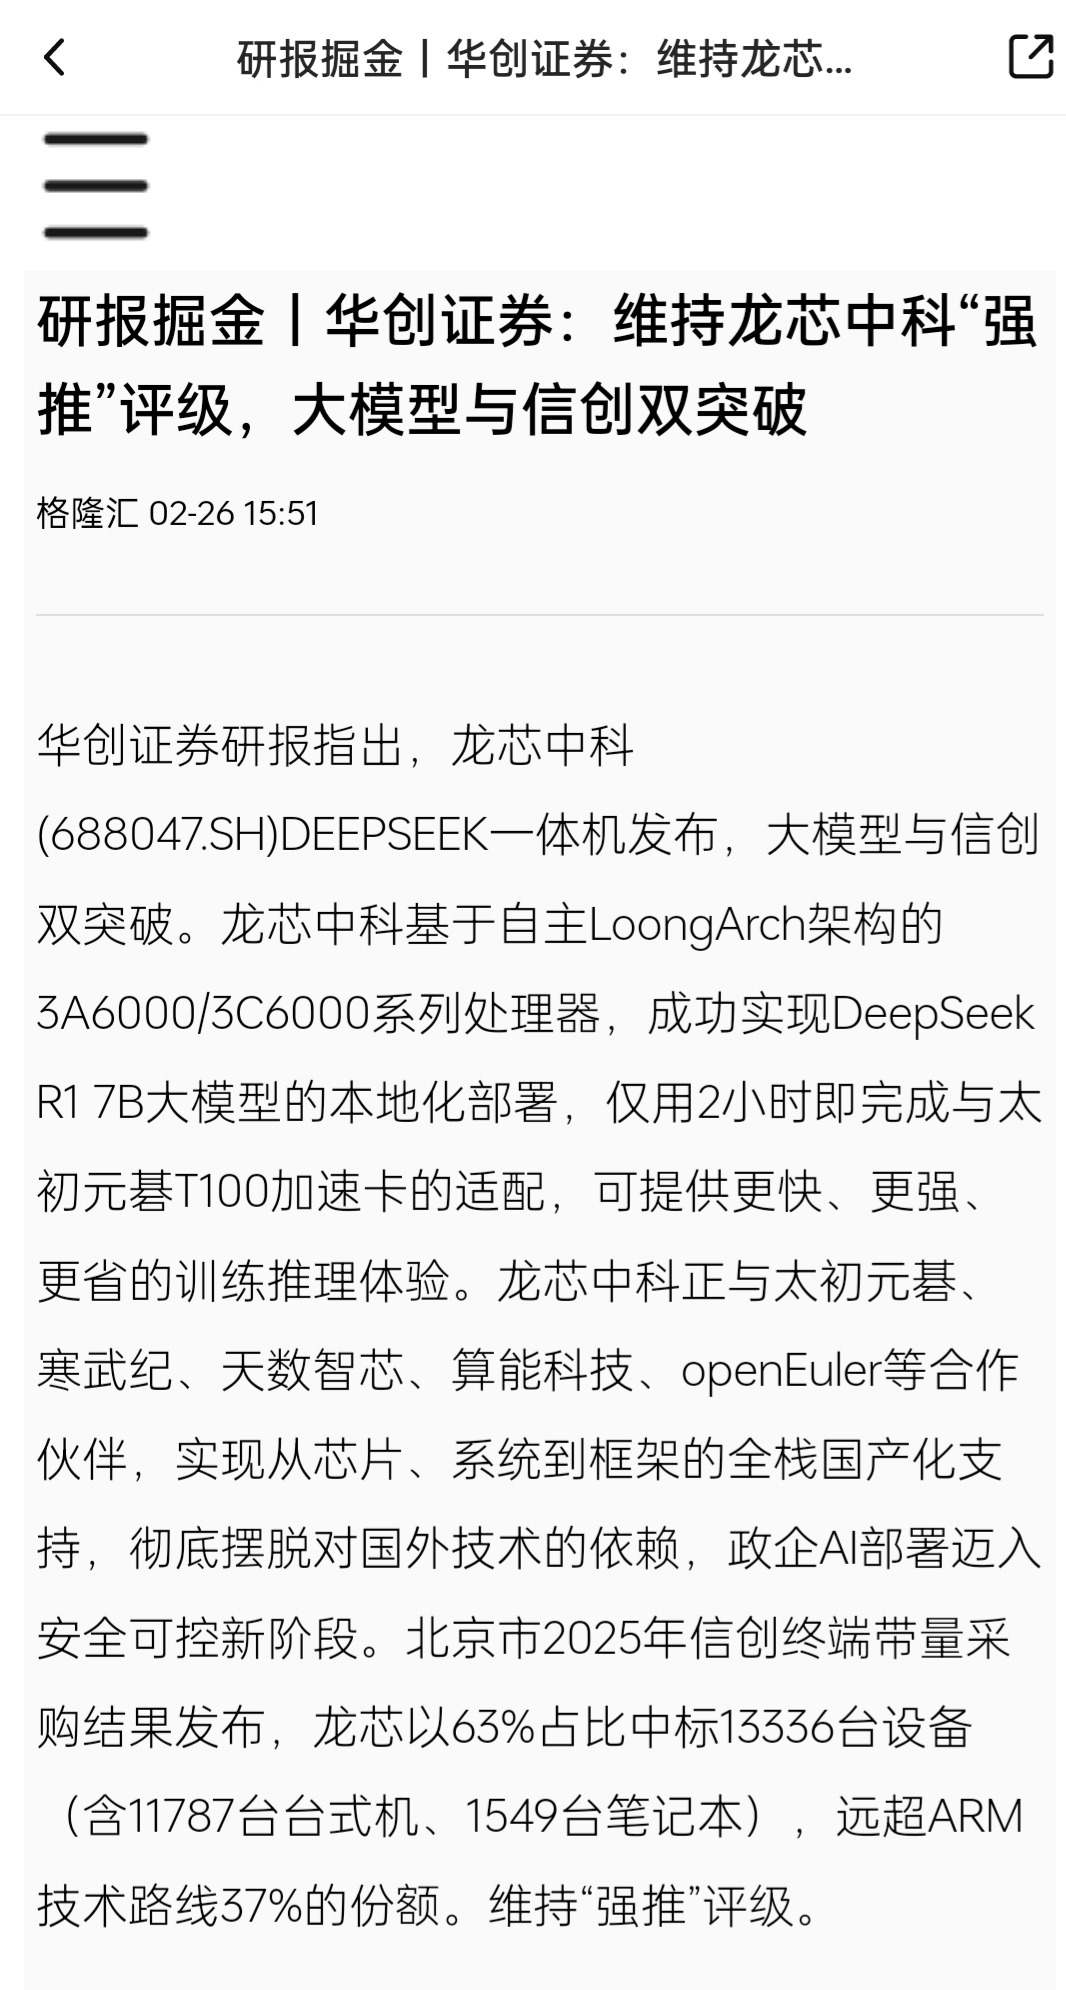
2. 龙芯中科:基于完全自主的LoongArch指令集,实现了从芯片设计到编译器的全栈自主可控,避免了“卡脖子”风险。其3A6000系列桌面CPU性能已对标Intel i5-10400,服务器CPU 3C6000支持128核,可满足AI推理、大数据分析等场景需求。
(二)需求共振:AI与国产化双轮驱动
1. 戴尔科技:受益于全球AI服务器需求爆发,2024年Q4营收同比增长39%,其中AI相关收入占比超40%,成为业绩增长核心引擎。
2. 龙芯中科:
• 国产化替代:政务、金融、能源等领域PC保有量超1亿台,按30%替代率计算,市场空间超300亿元;服务器端,轻量级推理服务器需求爆发,龙芯凭借性价比优势切入边缘计算市场。
• AI算力下沉:端侧AI(机器人、智能终端)和边缘AI(智慧城市、工业质检)需求快速增长,龙芯CH37系列AI芯片(64TOPS@INT8算力)已实现量产,覆盖低功耗场景。
(三)生态构建:从封闭到开放的协同效应
1. 戴尔科技:通过与NVIDIA、AMD等GPU厂商合作,优化AI服务器性能,同时整合VMware虚拟化技术,降低客户迁移成本,形成“硬件+软件+服务”的闭环生态。
2. 龙芯中科:
• 操作系统适配:与统信UOS、麒麟OS完成深度适配,进入超500家政企客户采购清单。
• 行业解决方案:与吉大正元(数字安全)、苍穹数码(GIS平台)等头部企业合作,推出“国产CPU+行业应用”一体化方案,加速智慧城市、自然资源等领域数字化转型。
• 开发者生态:开源驱动与工具包,吸引AI、科学计算领域开发者,降低迁移成本。
三、核心竞争力:自主可控+技术迭代+成本优势
(一)完全自主的指令集与架构
LoongArch指令集完全自主,避免了ARM、x86架构的授权限制与地缘政治风险,为长期发展奠定基础。其架构设计兼顾高性能与低功耗,适用于从桌面到服务器的全场景。
(二)技术迭代加速,对标国际高端
1. 桌面端:3A6000系列性能对标Intel i5,满足政务、金融等场景需求;下一代3A7000将采用5nm制程,支持光线追踪与更复杂AI计算,目标打开消费级市场(游戏、设计)。
2. 服务器端:3C6000系列支持128核,性能对标AMD EPYC 7763,可满足AI推理、大数据分析等需求;未来规划3D6000系列,对标Intel Xeon Platinum,切入高端市场。
3. AI芯片:CH37系列覆盖端侧AI场景,未来将推出支持更高算力的产品,与CPU形成协同效应。
(三)成本优势显著,性价比突出
龙芯CPU采用成熟制程(如12nm),通过架构优化实现性能提升,成本低于国际厂商同类产品。在信创集采中,龙芯产品性价比优势明显,有助于快速提升市场份额。
四、发展前景:国产替代+AI算力下沉,千亿市场空间打开
(一)政策红利持续释放
工信部提出“2027年25G以上光芯片自给率≥30%”,CPU作为算力基础设施核心部件,国产化替代优先级提升。龙芯连续三年中标政府、央企集采项目,2026年信创相关收入占比预计超60%。
(二)市场空间广阔
1. 桌面端:国内政务、金融、教育等领域PC保有量超1亿台,按30%替代率计算,市场空间超300亿元。
2. 服务器端:AI算力下沉趋势下,轻量级推理服务器需求爆发,龙芯凭借性价比优势,有望切入边缘计算市场。
3. 端侧AI:CH37系列覆盖机器人、智能终端等场景,预计2026-2028年市场规模复合增长超50%。
(三)技术延伸:从专用到通用,打开消费级市场
龙芯正研发支持光线追踪与更复杂AI计算的下一代产品,目标对标国际高端CPU(如Intel RTX 40系列),未来有望进入游戏、设计等消费级市场,进一步扩大用户群体。
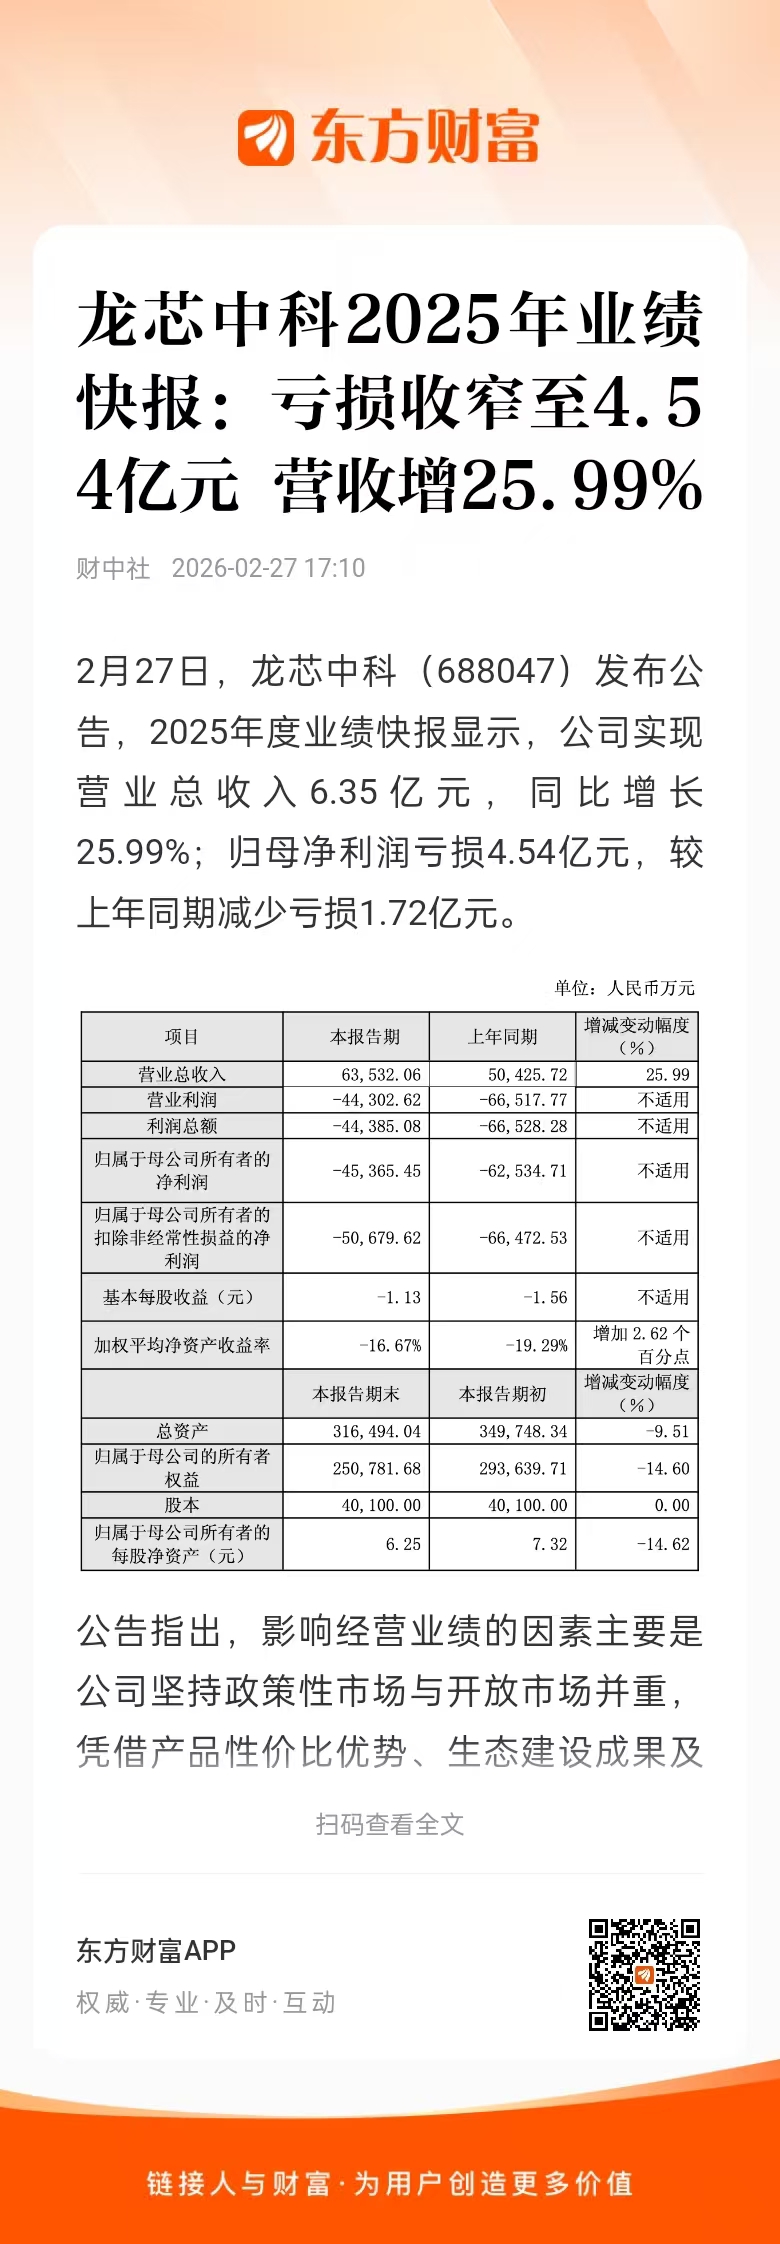
五、财务与估值:业绩拐点已现,估值修复空间大
(一)业绩增速强劲
预计2026-2028年营业收入同比增长40%/37%/35%,归母净利润同比增长50%/33%/33%,毛利率随高毛利产品占比提升而稳步上行。
(二)估值性价比突出
横向对比:国际CPU龙头Intel、AMD PE(TTM)超30倍,与国内寒武纪、海光信息相比,龙芯中科显著低估。按2029年45倍PE估算,目标市值1800亿元,对应股价480元,较当前股价有较大空间。
六、风险与挑战
1. 技术迭代风险:若下一代产品研发滞后,可能错失高端市场机会。
2. 客户集中度风险:前五大客户占比超50%,订单波动可能影响短期业绩。
3. 地缘政治风险:美国对华科技制裁升级,可能影响供应链稳定性。
七、建议
龙芯中科作为国产CPU龙头,兼具技术壁垒、生态优势与政策红利,2026年有望迎来业绩与估值的双重修复。当前股价处于历史低位,建议积极买入,重点关注以下催化剂:
1. 2026年下一代CPU流片成功;
2. 与头部互联网厂商达成AI算力合作;
3. 信创集采订单超预期落地。
目标价480元,国产CPU崛起在即,龙芯中科乘风破浪正当时!
本文作者可以追加内容哦 !

