经历了近半年的缩量调整,创新药板块最近终于有了些“春江水暖”的味道,说实话,前阵子的持续回调确实让不少人心态有点“五马奔腾”,但现在回过头看,这一波调整更多是前期涨幅过后的估值消化,而非基本面逻辑的破坏,站在当前时点,无论是政策端释放的长期红利,还是产业端频频落地的重磅合作,都在指向同一个方向:创新药的“黄金坑”或许正在形成。
先看政策面方向:2026年1月27日国务院公布的修订版《药品管理法实施条例》,这不是一般的例行更新,这是该条例2002年颁布以来首次全面修订,超过90%的条款都动了“大手术”,新条例把“创新激励”直接写进总则,还把突破性治疗药物、附条件批准等加速通道从部门规章升格为行政法规,更关键的是,数据保护期和市场独占期制度的建立,让创新药企的研发投入真正变成了可以估值的“法定资产”,对儿童用药给予最长2年市场独占、罕见病用药最长7年——这些制度设计补上了国内创新药回报闭环最关键的一块拼图。
产业层面的催化剂来得更快——就在1月30日,石药集团与阿斯利康的一纸协议震动了整个港股市场。185亿美元的潜在交易总额、12亿美元的实打实预付款,这可不是简单的“License-out”,而是跨国药企对中国药企底层技术平台的“盖章认证” ,依托缓释给药技术平台和多肽药物AI发现平台,石药拿下的是持续产出创新成果的能力认可,联想到2025年国产创新药BD交易总金额已超1300亿美元,中国企业在ADC、双抗、小核酸等赛道已经从“跟随者”变成“引领者”,这种技术实力的质变,支撑的是一轮估值体系的重构。
从市场位置方向看,调整后的性价比确实诱人——
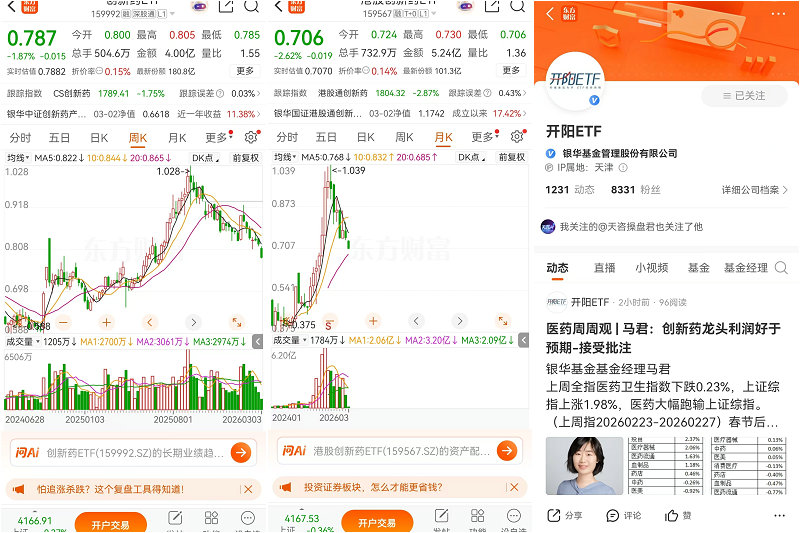
数据显示,截至2026年2月,A股CS创新药指数自高点回调超17%,港股创新药指数跌幅更深,接近28% 。港股龙头企业的估值已跌至历史10%分位以下,A股核心资产的溢价也被充分消化 ,这种“深蹲”之后的起跳,往往比高位横盘更有力。
如果非要二选一,我的偏好可能更倾向于港股。理由有三:一是估值弹性,港股此轮回调幅度更大,且汇聚了未盈利的生物科技公司,对流动性改善的敏感度更高,一旦市场风险偏好回升,修复空间更可观;二是BD活跃度,港股的创新药企本就是跨境合作的主力军,石药、科伦博泰、康方生物等频繁的对外授权交易,正在持续验证其管线的全球价值 ;三是制度包容性,18A章允许未盈利企业上市,让港股拥有了最完整的创新药资产池,从临床早期到商业化阶段都能找到标的。
当然,A股也有A股的底气,恒瑞、百济等龙头企业的商业化能力扎实,研发管线深厚,在政策红利和本土市场深耕方面更有确定性 。如果说港股是“高弹性进攻手”,A股龙头更像是“稳健压舱石”。
总之,综合来看,创新药板块正在经历从“情绪驱动”到“基本面驱动”的切换,政策红利刚刚落地、跨国合作持续深化、临床突破密集兑现,“泡沫出清”之后的拐点或许就在不远处。无论是A股的稳健还是港股的弹性,真正的机会永远属于那些手握核心技术、管线能持续兑现的企业。
#【有奖】创新药回调触底?产业密集催化下后续表现如何?##社区牛人计划##盘逻辑:深度解析,理清投资思路#@开阳ETF @股吧话题 @东方财富创作小助手 $创新药ETF(SZ159992)$$港股创新药ETF(SZ159567)$$银华消费主题混合(SZ161818)$
本文作者可以追加内容哦 !

