风险提示:本文为财报教学文章,不包含推荐行为,请勿据此操作,注意安全。
为回馈一直支持财官的粉丝,凡是设为星标、点赞和在看,并在留言区积极互动,就有机会免费和财官交流财报解读心得。
大家好,我是财官。今天咱们聊一家很“特别”的公司——内蒙一机,它是内蒙古最大的装备制造企业,做坦克起家,现在却悄悄杀进了人形机器人赛道。前十大流通股东拿了61.33%的筹码,机构扎堆抱团。$内蒙一机(SH600967)$
动态市盈率60倍,市净率2.62倍。这个估值,在军工板块里不算便宜。但它的账本里,藏着几个让人不得不盯着看的数字。
主角是谁?一家轮履军车装备的老牌国企,两栖无人查险机器人已经研制完成正在试验,特种车辆智能制造国家重点实验室就建在它家。
3.86亿的净利润,6.18%的增长藏着什么
先看成绩单:2025年三季度,净利润3.86亿,同比增长6.18%。
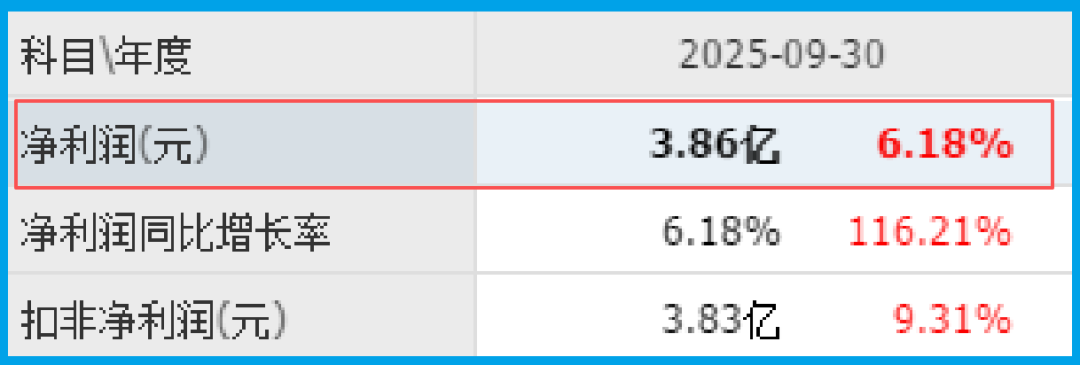
6.18%这个增速,放在消费股里不算什么,但在军工行业,尤其是装备制造领域,稳就是硬道理。
军工订单的特点是周期长、波动小,能保持正增长,说明基本盘扎实。
更重要的是,这个增长是在什么背景下实现的?原材料价格波动、军品定价机制调整,这些都没挡住它往上走。
回款周期71天,快了3.97%意味着什么
接下来咱们提审第一个关键证人:回款周期。这家公司的回款周期71天,同比加快了3.97%。
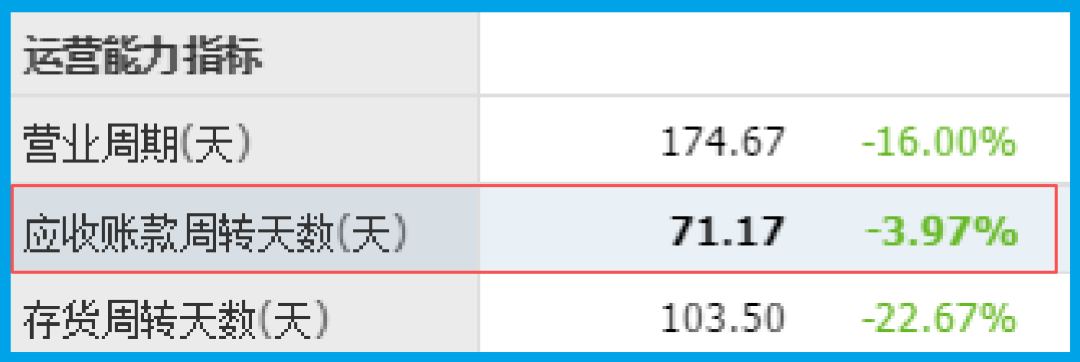
71天是什么概念?军工企业的回款,众所周知是个老大难。客户就那一个,流程走得慢,两三个月是常态,半年也不稀奇。能把回款周期压在71天,还比去年快了近4个点,说明什么?
说明它在客户那里的地位不一般。要么是产品不可替代,要么是交付质量过硬,让客户愿意优先给它打款。在军工体系里,这叫“话语权”。
3380.00万的借款,22.32亿的现金
第三个证人更有意思:短期借款3380.00万,账户里的现金22.32亿。
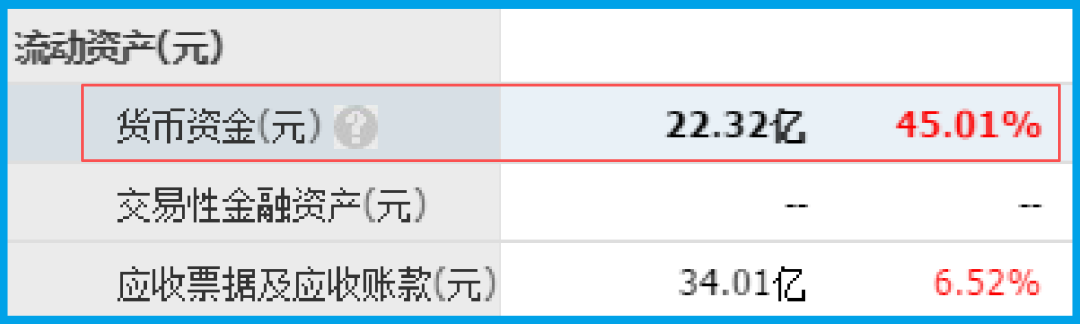
3380万的短期借款,对于一家年利润近4亿的公司来说,基本可以忽略不计。22.32亿现金趴在账上,这才是重点。
22亿现金是什么概念?军工企业普遍是重资产运营,设备投入大,研发投入大,手里能攥着20多亿现金的,不多见。
这说明它的经营现金流极好,说明它不需要靠借钱过日子,说明它在行业下行周期里能扛,在行业上行周期里能打。
手里有粮,心中不慌。这话放在股市里,一样适用。
这家公司到底做什么生意
咱们得搞清楚它的商业模式。主营业务:轮履系列军品装备、军民协同产品、铁路车辆、车辆零部件。说白了,就是做坦克、装甲车,还有民用铁路货车。
但它不是简单的造车厂。它是国防科技工业的骨干企业,内蒙古最大的装备制造商。
“特种车辆及其传动系统智能制造国家重点实验室”就建在它家。这个实验室研究什么?智能制造技术、柔性制造生产线、智能工厂建设。
也就是说,它不只是造装备,还在造“造装备的工厂”。这才是它真正的护城河。
军工和机器人,两条赛道的逻辑
先说军工。2026年地缘局势复杂,军工板块的确定性在提升。这家公司做的是陆军核心装备,轮履车辆是地面作战的中坚力量。装备升级换代,存量替换加增量采购,订单可见度高。
再说机器人。这才是真正的亮点。它承担了国家多项攻关项目和重点研发项目,多型产品在研。
最核心的是两栖无人查险机器人系列,这是国家应急管理部揭榜攻关项目,目前已完成研制,正在试验中。
两栖、无人、查险,这三个词放在一起,应用场景就打开了:洪涝灾害救援、核生化污染区域探测、近海侦察,全是刚需。而且这是国家级项目,一旦定型列装,就是批量订单。
更关键的是,它在做智能制造生产线,在培育数字化创新团队,在建设智能工厂。
这些技术,既可以用来造坦克,也可以用来造机器人。军工技术向民用转化,这叫“军民协同”。
60倍PE,到底贵不贵
最后回到估值:动态市盈率60倍,市净率2.62倍。60倍是什么水平?
军工板块平均市盈率在50到60倍之间,它处在区间上沿。2.62倍PB,对于重资产的装备制造企业来说,不算便宜。
但账本里明明写着:净利润3.86亿,稳中有增;回款周期71天,快了近4个点;
订单63亿,暴增199%;短期借款3380万,账上现金22.32亿。
这些数字凑在一起,指向一个结论:它不是普通的军工配套厂,而是手握核心技术和国家级项目的装备平台。
60倍的PE,买的是两栖无人机器人的产业化预期,买的是智能制造能力的变现空间。
前十大流通股东拿了61.33%的筹码,机构扎堆,说明专业资金在用它下注。
财官的结案陈词
写到这里,这家公司的画像基本清晰了。它不是那种靠概念炒起来的题材股,而是实实在在干了多年装备制造的老兵。
净利润3.86亿,虽然增速不快,但底盘稳。回款周期71天,快了3.97%,话语权在提升。
更重要的是,它卡位了军工和机器人两个赛道。军工是基本盘,两栖无人查险机器人是增量,智能制造能力是护城河。
60倍的PE,确实不便宜。但军工和机器人的逻辑,本来就不是看当期PE,而是看订单的确定性和技术的壁垒。
当然,风险也得说清楚。军工订单虽然确定性高,但交付节奏受多方面影响。
机器人项目还在试验阶段,产业化还需要时间。6.18%的净利润增速,对应60倍估值,确实需要未来更快的增长来消化。
今天的内容对你有帮助的话,麻烦点赞和在看,你的每一次互动,都是财官持续输出的动力。
如果把上市企业的基本面,从高到低分为A、B、C、D、E五个等级的话,财报翻译官个人认为这家企业能维持 B 级的水平。
风险提示:财报良好的公司不一定会上涨,但是那些能持续大涨的企业,其财报一定非常出色。本文为纯粹的财报教学文章,并没有推荐之意,也希望大家能谨慎参考。#社区牛人计划##【悬赏】2024年度牛人评选,你pick了谁?#
本文作者可以追加内容哦 !

