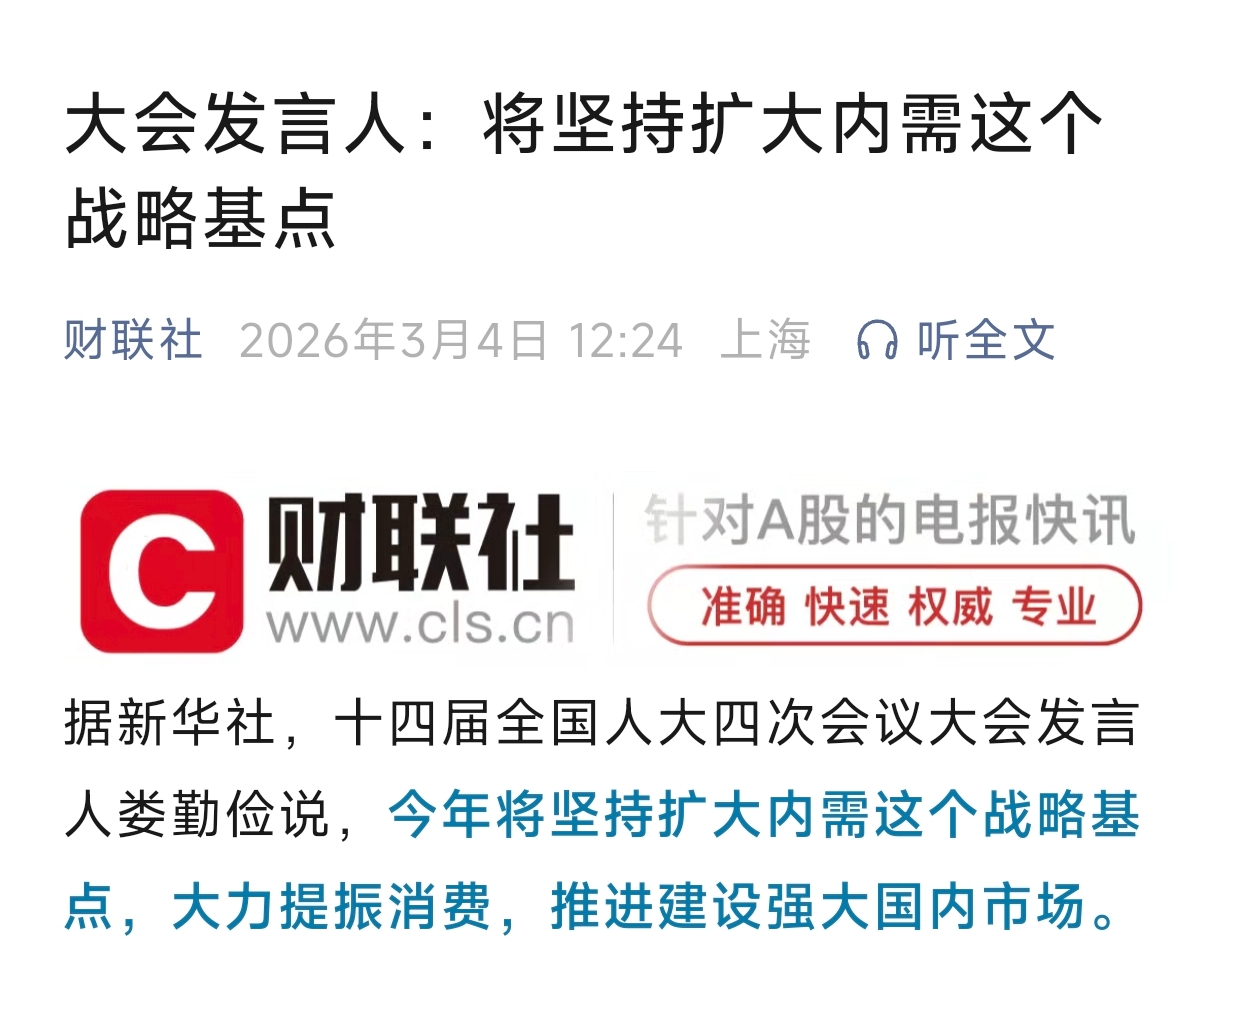
美凯龙(601828)作为国内家居零售龙头,深度契合“扩大内需、提振消费”的政策主线,是本轮政策红利的直接受益者,尤其在以旧换新、家装消费复苏、多业态融合等方向具备显著优势。
一、政策利好逻辑:$美凯龙(SH601828)$处于扩内需核心赛道
“以旧换新”核心渠道,直接承接政策红利
2024年,美凯龙全国卖场以旧换新订单达72.4万单,销售额66.9亿元,中央补贴占销售额约17%,已成为家电、家居“以旧换新”的主要线下渠道之一。随着政策进一步优化(如补贴范围扩大、流程简化),其渠道价值将持续放大。
家装消费回暖,M+设计中心加速布局
政策鼓励旧房改造、城市更新,直接拉动家装需求。美凯龙已启动第二批84家M+高端家装设计中心建设,预计2025年实现百MALL覆盖,规划出租率达81.3%。该业务聚焦“设计驱动”,契合消费者对品质居住升级的需求,有望成为增长新引擎。
全屋家电一站式布局,抢占高端消费场景
美凯龙发布“3+星生态”战略,与海尔、海信、美的等头部品牌合作,计划两年内布局100家高端生活电器馆,覆盖厨房小家电、清洁电器、个护、咖啡休闲等品类,打造“全屋家电一站购”体验。这一模式不仅提升客单价,也增强了用户粘性。
多业态融合,拓展消费边界
公司积极引入汽车、潮玩、二次元等新业态,汽车业态经营面积已达26万平方米,覆盖44城,合作品牌超30家。通过“家居+汽车+潮玩”场景融合,吸引年轻客群,提升商场坪效与流量活力。
数字化运营能力领先,赋能商户与消费者
$美凯龙(SH601828)$构建“天猫同城站+抖音本地生活”双主阵地,拥有2万个活跃职人账号,全年直播超6万场,入选抖音S级IP。线上流量反哺线下,形成“种草—引流—转化”闭环,显著提升运营效率。
二、财务与运营基本面持续改善
营收稳中有升:2024年实现营收78.21亿元,毛利率提升至58.26%。
现金流改善:2024年Q4经营活动现金流净额达7.48亿元,连续两季度为正,显示经营韧性。
出租率回升:自营商场平均出租率提升至83.0%,委管商场稳步推进,商户信心增强。
资金充裕:货币资金达37.95亿元,同比增长27.59%,为扩张与转型提供有力支撑。
$美凯龙(SH601828)$作为中国家居零售行业的龙头企业,正处于“扩大内需、提振消费”政策传导路径的关键节点,具备明确的政策受益逻辑和基本面改善趋势,在当前宏观环境下,存在较强的估值修复动力与成长性支撑,对股价形成积极利好。
本文作者可以追加内容哦 !

