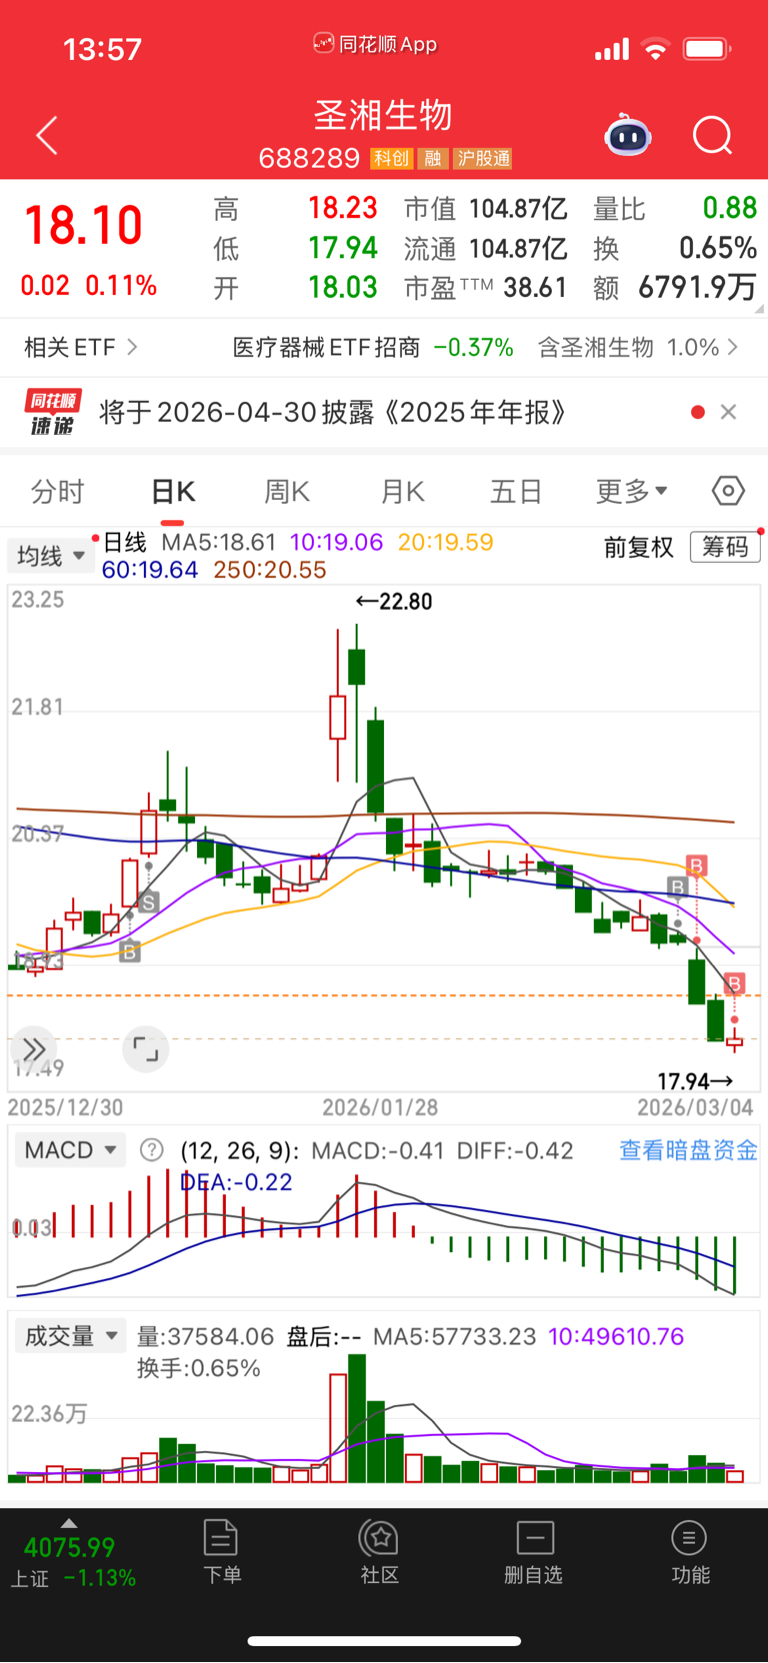
$圣湘生物(SH688289)$
圣湘生物(688289)2026年投资报告
核心观点: 2026年是圣湘生物“诊疗一体化”战略的深化年。公司正通过“AI+医疗”与全球化并购,加速从分子诊断龙头向世界一流企业转型。尽管短期面临集采与增值税率调整的压力,但长期成长逻辑清晰,建议关注。
一、 业绩预测:修复与增长
根据机构预测,2026年公司营收预计达21-23亿元,归母净利润有望回升至3.6-4.5亿元。随着增值税率调整影响出清及海外业务放量,业绩将重回稳健增长轨道。
二、 核心看点:三大战略驱动
AI+医疗落地:公司提出“一票支持、一票否决”双轨制,将AI深度融入研发与生产。SUREXEVO系列分子POCT产品已入围国家级项目,有望成为新的增长极。全球化并购:2026年初控股收购德国inno-train,切入HLA诊断与血液安全领域。此举不仅打开了欧洲高端市场,也为公司带来了高毛利的技术服务收入。诊疗一体化:子公司圣湘海济的生长激素注射液(海之元)新增适应症获批临床,标志着公司正式从“诊断”向“治疗”延伸,业务结构持续优化。三、 投资建议
公司正处于战略投入期,短期利润可能因研发与并购而承压。但考虑到其在AI技术、全球化布局及产品管线上的领先优势,2026年有望迎来业绩拐点。建议长期持有,重点关注其海外业务增速及新药临床进展。
郑重声明:用户在社区发表的所有信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。请勿相信代客理财、免费荐股和炒股培训等宣传内容,远离非法证券活动。请勿添加发言用户的手机号码、公众号、微博、微信及QQ等信息,谨防上当受骗!

郑重声明:东方财富网发布此信息的目的在于传播更多信息,与本站立场无关。东方财富网不保证该信息(包括但不限于文字、视频、音频、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关信息并未经过本网站证实,不对您构成任何投资建议,据此操作,风险自担。