2026年2月的最后一周,全球投资者目睹了戏剧性一幕:2月26日,美伊双方在日内瓦谈判中释放“良好进展”的信号。仅仅两天后,美以联合军事行动便对伊朗首都德黑兰及核设施发动了精准打击。
这一突如其来的“黑天鹅”事件,打破了春节期间市场微妙的平静预期。国际油价应声跳涨,全球避险情绪急剧升温。A股市场“三桶油”连续两日涨停,市场对全球能源及贸易供应链中断的担忧持续加剧,战争风险溢价持续释放。
对于A股投资者而言,地缘冲突局势升级,也是一场投资逻辑的“压力测试”。面对战火与谈判交织的复杂局面,该如何调整策略,在动荡中寻找确定性?
地缘冲突如何影响A股定价逻辑?
从历史经验来看,地缘冲突一般通过避险情绪升温、资源品价格重估、资金结构再配置三大路径重塑A股定价逻辑,短期主导风险溢价定价,中期回归国内基本面,长期仍然要看产业趋势。
短期来看,地缘冲击驱动风险溢价重定价,市场进入“情绪-资金”双轮驱动阶段。
冲突升级引发全球避险情绪骤升,A股市场呈现典型“防御板块领涨、成长板块回调”的结构性分化。本周“三桶油”连续两个交易日涨停封板,贵金属、煤炭等资源股表现亦不俗,资金集中涌入具备实物资产属性的“HALO交易”。AI应用、通信设备等高估值成长板块承压,市场波动率显著抬升。
中期来看,资源品价格传导与供应链重构,重构行业盈利预期。
地缘冲突直接冲击全球能源与关键矿产供应链,霍尔木兹海峡日均石油流量约为2000万桶,承载着全球约20%的原油贸易量,其通行受阻推升原油价格预期,周一布伦特原油一度飙升13%至每桶82美元。油轮运价创历史同期新高,带动A股油气、航运板块盈利弹性释放。
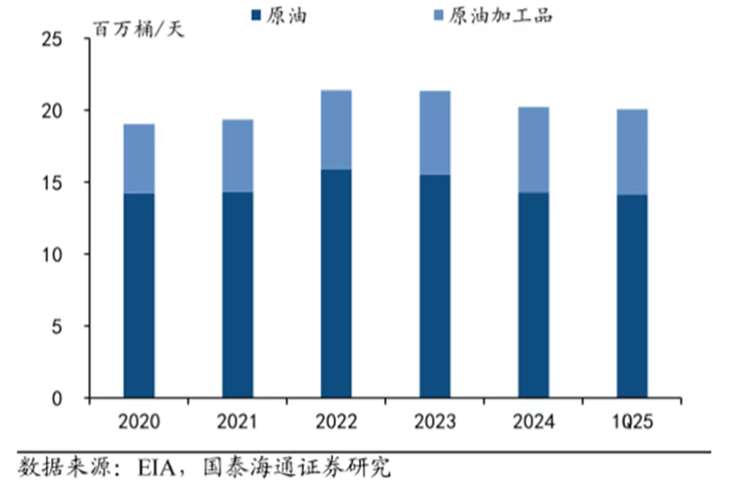
回看每一轮大宗商品价格波动周期,资源品价格传导机制清晰。原油价格上涨将导致石化、煤化工成本端承压,但上游开采企业直接受益。钨、钼等小金属因军工与高端制造需求叠加,体现“战略金属”定价逻辑强化。
长期来看,A股定价逻辑终将回归“以我为主”,地缘扰动不改核心趋势。
历史数据显示,A股对中东地缘冲突具有显著“脱敏”特征。近20年中东7次重大冲突期间,A股平均波幅仅0.8%,远低于欧美市场3%-5%的振幅。不过,影响A股定价的不仅有外部因素,内部因素或更值得关注:两会政策预期强化新质生产力、高端制造、民生基建等主线,年报与一季报即将陆续披露,企业盈利验证期成为个股分化关键。A股市场定价核心仍由国内经济修复、政策托底、产业周期主导。
HALO交易与美林时钟共振
其实关于上游资源品涨价的行情早已开始上演:黄金、白银等贵金属价格持续攀升,铜、铝等工业金属稳步上扬,锂、钴等能源金属多点开花。从有色到煤炭,从石油到稀土,资源品的涨价浪潮正形成扩散效应。
大宗商品的轮动,通常不是某个品种的独立行情,背后对应着经济周期的运行规律。根据历史经验,大宗商品价格轮动总是遵循一条清晰的路径:贵金属先行、基本金属跟涨、能源化工崛起、农产品收官。这种涨价机制的传导,其实对应的就是美林时钟理论划分的经济周期的四个阶段:衰退、复苏、过热和滞胀。
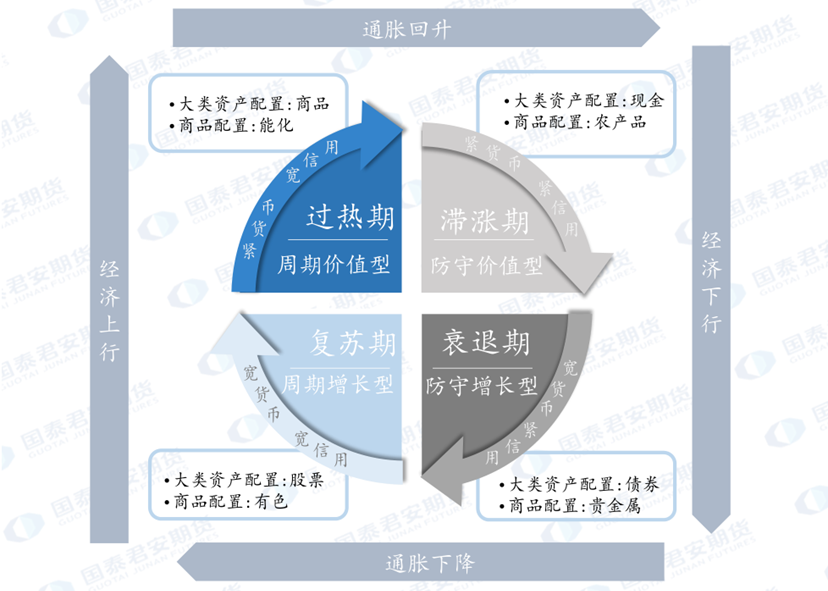
这与近期席卷全球资本市场的HALO交易“不谋而合”。HALO交易的核心逻辑是重资产(Heavy Assets)、低淘汰率(Low Obsolescence), 核心是寻找并投资具有高进入壁垒且不易被技术淘汰的实体资产,以对冲AI技术更迭带来的不确定性。
机构券商观点指出,当下世界面对科技挑战产业秩序,地区冲突挑战全球化秩序,在秩序繁荣期被遗忘的实物资产将具有系统重要性。投资者的关注点一方面转向AI拉动的基础设施和资源品领域;一方面开始担忧AI对于整个高附加值+轻资产行业的负面影响,随着“HALO”概念的提出,不易被AI取代的领域也成为了担忧下的避风港。
如何捕捉“硬资产”的稀缺性溢价?
面对HALO交易与经济周期运行的叠加效应,投资策略或可关注“实物资产”与“业绩确定性”。随着“反内卷”政策温和推进,机构预测PPI同比将于2026年二季度左右转正,石油化工、煤炭行业涨价潮已经出现,为这场上游资源品行情提供了坚实的基本面支撑。
在这场HALO交易热潮中,投资者需要更优的策略和方法。华商上游产业股票基金(A类:005161 C类:018023)通过专业化的行业研究和个股选择,为投资者提供了一键布局资源品行情的便捷工具。该基金四季度延续“有色+化工+钢铁”三元配置结构,重点布局资源品龙头,持仓集中于铜、铝、黄金、锂等上游资源板块,整体风格鲜明,是把握本轮资源品超级周期的优质配置工具。
基金经理张文龙具备扎实的产业研究背景,在保持高仓位的同时有效控制回撤,为投资者创造稳健回报。业绩数据最具说服力:截至2025年末,基金A类近一年收益率达82.99%,近三年收益达90.94%,成立以来累计回报316.85%。均跑赢同期业绩比较基准。该基金所布局的油气、有色等板块,正是那些“不易被技术颠覆的硬资产”,或具备较强的配置价值。
展望后市,张文龙认为,“百年未有之大变局”依然是底色,弱美元或者说弱信任的美元给新兴市场提供了额外的收益率来源,基于购买力平价角度的观察,人民币有望进入系统性、缓慢升值的时间窗口,叠加中国风险处置、产业政策的卓越成绩和中国资产的估值吸引力,市场中长期的表现依然值得期待。
烽火淬炼了“硬资产”的稀缺性,而HALO交易的兴起则为上游资源板块提供了新的估值锚。地缘冲突或许短期会改变资产价格,但不会改变投资与配置的本质。对于想要把握上游资源品涨价行情,同时又想对冲AI技术颠覆风险的投资者而言,华商上游产业股票基金提供了一个“攻守兼备”的配置选择。
数据说明:文中观点内容仅为基金经理理念,基金投资策略详见基金法律文件。文中投资观点及所投行业不代表本材料发布日的持仓情况,不作为基金投资的保证,基金具体投资策略、投资组合报告详见基金法律文件及基金定期报告。
截至20251231,张文龙具有7.6年证券从业经历(5.3年证券研究经历,2.3年证券投资经历)。张文龙历任基金:华商上游产业股票20230804至今、华商价值共享灵活配置混合20231229至今、华商新能源汽车混合20240527至今、华商鑫选回报一年持有混合20250312至今。
华商上游产业股票A成立于20171227,业绩比较基准为中证上游资源产业指数收益率×80%+中证全债指数收益率×20%,于20201228修改投资范围,增加存托凭证为投资标的,详阅法律文件。2021-2025年份额净值增长率分别为45.30%、-6.34%、-3.15%、7.74%、82.99%;同期业绩比较基准增长率分别为28.63%、-7.59%、-1.39%、9.09%、45.59%。业绩登载期间基金经理变更情况:童立20171227至20231225、张文龙2023.08.04至今。
华商上游产业股票C成立于20230303。业绩比较基准为:中证上游资源产业指数收益率×80%+中证全债指数收益率×20%。2023-2025年份额净值增长率分别为-13.63%(20230303-20231231)、7.10%、81.90%;同期业绩比较基准增长率分别为-8.75%(20230303-20231231)、9.09%、45.59%。业绩登载期间基金经理变更情况:童立20230303至20231225、张文龙20230804至今。
华商上游产业股票A类申购费率(非养老金客户)根据申购金额划分不同标准:金额<50万元时费率为1.50%;50万元≤金额<200万元时费率为1.20%;200万元≤金额<500万元时费率为0.80%;金额≥500万元时按每笔1000元收取。C类基金份额不收取申购费。赎回费率依据持有时间划分:A类赎回费,持有时间小于7日费率1.50%;7日≤持有时间<30日费率0.75%;30日≤持有时间<1年费率0.50%;1年≤持有时间<2年费率0.25%;持有时间≥2年不收取赎回费。C类赎回费,持有时间小于7日费率1.50%;7日≤持有时间<30日费率0.5%;30日≤持有时间不收取赎回费。销售服务费A类不收取,C类0.6%/年。本基金对通过基金管理人的直销中心认购/申购A类基金份额的养老金客户与除此之外的其他投资者实施差别的认购/申购费率,详见本基金招募说明书等法律文件。
风险提示: 以上观点不代表投资建议,市场有风险,基金投资需谨慎。本基金管理人承诺以诚实信用、恪尽职守、谨慎勤勉的态度管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益,基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金经理以往的业绩不构成新发基金业绩表现的保证。投资者购买基金时,请认真阅读基金合同、招募说明书、基金产品资料概要等基金法律文件。敬请投资者选择符合风险承受能力、投资目标的产品。
本文作者可以追加内容哦 !

