3月6日,老凤祥股份有限公司公布了其2025年度财务报告,揭示了这家珠宝行业领军企业面临的经营挑战。数据显示,公司全年营业总收入为528.23亿元,同比下滑6.99%;净利润17.55亿元,同比下降9.99%;扣除非经常性损益的净利润降幅更为显著,达到11.92%。截至报告期末,公司总资产降至207.26亿元,较年初减少8.82%,基本每股收益也降至3.3548元。这一系列数据与2025年黄金价格持续攀升的市场表现形成强烈反差,反映出黄金珠宝行业在消费端遭遇的深层次结构性问题。
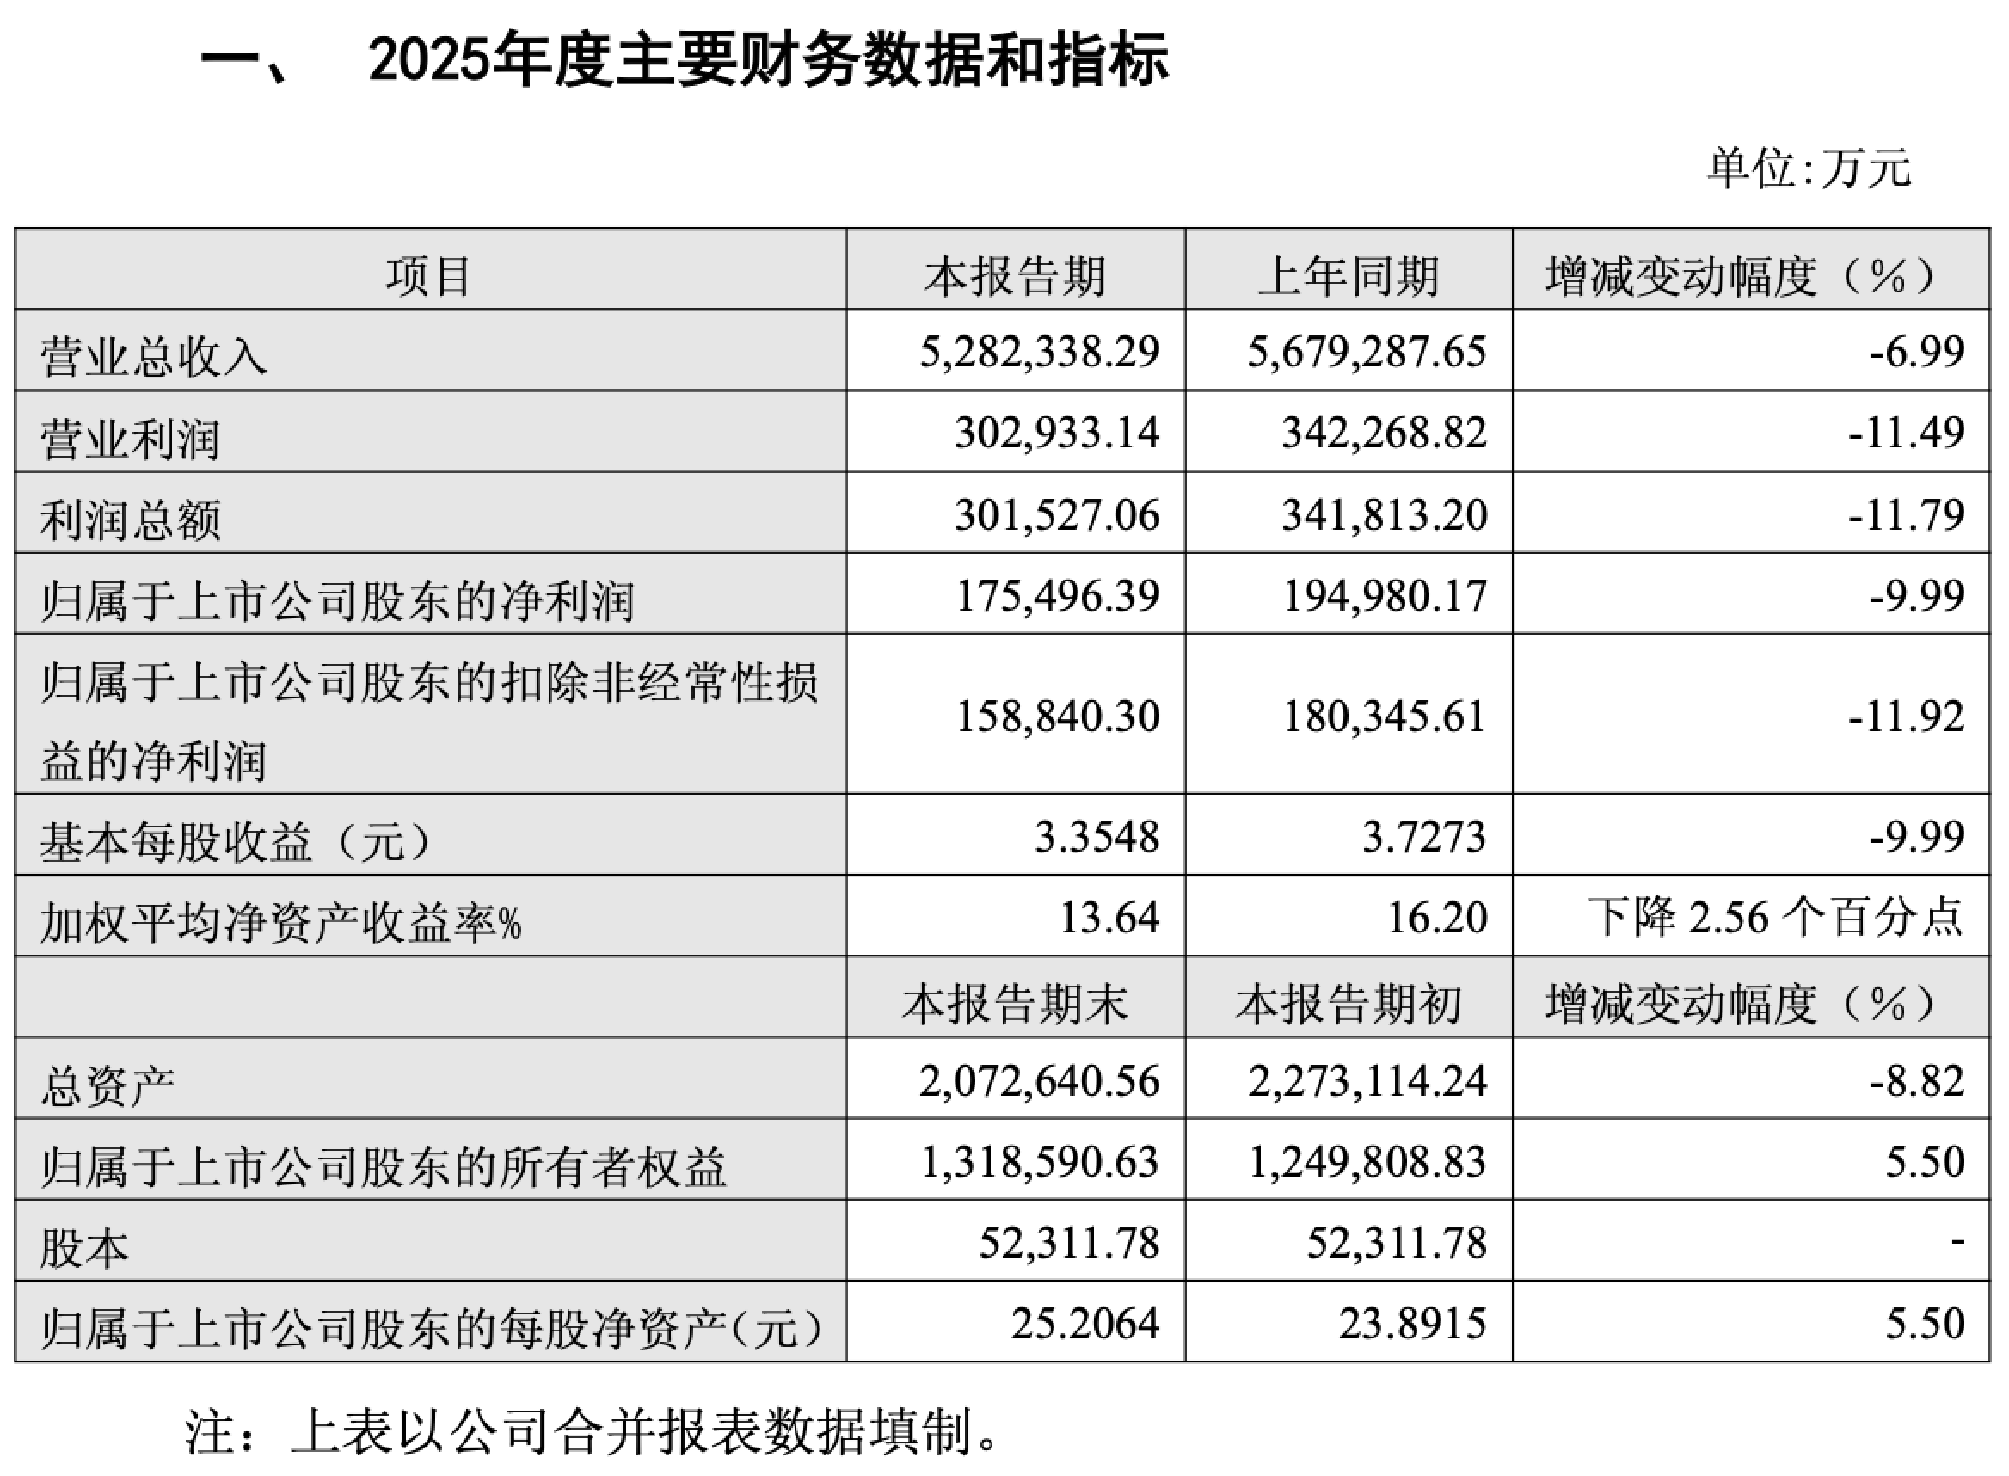
老凤祥在官方公告中指出,公司业绩下滑是多种因素共同作用的结果。2025年,国内消费市场增长动能持续疲软,与此同时黄金价格经历了一轮前所未有的上涨行情,不断刷新历史高点,加之黄金税收新政的实施,共同构成了行业面临的复杂经营环境。中国黄金协会的统计数据印证了这一趋势:2025年全国黄金消费总量为950.096吨,同比下降3.57%,其中黄金首饰消费量急剧下滑至363.836吨,同比降幅高达31.61%。
在高金价环境下,终端消费者的购买意愿明显减弱,尤其是对价格敏感度较高的黄金首饰消费,出现了向投资类金条等产品转移的结构性变化。尽管老凤祥通过设立区域子公司、拓展直营店等举措努力稳定市场,并持续推出"藏宝金"、"凤祥囍事"等主题店模式,但网点扩张速度未达预期。截至2025年末,公司境内外营销网点总数为5355家,其中直营店213家,净增16家;加盟店5142家,净减少499家。加盟渠道的大幅收缩,清晰地表明在行业下行周期中,终端经营压力已传导至品牌层面,传统依赖加盟扩张的增长模式正面临严峻挑战。
老凤祥的业绩并非孤立现象,而是反映了整个黄金珠宝行业面临的共同挑战。当老凤祥因黄金饰品消费疲软而陷入增长困境时,黄金消费领域的其他上市公司表现如何?1月13日,中国黄金集团黄金珠宝股份有限公司发布业绩预减公告,预计2025年净利润为2.86亿元至3.68亿元,同比大幅下降55%至65%。公司解释称,受黄金市场波动与新政双重影响,投资类和消费类黄金产品销售均受到冲击,门店客流减少;同时,金价上涨速度快于存货周转速度,导致黄金租赁业务的公允价值变动损益对利润产生暂时性负面影响。这一情况表明,即使在金价上涨的背景下,企业仍面临财务计量与实体销售的双重压力,黄金牛市并未有效转化为企业利润。
与此形成鲜明对比的是广东潮宏基实业股份有限公司与北京菜市口百货股份有限公司的逆势增长。1月12日,潮宏基发布的业绩预告显示,公司预计2025年净利润为4.36亿元至5.33亿元,同比增长125%至175%。公司将业绩增长归功于品牌力提升、精细化运营以及全渠道融合战略的成功实施。截至2025年底,潮宏基珠宝门店总数达1668家,年内净增163家,展现出强劲的发展势头。1月29日,菜百股份发布业绩预增公告,预计2025年净利润为10.6亿元至12.3亿元,同比增加47.43%至71.07%,公司同样强调直营优势、渠道协同以及品牌影响力的提升是业绩增长的关键因素。这两家公司的表现证明,在行业整体承压的背景下,具备强大品牌力、精细化运营能力和渠道控制力的企业仍能实现逆周期增长。
通过分析老凤祥的业绩报告及同业公司的业绩预告,2025年黄金珠宝行业的真实图景逐渐清晰:这并非简单的"金价上涨、行业普涨"的线性发展模式,而是一场由消费习惯变革、税收政策调整、金价剧烈波动共同导致的深度分化局面。老凤祥加盟渠道的收缩,反映出传统扩张模式在周期性压力下的脆弱性;中国黄金的业绩下滑,则凸显了财务管理与实物销售在极端市场环境下的复杂博弈。相比之下,潮宏基与菜百股份的逆势增长证明,行业竞争已从单纯的渠道数量比拼,转向品牌价值、精细化运营与全渠道协同的内功较量。
随着2025年财报季的全面展开,市场将更加审慎地评估每家企业的风险抵御能力与内生增长韧性。在这场行业分化的大潮中,真正的考验或许已不再是金价的涨跌,而是一个更为根本的问题:消费者为何购买?当黄金从婚嫁必需品转变为日常配饰,从资产避险工具回归商品本质,品牌与消费者之间的连接便不再仅由克重和成色来定义。而当金价最终回归理性,谁才能在消费者心中留下比黄金更持久的价值?这一问题的答案,将决定黄金珠宝企业在未来市场格局中的地位和生存空间。这或许才是黄金珠宝行业未来发展的核心命题。
(作者 胡群)
本文作者可以追加内容哦 !

