中国急需以通货膨胀与向社会转移的化债行动来出清前期发展的沉淀,释放经济发展的潜力
在“丁彦皓聊投资”内部会员课程演讲的部分摘录
文\丁彦皓-可信财商
一、全球债务早已失去经济可承受的上限,最终只能通过印货币,引爆恶性通胀与资产泡沫的形式转移给社会
2月25日,国际金融协会(IIF)发布的《全球债务监测》报告显示,2025年全球债务规模在2025年底攀升至了创纪录的348万亿美元,占GDP的比重攀升至308%,新兴市场债务占GDP的比率创下了逾235%的历史新高,已经严重的超出了经济可承受的上限,使其根本无力偿还
其中,仅2025年债务规模便增长了近29万亿美元,创下疫情暴发以来最快的年度增速,这一增长主要由政府驱动,政府债务占去年增长额的10万亿美元以上
这就意味着,当前全球债务周期已不再由家庭或企业驱动,而是受经济体政府持续的财政赤字推动
财政扩张、宽松货币政策以及‘松绑式’监管简化构成的强力组合最终推动了债务的进一步累积
具体来看,全球政府债务在去年年末的规模约达106.7万亿美元,较2024年末的96.3万亿美元进一步增长,非金融企业债务约达100.6万亿美元,家庭债务增幅相对温和,升至了64.6万亿美元
成熟市场总债务规模攀升至约231.7万亿美元,新兴市场则达到约116.6万亿美元,两项数据均创历史新高
债务快速增长的趋势在今年年初显然仍在延续,1月份见证了全球主权债券发行有记录以来最繁忙的开局之一,因为各国政府抢先为预算需求进行融资
一切的数据都在证实,全球各经济体所面临的共同困境是财政支出刚性,但收入有限的现实决定前期所欠的债务根本还不了了,最终除了借新还旧,持续滚大外,就剩了印货币,引爆恶性通胀与资产泡沫的形式转移给社会
二、在财政支出刚性,且赤字扩大的背景下,中央政府的债务最终都只能通过印货币来偿还,以通货膨胀的形式转移给社会,这已是全球所有经济体化债的唯一出路
2026年的政府工作报告说到继续实施更加积极的财政政策,第二次实施4%的财政赤字率,赤字规模比上年增加2300亿元,以前是3%,第一次4%是2025年
一般公共预算支出规模将首次达到30万亿元,2025年为28.7万亿,2026年合计新增政府债务总规模为11.89万亿元,较2025年的11.86万亿元微增300亿元,整体温和扩张
广义赤字率为8.1%,与2025年的8.5%大致相当,仍明显高于2023年的6.7%和2024年的6.6%
这一数据呈现两大信息,即
每年的财政收入永远不够花,入不敷出,刚性支出,赤字扩大
债务的规模越来越大,最终中央的债务只能通过印货币来偿还,形成资产泡沫与通货膨胀
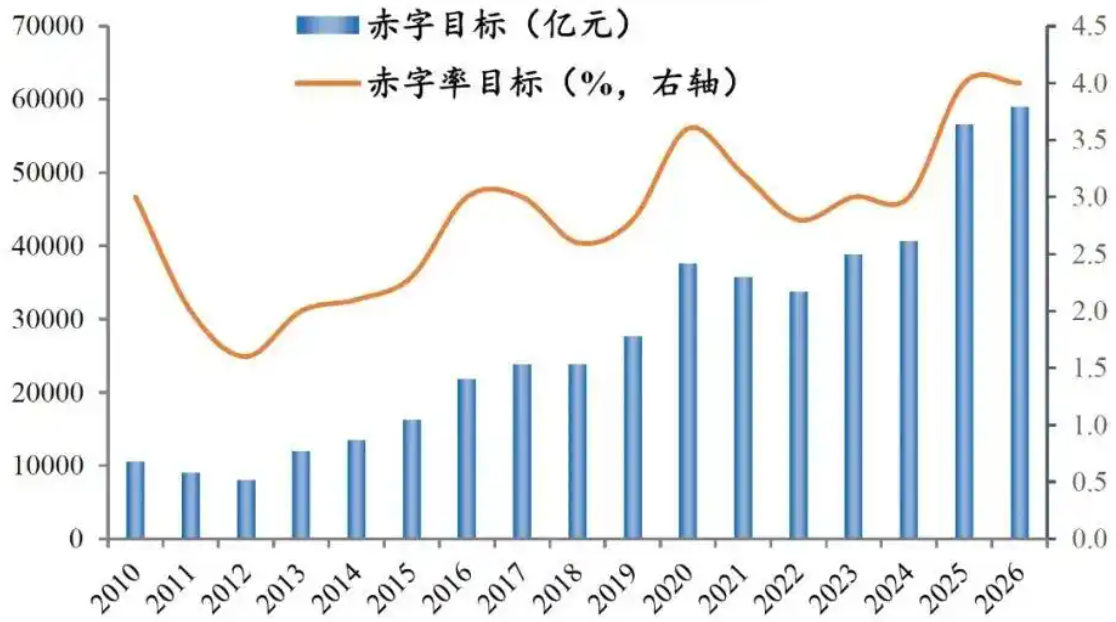
图 历年财政赤字与赤字目标
赤字率连续第二年维持在4%的高位,财政赤字规模再创新高,中央赤字占比接近九成,中央加杠杆以减轻地方负担,反映出鲜明的中央加杠杆为地方化债的特征,中央举债的部分资金以转移支付的形式给到地方,有利于减轻地方财政负担,同时也优化了中央与地方的债务结构
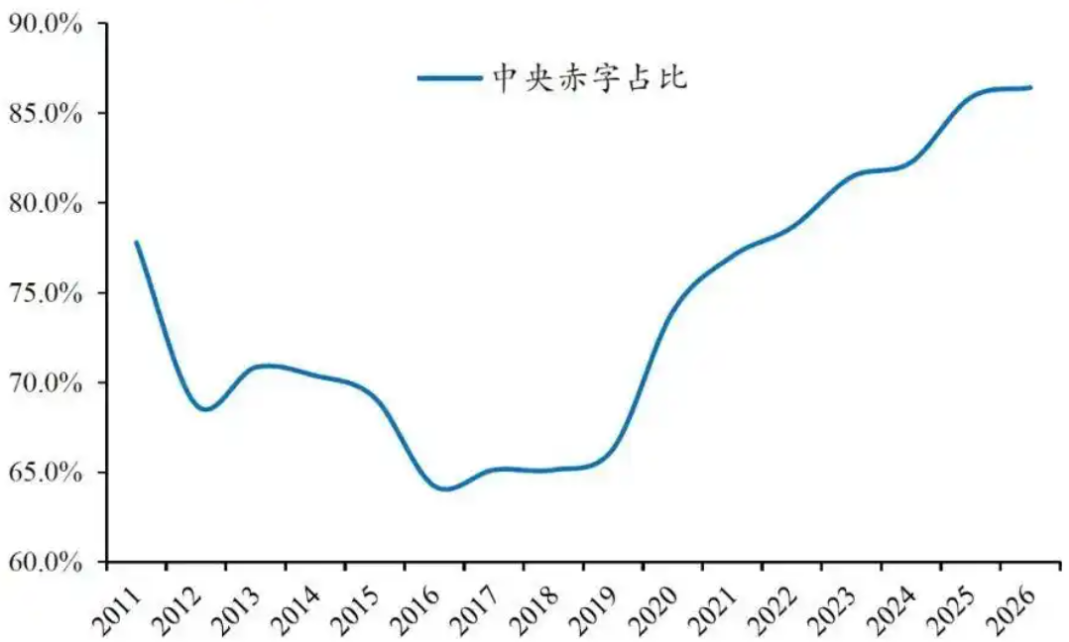
图 中央财政赤字占赤字规模的比重
在财政支出刚性,且赤字扩大的背景下,中央政府的债务最终都只能通过印货币来偿还,以通货膨胀的形式转移给社会,这已是全球所有经济体化债的唯一出路
三、只有暴力拉升基本面持续稳步提升地区的房价,以2021年数倍的价格高价卖地,才能够根本性的解决地方政府的债务
目前地方政府债务的具体数额未有明确的官方数据,但是预估约为80万亿至100万亿之间,城投债务约为70万亿至90万亿,拖欠下游企业的款项约为8万亿,且大部分是短息高息债务,平均利率约为5%
这就意味着,每年全国地方政府仅利息就要偿支付3.5万亿至5万亿,自2025年以来,中央授信地方政府专项债的规模都是4.4万亿,用于借新还旧,偿还到期的本息,确保地方政府的债务不崩盘
但是,4.4万亿的地方政府专项债仅能够勉强维持到期债务的本息,根本无法大规模的降低地方政府债务的规模,严重的拖累了经济增长潜力的最大化发挥
地方政府专项债还是财政发债券,央行印货币认购,最终的结局依然是以通货膨胀的形式转移给社会,顺带形成资产泡沫,最终大幅挤压以薪酬为生,但又未持有核心资产的中低收取群体的生存空间,自然不可过度,极其收敛
最终如此规模的地方政府债务只能以土地财政的形式转移给财富阶层就成了终极的解决方案,即人为拉高房价,形成赚钱效应,鼓励财富阶层高杠杆高价买房,高价卖地,最终转移给社会
截止2025年末,全国居民存款总额为167.04万亿元,只是化解地方政府债务的关键
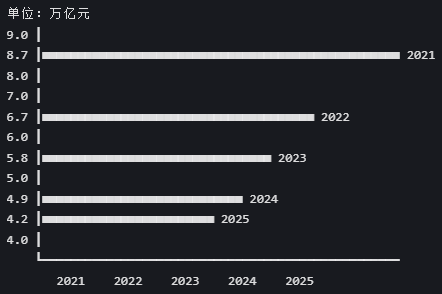
图 最近五年的土地转让收入
2021年为土地转让收入创历史最高值,8.71万亿元,随后连续四年大幅下滑
目前房地产已经呈现结构化,很多地区的土地财政近乎为零,基于此只有暴力拉升基本面持续稳步提升地区的房价,以2021年数倍的价格高价卖地,才能够根本性的解决地方政府的债务
四、目前中国货币政策的趋势是降息幅度有限,但是通过超额货币投放的形式来为民间化债就成了主流
目前地方政府、开发商与民间债务都需要化解,只有把前面的债务大规模化解,才能够最大化释放经济发展的潜力,否则前期债务将会永远的拖累经济的发展
经济发展到一定阶段需要出清,一笔勾销,出清前期发展的积淀,然后再出发,而这一选择就是通货膨胀,政府刻意制造通货膨胀为民间化债,为经济发展腾挪空间
继续实施适度宽松的货币政策,灵活高效运用降准降息等多种政策工具就成了必然,政府工作报告也对其有清晰的描述
降准降息是大趋势,中国实实在在的进入了低利率的时代,但是面临银行净息差持续承压,下降幅度有限
2025年四季度银行净息差为1.42%,已显著低于1.8%的合意水平,进一步降息对银行盈利能力的挑战较大,同时国有大行1年期定存利率已不足1%,银行负债端成本压降空间有限
这就意味着,目前中国货币政策的趋势是降息幅度有限,但是通过超额货币投放的形式来为民间化债就成了主流,最终形成通货膨胀与资产泡沫
2026年的政府工作报告报告也明确提出“促进社会综合融资成本低位运行”,相较2025年表述“推动社会综合成本下降”,明显意在“巩固”而非继续“压降”
五、高杠杆购买基本面持续大幅提升的优质房产就成了应对这一轮化债的最大受益方
人类社会的财富运行主要分为两点,即
1、增量财富创造
2、存量财富再分配
无底线货币宽松与债务堆砌所形成的最终结局就是通货膨胀与资产泡沫导致的社会财富再分配
其实,自布雷顿森林体系解体之后,全球的财富运行总体遵从一个规律,即巨额财富来自于银行贷款与资产估值,并非加薪升职,所有人的薪酬收入增长根本赶不上通货膨胀,自然投资的本质就沦为跑赢通胀
理论上,财富的逻辑就是巨额负债,投资核心资产,然后通过天量货币投放,推高资产价格或者产生更大的现金流,偿还债务本息后获取剩余
货币政策独立是一个国家的经济主权,是化解一切债务的终极杀招,其实本质就是将债务问题以通货膨胀与资产泡沫的形式转移给社会,但是最终会造成社会财富的再分配
最终埋单者是存款人和未拥有优质资产,以薪酬为生的中低收入群体,存款人的利益最终转移给了借款人与银行,未拥有优质资产的中低收入群体的财富转移给了拥有巨量优质资产的财富阶层,拉大了社会贫富差距
高杠杆购买基本面持续大幅提升的优质房产就成了应对这一轮化债的最大受益方,既能够通过贷款再分配存款人的利益,也能够通过货币推动的资产泡沫收割接盘侠的利益
目前中国货币政策宽松主要基于五点,即
预估2026年仍存在1-2次降息、降准机会,但幅度有限,降息幅度25BP,降准幅度50BP,降准或在二季度配合发债,降息或在美联储5月换届之后,因时因势而动
“优化创新”结构性工具与政策性金融工具多采用“先贷后借”的模式,银行先放贷给特定主体,然后从央行获取等额的低息资金,目前再贷款利率为1.25%,未来仍有下调可能,央行再贷款率下降,银行对借款人的利率下降
在降息有限的背景下天量投放M2,货币宽松在政府工作报告中说的都是官话,但是经济的现实是必须要通过持续印货币,引发通货膨胀与资产泡沫
财政对贷款利率贴息,报告中提出设立1000亿元财政金融协同促内需专项资金,组合运用贷款贴息、融资担保、风险补偿等方式,更大力度激发民间投资、促进居民消费,提高贴息上限,延长实施期限
理论上应该要对新增住房按揭贷款实施财政贴息了,对存量住房按揭贷款暂时没有贴息计划,但是不排除年中会推行,真正释放社会消费潜力的关键就是对存量住房按揭贷款利率补贴
补充商业银行资本金,报告中提到发行特别国债补偿商业银行资本金,是为商业银行落实降准降息提供支持,弥补存贷利差缩小后的亏损
六、最终必然会大幅推高上海周边附属城市的房价,具有极大地获利空间
在2026年的政府工作报告中关于房地产提到因城施策控增量、去库存、优供给,探索多渠道盘活存量商品房,一切的信号都在显示要人为推高房价
控增量就是降低供给,去库存是针对80万亿的存量房产,真正要想去库存只能拉高房价,形成赚钱效应,引导社会资本进入
2021年下半年以来,我国房地产市场已连续下行近五年,持续时间和调整幅度已接近国际上十余次典型房地产下行样本的平均水平,市场有望逐步触底
当前房地产行业风险的核心在于房企“存量高负债”与“资产缩水”,若房企持续陷入风险状态,相关影响将不断外溢并自我强化,购房者的期房交付预期受损,金融机构的资产质量承压,市场供给能力也将随开发主体退出而持续削弱
解决这一切问题的关键就是人为拉高房价,形成赚钱效应,让社会高位接盘,至于价格高不高只是个货币现象,毫无意义,逻辑与比特币极其相似
在货币超额投放与M2堰塞湖聚集的时代,社会自然要适应房价创历史新高的大趋势
由于低估,且基本面持续稳步提升的住房是天然最佳的货币流入载体,即只要央行持续向市场注入增量货币,低估,且基本面持续稳步提升房地产的价格必然大幅上涨,呈现货币化的现象,最终在货币的推动下实现基本面与估值双重提升的戴维斯双击之效
决定房地产基本面的因素有三,即
1、所在地区高附加值产业的持续净流入
2、资本与受过高等教育年轻人的净流入
3、基础设施提升的幅度
目前中国房地产的基本面呈现结构化的特征,大多数地区房地产的基本面持续走衰,而仅有上海与深圳一带房产地的基本面持续走强,自然更受资本的青睐,最终大量货币密集型涌入,集体推高当地的房价已是必然
而受这一轮房地产周期调整以及人为调控过度等因素的共同作用导致上海周边附属城市的房价与各项指标倒数第一的甘肃地级市不相上下,具有极大的估值套利空间
这就意味着,目前包括中国在内的全球大国正在集体大幅货币宽松与债务堆砌,M2在金融机构的巨额积淀所形成了堰塞湖效应,叠加低估,且基本面的大幅提升等因素的共同作用,最终必然会大幅推高上海周边附属城市的房价,具有极大地获利空间
房地产的2008时刻再次到来,错过2008年,不能再错过2025年
只需10万首付,就可以让子女在湖州获得一席之地,直接决定家族的未来
凡是在本文作者丁彦皓推荐的湖州楼盘购房,可在已打折的基础上总价再减10000元
湖州购房请关注“可信财商”或“丁彦皓聊投资”自媒体矩阵,私信获取优惠券
可信财商-所有评论都对投资有所帮助!
作者简介:
丁彦皓 房地产经济学博士、应用经济学(投资学)博士后,专注资本市场,聚焦权益投资、资本运作、大宗期货、期权以及宏观经济等领域的研究与投资,关注国际关系、历史、哲学与宗教
本文作者可以追加内容哦 !

